
W skrócie
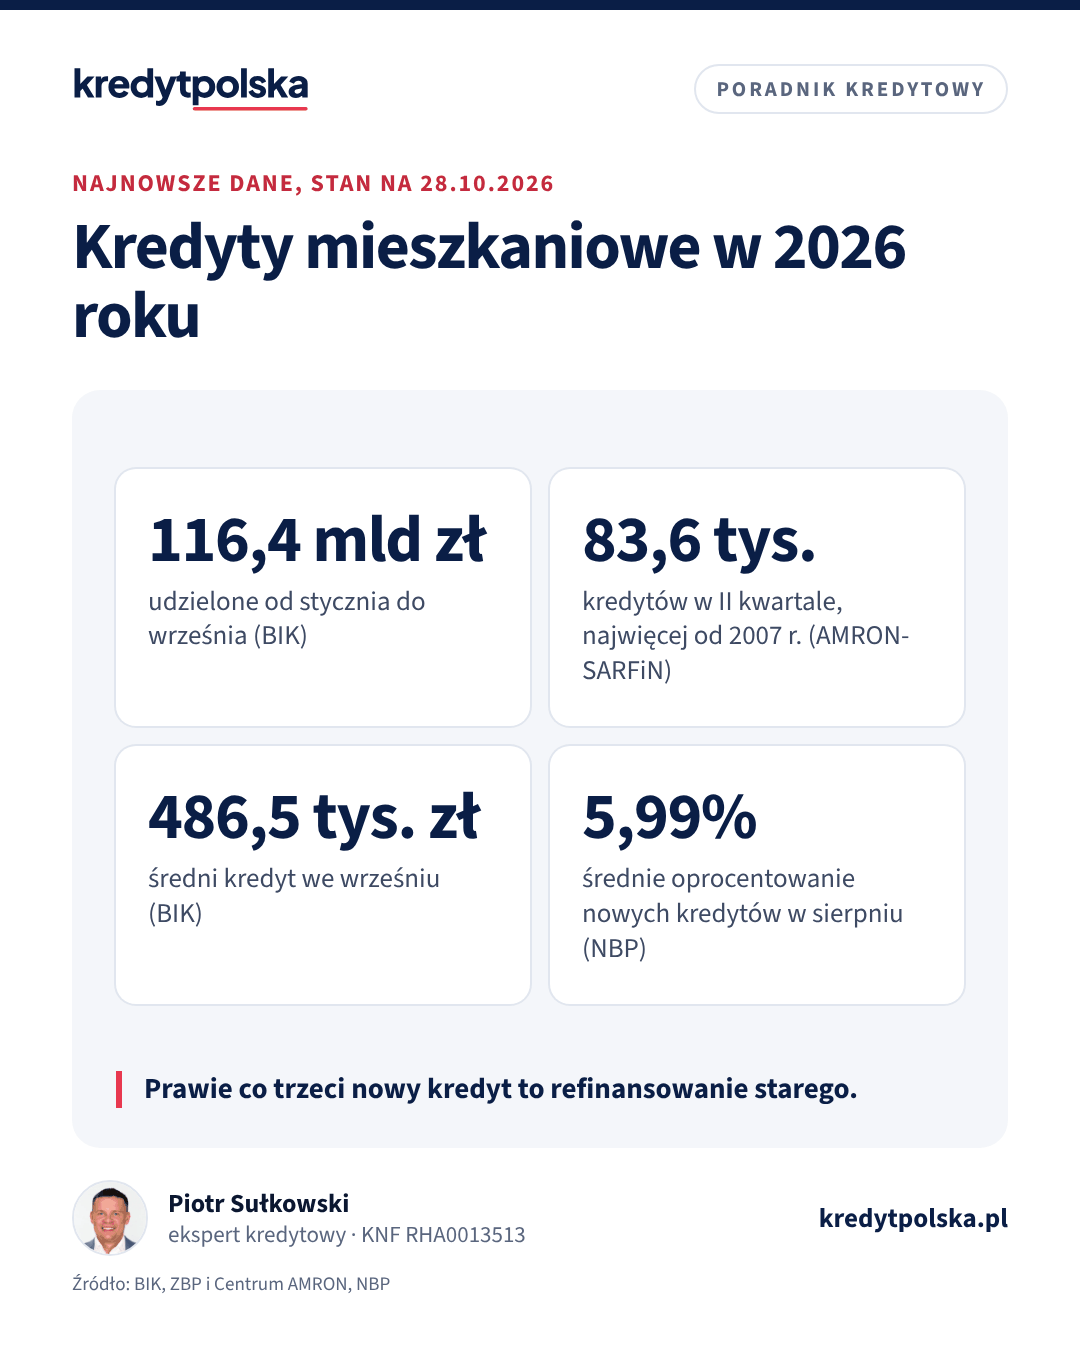
Rok 2026 jest dla kredytów mieszkaniowych rekordowy. Według BIK od stycznia do września banki i SKOK-i udzieliły ich za 116,4 mld zł, o 53% więcej niż rok wcześniej, a średni kredyt we wrześniu wyniósł 486,5 tys. zł. Raport AMRON-SARFiN pokazuje 83,6 tys. kredytów za 39,7 mld zł w samym II kwartale, najwięcej od 2007 r. Średnie oprocentowanie nowych kredytów według NBP wyniosło w sierpniu 5,99%, a prawie jedna trzecia nowej akcji to refinansowanie wcześniejszych, droższych kredytów.
Ten tekst zbiera w jednym miejscu najnowsze opublikowane dane o rynku kredytów hipotecznych w Polsce w 2026 r.: ile kredytów udzielają banki, na jakie kwoty, z jakim oprocentowaniem i jaki udział mają kredyty ze stałą stopą i refinansowania. Przy każdej liczbie podajemy okres i źródło, bo BIK, Związek Banków Polskich z Centrum AMRON i NBP liczą trochę inaczej. Jeśli zastanawiasz się, co te liczby znaczą dla Twojej decyzji, przeczytaj też czy warto teraz brać kredyt hipoteczny. Dane aktualizowane co miesiąc znajdziesz w raporcie rynku kredytów.
Skąd biorą się dane o kredytach
- BIK (Biuro Informacji Kredytowej) publikuje co miesiąc dane o kredytach udzielonych przez banki i SKOK-i oraz indeks popytu, czyli zapytań o kredyt mieszkaniowy.
- Raport AMRON-SARFiN wydają kwartalnie Związek Banków Polskich i Centrum AMRON, na podstawie danych przekazywanych przez banki do systemów AMRON i SARFiN. Zawiera też strukturę kredytów: LtV, okres, kwoty, rodzaj oprocentowania.
- NBP publikuje statystykę nowych umów i ich średniego oprocentowania oraz kwartalną informację o rynku nieruchomości mieszkaniowych.
Liczby z tych źródeł nie są identyczne, bo różnią się zakresem instytucji i tym, jak traktują refinansowania i renegocjacje. Dlatego porównuj dynamikę w obrębie jednego źródła, a nie wartości z różnych źródeł między sobą.
Ile kredytów udzielają banki
| Wskaźnik | Wartość | Okres i źródło |
|---|---|---|
| Wartość udzielonych kredytów mieszkaniowych | 116,4 mld zł (+53,0% r/r) | I–IX 2026, BIK |
| Liczba udzielonych kredytów | +41,7% r/r | I–IX 2026, BIK |
| Wartość kredytów we wrześniu | nieco poniżej 14 mld zł (+30,6% r/r) | IX 2026, BIK |
| Liczba kredytów w II kwartale | 83,6 tys. (+50,5% r/r) | II kw. 2026, AMRON-SARFiN |
| Wartość kredytów w II kwartale | 39,7 mld zł (+61,5% r/r) | II kw. 2026, AMRON-SARFiN |
| Liczba i wartość w I kwartale | ponad 73 tys., 33,4 mld zł | I kw. 2026, AMRON-SARFiN |
| Nowe złotowe umowy (bez renegocjacji) | 29,5 mld zł (+26,8% r/r) | II kw. 2026, NBP |
| Nowe kredyty mieszkaniowe w sierpniu | 10,6 mld zł | VIII 2026, NBP |
83,6 tys. kredytów w II kwartale to według AMRON-SARFiN najwięcej od 2007 r., a wartość akcji kredytowej była rekordowa. W pierwszym półroczu banki udzieliły około 157 tys. kredytów na ponad 73 mld zł, czyli około 70% tego, co w całym 2025 r. Autorzy raportu spodziewają się, że w całym 2026 r. liczba kredytów przekroczy rekord z 2021 r. (256 tys.), a wartość wyniesie co najmniej 130 mld zł. BIK uznaje przekroczenie 150 mld zł za cały rok za „wielce prawdopodobne”. Przy 116,4 mld zł po wrześniu oznaczałoby to około 33,6 mld zł w IV kwartale, czyli około 11 mld zł miesięcznie, mniej niż ostatnio. BIK zapowiada też, że dynamika będzie spadać, bo druga połowa 2025 r. była już mocna.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,88%: średni WIBOR 3M z października 2026 plus średnia marża z raportu KredytPolska. Odsetki przez cały okres: 565 343 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 23 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3078 zł), oprocentowanie zmienne 5,88% (średni WIBOR 3M z października 2026: 3,88%, plus marża 2,00 p.p.), RRSO 6,15%, całkowity koszt kredytu 599 357 zł (odsetki 587 957 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 119 357 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4139 zł, czyli o 1062 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Oprocentowanie w tym miesiącu · Tabela rat dla 20 kwot
Średnia kwota kredytu
- 486,5 tys. zł: średni kredyt mieszkaniowy we wrześniu 2026 r., o 8,3% więcej niż rok wcześniej (BIK).
- 475 652 zł: średnia wartość nowego kredytu w II kwartale 2026 r., +7,33% r/r (AMRON-SARFiN). W I kwartale było to 457 260 zł.
- 522,4 tys. zł: średnia kwota, o którą wnioskowano we wrześniu 2026 r. (BIK, indeks popytu). Kwota wnioskowana jest wyższa od udzielonej, bo część wniosków kończy się niższą kwotą albo odmową.
- 36,71% nowych kredytów w II kwartale przekraczało 500 tys. zł, a ponad 53% przekraczało 400 tys. zł (AMRON-SARFiN).
Co oznacza średni kredyt dla budżetu? Przykład poglądowy: 486 500 zł na 30 lat przy średnim oprocentowaniu z sierpnia, 5,99%, to rata około 2 914 zł. Bank liczy jednak zdolność z buforem 2,5 pkt proc., czyli od raty około 3 737 zł. Przy limicie DSTI 50% potrzebny jest dochód netto około 7 475 zł, a przy 40% około 9 343 zł, bez innych zobowiązań i przed odliczeniem kosztów utrzymania. Swoje liczby sprawdzisz w kalkulatorze zdolności kredytowej.
Oprocentowanie, marże i stopy NBP
| Wskaźnik | Wartość | Okres i źródło |
|---|---|---|
| Stopa referencyjna NBP | 3,75% | od 5.03.2026, bez zmian 7.10.2026, NBP |
| Średnie oprocentowanie nowych kredytów mieszkaniowych | 5,99% | VIII 2026, NBP |
| To samo w lipcu i rok wcześniej | 6,07% i 6,69% | VII 2026 i VIII 2025, NBP |
| Średnie oprocentowanie w I kwartale | 5,97% | I kw. 2026, NBP za AMRON-SARFiN |
| Średnia marża kredytu zmiennego | 1,82% | II kw. 2026, Centrum AMRON |
Oprocentowanie nowych kredytów jest o około 0,7 pkt proc. niższe niż rok temu, głównie dzięki obniżkom stóp w 2025 r. i na początku 2026 r. Od marca stopy stoją w miejscu, a po wzroście inflacji jesienią część ekonomistów dopuszcza podwyżkę. Najbliższe posiedzenia RPP odbędą się 3–4 listopada i 1–2 grudnia 2026 r. Historię i kalendarz opisujemy w artykule stopy procentowe NBP, a aktualne oferty banków na stronie oprocentowanie kredytów hipotecznych.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, ile wyniesie Twoja rata przy dzisiejszych stopach
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Stała czy zmienna stopa: co wybierają kredytobiorcy
W I kwartale 2026 r. kredyty z okresowo stałą stopą stanowiły 64,10% liczby i 63,11% wartości nowych kredytów (AMRON-SARFiN 1/2026). Materiały prasowe do raportu za II kwartał tej liczby nie podają, więc nie przytaczamy jej. Wysoki udział stałej stopy wynika z dwóch rzeczy: banki promują takie oferty, a przy stałej stopie na co najmniej 5 lat zdolność bywa wyższa, bo zasady Rekomendacji S pozwalają nie doliczać wtedy pełnego bufora. Za kilka lat część tych kredytobiorców stanie przed wyborem nowej stopy, co opisujemy w tekście koniec okresu stałej stopy. Porównanie obu wariantów znajdziesz w artykule stałe czy zmienne oprocentowanie.
Refinansowanie napędza statystyki
Część rekordu to nie nowe zakupy. W II kwartale 2026 r. kredyty refinansowe stanowiły ponad 26% nowej sprzedaży (AMRON-SARFiN), w I kwartale 28%, wobec 8% rok wcześniej. BIK szacuje, że refinansowania kredytów zaciągniętych przy wyższych stopach odpowiadają obecnie za prawie jedną trzecią nowej akcji kredytowej. Ludzie, którzy brali kredyty w latach 2022–2024 przy oprocentowaniu 8–9%, przenoszą je do banków z niższą marżą albo zamieniają stałą stopę na nową. Jeśli jesteś w tej grupie, sprawdź opłacalność w kalkulatorze refinansowania i w artykule refinansowanie kredytu hipotecznego.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Czy warto teraz brać kredyt hipoteczny? Stan na październik 2026
Stopa NBP 3,75%, WIBOR 3,89%, inflacja 4,1% i ceny mieszkań +6,3% r/r. Ile zmienia obniżka lub podwyżka stóp i czy czekanie na tańszy kredyt się opłaca.
Ten sam dział · 9 min
Stopy procentowe NBP 2026: historia, kalendarz RPP i wpływ na ratę
Stopa referencyjna NBP wynosi 3,75% od 5.03.2026. Wszystkie zmiany stóp od 2020 r., terminy posiedzeń RPP i ile zmienia ratę ruch o 0,25 pkt proc.
Po podpisaniu umowy · 8 min
Refinansowanie kredytu hipotecznego: kiedy się opłaca w 2026
Kiedy przeniesienie kredytu do innego banku się opłaca, ile kosztuje (wycena, hipoteka, prowizja), przykład liczbowy i proces krok po kroku.
Struktura: wkład, okres, portfel
- Wkład własny. Udział kredytów z LtV powyżej 80%, czyli z wkładem poniżej 20%, spadł w II kwartale do 24,47%. Rósł udział kredytów z LtV 30–50% i 50–80%, co pasuje do rosnącej roli refinansowania.
- Okres kredytu. Kredyty na 25–35 lat stanowiły 57,84% nowych umów w II kwartale, mniej niż wcześniej, a przybyło kredytów na 15–25 lat.
- Portfel. Na koniec II kwartału 2026 r. czynnych było 2,147 mln kredytów hipotecznych, a saldo zadłużenia z tytułu kredytów mieszkaniowych wyniosło 529,725 mld zł, o 5,84% więcej niż rok wcześniej (AMRON-SARFiN).
- Gotówka przy zakupie. NBP szacuje, że w II kwartale około 45% wartości zakupów nowych mieszkań sfinansowano środkami własnymi, wobec 58% w I kwartale. Kredyt odzyskuje więc rolę głównego źródła finansowania.
Popyt na kolejne miesiące
Indeks popytu BIK za wrzesień 2026 r. był o 17,2% wyższy niż rok wcześniej, a liczba wnioskujących wzrosła o 9,7% r/r i o 10,1% wobec sierpnia. Główny analityk Grupy BIK, dr hab. Waldemar Rogowski, ocenia, że fundamenty popytu pozostają relatywnie silne, ale w kolejnych miesiącach wzrost liczby wnioskujących będzie stopniowo zwalniał, głównie przez wysoką bazę z 2025 r.
Co z tego wynika dla kredytobiorcy
- Konkurencja banków jest duża, a średnia marża na poziomie około 1,8 pkt proc. zostawia miejsce na negocjacje. Warto porównać kilka ofert, a nie przyjmować pierwszej. Pomoże w tym porównanie banków.
- Banki są obciążone wnioskami, więc czas oczekiwania na decyzję bywa dłuższy niż w spokojniejszych okresach. Zaplanuj zapas w umowie przedwstępnej.
- Średnia nie jest celem. Kredyt 486,5 tys. zł to statystyka z dużych miast i refinansowań, nie miara tego, ile powinieneś pożyczyć.
- Liczby zmieniają się co miesiąc. Przy ważnej decyzji sprawdź najnowsze wydanie danych BIK i NBP albo zapytaj eksperta kredytowego z rankingu ekspertów, jak wyglądają aktualne oferty dla Twojego profilu.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Ile kredytów hipotecznych udzielono w 2026 roku?
Według BIK od stycznia do września 2026 r. banki i SKOK-i udzieliły kredytów mieszkaniowych za 116,4 mld zł, o 53% więcej niż rok wcześniej. Według raportu AMRON-SARFiN w pierwszym półroczu było to około 157 tys. kredytów na ponad 73 mld zł.
Jaka jest średnia kwota kredytu hipotecznego w 2026 roku?
We wrześniu 2026 r. średni kredyt mieszkaniowy wyniósł według BIK 486,5 tys. zł, o 8,3% więcej niż rok wcześniej. Według AMRON-SARFiN średnia w II kwartale wyniosła 475 652 zł.
Ile wynosi średnie oprocentowanie kredytów hipotecznych?
Według NBP średnie oprocentowanie nowych kredytów mieszkaniowych wyniosło w sierpniu 2026 r. 5,99%, wobec 6,07% w lipcu i 6,69% rok wcześniej. Stopa referencyjna NBP wynosi 3,75%.
Ile osób wybiera stałe oprocentowanie?
W I kwartale 2026 r. kredyty z okresowo stałą stopą stanowiły 64,10% liczby i 63,11% wartości nowych kredytów według raportu AMRON-SARFiN. Za II kwartał materiały prasowe raportu tej liczby nie podają.
Dlaczego rynek kredytów rośnie tak szybko?
Głównie przez niższe stopy procentowe niż w latach 2022–2024 i falę refinansowań. Według BIK refinansowania odpowiadają za prawie jedną trzecią nowej akcji kredytowej, a według AMRON-SARFiN za ponad 26% w II kwartale 2026 r.
Czy dane BIK, AMRON i NBP się zgadzają?
Kierunek jest ten sam, ale wartości się różnią, bo źródła mają inny zakres instytucji i inaczej traktują refinansowania i renegocjacje. Porównuj dynamikę w obrębie jednego źródła.
Ile kredytów mieszkaniowych będzie w całym 2026 roku?
BIK uznaje przekroczenie 150 mld zł za cały rok za wielce prawdopodobne. Autorzy raportu AMRON-SARFiN prognozują co najmniej 130 mld zł i liczbę kredytów wyższą niż rekordowe 256 tys. z 2021 r.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- BIK: dane o rynku kredytowym we wrześniu 2026 r. (26.10.2026)
- BIK: Indeks Popytu na Kredyty Mieszkaniowe we wrześniu 2026 r. (12.10.2026)
- ZBP: Raport AMRON-SARFiN 2/2026 (27.08.2026)
- Centrum AMRON: Raport AMRON-SARFiN 2/2026, rekordowa wartość akcji kredytowej
- ZBP: Raport AMRON-SARFiN 1/2026 (26.05.2026)
Pokaż wszystkie źródła (8)Zwiń listę źródeł
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.