
W skrócie
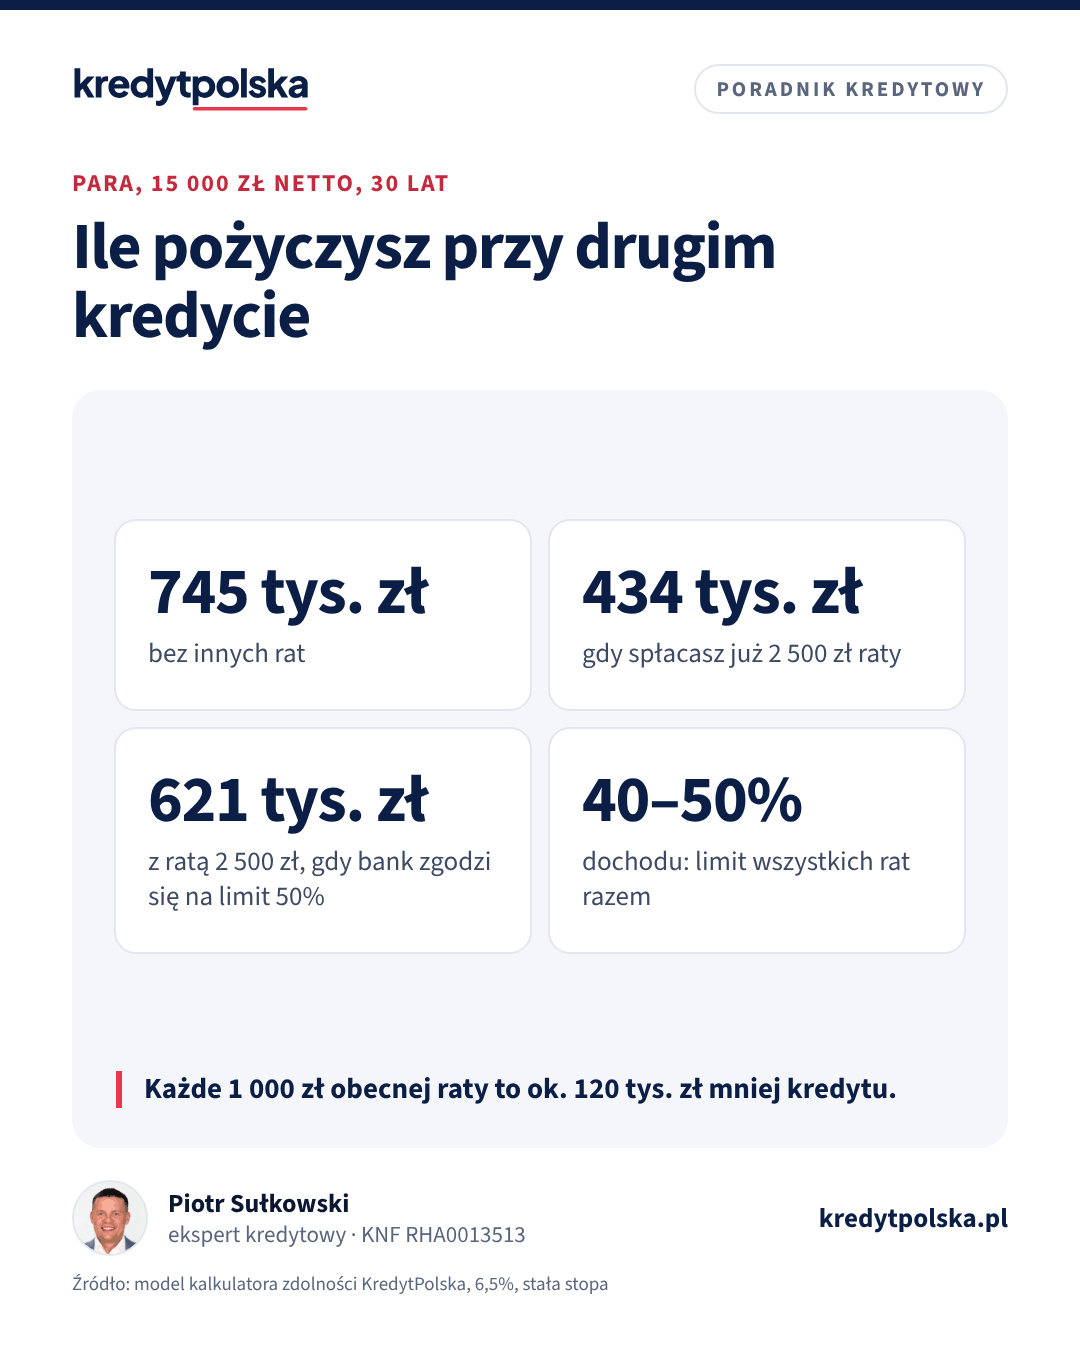
Tak, można mieć dwa kredyty hipoteczne jednocześnie. Bank odejmie ratę pierwszego kredytu od Twojej zdolności i sprawdzi, czy obie raty razem mieszczą się w limicie 40–50% dochodu. Przykład: para z 15 000 zł netto bez innych rat pożyczy około 745 tys. zł, a z ratą 2 500 zł już tylko około 434 tys. zł. Przy mieszkaniu na wynajem banki zwykle chcą wyższego wkładu i nie liczą przyszłego czynszu jako dochodu.
Drugi kredyt hipoteczny bierze się w kilku typowych sytuacjach: zakup mieszkania na wynajem, większe mieszkanie bez sprzedaży obecnego, mieszkanie dla dziecka albo budowa domu, gdy pierwsze mieszkanie jest jeszcze na kredycie. Prawo tego nie zabrania. Decyduje bank, a dokładniej Twoja zdolność do spłaty dwóch rat naraz.
Jak bank liczy zdolność przy dwóch kredytach
Rata pierwszego kredytu jest dla banku zwykłym zobowiązaniem. Odejmuje ją od dochodu przed policzeniem, ile jeszcze możesz pożyczyć. Wszystkie raty razem nie mogą przekroczyć limitu ustalonego przez bank zgodnie z Rekomendacją S KNF: zwykle 40% dochodu netto, a przy wyższych dochodach do 50%. Bank liczy też ratę nowego kredytu z buforem na wzrost stóp.
| Para, 15 000 zł netto, 30 lat | Limit rat 40% | Limit rat 50% |
|---|---|---|
| Bez innych kredytów | 745 000 zł | – |
| Rata pierwszego kredytu 2 500 zł | 434 000 zł | 621 000 zł |
Model kalkulatora zdolności KredytPolska: oprocentowanie 6,5%, stała stopa na 5 lat, koszty utrzymania 1 300 zł + 800 zł na drugą osobę. Wyliczenie poglądowe, każdy bank liczy po swojemu.
Swoją kwotę sprawdzisz w kalkulatorze zdolności: wpisz obecną ratę w polu „raty innych kredytów”.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,88%: średni WIBOR 3M z października 2026 plus średnia marża z raportu KredytPolska. Odsetki przez cały okres: 565 343 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 23 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3078 zł), oprocentowanie zmienne 5,88% (średni WIBOR 3M z października 2026: 3,88%, plus marża 2,00 p.p.), RRSO 6,15%, całkowity koszt kredytu 599 357 zł (odsetki 587 957 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 119 357 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4139 zł, czyli o 1062 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Koszty zakupu mieszkania · Kalkulator zdolności kredytowej
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, na jaki kredyt Cię stać i w którym banku
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Wkład własny przy drugim mieszkaniu
Zasady są te same co przy pierwszym kredycie: zwykle 20%, w części banków 10% z dodatkowym zabezpieczeniem. Przy mieszkaniu kupowanym na wynajem banki częściej wymagają wyższego wkładu i nie zawsze akceptują przyszły czynsz jako dochód, zanim nie zobaczą go w zeznaniu podatkowym. Programy z gwarancją BGK są tylko dla osób, które nie mają innego mieszkania. Więcej: kredyt na mieszkanie na wynajem.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 7 min
Kredyt na mieszkanie na wynajem: wkład, zdolność, zysk netto
Kredyt na mieszkanie pod wynajem: jaki wkład, czy bank liczy przyszły czynsz, ile realnie zarobisz po ryczałcie 8,5% i odsetkach. Rachunek na przykładzie.
Zdolność kredytowa i dochody · 8 min
Zdolność kredytowa: od czego zależy i jak ją zwiększyć
Jak banki liczą zdolność kredytową: dochód, bufor KNF, DSTI, koszty utrzymania i BIK. Dlaczego banki liczą różnie i 7 sposobów na wyższą kwotę.
Prawo i formalności · 7 min
Hipoteka łączna na mieszkaniu rodziców zamiast wkładu: ryzyka
Hipoteka na mieszkaniu rodziców zamiast wkładu własnego: jak działa hipoteka łączna, ile wynosi LTV, kiedy bank ją zwolni i jakie ryzyko bierze właściciel.
Jak zwiększyć szanse
- Nadpłać albo wydłuż pierwszy kredyt. Niższa rata pierwszego kredytu od razu podnosi zdolność. Nadpłata z obniżeniem raty działa szybko: kalkulator nadpłaty.
- Zabezpiecz drugi kredyt na pierwszym mieszkaniu. Jeśli w pierwszym mieszkaniu masz dużą część spłaconą, hipoteka łączna może zastąpić wkład własny.
- Wybierz stałą stopę na 5 lat. Bank liczy wtedy mniejszy bufor, więc zdolność wychodzi wyższa.
- Dołóż współkredytobiorcę z dochodem, jeśli to możliwe.
Na co uważać
- Dwie raty zmienne to podwójne ryzyko wzrostu stóp. Sprawdź, ile zapłacisz, gdy oprocentowanie wzrośnie o 2 p.p.
- Pusty lokal między najemcami nie płaci raty. Zostaw rezerwę na kilka miesięcy.
- Przy sprzedaży mieszkania przed upływem 5 lat możesz zapłacić podatek. Policzysz go w kalkulatorze podatku.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy można mieć dwa kredyty hipoteczne jednocześnie?
Tak. Prawo tego nie zabrania, a bank sprawdza tylko, czy udźwigniesz obie raty. Rata pierwszego kredytu zmniejsza zdolność na drugi.
Czy drugi kredyt może być w innym banku?
Tak. Nowy bank sprawdzi pierwszy kredyt w BIK i odejmie jego ratę od Twojej zdolności.
Czy bank liczy czynsz z wynajmu jako dochód?
Część banków tak, ale zwykle dopiero po udokumentowaniu go w zeznaniu podatkowym albo umowach najmu z kilku miesięcy. Przyszłego czynszu z mieszkania, które dopiero kupujesz, banki zazwyczaj nie liczą.
Czy przy drugim mieszkaniu dostanę kredyt z gwarancją BGK?
Nie. Programy z gwarancją wkładu i dopłatami są dla osób, które nie mają innego mieszkania lub domu.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- KNF: Rekomendacja S dotycząca dobrych praktyk w zakresie zarządzania ekspozycjami kredytowymi zabezpieczonymi hipotecznie
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.