W skrócie
Klienci ekspertów kredytowych przychodzą z trzech stron: z poleceń (dawni klienci, agenci nieruchomości, deweloperzy, księgowi), z wyszukiwania w Google i w asystentach AI oraz z treści, które ekspert publikuje. Polecenia dają klientów najszybciej, ale prawie każdy polecony klient i tak sprawdza eksperta w internecie przed telefonem. Dlatego pierwszy krok to porządny profil z wpisem KNF i opiniami, a dopiero potem reklama.
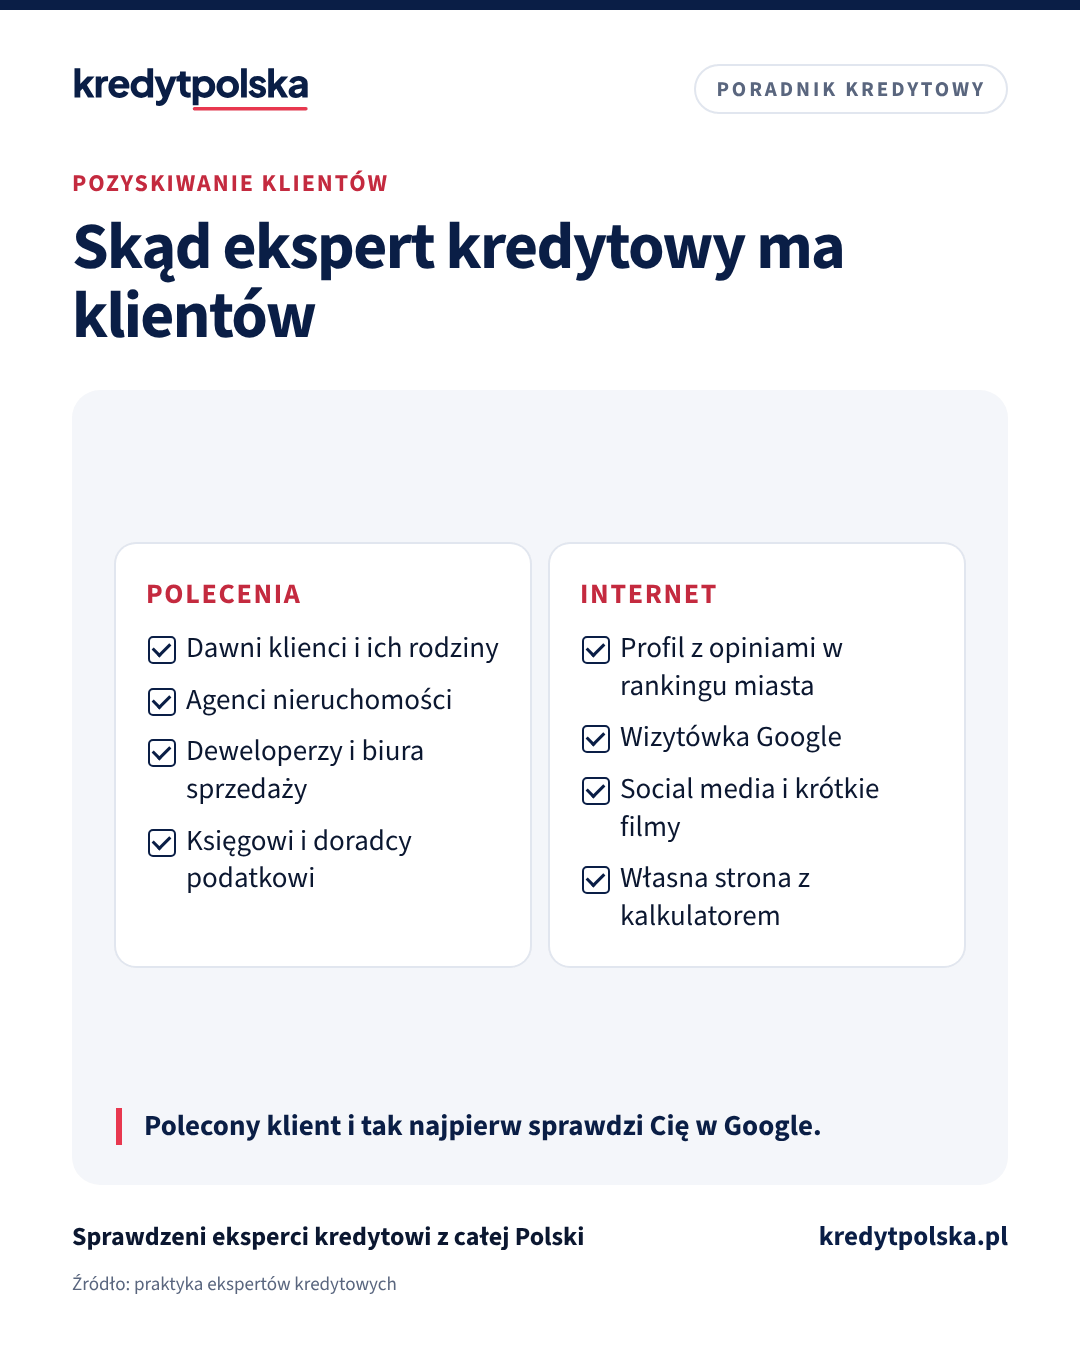
Każdy nowy ekspert kredytowy zadaje sobie to samo pytanie: skąd brać klientów, kiedy jeszcze nikt mnie nie zna. Doświadczeni eksperci mają z kolei inny problem: klienci przychodzą falami, raz jest ich za dużo, raz za mało. W obu przypadkach odpowiedź jest podobna. Trzeba mieć kilka źródeł klientów naraz i wiedzieć, ile czasu potrzebuje każde z nich, zanim zacznie działać. Poniżej opisujemy dziesięć źródeł, od najszybszych do tych, które pracują dopiero po kilku miesiącach.
Zanim zaczniesz szukać klientów: miejsce, w którym klient Cię sprawdzi
Najpierw rzecz, o której większość ekspertów myśli na końcu. Nawet klient z polecenia, zanim zadzwoni, wpisuje Twoje imię i nazwisko w Google albo pyta o Ciebie asystenta AI. Szuka trzech rzeczy: czy jesteś w rejestrze KNF, co piszą o Tobie inni klienci i jak się z Tobą skontaktować. Jeśli znajdzie tylko pusty profil w serwisie społecznościowym albo nic, część poleceń przepada, zanim się o nich dowiesz.
Dlatego zanim wydasz pierwszą złotówkę na reklamę, zadbaj o jedno miejsce, które pokazuje wpis KNF, opinie i kontakt. Może to być Twoja strona, wizytówka Google albo profil w rankingu ekspertów. Najlepiej wszystkie trzy, z tymi samymi danymi. Na KredytPolska profil ekspertów z rejestru KNF często już istnieje, z danymi z rejestru i opiniami Google. Wystarczy go przejąć za 0 zł i uzupełnić zdjęcie, opis i specjalizacje.
1. Dawni klienci i ich rodziny
Najtańsze i najszybsze źródło. Klient, któremu pomogłeś przejść przez kredyt, zna kolejne osoby w tej samej sytuacji: rodzeństwo, znajomych z pracy, sąsiadów. Problem w tym, że rzadko poleca sam z siebie. Trzeba mu to ułatwić: po wypłacie kredytu wyślij krótką wiadomość z podziękowaniem i linkiem, który można przekazać dalej, a po kilku miesiącach odezwij się z czymś przydatnym, np. informacją o zmianie stóp. Jak prowadzić taki kontakt, piszemy w artykule klient po wypłacie kredytu.
2. Agenci nieruchomości
Agent nieruchomości widzi kupującego wcześniej niż ktokolwiek inny, często zanim kupujący wie, ile może pożyczyć. Dobra współpraca z kilkoma agentami w mieście potrafi dać stały dopływ klientów. Warunek: agent musi mieć pewność, że jego klient zostanie dobrze obsłużony i że transakcja nie rozpadnie się przez kredyt. Szczegóły w artykule współpraca z agentami nieruchomości.
Narzędzia
Sprawdź na swoich liczbach
Narzędzie
Twój profil eksperta
Profil z wpisem KNF i opiniami Google już może być w rankingu Twojego miasta. Przejmij go za 0 zł i uzupełnij.
Narzędzie
Profil w każdej wersji
Zobacz, co widzi klient na profilu 0 zł, w PRO i z wyróżnieniem, zanim cokolwiek wybierzesz.
3. Deweloperzy i biura sprzedaży
Biuro sprzedaży dewelopera codziennie rozmawia z osobami, które pytają o finansowanie. Część deweloperów współpracuje na stałe z jednym lub kilkoma pośrednikami. Żeby wejść do takiego grona, trzeba znać inwestycję: harmonogram płatności, termin wpisu do księgi wieczystej, ewentualne programy rządowe i to, które banki finansują dany projekt bez problemu. Przyjdź z konkretem, np. zestawieniem rat dla typowych mieszkań w tej inwestycji.
4. Księgowi, doradcy podatkowi i radcy prawni
Przedsiębiorcy pytają księgowego, czy dostaną kredyt, zanim zapytają kogokolwiek innego. Księgowy, który wie, do kogo odesłać klienta na działalności, chętnie to robi, bo sam nie chce udzielać takich porad. Podobnie radcy prawni przy rozwodach i podziale majątku, gdzie często potrzebny jest kredyt na spłatę byłego małżonka.
5. Pracodawcy i działy kadr
Bezpłatne spotkanie dla pracowników firmy o tym, jak przygotować się do kredytu, to dla działu kadr gotowy benefit. Dla Ciebie to kilkanaście osób, które poznały Cię osobiście. Zadbaj, żeby spotkanie było edukacyjne, a nie sprzedażowe, i żeby po nim każdy wiedział, gdzie Cię znaleźć.
Twój profil w KredytPolska
Klient sprawdzi Cię, zanim zadzwoni
Profil eksperta 0 zł
Niech klient trafia na Ciebie, nie na pustą wizytówkę
Twój wpis KNF i opinie Google mogą już być w rankingu Twojego miasta. Przejmij profil za 0 zł, dodaj zdjęcie, opis i specjalizacje, a klient zobaczy Ciebie, zanim zadzwoni.
6. Profil w rankingu ekspertów
Klienci, którzy szukają eksperta w swoim mieście, często trafiają na rankingi. Na KredytPolska ranking każdego miasta pokazuje ekspertów z wpisem KNF i z opiniami klientów, a kolejność ustalają opinie, nie opłaty. Płatne wyróżnienia są oznaczone jako „Promowane” i nie zmieniają wyniku. Profil, który uzupełnisz, pokazuje klientowi zdjęcie, opis i specjalizacje zamiast samego numeru z rejestru. W pakiecie PRO klient dzwoni prosto do Ciebie, bez formularza pośredniego. Jak klient czyta takie rankingi, wyjaśniamy w tekście jak czytać ranking ekspertów.
7. Wizytówka Google
Wizytówka w Mapach Google pojawia się, gdy ktoś wpisze „ekspert kredytowy” z nazwą miasta. Jest bezpłatna, ale wymaga regularnych opinii i aktualnych danych. Jak ją założyć i prowadzić, opisujemy w artykule wizytówka Google eksperta kredytowego.
8. Social media i krótkie filmy
Treści w social mediach działają wolniej, ale budują rozpoznawalność, której nie da się kupić reklamą. Najlepiej sprawdzają się krótkie, konkretne odpowiedzi na pytania klientów: ile trzeba zarabiać na kredyt, co zmienia decyzja RPP, jakie dokumenty przygotować. Pamiętaj o zasadach reklamy kredytu, gdy podajesz liczby. Co publikować, piszemy w artykule social media eksperta kredytowego.
Czytaj dalej
Następne pytania w tym temacie
Eksperci kredytowi · 8 min
Ile zarabia doradca kredytowy i jak nim zostać: egzamin KNF
Jak zostać ekspertem kredytowym: agent czy pośrednik, egzamin KNF (50 pytań, 35 do zaliczenia), wpis do rejestru, OC, szkolenia i od czego zależą zarobki.
Ten sam dział · 4 min
Współpraca z agentami nieruchomości: jak ekspert kredytowy buduje polecenia
Jak ekspert kredytowy nawiązuje współpracę z agentami nieruchomości i deweloperami: co agent zyskuje, jak zacząć rozmowę, jak informować o postępach i na co uważać przy wynagrodzeniu za polecenie.
Ten sam dział · 4 min
Wizytówka Google eksperta kredytowego: jak ją założyć i prowadzić
Jak ekspert kredytowy zakłada i prowadzi Profil Firmy w Google: kategoria, adres przy pracy mobilnej, opis, zdjęcia, opinie, posty i spójne dane z profilem w rankingu i na stronie.
9. Własna strona z treściami
Własna strona daje kontrolę, ale bez treści i bez linków z innych miejsc długo nie pojawia się w Google. Jeśli ją masz, dodaj do niej coś, co zatrzyma klienta: kalkulator raty, listę dokumentów, opinie. Kalkulator raty na Twoją stronę możesz wkleić bezpłatnie, z przykładem reprezentatywnym i linkiem do Twojego profilu z opiniami.
10. Odpowiedzi na pytania klientów
Klienci zadają pytania w grupach mieszkaniowych, na forach i w serwisach pytań i odpowiedzi. Rzeczowa odpowiedź podpisana imieniem i nazwiskiem buduje zaufanie lepiej niż reklama. Na KredytPolska eksperci z profilem odpowiadają na pytania czytelników, a każda odpowiedź prowadzi do profilu autora.
Co działa szybko, a co po miesiącach
| Źródło | Pierwsi klienci | Koszt |
|---|---|---|
| Dawni klienci i rodziny | od razu | czas |
| Agenci nieruchomości, deweloperzy | tygodnie | czas, spotkania |
| Księgowi, kadry, prawnicy | tygodnie do miesięcy | czas |
| Profil w rankingu, wizytówka Google | gdy przybywa opinii | od 0 zł |
| Social media, strona, odpowiedzi | miesiące | czas, regularność |
Dobry plan na pierwszy kwartał to dwa źródła szybkie, np. dawni klienci i dwóch agentów nieruchomości, oraz jedno długie, np. regularne posty albo odpowiedzi na pytania. Wszystkie trzy prowadzą do tego samego miejsca z opiniami i wpisem KNF.
Czego unikać
- Kupowania baz kontaktów. Dzwonienie albo pisanie do osób, które nie zgodziły się na kontakt, narusza przepisy o ochronie danych i o komunikacji elektronicznej.
- Obietnic „kredyt dla każdego”. Reklama kredytu nie może wprowadzać w błąd co do jego dostępności.
- Kupowania opinii. Fałszywe opinie są zakazane i łatwo je wykryć. Lepsza jest prośba do prawdziwych klientów, o czym piszemy w artykule jak prosić klientów o opinie.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Skąd ekspert kredytowy bierze pierwszych klientów?
Najszybciej z poleceń: od znajomych, dawnych klientów z poprzedniej pracy, agentów nieruchomości i biur sprzedaży deweloperów. Równolegle warto uzupełnić profil z wpisem KNF i opiniami, bo polecony klient sprawdza eksperta w internecie przed telefonem.
Czy warto płacić za leady kredytowe?
To zależy od jakości. Kontakt kupiony od firmy, która sprzedaje go kilku ekspertom naraz, często kończy się wyścigiem cenowym. Klient, który sam wybrał Cię po opiniach, rozmawia inaczej niż klient z listy.
Ile czasu trzeba, żeby klienci przychodzili z internetu?
Zwykle kilka miesięcy regularnej pracy: opinie, aktualny profil, wizytówka Google i treści. Polecenia od ludzi działają szybciej, dlatego na początek warto łączyć oba źródła.
Czy agent może sam prowadzić reklamę?
Tak, ale w reklamie kredytu musi przestrzegać przepisów ustawy o kredycie hipotecznym, m.in. podać zakres umocowania i informacje wymagane przy podawaniu kosztów. Warto też uzgodnić zasady z pośrednikiem, dla którego pracujesz.
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami
- KNF: Rejestr pośredników kredytu hipotecznego i agentów
- Ustawa z 23 sierpnia 2007 r. o przeciwdziałaniu nieuczciwym praktykom rynkowym
- Ustawa z 12 lipca 2024 r. Prawo komunikacji elektronicznej
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Napisz do redakcji, uzupełnimy artykuł.
Czytaj też
Dla ekspertów kredytowych · 5 min
Pierwsza rozmowa z klientem: plan konsultacji dla eksperta kredytowego
Jak poprowadzić pierwszą rozmowę z klientem kredytu hipotecznego: przygotowanie, pytania, informacje, które musisz przekazać przed usługą, podsumowanie na piśmie i najczęstsze błędy.
Dla ekspertów kredytowych · 4 min
Jak prosić klientów o opinie: poradnik dla eksperta kredytowego
Kiedy i jak poprosić klienta o opinię po kredycie hipotecznym, co napisać w wiadomości, gdzie zbierać opinie i czego zabrania prawo: fałszywe opinie, nagrody za oceny, wybiórcze prośby.
Dla ekspertów kredytowych · 4 min
Klient po wypłacie kredytu: jak utrzymać kontakt i dostawać polecenia
Jak ekspert kredytowy utrzymuje kontakt z klientem po wypłacie kredytu: kalendarz kontaktów, koniec okresu stałej stopy, refinansowanie, zgody na wiadomości i prośba o polecenie.
Dla ekspertów kredytowych · 4 min
Social media eksperta kredytowego: co publikować, żeby klienci pisali
Co publikować jako ekspert kredytowy na Facebooku, Instagramie, LinkedInie i w krótkich filmach: tematy, kalendarz, formaty, czego unikać i jak nie złamać zasad reklamy kredytu.