W skrócie
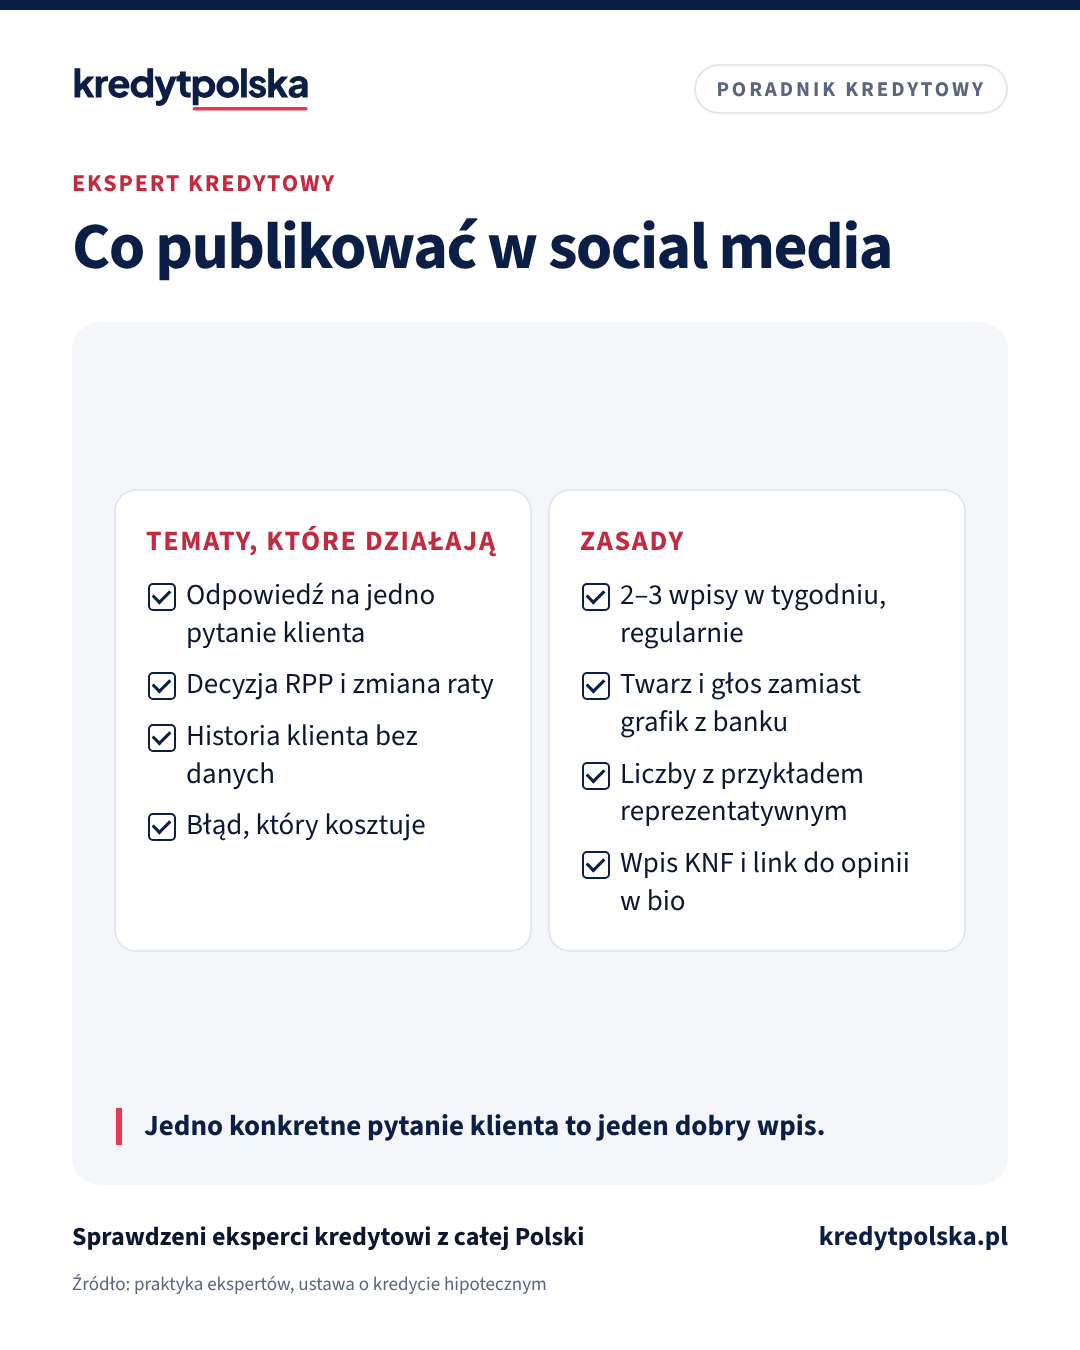
W social mediach ekspert kredytowy wygrywa konkretem: odpowiedziami na pytania, które klienci zadają na pierwszej rozmowie, komentarzem do decyzji RPP z kwotą raty i historiami klientów bez ich danych. Wystarczą dwa, trzy wpisy w tygodniu, ale regularnie. Gdy podajesz oprocentowanie albo ratę, wpis staje się reklamą kredytu i musi spełniać wymogi ustawy o kredycie hipotecznym.
Klient, który zobaczy ekspertów w social mediach kilka razy, zanim zacznie szukać kredytu, zapamięta tego, kto mówił do niego zrozumiale. Nie trzeba być influencerem ani mieć studia nagraniowego. Wystarczy regularnie odpowiadać na pytania, które i tak słyszysz codziennie. Poniżej opisujemy, co publikować, jak często i czego unikać.
Gdzie publikować
- Facebook. Lokalne grupy mieszkaniowe, grupy osiedli i Twoja strona. Dobre miejsce na dłuższe odpowiedzi i informacje dla Twojego miasta.
- Instagram. Krótkie filmy i relacje, karuzele z kilkoma slajdami. Działa, gdy pokazujesz twarz.
- LinkedIn. Klienci na etatach w dużych firmach, przedsiębiorcy, partnerzy biznesowi, np. agenci nieruchomości i księgowi.
- Krótkie filmy na TikToku, w Reels i YouTube Shorts. Najszybciej budują rozpoznawalność, wymagają regularności.
Lepiej prowadzić dobrze jedno, dwa miejsca niż pięć zaniedbanych.
Narzędzia
Sprawdź na swoich liczbach
Narzędzie
Twój profil eksperta
Profil z wpisem KNF i opiniami Google już może być w rankingu Twojego miasta. Przejmij go za 0 zł i uzupełnij.
Narzędzie
Profil w każdej wersji
Zobacz, co widzi klient na profilu 0 zł, w PRO i z wyróżnieniem, zanim cokolwiek wybierzesz.
Tematy, które klienci czytają
Odpowiedź na jedno pytanie. Zapisuj pytania, które słyszysz na rozmowach: czy z umową na okres próbny dostanę kredyt, ile trzeba mieć wkładu, czy 800 plus liczy się do dochodu. Każde pytanie to jeden wpis albo jeden film. Odpowiedź w trzech zdaniach i jedno zdanie, kiedy warto zapytać eksperta.
Decyzja RPP i zmiana raty. Po każdym posiedzeniu RPP klienci z kredytem zmiennym chcą wiedzieć, ile zmieni się ich rata. Wpis z konkretnym przykładem, np. dla kredytu 400 tysięcy na 25 lat, czyta się lepiej niż komentarz ogólny. W pakiecie PRO na KredytPolska dostajesz gotowe grafiki po decyzji RPP w formacie posta i relacji, z Twoim zdjęciem, imieniem i wpisem KNF.
Historie klientów. „Para z dzieckiem, jedno na działalności od 10 miesięcy, dwa banki odmówiły, trzeci przyznał kredyt, bo…” To najmocniejszy format, pod warunkiem że nie da się rozpoznać klienta. Bez imion, miast, kwot co do złotówki, a najlepiej za zgodą klienta.
Błędy, które kosztują. Rata zamiast RRSO, nowa karta kredytowa przed wnioskiem, zadatek bez warunku kredytu. Klienci chętnie czytają, czego unikać.
Dane rynku. Ceny mieszkań w Twoim mieście, ile trzeba zarabiać na kredyt, zmiany WIBOR. Pisz zawsze, skąd jest liczba i z jakiego dnia.
Twój profil w KredytPolska
Klient sprawdzi Cię, zanim zadzwoni
Profil eksperta 0 zł
Niech klient trafia na Ciebie, nie na pustą wizytówkę
Twój wpis KNF i opinie Google mogą już być w rankingu Twojego miasta. Przejmij profil za 0 zł, dodaj zdjęcie, opis i specjalizacje, a klient zobaczy Ciebie, zanim zadzwoni.
Kalendarz na miesiąc
| Tydzień | Wpis 1 | Wpis 2 |
|---|---|---|
| 1 | Pytanie klienta | Dane rynku w Twoim mieście |
| 2 | Decyzja RPP i rata | Historia klienta |
| 3 | Błąd, który kosztuje | Pytanie klienta |
| 4 | Dokumenty do kredytu | Opinia klienta z podziękowaniem |
Liczby w poście to reklama kredytu
To najważniejsza zasada. Jeśli we wpisie podajesz oprocentowanie, ratę albo inne liczby dotyczące kosztu kredytu, wpis jest reklamą w rozumieniu ustawy o kredycie hipotecznym. Taka reklama musi podać zwięźle m.in. RRSO, rodzaj oprocentowania, całkowitą kwotę kredytu i kwotę do zapłaty, na przykładzie reprezentatywnym. Pośrednik i agent podają też zakres swojego umocowania. Szczegóły opisujemy w artykule zasady reklamy kredytu dla pośrednika. Bezpieczny wzorzec na co dzień: przykład z założeniami, link do pełnych informacji i ogólne sformułowanie zamiast obietnicy „najniższa rata w mieście”.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 4 min
Reklama kredytu hipotecznego: zasady dla pośrednika i agenta
Zasady reklamy kredytu hipotecznego dla pośrednika i agenta według ustawy o kredycie hipotecznym: kiedy post jest reklamą, co musi zawierać, przykład reprezentatywny, umocowanie i najczęstsze błędy.
Ten sam dział · 6 min
Jak zdobyć klientów jako ekspert kredytowy: 10 źródeł od A do Z
Skąd ekspert kredytowy bierze klientów: polecenia, agenci nieruchomości, deweloperzy, Google, profil w rankingu, social media i pracodawcy. Co działa od pierwszego tygodnia, a co po roku.
Ten sam dział · 4 min
Wizytówka Google eksperta kredytowego: jak ją założyć i prowadzić
Jak ekspert kredytowy zakłada i prowadzi Profil Firmy w Google: kategoria, adres przy pracy mobilnej, opis, zdjęcia, opinie, posty i spójne dane z profilem w rankingu i na stronie.
Profil, do którego prowadzą wpisy
Każdy wpis kończy się pytaniem klienta: kim jest ten ekspert i czy mogę mu zaufać. W opisie profilu podaj imię i nazwisko, numer wpisu KNF i link do miejsca z opiniami. Profil eksperta na KredytPolska nadaje się do linku w bio: pokazuje wpis KNF, opinie z Google i, w pakiecie PRO, Twój numer, stronę www i do pięciu profili social media. Możesz też dodać na profilu do sześciu filmów z YouTube, Instagrama albo TikToka, żeby klient, który trafi na Ciebie z Google, zobaczył, jak mówisz.
Czego unikać
- Grafik banków bez komentarza. Klient nie wie, czym różnisz się od banku.
- Obietnic „kredyt bez zdolności”, „gwarantowana decyzja”.
- Danych klientów, zdjęć umów i dokumentów, nawet zamazanych.
- Kopiowania cudzych treści i grafik bez zgody.
- Długiej przerwy po intensywnym starcie. Regularność jest ważniejsza niż liczba wpisów.
Marketing i social media
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Jak często ekspert kredytowy powinien publikować?
Dwa, trzy wpisy w tygodniu w jednym lub dwóch miejscach wystarczą, jeśli są regularne. Lepiej mniej, ale co tydzień, niż dużo przez miesiąc i potem przerwa.
Czy mogę podać oprocentowanie w poście?
Tak, ale wtedy wpis jest reklamą kredytu i musi zawierać informacje wymagane przez ustawę o kredycie hipotecznym, m.in. RRSO i przykład reprezentatywny, oraz zakres Twojego umocowania.
Czy mogę opisywać historie klientów?
Tak, jeśli klienta nie da się rozpoznać, a najlepiej za jego zgodą. Bez imion, miast, dokładnych kwot i zdjęć dokumentów.
Co wpisać w bio profilu?
Imię i nazwisko, numer wpisu w rejestrze KNF, miasto i link do miejsca, w którym klient zobaczy Twoje opinie i kontakt.
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami
- KNF: Rejestr pośredników kredytu hipotecznego i agentów
- Rozporządzenie (UE) 2016/679 (RODO)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Napisz do redakcji, uzupełnimy artykuł.
Czytaj też
Dla ekspertów kredytowych · 5 min
Pierwsza rozmowa z klientem: plan konsultacji dla eksperta kredytowego
Jak poprowadzić pierwszą rozmowę z klientem kredytu hipotecznego: przygotowanie, pytania, informacje, które musisz przekazać przed usługą, podsumowanie na piśmie i najczęstsze błędy.
Dla ekspertów kredytowych · 4 min
Jak prosić klientów o opinie: poradnik dla eksperta kredytowego
Kiedy i jak poprosić klienta o opinię po kredycie hipotecznym, co napisać w wiadomości, gdzie zbierać opinie i czego zabrania prawo: fałszywe opinie, nagrody za oceny, wybiórcze prośby.
Dla ekspertów kredytowych · 4 min
Współpraca z agentami nieruchomości: jak ekspert kredytowy buduje polecenia
Jak ekspert kredytowy nawiązuje współpracę z agentami nieruchomości i deweloperami: co agent zyskuje, jak zacząć rozmowę, jak informować o postępach i na co uważać przy wynagrodzeniu za polecenie.
Dla ekspertów kredytowych · 4 min
Klient po wypłacie kredytu: jak utrzymać kontakt i dostawać polecenia
Jak ekspert kredytowy utrzymuje kontakt z klientem po wypłacie kredytu: kalendarz kontaktów, koniec okresu stałej stopy, refinansowanie, zgody na wiadomości i prośba o polecenie.