W skrócie
Po wypłacie kredytu klient zostaje z bankiem na 25–30 lat, a ekspert zwykle znika. Tymczasem w tym czasie zdarzy się kilka momentów, w których klient potrzebuje pomocy: zmiana stóp, koniec okresu stałej stopy, refinansowanie, nadpłata, kolejny zakup. Ekspert, który odezwie się z konkretem w takim momencie, dostaje kolejną sprawę i polecenia. Wiadomości marketingowe wymagają zgody klienta.
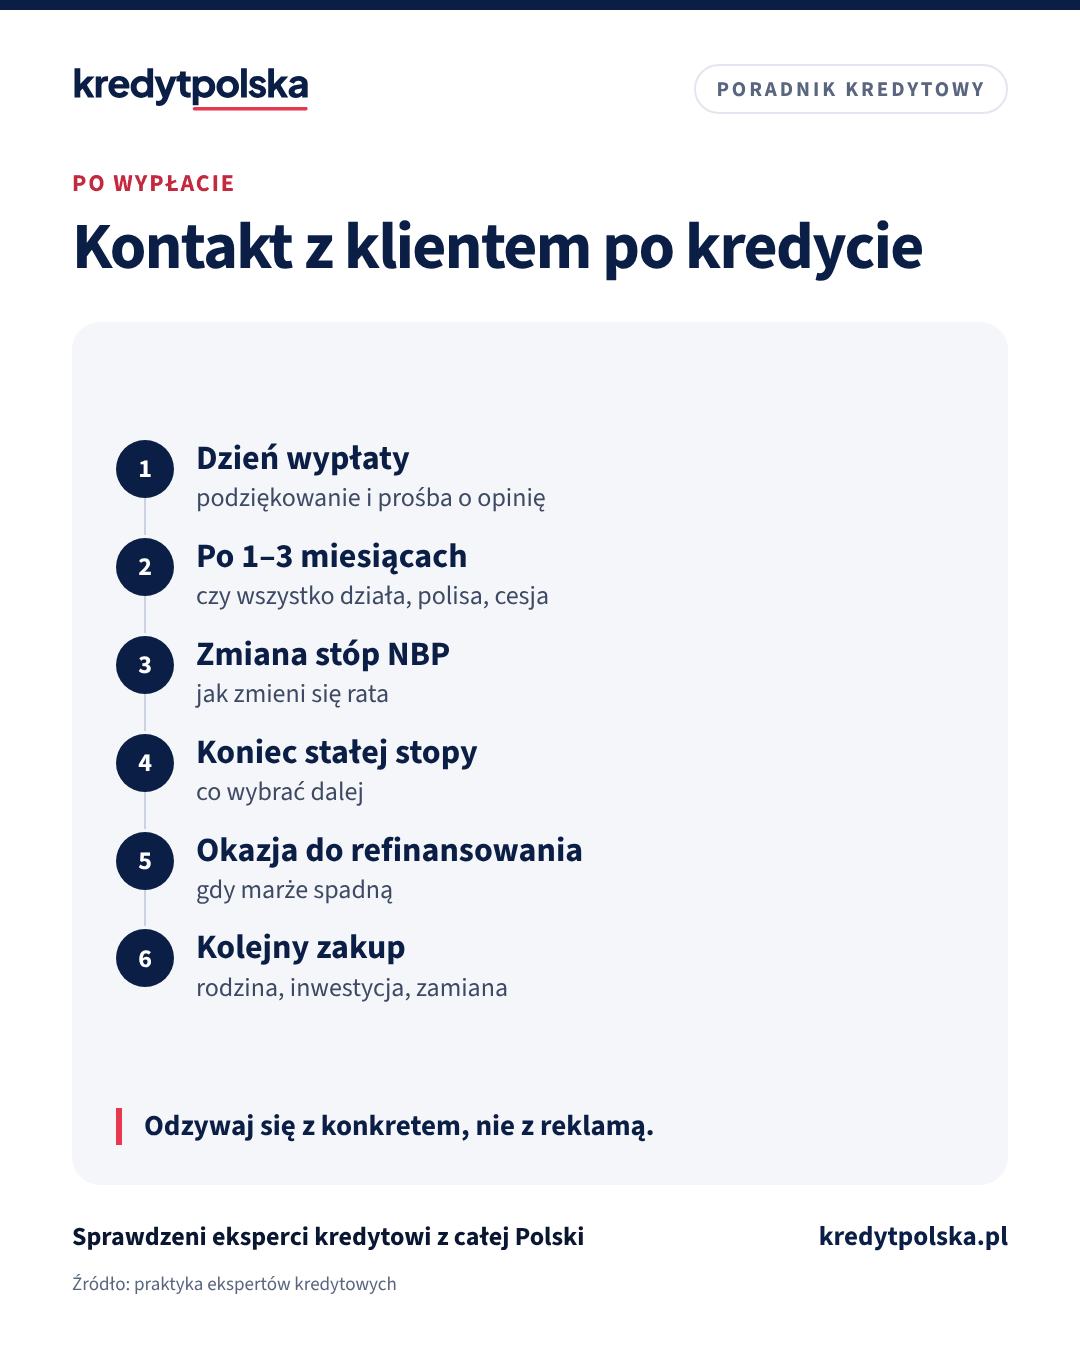
Większość ekspertów kredytowych kończy kontakt z klientem w dniu wypłaty kredytu. To zrozumiałe, bo czekają kolejne sprawy. Tyle że klient po wypłacie to najlepsze źródło następnych klientów: zna Cię, ufa Ci i ma wokół siebie ludzi w podobnej sytuacji. Poniżej opisujemy, jak utrzymać ten kontakt bez nachalności.
Dzień wypłaty: podziękowanie i opinia
Krótka wiadomość z gratulacjami, podsumowaniem najważniejszych dat (pierwsza rata, koniec okresu stałej stopy, termin cesji polisy, jeśli bank jej wymaga) i prośbą o opinię. Taka wiadomość ma wartość dla klienta, bo zbiera w jednym miejscu daty, o których łatwo zapomnieć. Jak poprosić o opinię, opisujemy w artykule jak prosić klientów o opinie.
Narzędzia
Sprawdź na swoich liczbach
Narzędzie
Twój profil eksperta
Profil z wpisem KNF i opiniami Google już może być w rankingu Twojego miasta. Przejmij go za 0 zł i uzupełnij.
Narzędzie
Profil w każdej wersji
Zobacz, co widzi klient na profilu 0 zł, w PRO i z wyróżnieniem, zanim cokolwiek wybierzesz.
Kalendarz kontaktów na kolejne lata
Zapisz przy każdym kliencie kilka dat, w których warto się odezwać:
- 1–3 miesiące po wypłacie. Czy pierwsze raty przeszły bez problemu, czy bank potwierdził cesję polisy i obniżkę marży po wpisie hipoteki.
- Decyzje RPP. Przy kredycie ze zmienną stopą klient chce wiedzieć, ile zmieni się jego rata. Odpowiedź z konkretną kwotą to najlepszy powód do kontaktu.
- Koniec okresu stałej stopy. Klient musi zdecydować, co dalej, a bank przedstawi mu propozycję. To moment, w którym porównanie ofert ma największą wartość. Klientom opisujemy go w artykule koniec okresu stałej stopy.
- Spadek marż na rynku. Jeśli nowe kredyty mają wyraźnie niższe marże niż kredyt klienta, refinansowanie może się opłacić.
- Rocznica zakupu. Dobry moment, żeby zapytać, czy ktoś z rodziny albo znajomych szuka kredytu.
Z czym się odzywać
Wiadomość po kredycie ma sens tylko wtedy, gdy jest konkretna dla klienta. „Mamy nowe oferty” to reklama. „Po dzisiejszej decyzji RPP rata Pana kredytu spadnie od przyszłego okresu odsetkowego o około 80 zł” to informacja, za którą klient jest wdzięczny. Liczby do takich wiadomości znajdziesz na stronach oprocentowanie kredytów hipotecznych i rata po decyzji RPP.
Twój profil w KredytPolska
Klient sprawdzi Cię, zanim zadzwoni
Profil eksperta 0 zł
Niech klient trafia na Ciebie, nie na pustą wizytówkę
Twój wpis KNF i opinie Google mogą już być w rankingu Twojego miasta. Przejmij profil za 0 zł, dodaj zdjęcie, opis i specjalizacje, a klient zobaczy Ciebie, zanim zadzwoni.
Zgody: kiedy możesz pisać do klienta
Informacje o trwającej usłudze, np. o terminach z umowy, możesz przekazywać w ramach współpracy. Wiadomości o charakterze marketingowym, np. propozycja refinansowania albo zaproszenie do kolejnej usługi, wysyłane mailem albo SMS-em, wymagają uprzedniej zgody klienta. Wynika to z przepisów Prawa komunikacji elektronicznej, a przetwarzanie danych w tym celu musi mieć też podstawę w RODO. Najprościej zapytać o zgodę jeszcze w trakcie współpracy, osobnym, jasnym pytaniem, i zapisać odpowiedź. Klient, który się zgodzi, musi mieć łatwą możliwość wycofania zgody.
Jak poprosić o polecenie
Klienci polecają chętnie, ale rzadko z własnej inicjatywy. Pomaga jasne zdanie na koniec sprawy: „Jeśli ktoś z Pani znajomych będzie szukał kredytu, chętnie pomogę. Wystarczy przekazać ten link.” Link powinien prowadzić do miejsca, w którym polecony klient zobaczy Twoje opinie i wpis KNF. Polecony klient i tak sprawdzi Cię, zanim zadzwoni.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 4 min
Jak prosić klientów o opinie: poradnik dla eksperta kredytowego
Kiedy i jak poprosić klienta o opinię po kredycie hipotecznym, co napisać w wiadomości, gdzie zbierać opinie i czego zabrania prawo: fałszywe opinie, nagrody za oceny, wybiórcze prośby.
Ten sam dział · 6 min
Jak zdobyć klientów jako ekspert kredytowy: 10 źródeł od A do Z
Skąd ekspert kredytowy bierze klientów: polecenia, agenci nieruchomości, deweloperzy, Google, profil w rankingu, social media i pracodawcy. Co działa od pierwszego tygodnia, a co po roku.
Po podpisaniu umowy · 9 min
Koniec okresu stałej stopy: co zrobić po 5 latach kredytu
Kończy się stałe oprocentowanie kredytu hipotecznego? Co musi zrobić bank, co się stanie bez Twojej decyzji i jak porównać nową stałą, zmienną i refinansowanie.
Jak KredytPolska pomaga w kontakcie z klientami
Część tej pracy da się uprościć. Profil eksperta na KredytPolska pokazuje polecanym klientom Twoje opinie i wpis KNF w jednym miejscu. W pakiecie PRO link do profilu wita klienta po imieniu, a klient jednym kliknięciem zapisuje Twój kontakt w telefonie, więc po latach nadal wie, do kogo zadzwonić. Dla klientów, którzy chcą sami pilnować raty, mamy bezpłatne narzędzia, które możesz polecić, np. mój kredyt z aktualną ratą po zmianie WIBOR i kalkulator refinansowania.
Czego unikać
- Masowych wiadomości do wszystkich klientów z tą samą treścią.
- Pisania częściej niż wtedy, gdy masz konkret.
- Wiadomości marketingowych bez zgody klienta.
- Namawiania do refinansowania, które po kosztach się nie opłaca.
Klienci i polecenia
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy mogę wysyłać klientom newsletter po zakończeniu kredytu?
Tylko za ich uprzednią zgodą na otrzymywanie informacji handlowych drogą elektroniczną. Zapytaj o nią w trakcie współpracy osobnym pytaniem i daj łatwą możliwość wypisania się.
Kiedy najlepiej odezwać się do klienta po wypłacie?
Gdy masz konkret dla niego: po decyzji RPP przy zmiennej stopie, przed końcem okresu stałej stopy, gdy marże na rynku wyraźnie spadną, albo w rocznicę zakupu z pytaniem o polecenie.
Jak prosić klienta o polecenie?
Wprost i krótko, na koniec sprawy, z jednym linkiem do miejsca z Twoimi opiniami i wpisem KNF, który klient może przekazać dalej.
Czy warto proponować klientowi refinansowanie?
Tylko wtedy, gdy po wszystkich kosztach się opłaca. Policz to razem z klientem, np. w kalkulatorze refinansowania. Propozycja, która się nie opłaca, kosztuje Cię zaufanie.
Źródła
- Ustawa z 12 lipca 2024 r. Prawo komunikacji elektronicznej
- Rozporządzenie (UE) 2016/679 (RODO)
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Napisz do redakcji, uzupełnimy artykuł.
Czytaj też
Dla ekspertów kredytowych · 5 min
Pierwsza rozmowa z klientem: plan konsultacji dla eksperta kredytowego
Jak poprowadzić pierwszą rozmowę z klientem kredytu hipotecznego: przygotowanie, pytania, informacje, które musisz przekazać przed usługą, podsumowanie na piśmie i najczęstsze błędy.
Dla ekspertów kredytowych · 4 min
Współpraca z agentami nieruchomości: jak ekspert kredytowy buduje polecenia
Jak ekspert kredytowy nawiązuje współpracę z agentami nieruchomości i deweloperami: co agent zyskuje, jak zacząć rozmowę, jak informować o postępach i na co uważać przy wynagrodzeniu za polecenie.
Dla ekspertów kredytowych · 4 min
Social media eksperta kredytowego: co publikować, żeby klienci pisali
Co publikować jako ekspert kredytowy na Facebooku, Instagramie, LinkedInie i w krótkich filmach: tematy, kalendarz, formaty, czego unikać i jak nie złamać zasad reklamy kredytu.
Dla ekspertów kredytowych · 4 min
Reklama kredytu hipotecznego: zasady dla pośrednika i agenta
Zasady reklamy kredytu hipotecznego dla pośrednika i agenta według ustawy o kredycie hipotecznym: kiedy post jest reklamą, co musi zawierać, przykład reprezentatywny, umocowanie i najczęstsze błędy.