W skrócie
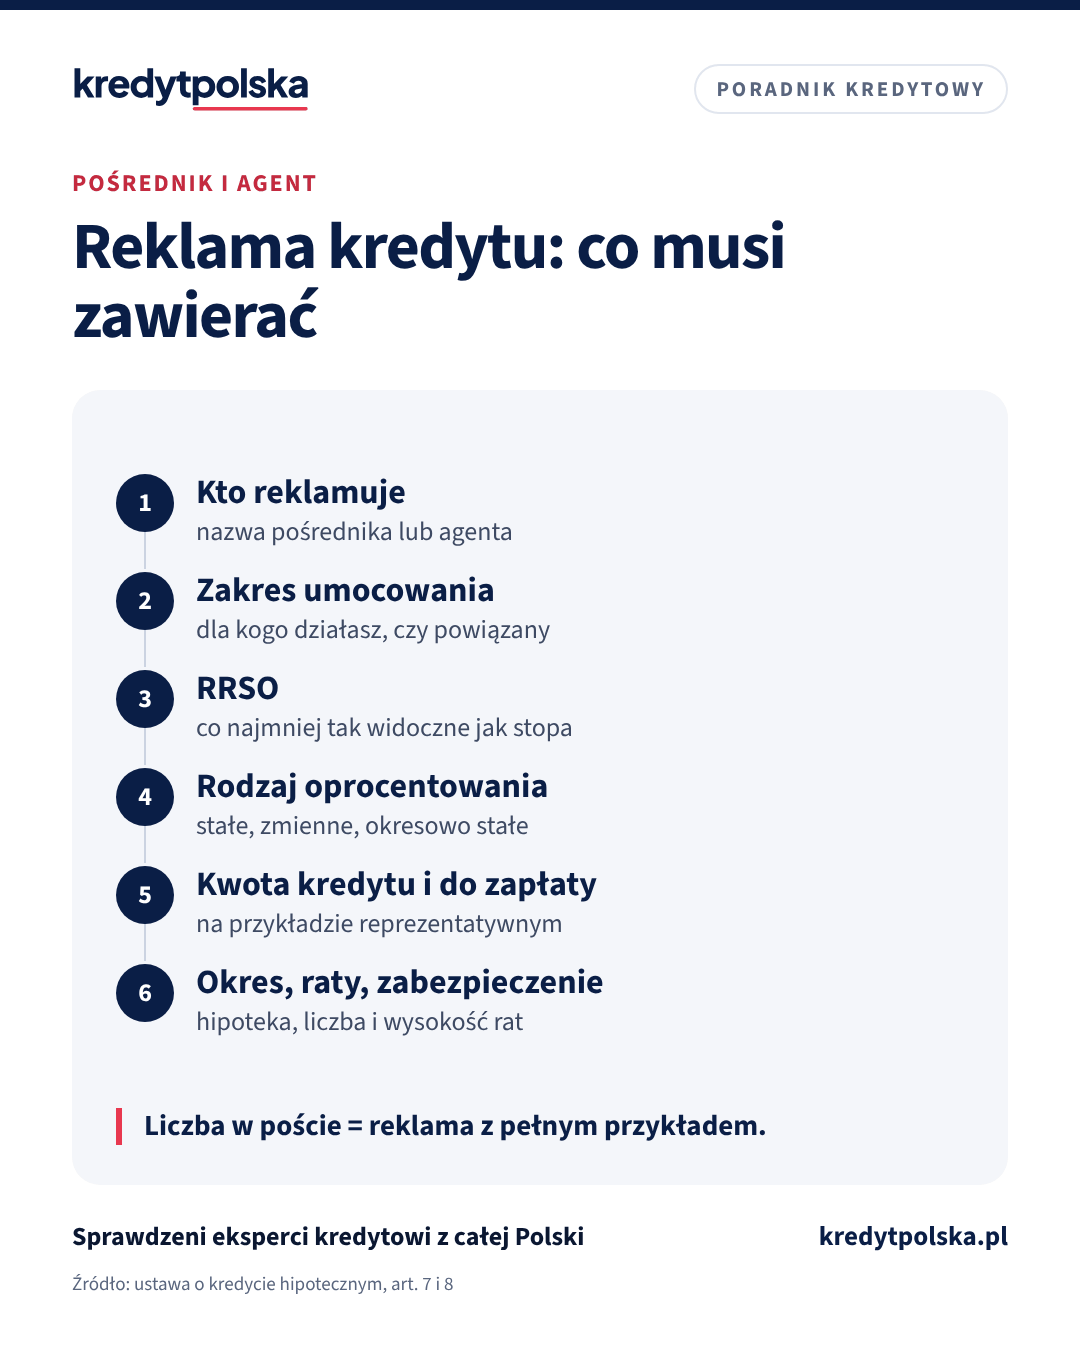
Ustawa o kredycie hipotecznym nakłada na pośredników i agentów te same obowiązki w reklamie co na banki. Reklama musi być jasna, rzetelna i nie może wprowadzać w błąd co do dostępności i kosztu kredytu. Jeśli podaje oprocentowanie albo inne liczby o koszcie, musi zawierać zestaw informacji, m.in. RRSO, rodzaj oprocentowania, całkowitą kwotę kredytu i do zapłaty, na przykładzie reprezentatywnym. Pośrednik i agent podają też zakres umocowania i informację o powiązaniach.
Ekspert kredytowy reklamuje się codziennie, często o tym nie myśląc: post o niższej racie, grafika „oprocentowanie od…”, film z porównaniem banków. Ustawa o kredycie hipotecznym obejmuje reklamę kredytodawców, pośredników i agentów tymi samymi zasadami. Poniżej opisujemy, co one oznaczają w praktyce. To omówienie przepisów, nie porada prawna. Przy kampaniach reklamowych sprawdź zasady z pośrednikiem, dla którego pracujesz, i jego działem zgodności.
Ogólna zasada: rzetelnie i bez wprowadzania w błąd
Zgodnie z art. 7 ustawy kredytodawca, pośrednik i agent w reklamach kredytu hipotecznego mają przekazywać informacje w sposób jasny, rzetelny, zrozumiały i widoczny. Reklama nie może wprowadzać w błąd ani zawierać dwuznaczności co do dostępności kredytu i jego całkowitego kosztu. Informacje mają być czytelne: odpowiednią czcionką w druku i w internecie, a w filmie odpowiednio długo na ekranie.
W praktyce to wyklucza hasła w rodzaju „kredyt dla każdego”, „bez badania zdolności” albo „gwarantowana decyzja”. Kredyt hipoteczny zawsze zależy od oceny zdolności przez bank.
Narzędzia
Sprawdź na swoich liczbach
Narzędzie
Twój profil eksperta
Profil z wpisem KNF i opiniami Google już może być w rankingu Twojego miasta. Przejmij go za 0 zł i uzupełnij.
Narzędzie
Profil w każdej wersji
Zobacz, co widzi klient na profilu 0 zł, w PRO i z wyróżnieniem, zanim cokolwiek wybierzesz.
Kiedy reklama musi zawierać pełny zestaw informacji
Jeśli reklama podaje stopę oprocentowania albo inne liczby dotyczące kosztu kredytu, musi zawierać zwięźle m.in.:
- nazwę kredytodawcy albo pośrednika lub agenta,
- rodzaj oprocentowania, stałe, zmienne albo okresowo stałe, i opłaty wliczone w koszt kredytu,
- całkowitą kwotę kredytu,
- rzeczywistą roczną stopę oprocentowania (RRSO),
- okres kredytowania,
- całkowitą kwotę do zapłaty,
- informację o zabezpieczeniu hipotecznym,
- liczbę i wysokość rat.
Te informacje muszą być co najmniej tak widoczne i czytelne jak liczba, którą reklamujesz. Mała szara linijka pod dużym „5,9%” tego nie spełnia.
Przykład reprezentatywny
Art. 8 ustawy mówi, że te informacje podaje się na podstawie reprezentatywnego przykładu, a informacje w reklamie mogą odnosić się wyłącznie do niego. Przykład powinien opisywać warunki, na których kredytodawca spodziewa się zawrzeć co najmniej dwie trzecie umów, z uwzględnieniem średniego okresu, kwoty kredytu i częstotliwości takich umów na rynku. Dla eksperta oznacza to, że nie wymyśla się przykładu „pod reklamę”. Korzysta się z przykładu reprezentatywnego banku, którego ofertę pokazujesz.
Twój profil w KredytPolska
Klient sprawdzi Cię, zanim zadzwoni
Profil eksperta 0 zł
Niech klient trafia na Ciebie, nie na pustą wizytówkę
Twój wpis KNF i opinie Google mogą już być w rankingu Twojego miasta. Przejmij profil za 0 zł, dodaj zdjęcie, opis i specjalizacje, a klient zobaczy Ciebie, zanim zadzwoni.
Obowiązki pośrednika i agenta
Ustawa wymaga od pośrednika i agenta dodatkowo, żeby w reklamie podać zakres umocowania, czyli w czyim imieniu i w jakim zakresie działają, oraz informację, czy pośrednik jest powiązany z kredytodawcami. To dla klienta sygnał, z kim ma do czynienia. W bio profilu w social mediach i na stronie warto mieć te informacje na stałe, razem z numerem wpisu w rejestrze KNF.
Kredyt ze zmienną stopą i w walucie
Reklama kredytu ze zmienną stopą powinna informować o ryzyku zmiany stopy procentowej i jej wpływie na wysokość rat. Przy kredycie w walucie obcej trzeba wskazać, że wahania kursu mogą wpływać na kwotę do zapłaty. Jeśli kredyt wymaga zawarcia umowy dodatkowej, np. ubezpieczenia, reklama powinna o tym informować.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 4 min
Social media eksperta kredytowego: co publikować, żeby klienci pisali
Co publikować jako ekspert kredytowy na Facebooku, Instagramie, LinkedInie i w krótkich filmach: tematy, kalendarz, formaty, czego unikać i jak nie złamać zasad reklamy kredytu.
Ten sam dział · 6 min
Jak zdobyć klientów jako ekspert kredytowy: 10 źródeł od A do Z
Skąd ekspert kredytowy bierze klientów: polecenia, agenci nieruchomości, deweloperzy, Google, profil w rankingu, social media i pracodawcy. Co działa od pierwszego tygodnia, a co po roku.
Koszty i oprocentowanie · 8 min
RRSO i koszty kredytu hipotecznego: jak porównać oferty
Marża, prowizja, ubezpieczenia i produkty dodatkowe: z czego składa się koszt kredytu, czym jest RRSO i jak porównać dwie oferty na liczbach.
Najczęstsze błędy w reklamach ekspertów
- Samo „oprocentowanie od 5,5%” bez RRSO i przykładu.
- Rata podana dla najkorzystniejszego klienta bez założeń.
- „Najniższa rata w mieście” bez możliwości sprawdzenia.
- Logo banku sugerujące, że ekspert działa w imieniu banku, choć jest pośrednikiem wielu banków.
- Brak informacji o umocowaniu i powiązaniach.
- Film, w którym przykład reprezentatywny miga przez sekundę.
Jak publikować bez ryzyka na co dzień
Większość wpisów edukacyjnych nie musi zawierać liczb kosztu kredytu. „Co sprawdza bank przy umowie zlecenia” albo „jakie dokumenty przygotować” to treści bez oprocentowania i bez ryzyka. Gdy chcesz pokazać ratę, podaj ją jako przykład z założeniami i odeślij do pełnego przykładu reprezentatywnego banku. Bezpłatny kalkulator raty na Twoją stronę od KredytPolska pokazuje przykład reprezentatywny automatycznie, więc nie musisz go przepisywać ręcznie. Jak prowadzić treści w social mediach, opisujemy w artykule social media eksperta kredytowego.
Marketing i social media
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy post z oprocentowaniem to reklama kredytu hipotecznego?
Tak. Jeśli wpis podaje stopę oprocentowania albo inne liczby o koszcie kredytu, jest reklamą i musi zawierać informacje z art. 7 ust. 2 ustawy o kredycie hipotecznym, m.in. RRSO, na przykładzie reprezentatywnym.
Co to jest przykład reprezentatywny?
Przykład warunków kredytu, na których kredytodawca spodziewa się zawrzeć co najmniej dwie trzecie umów, z uwzględnieniem średniego okresu i kwoty kredytu. Informacje w reklamie mogą odnosić się tylko do niego.
Czy agent musi podawać w reklamie, dla kogo działa?
Tak. Pośrednik i agent podają w reklamie zakres umocowania i informację, czy pośrednik jest powiązany z kredytodawcami.
Czy mogę napisać „kredyt bez zdolności”?
Nie. Takie hasło wprowadza w błąd co do dostępności kredytu, a ustawa zabrania reklamy, która wprowadza w błąd.
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami
- Ustawa z 23 sierpnia 2007 r. o przeciwdziałaniu nieuczciwym praktykom rynkowym
- KNF: Rejestr pośredników kredytu hipotecznego i agentów
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Napisz do redakcji, uzupełnimy artykuł.
Czytaj też
Dla ekspertów kredytowych · 5 min
Pierwsza rozmowa z klientem: plan konsultacji dla eksperta kredytowego
Jak poprowadzić pierwszą rozmowę z klientem kredytu hipotecznego: przygotowanie, pytania, informacje, które musisz przekazać przed usługą, podsumowanie na piśmie i najczęstsze błędy.
Dla ekspertów kredytowych · 4 min
Jak prosić klientów o opinie: poradnik dla eksperta kredytowego
Kiedy i jak poprosić klienta o opinię po kredycie hipotecznym, co napisać w wiadomości, gdzie zbierać opinie i czego zabrania prawo: fałszywe opinie, nagrody za oceny, wybiórcze prośby.
Dla ekspertów kredytowych · 4 min
Współpraca z agentami nieruchomości: jak ekspert kredytowy buduje polecenia
Jak ekspert kredytowy nawiązuje współpracę z agentami nieruchomości i deweloperami: co agent zyskuje, jak zacząć rozmowę, jak informować o postępach i na co uważać przy wynagrodzeniu za polecenie.
Dla ekspertów kredytowych · 4 min
Klient po wypłacie kredytu: jak utrzymać kontakt i dostawać polecenia
Jak ekspert kredytowy utrzymuje kontakt z klientem po wypłacie kredytu: kalendarz kontaktów, koniec okresu stałej stopy, refinansowanie, zgody na wiadomości i prośba o polecenie.