W skrócie
Pierwsza rozmowa decyduje, czy klient zostanie z Tobą do wypłaty. Dobra konsultacja ma stały plan: krótkie przedstawienie z wpisem KNF, pytania o dochód, zobowiązania, wkład i nieruchomość, wstępna ocena z nazwami banków, informacja o wynagrodzeniu i jasny następny krok. Po rozmowie klient dostaje podsumowanie na piśmie i listę dokumentów.
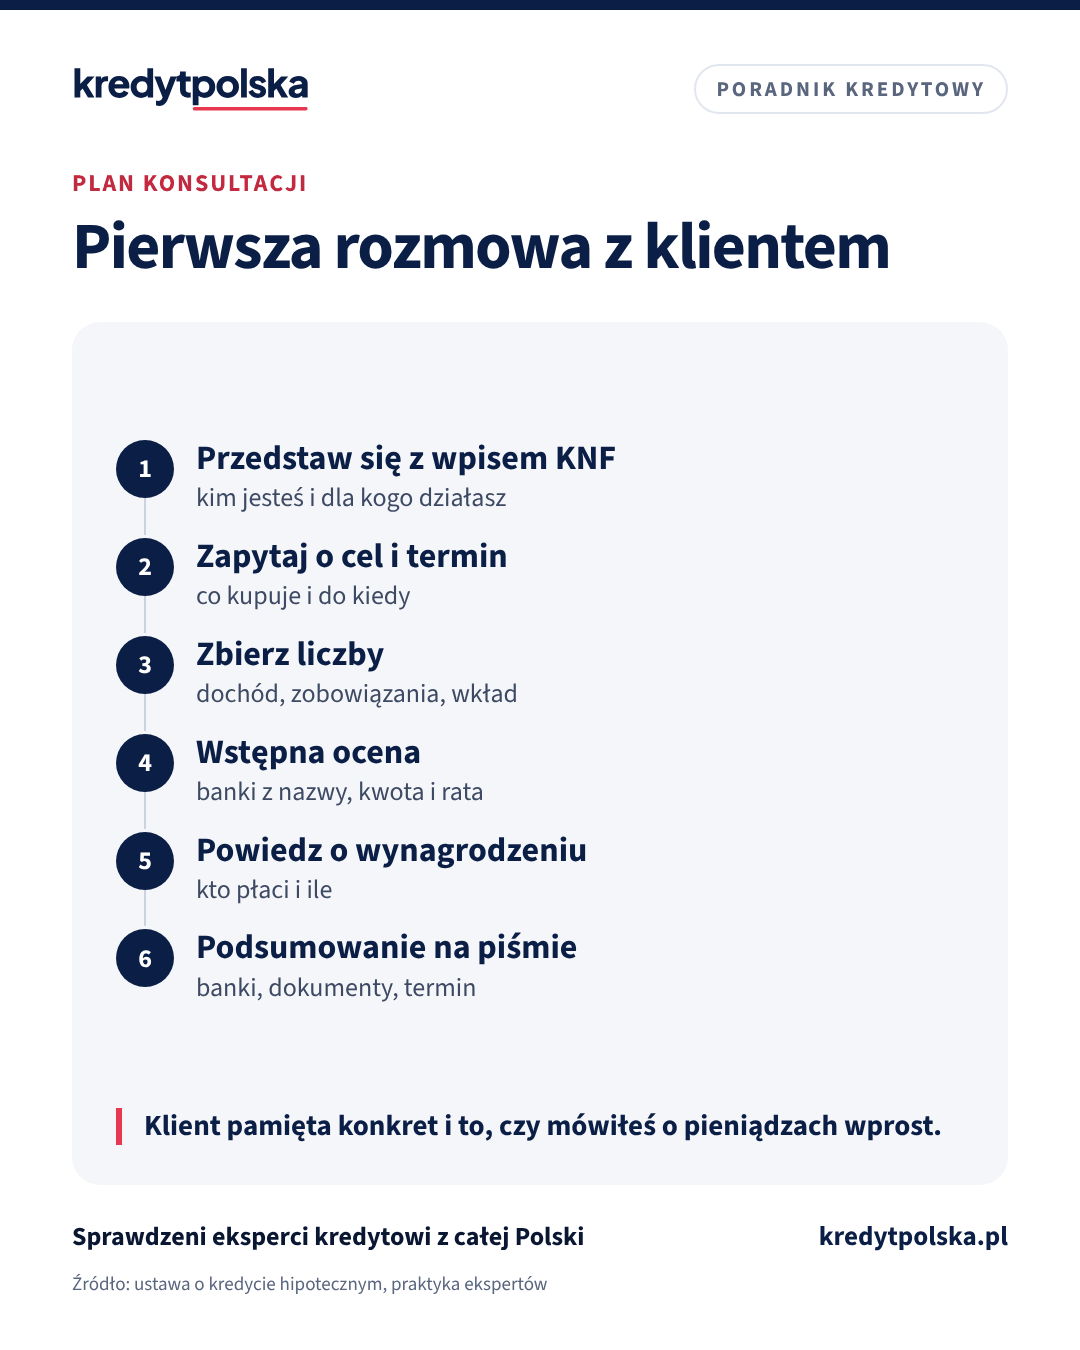
Klient, który dzwoni do eksperta kredytowego, zwykle rozmawia w tym samym tygodniu z dwiema lub trzema osobami: z bankiem, z innym ekspertem, czasem z agentem nieruchomości. Wygrywa nie ten, kto obieca najwięcej, tylko ten, po którego rozmowie klient wie, co dalej. Poniżej plan pierwszej konsultacji, który sprawdza się zarówno przez telefon, jak i na spotkaniu.
Przed rozmową: 10 minut przygotowania
Jeśli klient wypełnił formularz albo napisał wiadomość, przeczytaj ją jeszcze raz przed telefonem. Sprawdź miasto, rodzaj nieruchomości i to, czy pisał o kwocie. Klient, który słyszy „widzę, że szukacie mieszkania na rynku wtórnym w okolicach 600 tysięcy”, od pierwszej minuty czuje, że ktoś go słucha. Miej pod ręką kalkulator zdolności i aktualne warunki kilku banków, żeby wstępną ocenę dać jeszcze podczas rozmowy.
Krok 1: przedstaw się i powiedz, jak pracujesz
Pierwsze dwie minuty to imię i nazwisko, numer wpisu w rejestrze KNF, informacja, czy jesteś agentem czy pośrednikiem i dla kogo działasz. Dla klienta to dowód, że rozmawia z kimś uprawnionym. Dodaj krótko, jak wygląda współpraca: ile trwa, co robisz Ty, a co klient. Jeśli klient trafił do Ciebie z profilu z opiniami, nawiąż do tego. To naturalny moment, żeby powiedzieć, że po zakończonej sprawie poprosisz o opinię.
Narzędzia
Sprawdź na swoich liczbach
Narzędzie
Twój profil eksperta
Profil z wpisem KNF i opiniami Google już może być w rankingu Twojego miasta. Przejmij go za 0 zł i uzupełnij.
Narzędzie
Profil w każdej wersji
Zobacz, co widzi klient na profilu 0 zł, w PRO i z wyróżnieniem, zanim cokolwiek wybierzesz.
Krok 2: cel i termin
Zapytaj, co klient kupuje, czy ma już konkretną nieruchomość i do kiedy musi mieć decyzję banku. Termin z umowy przedwstępnej albo rezerwacyjnej zmienia całą strategię: przy dwóch tygodniach nie ma czasu na wniosek w pięciu bankach. Zapytaj też, czego klient się obawia. Najczęstsze odpowiedzi to wysoka rata, odmowa banku i ukryte koszty. Do tych obaw wrócisz na końcu rozmowy.
Krok 3: liczby
Zbierz dane, bez których żadna ocena nie ma sensu:
- rodzaj umowy, staż i dochód netto, przy działalności forma opodatkowania i wynik z ostatniego roku,
- wszystkie kredyty, karty i limity, także te, z których klient nie korzysta,
- liczba osób w gospodarstwie domowym,
- kwota i źródło wkładu własnego,
- cena nieruchomości i rynek, pierwotny albo wtórny.
Pytaj też o rzeczy, o których klienci sami nie mówią: zaległości w przeszłości, rozdzielność majątkową, dochody z zagranicy, planowaną zmianę pracy. Lepiej usłyszeć o nich teraz niż od analityka banku.
Twój profil w KredytPolska
Klient sprawdzi Cię, zanim zadzwoni
Profil eksperta 0 zł
Niech klient trafia na Ciebie, nie na pustą wizytówkę
Twój wpis KNF i opinie Google mogą już być w rankingu Twojego miasta. Przejmij profil za 0 zł, dodaj zdjęcie, opis i specjalizacje, a klient zobaczy Ciebie, zanim zadzwoni.
Krok 4: wstępna ocena z nazwami banków
Klient chce usłyszeć trzy liczby: ile może pożyczyć, jaka będzie rata i ile kosztuje cały kredyt. Podaj je jako przedział, z założeniami, i od razu powiedz, w których bankach widzisz szansę i dlaczego. Ogólnik „coś znajdziemy” brzmi jak brak wiedzy. Jeśli sytuacja jest trudna, powiedz to wprost i wyjaśnij, co można poprawić. Uczciwa zła wiadomość buduje więcej zaufania niż obietnica bez pokrycia.
Krok 5: wynagrodzenie i informacje na piśmie
Ustawa o kredycie hipotecznym wymaga, żeby przed rozpoczęciem świadczenia usług klient dostał na trwałym nośniku informacje o pośredniku i agencie, w tym o wpisie do rejestru, o powiązaniach z kredytodawcami i o wynagrodzeniu. Nie traktuj tego jak formalności. Powiedz wprost, kto Ci płaci, i że klient dostanie to na piśmie. Klienci często pytają o to w internecie przed rozmową, a ekspert, który mówi o tym sam, wypada lepiej niż ten, który unika tematu. Klientom wyjaśniamy to w artykule ile kosztuje ekspert kredytowy.
Czytaj dalej
Następne pytania w tym temacie
Eksperci kredytowi · 8 min
Pytania do eksperta kredytowego: 15 pytań na pierwsze spotkanie
15 pytań do eksperta kredytowego w 4 grupach: status w KNF, wynagrodzenie, oferta i proces. Przy każdym: jaka odpowiedź powinna Cię zaniepokoić.
Ten sam dział · 6 min
Jak zdobyć klientów jako ekspert kredytowy: 10 źródeł od A do Z
Skąd ekspert kredytowy bierze klientów: polecenia, agenci nieruchomości, deweloperzy, Google, profil w rankingu, social media i pracodawcy. Co działa od pierwszego tygodnia, a co po roku.
Eksperci kredytowi · 8 min
Doradca kredytowy online: współpraca zdalna z ekspertem
Kredyt hipoteczny z ekspertem online: rozmowa wideo, bezpieczne przesyłanie dokumentów, podpis umowy kurierem lub w oddziale i kiedy warto spotkać się na żywo.
Krok 6: następny krok i podsumowanie
Każda rozmowa kończy się jednym konkretnym krokiem: lista dokumentów do wysłania, termin kolejnego telefonu, wniosek w określonych bankach. W ciągu kilku godzin wyślij podsumowanie mailem: banki, szacowana kwota i rata, lista dokumentów, termin. To dokument, który klient pokaże partnerowi albo rodzicom, więc niech będzie czytelny. Gotową listę do wydruku klient może też przygotować sam w narzędziu lista dokumentów do kredytu.
Najczęstsze błędy na pierwszej rozmowie
- Monolog o bankach zamiast pytań o sytuację klienta.
- Podanie samej raty bez całkowitego kosztu i bez założeń.
- Obietnica decyzji, zanim bank zobaczy dokumenty.
- Brak informacji o wynagrodzeniu albo odkładanie jej „na później”.
- Brak terminu następnego kontaktu.
- Podsumowanie wysłane po trzech dniach albo wcale.
Po rozmowie: zostań w telefonie klienta
Klient, który porównuje kilku ekspertów, wraca do tego, kogo łatwo znaleźć. Dobrze, gdy po rozmowie ma Twój numer zapisany w kontaktach i link do miejsca z Twoimi opiniami. W pakiecie PRO na KredytPolska możesz wysłać klientowi link do profilu, który wita go po imieniu, a klient jednym kliknięciem zapisuje Twój kontakt w telefonie. O tym, jak klient przygotowuje się do takiej rozmowy, piszemy w artykule pytania do eksperta kredytowego. Warto go znać, bo te same pytania usłyszysz od świadomych klientów.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Ile powinna trwać pierwsza rozmowa z klientem kredytowym?
Zwykle 30–60 minut. Krócej, jeśli klient ma prostą sytuację i przygotowane liczby, dłużej przy działalności gospodarczej, dochodach z zagranicy albo kilku kredytobiorcach.
Czy na pierwszej rozmowie trzeba mówić o wynagrodzeniu?
Tak. Przed rozpoczęciem usługi klient musi dostać na trwałym nośniku informacje o pośredniku, agencie i wynagrodzeniu. Najlepiej powiedzieć o tym wprost już na pierwszej rozmowie.
Co wysłać klientowi po rozmowie?
Krótkie podsumowanie mailem: banki, szacowana kwota i rata z założeniami, lista dokumentów i termin kolejnego kroku. Wyślij je jeszcze tego samego dnia.
Telefon czy spotkanie na pierwszą rozmowę?
Do pierwszej oceny wystarczy telefon. Spotkanie albo wideo przydaje się przy porównaniu ofert i przy projekcie umowy, bo klient widzi te same liczby co Ty.
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami
- KNF: Rejestr pośredników kredytu hipotecznego i agentów
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Napisz do redakcji, uzupełnimy artykuł.
Czytaj też
Dla ekspertów kredytowych · 4 min
Jak prosić klientów o opinie: poradnik dla eksperta kredytowego
Kiedy i jak poprosić klienta o opinię po kredycie hipotecznym, co napisać w wiadomości, gdzie zbierać opinie i czego zabrania prawo: fałszywe opinie, nagrody za oceny, wybiórcze prośby.
Dla ekspertów kredytowych · 4 min
Współpraca z agentami nieruchomości: jak ekspert kredytowy buduje polecenia
Jak ekspert kredytowy nawiązuje współpracę z agentami nieruchomości i deweloperami: co agent zyskuje, jak zacząć rozmowę, jak informować o postępach i na co uważać przy wynagrodzeniu za polecenie.
Dla ekspertów kredytowych · 4 min
Klient po wypłacie kredytu: jak utrzymać kontakt i dostawać polecenia
Jak ekspert kredytowy utrzymuje kontakt z klientem po wypłacie kredytu: kalendarz kontaktów, koniec okresu stałej stopy, refinansowanie, zgody na wiadomości i prośba o polecenie.
Dla ekspertów kredytowych · 4 min
Social media eksperta kredytowego: co publikować, żeby klienci pisali
Co publikować jako ekspert kredytowy na Facebooku, Instagramie, LinkedInie i w krótkich filmach: tematy, kalendarz, formaty, czego unikać i jak nie złamać zasad reklamy kredytu.