W skrócie
LinkedIn to miejsce, w którym ekspert kredytowy dociera do pracowników dużych firm, przedsiębiorców i partnerów: agentów nieruchomości, księgowych, działów kadr. Działa profil z jasnym nagłówkiem i wpisem KNF, wpisy raz, dwa razy w tygodniu o konkretnych sytuacjach (kredyt na B2B, premia w dochodzie, relokacja) i aktywne komentowanie. Nie działa masowe wysyłanie ofert w wiadomościach.
Większość ekspertów kredytowych prowadzi Facebooka albo Instagram. LinkedIn zostawiają bankowcom i rekruterom. Tymczasem właśnie tam są klienci, których sytuacja jest często nietypowa: kontrakty B2B, premie roczne, akcje pracownicze, relokacje z zagranicy. To klienci, którzy potrzebują eksperta bardziej niż inni. Poniżej opisujemy, jak prowadzić LinkedIn bez sprzedażowego tonu.
Profil: pięć elementów
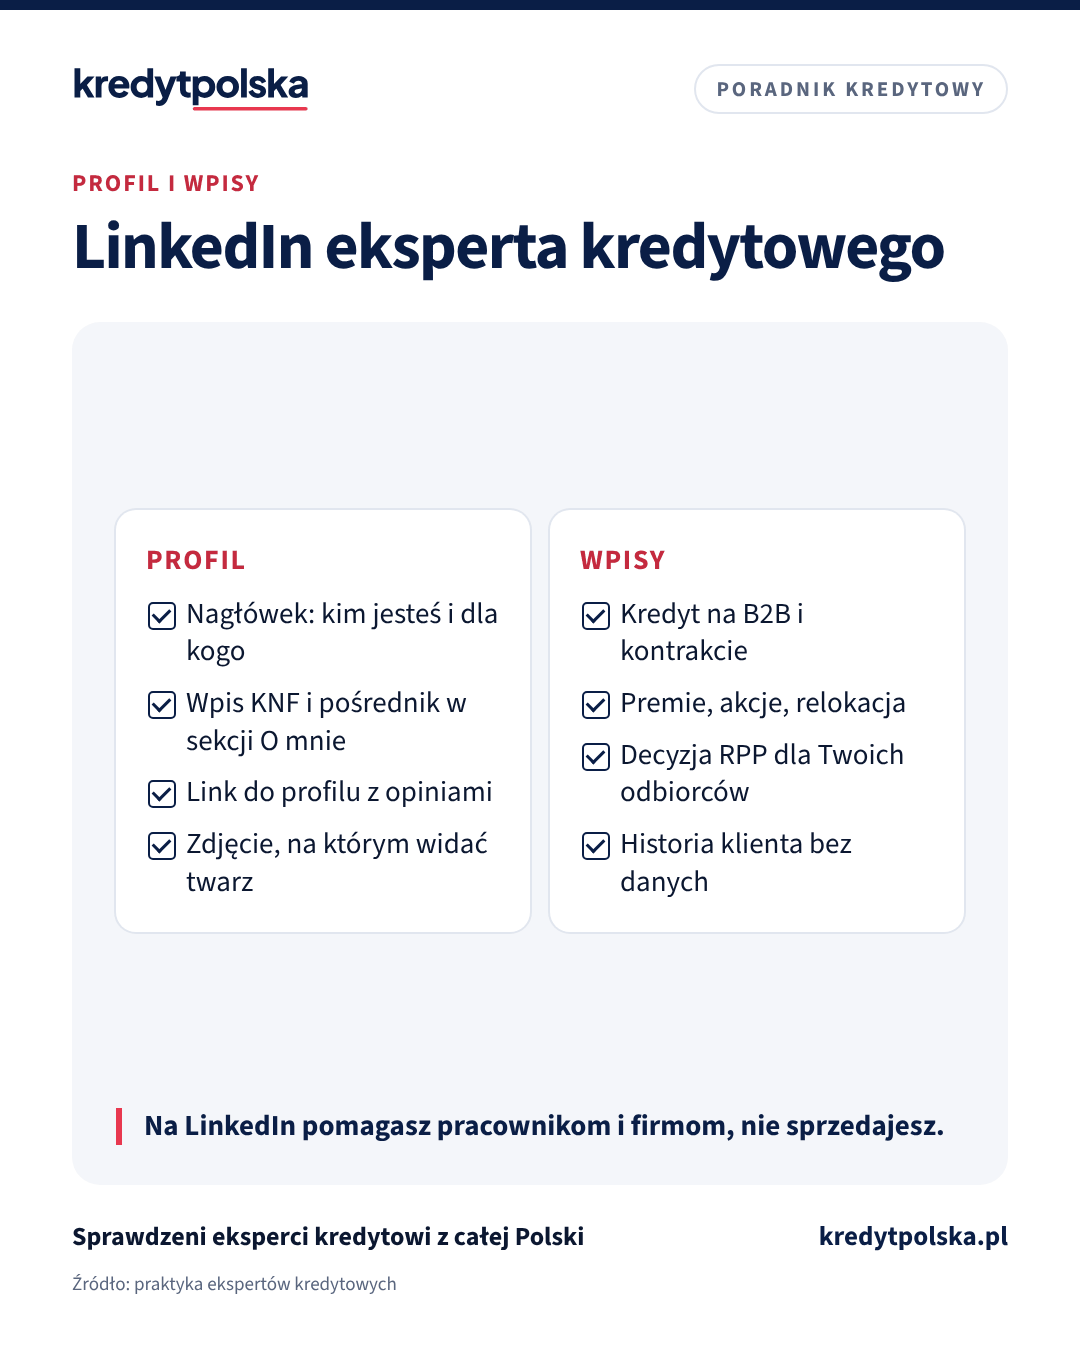
- Nagłówek. Zamiast „Ekspert kredytowy” napisz, komu pomagasz: „Kredyt hipoteczny dla osób na B2B i kontraktach, Warszawa”.
- Sekcja O mnie. Kim jesteś, czy jesteś agentem czy pośrednikiem, numer wpisu KNF, w czym się specjalizujesz, jak wygląda współpraca.
- Zdjęcie. Twarz, neutralne tło. Klient ma zobaczyć osobę, której powierzy dokumenty.
- Link. Do miejsca z opiniami i kontaktem, np. profilu w rankingu ekspertów.
- Doświadczenie. Krótko i rzeczowo, bez listy wszystkich szkoleń.
Narzędzia
Sprawdź na swoich liczbach
Narzędzie
Twój profil eksperta
Profil z wpisem KNF i opiniami Google już może być w rankingu Twojego miasta. Przejmij go za 0 zł i uzupełnij.
Narzędzie
Profil w każdej wersji
Zobacz, co widzi klient na profilu 0 zł, w PRO i z wyróżnieniem, zanim cokolwiek wybierzesz.
O czym pisać
Najlepiej działają wpisy, które odpowiadają na pytanie konkretnej grupy zawodowej:
- jak banki liczą dochód z B2B i kontraktu, ile miesięcy działalności potrzeba,
- czy premia roczna i akcje pracownicze liczą się do zdolności,
- kredyt po powrocie z zagranicy albo dla obcokrajowca w Polsce,
- co decyzja RPP oznacza dla rat w praktyce,
- historia klienta z tej samej branży, bez danych.
Klientom z tych grup piszemy na przykład artykuł kredyt hipoteczny na B2B. Możesz linkować do takich tekstów jako uzupełnienie swojego wpisu.
Jeśli we wpisie podajesz oprocentowanie albo ratę, obowiązują zasady reklamy kredytu, opisane w artykule zasady reklamy kredytu dla pośrednika.
Twój profil w KredytPolska
Klient sprawdzi Cię, zanim zadzwoni
Profil eksperta 0 zł
Niech klient trafia na Ciebie, nie na pustą wizytówkę
Twój wpis KNF i opinie Google mogą już być w rankingu Twojego miasta. Przejmij profil za 0 zł, dodaj zdjęcie, opis i specjalizacje, a klient zobaczy Ciebie, zanim zadzwoni.
Kontakty, które przynoszą klientów
Na LinkedIn najcenniejsi są partnerzy: agenci nieruchomości, księgowi, doradcy podatkowi, działy kadr, firmy relokacyjne. Zaproszenie z krótką, osobistą wiadomością działa lepiej niż masowe. Zamiast oferty zaproponuj coś przydatnego, np. krótkie spotkanie dla pracowników o przygotowaniu do kredytu. Więcej o tych źródłach w artykule jak zdobyć klientów.
Komentarze zamiast reklam
Rzeczowy komentarz pod wpisem o rynku mieszkań albo o stopach procentowych dociera do osób, które jeszcze Cię nie znają. Dwa, trzy dobre komentarze w tygodniu dają często więcej niż własny wpis.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 4 min
Social media eksperta kredytowego: co publikować, żeby klienci pisali
Co publikować jako ekspert kredytowy na Facebooku, Instagramie, LinkedInie i w krótkich filmach: tematy, kalendarz, formaty, czego unikać i jak nie złamać zasad reklamy kredytu.
Ten sam dział · 6 min
Jak zdobyć klientów jako ekspert kredytowy: 10 źródeł od A do Z
Skąd ekspert kredytowy bierze klientów: polecenia, agenci nieruchomości, deweloperzy, Google, profil w rankingu, social media i pracodawcy. Co działa od pierwszego tygodnia, a co po roku.
Ten sam dział · 3 min
Krótkie filmy eksperta kredytowego: Reels, TikTok i Shorts
Jak ekspert kredytowy nagrywa krótkie filmy telefonem: 20 tematów, budowa filmu w 30–60 sekund, dźwięk i napisy, częstotliwość, zasady reklamy kredytu i gdzie pokazać filmy klientom.
Czego unikać
- Wiadomości z ofertą zaraz po przyjęciu zaproszenia.
- Wpisów, które są tylko grafiką z oprocentowaniem banku.
- Pisania o konkretnych klientach w sposób, który pozwala ich rozpoznać.
- Zmiany tonu na „motywacyjny”. Klienci szukają eksperta, nie mówcy.
LinkedIn i profil eksperta
Osoba, która zobaczy Twój wpis, sprawdzi Cię dalej w Google. W pakiecie PRO na KredytPolska możesz dodać do profilu link do LinkedIna i czterech innych profili social media, a klient z LinkedIna zobaczy na profilu Twoje opinie i wpis KNF. Działa to też odwrotnie: klient, który znalazł Cię w rankingu, może sprawdzić Twoje wpisy.
Marketing i social media
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy LinkedIn ma sens dla eksperta kredytowego?
Tak, szczególnie przy klientach z dużych firm, na B2B i kontraktach, oraz w kontaktach z agentami nieruchomości, księgowymi i działami kadr.
Jak często publikować na LinkedIn?
Raz, dwa razy w tygodniu wystarczy, jeśli wpisy są konkretne. Do tego kilka rzeczowych komentarzy pod wpisami innych osób.
Czy mogę pisać do kontaktów z ofertą?
Lepiej nie zaczynać od oferty. Wiadomość z propozycją pomocy albo spotkania dla pracowników działa lepiej i nie zniechęca.
Co wpisać w nagłówku?
Komu pomagasz i gdzie, np. „Kredyt hipoteczny dla osób na B2B, Wrocław”. Numer wpisu KNF warto dodać w sekcji O mnie.
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami
- KNF: Rejestr pośredników kredytu hipotecznego i agentów
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Napisz do redakcji, uzupełnimy artykuł.
Czytaj też
Dla ekspertów kredytowych · 5 min
Pierwsza rozmowa z klientem: plan konsultacji dla eksperta kredytowego
Jak poprowadzić pierwszą rozmowę z klientem kredytu hipotecznego: przygotowanie, pytania, informacje, które musisz przekazać przed usługą, podsumowanie na piśmie i najczęstsze błędy.
Dla ekspertów kredytowych · 4 min
Jak prosić klientów o opinie: poradnik dla eksperta kredytowego
Kiedy i jak poprosić klienta o opinię po kredycie hipotecznym, co napisać w wiadomości, gdzie zbierać opinie i czego zabrania prawo: fałszywe opinie, nagrody za oceny, wybiórcze prośby.
Dla ekspertów kredytowych · 4 min
Współpraca z agentami nieruchomości: jak ekspert kredytowy buduje polecenia
Jak ekspert kredytowy nawiązuje współpracę z agentami nieruchomości i deweloperami: co agent zyskuje, jak zacząć rozmowę, jak informować o postępach i na co uważać przy wynagrodzeniu za polecenie.
Dla ekspertów kredytowych · 4 min
Klient po wypłacie kredytu: jak utrzymać kontakt i dostawać polecenia
Jak ekspert kredytowy utrzymuje kontakt z klientem po wypłacie kredytu: kalendarz kontaktów, koniec okresu stałej stopy, refinansowanie, zgody na wiadomości i prośba o polecenie.