W skrócie
Biuro sprzedaży dewelopera poleca eksperta, który zna inwestycję i dowozi kredyty na czas: wie, jaki jest harmonogram płatności, kiedy będzie odrębna własność, które banki finansowały poprzednie etapy i jakie dokumenty bank zechce od dewelopera. Współpracę zaczyna się od przygotowania, np. zestawienia rat dla typowych lokali, a utrzymuje terminowością i informowaniem biura o postępach, za zgodą klienta.
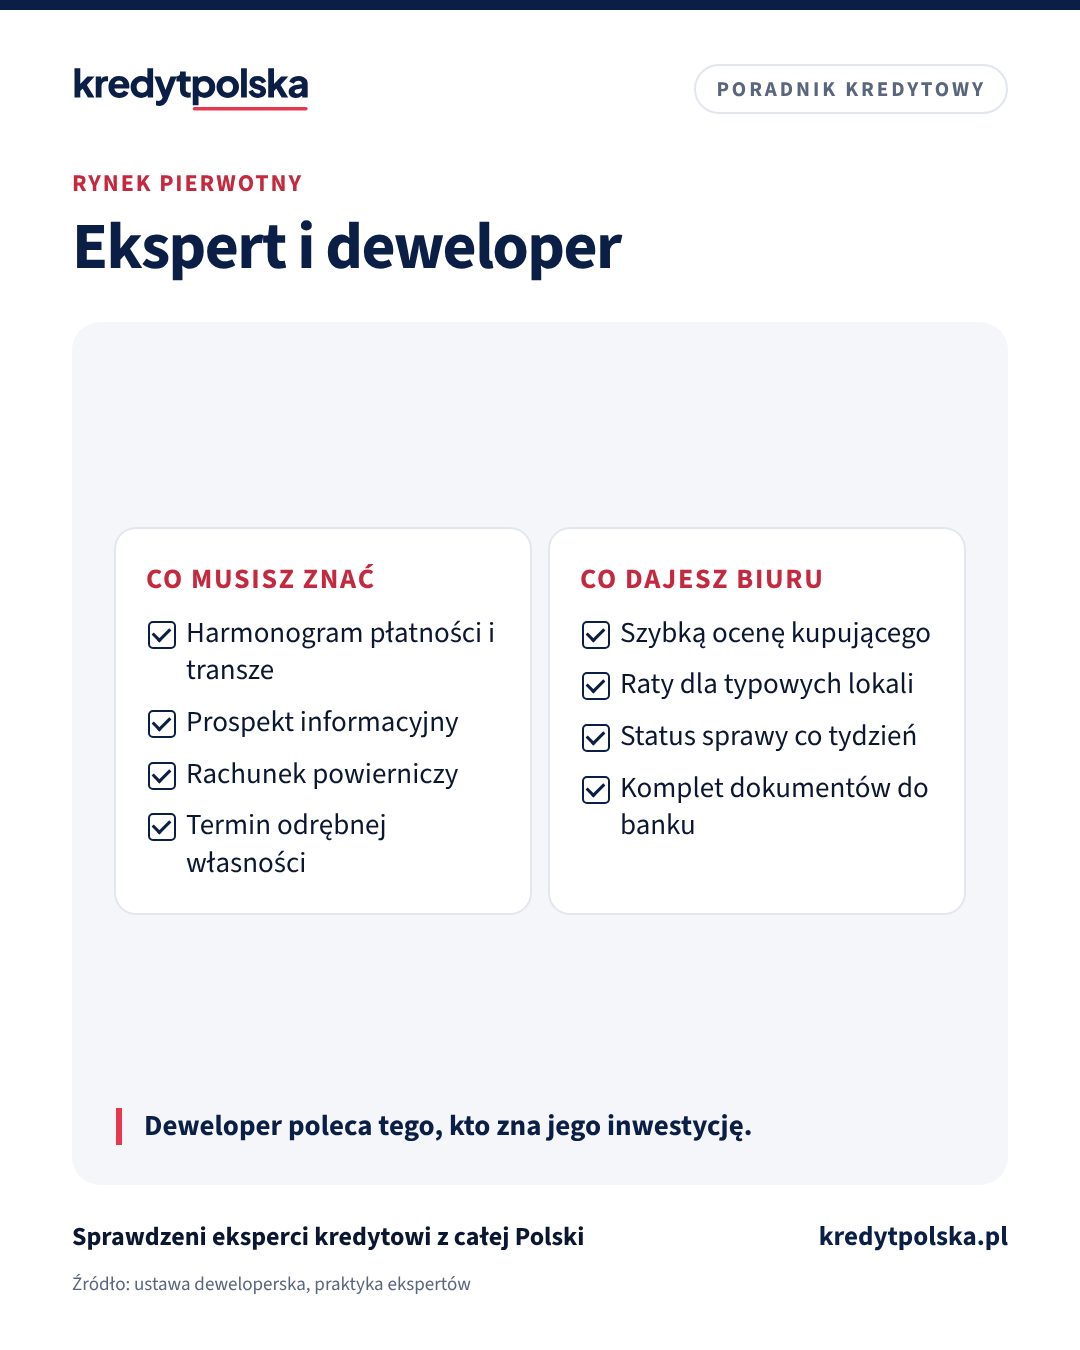
Biuro sprzedaży dewelopera to miejsce, w którym codziennie pojawiają się osoby z pytaniem „a jak to sfinansować?”. Wielu deweloperów współpracuje z jednym lub kilkoma ekspertami kredytowymi. Żeby dołączyć do tego grona, nie wystarczy ulotka. Trzeba pokazać, że znasz inwestycję i dowieziesz kredyt na czas. Poniżej opisujemy, jak to zrobić.
Co deweloper zyskuje na współpracy z ekspertem
- Kupujący szybciej wie, na jakie mieszkanie go stać, więc rozmowa w biurze jest konkretna.
- Mniej rezygnacji po umowie deweloperskiej z powodu braku kredytu.
- Terminowe wpłaty transz, bo kredyt jest uruchamiany zgodnie z harmonogramem.
- Mniej pracy dla biura przy dokumentach, o które prosi bank.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,17% (najniższe oprocentowanie w porównaniu: 5,17% (Credit Agricole, Hipoteka Prime, zmienne, przykład reprezentatywny z 23.10.2026), przy warunkach banku). Odsetki przez cały okres: 485 066 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 30 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3025 zł), oprocentowanie zmienne 5,72% (WIBOR 3M 3,90% (fixing 30.10.2026) + średnia marża rynku 1,82% (AMRON-SARFiN, II kw. 2026)), RRSO 5,98%, całkowity koszt kredytu 580 283 zł (odsetki 568 883 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 100 283 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4080 zł, czyli o 1055 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Koszty zakupu mieszkania · Lista dokumentów do druku
Co musisz wiedzieć o inwestycji
Zanim zaproponujesz współpracę, przygotuj się:
- Harmonogram płatności. Ile transz, kiedy, jaki procent ceny. To wpływa na harmonogram wypłat kredytu.
- Prospekt informacyjny. Deweloper ma obowiązek go przygotować, a banki często o niego proszą. Znajdziesz tam m.in. informacje o gruncie, pozwoleniu na budowę i rachunku powierniczym.
- Rachunek powierniczy. Wpłaty kupujących trafiają na mieszkaniowy rachunek powierniczy, a ich środki chroni Deweloperski Fundusz Gwarancyjny.
- Termin odbioru i odrębnej własności. Od niego zależy, kiedy bank obniży marżę po wpisie hipoteki.
- Banki. Które banki finansowały poprzednie etapy albo podobne inwestycje tego dewelopera.
Klientom tę wiedzę opisujemy w artykułach kredyt na mieszkanie od dewelopera i umowa deweloperska i DFG.
Twój profil w KredytPolska
Klient sprawdzi Cię, zanim zadzwoni
Profil eksperta 0 zł
Niech klient trafia na Ciebie, nie na pustą wizytówkę
Twój wpis KNF i opinie Google mogą już być w rankingu Twojego miasta. Przejmij profil za 0 zł, dodaj zdjęcie, opis i specjalizacje, a klient zobaczy Ciebie, zanim zadzwoni.
Jak zacząć rozmowę z biurem sprzedaży
Przyjdź z czymś gotowym: zestawieniem, jaki dochód jest potrzebny na typowe mieszkania z tej inwestycji przy różnych wkładach, i listą dokumentów dla kupującego. Pokaż, że rozumiesz harmonogram płatności. Zaproponuj, że ocenisz zdolność kupującego w ciągu doby. To konkret, którego biuro potrzebuje. Wyliczenia przygotujesz na przykład w kalkulatorze zdolności i tabeli rat.
Informowanie biura i dane klienta
Biuro chce wiedzieć, czy klient dostanie kredyt i kiedy. Nie potrzebuje informacji o dochodach i zobowiązaniach klienta. Za zgodą klienta przekazuj tylko status: wniosek złożony, wycena, decyzja, umowa kredytowa. Jeśli coś się opóźnia, poinformuj biuro od razu, zanim zbliży się termin z umowy.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 4 min
Współpraca z agentami nieruchomości: jak ekspert kredytowy buduje polecenia
Jak ekspert kredytowy nawiązuje współpracę z agentami nieruchomości i deweloperami: co agent zyskuje, jak zacząć rozmowę, jak informować o postępach i na co uważać przy wynagrodzeniu za polecenie.
Mieszkanie, dom, działka · 8 min
Kredyt na mieszkanie od dewelopera: transze, rachunek, odbiór
Jak kupić mieszkanie od dewelopera na kredyt: umowa rezerwacyjna i deweloperska, rachunek powierniczy, DFG, transze, odsetki w karencji, odbiór i koszty.
Ten sam dział · 6 min
Jak zdobyć klientów jako ekspert kredytowy: 10 źródeł od A do Z
Skąd ekspert kredytowy bierze klientów: polecenia, agenci nieruchomości, deweloperzy, Google, profil w rankingu, social media i pracodawcy. Co działa od pierwszego tygodnia, a co po roku.
Wynagrodzenie i zasady
Tak jak przy agentach nieruchomości, każdą umowę o wynagrodzenie za polecenia uzgodnij z pośrednikiem, dla którego pracujesz, i sprawdź pod kątem przepisów. Klient powinien wiedzieć, że biuro i ekspert współpracują, i mieć pełną swobodę wyboru banku oraz eksperta. Więcej w artykule współpraca z agentami nieruchomości.
Jak biuro może Cię polecić
Najprościej przez link albo kod QR. W pakiecie PRO na KredytPolska dostajesz kod QR prowadzący do Twojego profilu, wizytówki i ulotkę A4 z opiniami, które możesz zostawić w biurze sprzedaży. Kupujący skanuje kod i widzi Twój wpis KNF, opinie klientów i numer telefonu.
Klienci i polecenia
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Jak zacząć współpracę z deweloperem?
Przyjdź przygotowany: znaj harmonogram płatności, prospekt informacyjny i banki finansujące inwestycję, a biuru zaproponuj ocenę zdolności kupującego w ciągu doby.
Jakie informacje mogę przekazać biuru sprzedaży?
Tylko status sprawy, za zgodą klienta. Dochody i zobowiązania klienta nie są informacją dla biura.
Czy kupujący od dewelopera musi korzystać z eksperta polecanego przez biuro?
Nie. Klient ma pełną swobodę wyboru banku i eksperta, a współpraca biura z ekspertem powinna być dla niego jasna.
Co to jest prospekt informacyjny?
Dokument, który deweloper przekazuje kupującemu, z informacjami m.in. o gruncie, pozwoleniu na budowę i rachunku powierniczym. Banki często o niego proszą przy wniosku.
Źródła
- Ustawa z 20 maja 2021 r. o ochronie praw nabywcy lokalu mieszkalnego lub domu jednorodzinnego oraz o Deweloperskim Funduszu Gwarancyjnym
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Napisz do redakcji, uzupełnimy artykuł.
Czytaj też
Dla ekspertów kredytowych · 5 min
Pierwsza rozmowa z klientem: plan konsultacji dla eksperta kredytowego
Jak poprowadzić pierwszą rozmowę z klientem kredytu hipotecznego: przygotowanie, pytania, informacje, które musisz przekazać przed usługą, podsumowanie na piśmie i najczęstsze błędy.
Dla ekspertów kredytowych · 4 min
Jak prosić klientów o opinie: poradnik dla eksperta kredytowego
Kiedy i jak poprosić klienta o opinię po kredycie hipotecznym, co napisać w wiadomości, gdzie zbierać opinie i czego zabrania prawo: fałszywe opinie, nagrody za oceny, wybiórcze prośby.
Dla ekspertów kredytowych · 4 min
Klient po wypłacie kredytu: jak utrzymać kontakt i dostawać polecenia
Jak ekspert kredytowy utrzymuje kontakt z klientem po wypłacie kredytu: kalendarz kontaktów, koniec okresu stałej stopy, refinansowanie, zgody na wiadomości i prośba o polecenie.
Dla ekspertów kredytowych · 4 min
Social media eksperta kredytowego: co publikować, żeby klienci pisali
Co publikować jako ekspert kredytowy na Facebooku, Instagramie, LinkedInie i w krótkich filmach: tematy, kalendarz, formaty, czego unikać i jak nie złamać zasad reklamy kredytu.