W skrócie
Na pierwszą rozmowę z ekspertem kredytowym wystarczą imię, telefon, cel kredytu, kwota i orientacyjny dochód. PESEL, skan dowodu i dokumenty są potrzebne dopiero przy wniosku, po sprawdzeniu pośrednika w rejestrze KNF i tylko bezpiecznym kanałem. Loginu do bankowości, kodów SMS i nazwiska rodowego matki nie podawaj nikomu. Jeśli dane wyciekły, zastrzeż PESEL i dowód, włącz alerty BIK i zgłoś sprawę.
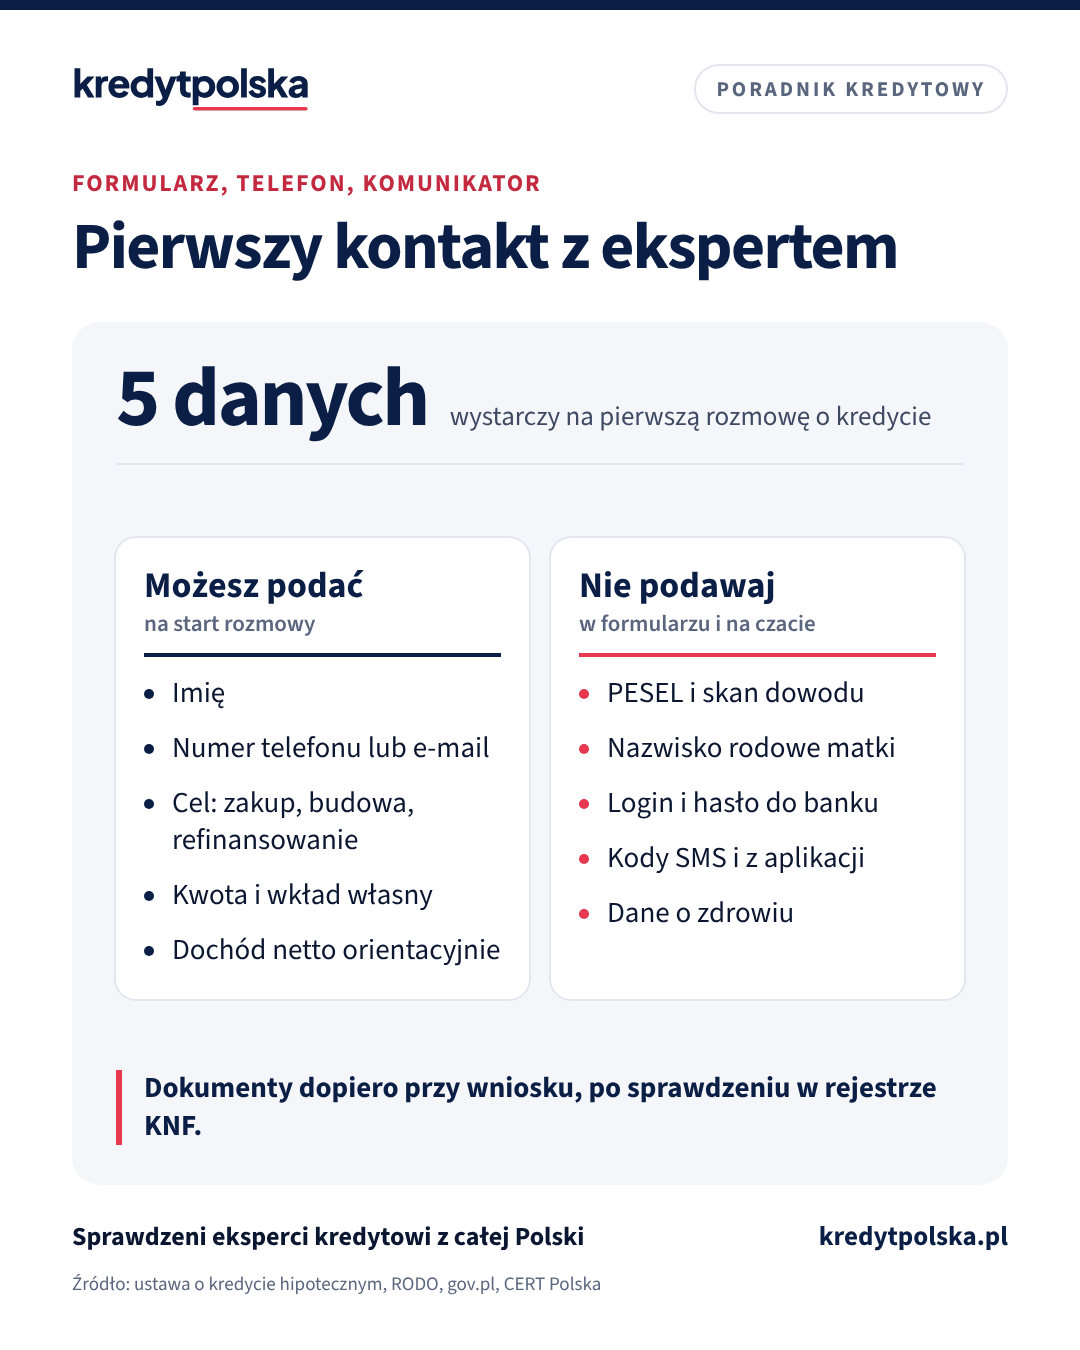
Formularz „sprawdź swoją zdolność”, rozmowa telefoniczna, wiadomość na komunikatorze: pierwszy kontakt z ekspertem kredytowym jest dziś szybki i często anonimowy. Właśnie dlatego warto wiedzieć, jakie dane są potrzebne od razu, a jakie dopiero na etapie wniosku. Dane z dowodu, PESEL i dokumenty dochodowe to komplet do wyłudzenia kredytu na Twoje nazwisko. Poniżej piszemy, co podać, czego nie podawać nikomu, jak sprawdzić pośrednika i co zrobić, gdy dane już wyciekły.
Co wystarczy na pierwszą rozmowę
Ekspert potrzebuje na start tylko tylu informacji, żeby ocenić, czy i w jakich bankach kredyt jest realny. To zasada minimalizacji danych z RODO (art. 5 ust. 1 lit. c): zbiera się tylko dane potrzebne do celu.
- Imię i kontakt: telefon albo e-mail, żeby ekspert mógł oddzwonić.
- Cel: zakup mieszkania, domu, budowa, refinansowanie.
- Kwota kredytu i wkład własny, choćby w przybliżeniu.
- Dochód netto orientacyjnie i rodzaj umowy: etat, działalność, zlecenie.
- Inne kredyty, karty i limity: ile ich masz i jakie raty płacisz.
Z tych danych ekspert policzy wstępnie zdolność i powie, jakie dokumenty będą potrzebne. Sam możesz to zrobić wcześniej w kalkulatorze zdolności kredytowej, bez podawania żadnych danych.
Narzędzia
Sprawdź na swoich liczbach
Ranking w mieście
eksperci z wpisem KNF, opinie i metoda oceny
Narzędzie
Ranking ekspertów
Eksperci z wpisem KNF w Twoim mieście, z opiniami i metodą oceny.
Bank pożyczy Ci około
kredyt na 30 lat, bez innych rat i limitów
Narzędzie
Kalkulator zdolności kredytowej
Ile pożyczy Ci bank przy Twoim dochodzie, zobowiązaniach i liczbie osób w domu.
Czego nie podawać na pierwszym kontakcie
| Dane | Kiedy są potrzebne |
|---|---|
| Numer PESEL | przy wniosku w banku |
| Skan lub zdjęcie dowodu osobistego | przy wniosku, tylko bezpiecznym kanałem |
| Nazwisko rodowe matki | nigdy dla pośrednika |
| Login, hasło do bankowości | nigdy, dla nikogo |
| Kody SMS i potwierdzenia w aplikacji | nigdy, dla nikogo |
| Dane o zdrowiu | ewentualnie u ubezpieczyciela |
Nazwisko rodowe matki bywa pytaniem kontrolnym w bankach, więc nie podawaj go w formularzach.
Login, hasło i kody. Żaden pośrednik, agent ani pracownik banku nie potrzebuje dostępu do Twojej bankowości. Wyciągi pobierasz sam jako pliki PDF. Jeśli bank pobiera historię rachunku bezpośrednio, robisz to w jego systemie, logując się samodzielnie. Prośba o kod SMS „do weryfikacji” to typowy początek oszustwa.
Dane o zdrowiu. Przy kredycie potrzebne są najwyżej w ankiecie ubezpieczenia na życie, którą wypełniasz u ubezpieczyciela albo w banku. Pośrednik nie musi ich znać. To dane szczególnej kategorii (art. 9 RODO). Więcej o polisach w artykule ubezpieczenie na życie do kredytu hipotecznego.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Zobacz, jak pracuje ekspert, zanim kogoś wybierzesz
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 14 banków i poda RRSO z każdej. Oddzwaniamy w 2 godziny (w godzinach pracy), a dokumenty wysyłasz online.
Kiedy dokumenty są naprawdę potrzebne
Pełne dane i dokumenty trafiają do eksperta dopiero, gdy wybraliście banki i składacie wnioski. Wtedy bank musi potwierdzić Twoją tożsamość i sprawdzić Cię w BIK, więc poprosi o dane z dowodu, PESEL i podpisanie zgody na sprawdzenie historii kredytowej. Przed tym etapem:
- Dostajesz informacje o pośredniku na piśmie. Zgodnie z art. 17 ustawy o kredycie hipotecznym pośrednik albo agent przed rozpoczęciem usługi przekazuje Ci na trwałym nośniku, np. w PDF, swoje dane, numer wpisu do rejestru i informacje o wynagrodzeniu.
- Ustalasz kanał przesyłania. Najlepiej szyfrowany portal pośrednika albo archiwum z hasłem podanym innym kanałem. Porównanie kanałów jest w artykule ekspert kredytowy online.
- Wiesz, po co jest każda zgoda. Zgoda na sprawdzenie w BIK jest potrzebna do wniosku, zgody marketingowe nie są.
Pełną listę dokumentów do wniosku znajdziesz w artykule dokumenty do kredytu hipotecznego.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 7 min
Jak sprawdzić eksperta kredytowego w rejestrze KNF
Instrukcja krok po kroku: jak znaleźć pośrednika lub agenta na rpkip.knf.gov.pl, co oznaczają numery RPH i RHA i czego rejestr KNF nie pokaże.
Ten sam dział · 8 min
Doradca kredytowy online: współpraca zdalna z ekspertem
Kredyt hipoteczny z ekspertem online: rozmowa wideo, bezpieczne przesyłanie dokumentów, podpis umowy kurierem lub w oddziale i kiedy warto spotkać się na żywo.
Ten sam dział · 8 min
Nieuczciwy ekspert kredytowy: sygnały ostrzegawcze i gdzie zgłosić
Opłata bez umowy, gwarancja kredytu, zawyżanie dochodu, brak wpisu KNF. Jak rozpoznać nieuczciwego eksperta i gdzie go zgłosić: KNF, UOKiK, Rzecznik.
Jak sprawdzić pośrednika, zanim wyślesz dokumenty
Poproś o imię, nazwisko i numer wpisu, a potem wyszukaj osobę w rejestrze pośredników kredytu hipotecznego i agentów KNF. Agent musi być w nim wpisany razem z pośrednikiem, dla którego pracuje. Sprawdź też, czy adres e-mail i strona należą do tej samej firmy co wpis w rejestrze. Instrukcję krok po kroku opisujemy w artykule jak sprawdzić eksperta w rejestrze KNF, a sygnały ostrzegawcze w tekście nieuczciwy ekspert kredytowy.
- Ktoś prosi o skan dowodu, zanim powie, kim jest i dla kogo pracuje.
- Kontakt tylko przez komunikator, bez nazwy firmy i numeru wpisu.
- Prośba o przelew „za analizę” albo „za decyzję”.
- Prośba o instalację aplikacji do zdalnego pulpitu.
Co zrobić, gdy dane wyciekły
Jeśli wysłałeś dane osobie, której nie możesz zweryfikować, albo dostałeś informację o wycieku z firmy, działaj od razu, w tej kolejności:
- Zastrzeż PESEL w aplikacji mObywatel, na gov.pl albo w urzędzie gminy, bezpłatnie. Od 1 czerwca 2024 r. banki i inne instytucje muszą sprawdzać, czy numer jest zastrzeżony, a przy kredycie wziętym mimo zastrzeżenia nie mogą dochodzić od Ciebie roszczeń. Przed podpisaniem własnej umowy kredytu zastrzeżenie cofniesz czasowo.
- Unieważnij dowód osobisty, jeśli ktoś ma jego skan albo dokument zginął. Zgłoszenie w mObywatelu, przez internet albo w gminie jest bezpłatne, a dowód zostaje unieważniony od razu. Zgłoś też utratę dokumentu w swoim banku, który przekaże informację innym instytucjom.
- Włącz alerty w BIK, które informują o próbie wzięcia kredytu na Twoje dane, i pobierz raport, żeby sprawdzić, czy nikt już tego nie zrobił. Jak czytać raport, piszemy w artykule raport BIK przed kredytem.
- Zmień hasła i włącz logowanie dwuetapowe tam, gdzie podawałeś te same dane.
- Zgłoś incydent. Podejrzaną stronę albo wiadomość zgłoś do CERT Polska na incydent.cert.pl, podejrzany SMS przekaż na numer 8080. Przy próbie wyłudzenia zawiadom policję.
- Zwróć się do UODO. Jeśli firma nie zabezpieczyła Twoich danych, możesz złożyć skargę do Prezesa Urzędu Ochrony Danych Osobowych. Od firmy możesz też żądać informacji, jakie dane o Tobie przetwarza (art. 15 RODO).
Czy Twoje dane były w jednym ze zgłoszonych wycieków, sprawdzisz w rządowym serwisie bezpiecznedane.gov.pl. Więcej o oszustwach „na kredyt” piszemy w artykule kredyt hipoteczny przez internet.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy mogę podać PESEL w formularzu na stronie eksperta?
Na pierwszym kontakcie nie ma takiej potrzeby. PESEL jest potrzebny dopiero przy wniosku w banku, po sprawdzeniu pośrednika w rejestrze KNF i przez bezpieczny kanał.
Czy ekspert kredytowy może poprosić o login do bankowości?
Nie powinien i nie potrzebuje go. Wyciągi pobierasz sam jako pliki PDF. Prośba o login, hasło albo kod SMS to sygnał oszustwa.
Kiedy wysłać skan dowodu osobistego?
Dopiero przy składaniu wniosku, gdy masz od pośrednika informacje na piśmie z numerem wpisu i wiesz, jakim kanałem przesyłasz pliki. Nie wysyłaj go zwykłym komunikatorem.
Co zrobić, gdy wysłałem skan dowodu oszustowi?
Unieważnij dowód w mObywatelu, przez internet albo w gminie, zastrzeż PESEL, zgłoś utratę dokumentu w banku, włącz alerty BIK i zawiadom policję.
Czy zastrzeżony PESEL przeszkodzi mi w kredycie?
Bank musi sprawdzić zastrzeżenie. Przed podpisaniem umowy cofnij je czasowo w mObywatelu, a potem możesz zastrzec numer ponownie.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- KNF: Rejestr pośredników kredytu hipotecznego i agentów
- Rozporządzenie (UE) 2016/679 (RODO), EUR-Lex
- gov.pl: Zastrzeż swój numer PESEL lub cofnij zastrzeżenie
- gov.pl: Zgłoś utratę lub uszkodzenie swojego dowodu osobistego, unieważnij dowód
Pokaż wszystkie źródła (9)Zwiń listę źródeł
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Eksperci kredytowi · 7 min
Kredyt hipoteczny przez internet: co załatwisz online
Kredyt hipoteczny przez internet: wniosek online w banku, co nadal wymaga oddziału i notariusza, porównywarka czy agent i jak nie dać się oszustom na „kredyt”.
Eksperci kredytowi · 7 min
Ekspert kredytowy czy bank: co się bardziej opłaca
Kto płaci ekspertowi kredytowemu, co zyskujesz, porównując banki przez pośrednika, i kiedy wystarczy iść prosto do banku. Porównanie w tabeli.
Eksperci kredytowi · 7 min
Jak wybrać eksperta kredytowego: 8 kryteriów
Wpis KNF, liczba banków, jawne wynagrodzenie, opinie i specjalizacja w Twoim dochodzie. 8 kryteriów wyboru eksperta kredytowego i sygnały ostrzegawcze.
Eksperci kredytowi · 7 min
Ile kosztuje doradca kredytowy (ekspert)? Kto płaci i ile
Kto płaci ekspertowi kredytowemu, jak liczy się prowizja od banku, co ekspert musi Ci ujawnić przed usługą i kiedy może pobrać opłatę od klienta.