
W skrócie
Kooperatywa mieszkaniowa to grupa co najmniej trzech osób, które razem kupują działkę i budują mieszkania albo domy dla siebie, bez dewelopera. Według Ministerstwa Rozwoju i Technologii może to być nawet o 20% taniej niż zakup u dewelopera. Gmina może sprzedać kooperatywie grunt w przetargu ograniczonym, z ceną rozłożoną na raty i bonifikatą. Członkowie mogą wziąć rodzinny kredyt mieszkaniowy, ale nie chroni ich ustawa deweloperska, a za długi inwestycji odpowiadają solidarnie.
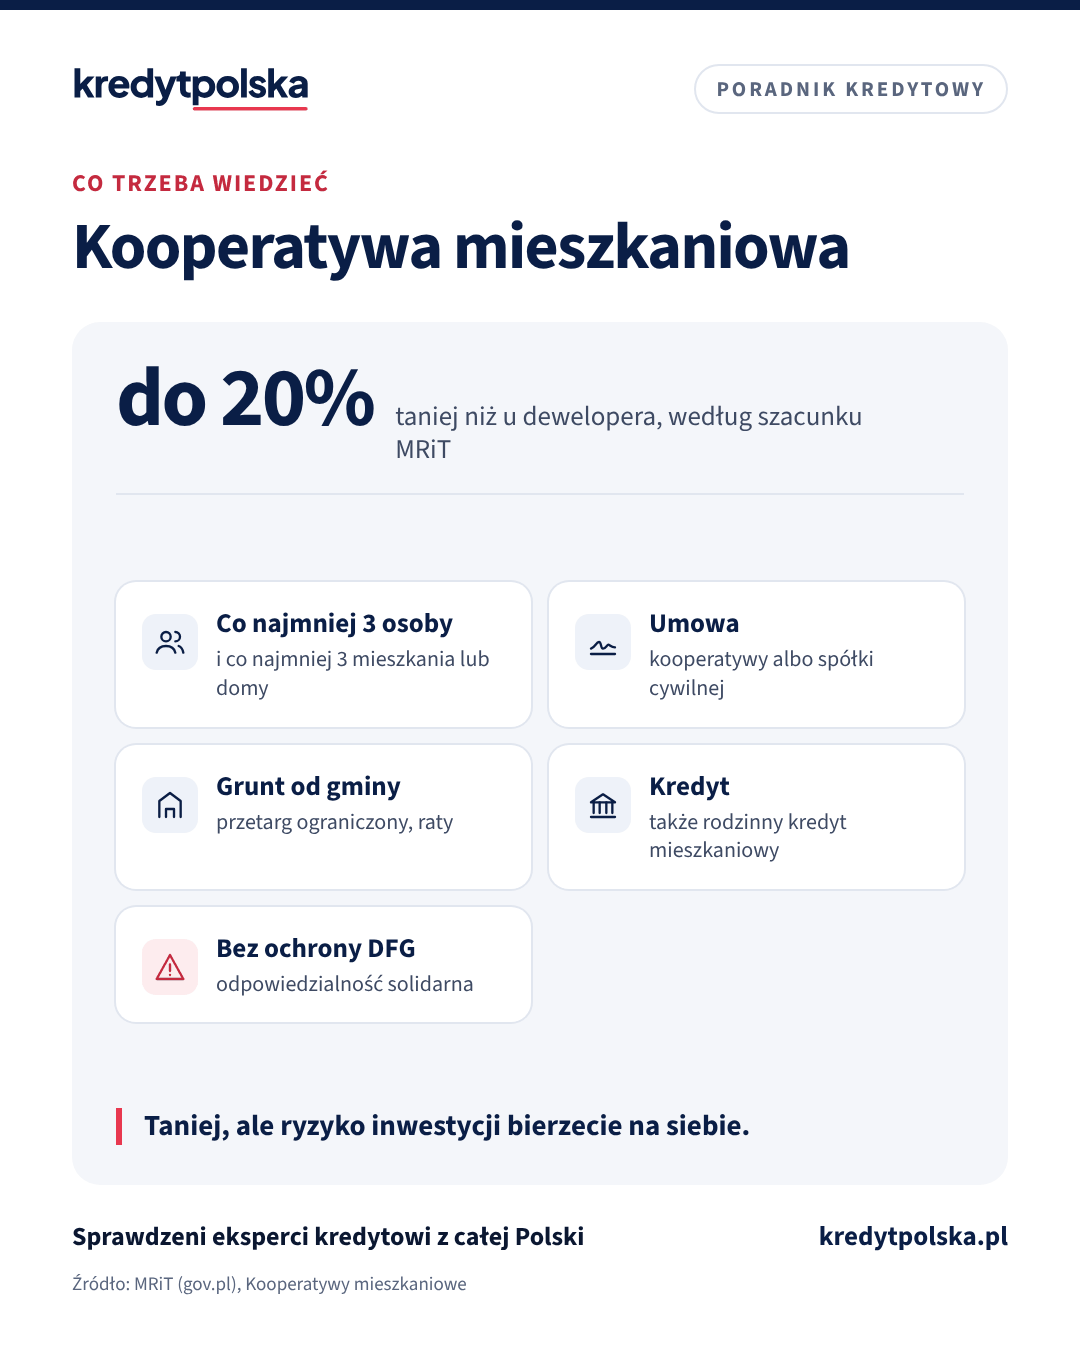
Kooperatywa mieszkaniowa to wspólna budowa na własne potrzeby. Grupa osób kupuje działkę, wybiera projekt i wykonawcę, a po zakończeniu budowy dzieli mieszkania albo działki między członków. Od 2023 r. ma własną ustawę, która ułatwia m.in. kupno gruntu od gminy.
Ile można zaoszczędzić
Ministerstwo Rozwoju i Technologii szacuje, że mieszkanie w kooperatywie może kosztować nawet o 20% mniej niż u dewelopera. Oszczędność bierze się z braku marży dewelopera i z tego, że część prac członkowie mogą wykonać sami. To szacunek ministerstwa, a nie gwarancja: wynik zależy od kosztów budowy, terminów i sprawności grupy.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,17% (najniższe oprocentowanie w porównaniu: 5,17% (Credit Agricole, Hipoteka Prime, zmienne, przykład reprezentatywny z 23.10.2026), przy warunkach banku). Odsetki przez cały okres: 485 066 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 30 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3025 zł), oprocentowanie zmienne 5,72% (WIBOR 3M 3,90% (fixing 30.10.2026) + średnia marża rynku 1,82% (AMRON-SARFiN, II kw. 2026)), RRSO 5,98%, całkowity koszt kredytu 580 283 zł (odsetki 568 883 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 100 283 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4080 zł, czyli o 1055 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Koszty zakupu mieszkania · Lista dokumentów do druku
Kto może założyć kooperatywę
- Co najmniej 3 osoby fizyczne, np. rodzina, znajomi albo sąsiedzi.
- Inwestycja musi obejmować co najmniej 3 mieszkania albo domy na potrzeby członków, ich rodzin lub dzieci.
- Grupa podpisuje umowę kooperatywy mieszkaniowej albo umowę spółki cywilnej. Ministerstwo udostępnia wzory obu umów.
- Za zobowiązania inwestycji członkowie odpowiadają solidarnie, niezależnie od formy umowy.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, na jaki kredyt Cię stać i w którym banku
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 14 banków i poda RRSO z każdej. Oddzwaniamy w 2 godziny (w godzinach pracy), a dokumenty wysyłasz online.
Grunt od gminy i bonifikata
Gmina może wskazać uchwałą działki dla kooperatyw i sprzedać je w pisemnym przetargu ograniczonym, w którym startują tylko kooperatywy i nowe spółdzielnie mieszkaniowe. Cenę można rozłożyć na raty, a przy płatności ratalnej gmina może dać bonifikatę. Warunki bonifikaty to m.in. spłata co najmniej 2/3 ceny po co najmniej 2/3 okresu, zakończenie inwestycji w ciągu 5 lat i mieszkanie na własne potrzeby, bez wynajmu przez czas określony w ustawie. Działka nie musi jednak pochodzić od gminy: można ją kupić wcześniej i wnieść do kooperatywy.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Kredyt na budowę domu: kosztorys, transze i harmonogram
Kredyt na budowę domu: kosztorys, pozwolenie lub zgłoszenie, działka jako wkład, transze i inspekcje, karencja i pułapka przekroczonego kosztorysu.
Ten sam dział · 8 min
Kredyt hipoteczny na działkę: wkład, MPZP, działka rolna
Kredyt na działkę budowlaną i rolną: ile wkładu wymagają banki, MPZP i warunki zabudowy po reformie, kredyt na działkę z budową i zakup ziemi rolnej.
Wkład własny i programy · 8 min
Jak kupić mieszkanie bez wkładu własnego: RKM, hipoteka rodziców, darowizna
Jak kupić mieszkanie bez wkładu własnego w 2026: Rodzinny Kredyt Mieszkaniowy z gwarancją BGK, hipoteka na innej nieruchomości, darowizna i czego unikać.
Kredyt w kooperatywie
Członek kooperatywy może się starać o rodzinny kredyt mieszkaniowy na ogólnych zasadach, czyli także bez wkładu własnego z gwarancją BGK, jeśli spełnia warunki programu. W praktyce bank ocenia nie tylko Twoją zdolność, ale też całą inwestycję: umowę kooperatywy, kosztorys, harmonogram i zabezpieczenie na działce. Kredyt wypłacany jest w transzach jak przy budowie domu, co opisujemy w artykule kredyt na budowę domu.
Ryzyka
Kupując od dewelopera, masz rachunek powierniczy i Deweloperski Fundusz Gwarancyjny. W kooperatywie te zabezpieczenia nie działają, bo nie ma dewelopera. Jeśli wykonawca zbankrutuje albo członek grupy przestanie płacić, problem rozwiązujecie sami. Dlatego umowa powinna dokładnie opisywać finansowanie, sposób podejmowania decyzji, zastępowanie członków i rozliczenia na wypadek rozwiązania.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Ile osób potrzeba do kooperatywy mieszkaniowej?
Co najmniej 3 osoby fizyczne, a inwestycja musi obejmować co najmniej 3 mieszkania albo domy. Grupa podpisuje umowę kooperatywy mieszkaniowej albo umowę spółki cywilnej.
Czy w kooperatywie można wziąć rodzinny kredyt mieszkaniowy?
Tak. Ministerstwo Rozwoju i Technologii wskazuje, że członek kooperatywy może się ubiegać o rodzinny kredyt mieszkaniowy na ogólnych zasadach programu.
Czy kooperatywa mieszkaniowa jest tańsza od dewelopera?
Według szacunku MRiT nawet o 20%, dzięki braku marży dewelopera i pracy członków. Wynik zależy jednak od kosztów budowy i organizacji grupy.
Czy kooperatywę chroni ustawa deweloperska?
Nie. Rachunek powierniczy i Deweloperski Fundusz Gwarancyjny nie mają zastosowania do umowy kooperatywy. Członkowie odpowiadają za zobowiązania inwestycji solidarnie.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- MRiT (gov.pl), Kooperatywy mieszkaniowe
- Ustawa z 4 listopada 2022 r. o kooperatywach mieszkaniowych (ISAP)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Wkład własny i programy · 9 min
Programy mieszkaniowe 2026: co działa, a co się skończyło
Rodzinny Kredyt Mieszkaniowy, spłaty rodzinne, Konto Mieszkaniowe, dopłaty z Bezpiecznego kredytu 2% i projekty rządu. Stan na październik 2026.
Mieszkanie, dom, działka · 8 min
Kredyt na mieszkanie od dewelopera: transze, rachunek, odbiór
Jak kupić mieszkanie od dewelopera na kredyt: umowa rezerwacyjna i deweloperska, rachunek powierniczy, DFG, transze, odsetki w karencji, odbiór i koszty.
Mieszkanie, dom, działka · 9 min
Kredyt na mieszkanie z rynku wtórnego: krok po kroku
Mieszkanie z drugiej ręki na kredyt: umowa przedwstępna, księga wieczysta, hipoteka sprzedającego, spółdzielcze prawo, PCC i zwolnienie, dzień aktu.
Mieszkanie, dom, działka · 8 min
Kredyt hipoteczny na remont domu lub mieszkania i wykończenie
Remont na kredyt: hipoteczny, gotówkowy czy wykończenie w kredycie na zakup. Porównanie rat i odsetek, kosztorys, transze i rozliczenie faktur w banku.