
W skrócie
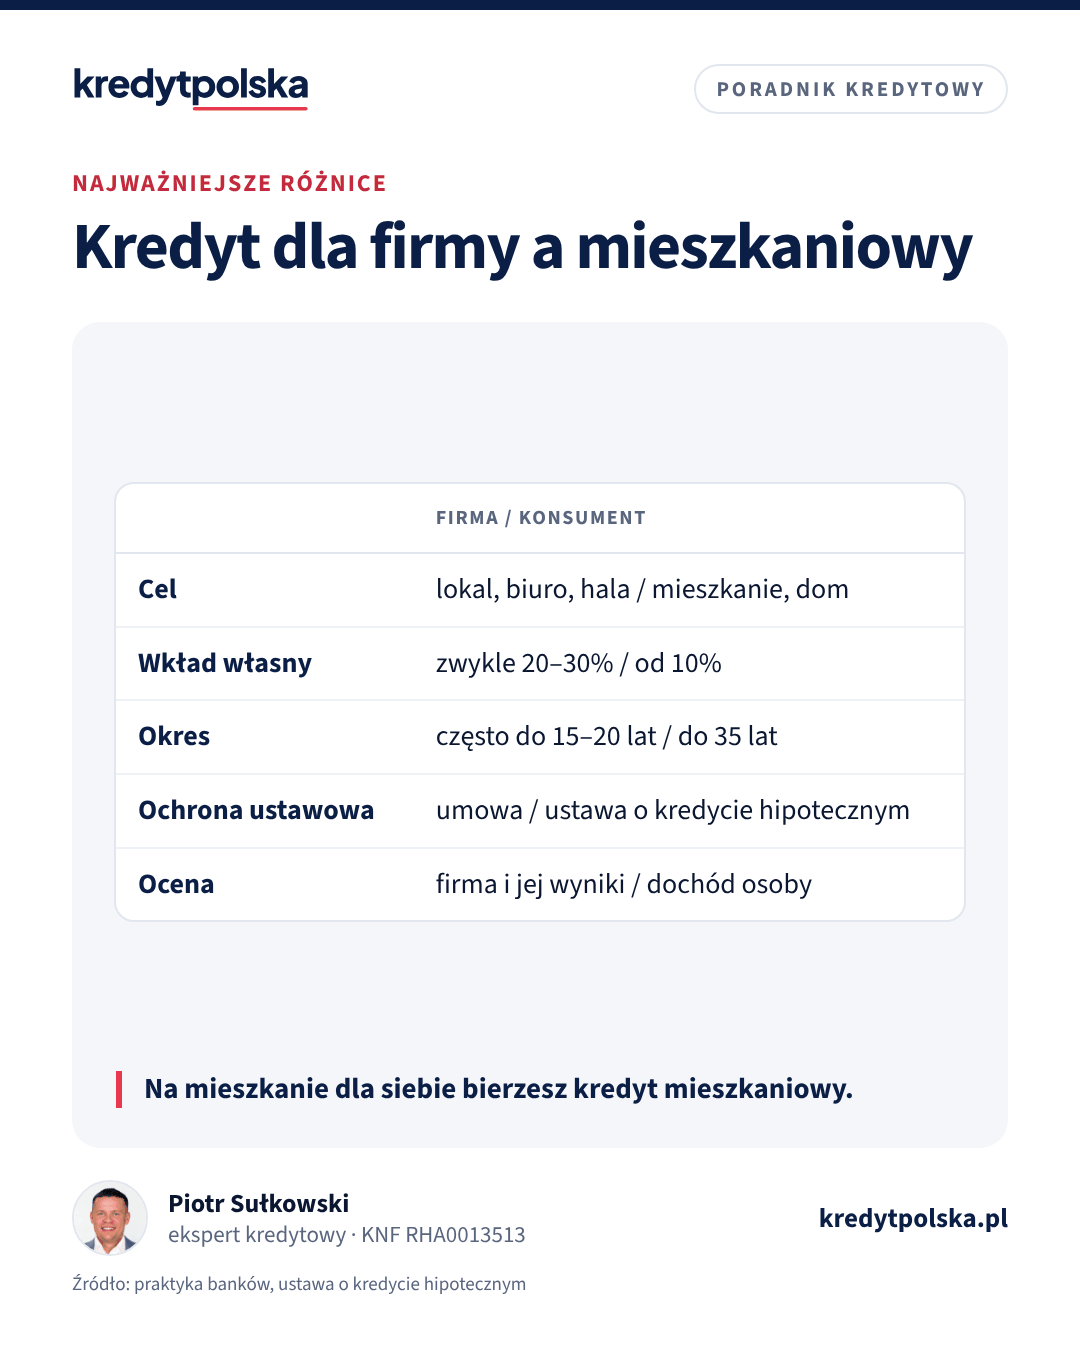
Kredyt hipoteczny dla firm to kredyt inwestycyjny albo pożyczka hipoteczna zabezpieczona nieruchomością. Nie obejmuje go ustawa o kredycie hipotecznym dla konsumentów, więc warunki są bardziej indywidualne: wkład własny zwykle 20–30%, okres krótszy niż przy mieszkaniu (często do 15–20 lat), marża wyższa, a bank ocenia firmę, nie pensję. Na mieszkanie dla siebie przedsiębiorca bierze zwykły kredyt mieszkaniowy, a bank liczy dochód z firmy.
„Kredyt hipoteczny dla firm” wpisują dwie grupy osób: przedsiębiorcy, którzy chcą kupić mieszkanie dla siebie, i firmy, które kupują lokal, biuro albo halę. To dwa różne produkty z różnymi zasadami.
Mieszkanie dla siebie: zwykły kredyt mieszkaniowy
Jeśli prowadzisz działalność i kupujesz mieszkanie albo dom, w którym zamieszkasz, bierzesz kredyt hipoteczny jako konsument. Firma jest tylko źródłem dochodu. Bank liczy go z PIT za ostatni rok, a zasady zależą od formy opodatkowania. Opisujemy je w artykułach kredyt na działalność gospodarczą, KPiR, ryczałt i dochód ze spółki z o.o. oraz na stronie kredyt hipoteczny dla przedsiębiorcy.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,88%: średni WIBOR 3M z października 2026 plus średnia marża z raportu KredytPolska. Odsetki przez cały okres: 565 343 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 23 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3078 zł), oprocentowanie zmienne 5,88% (średni WIBOR 3M z października 2026: 3,88%, plus marża 2,00 p.p.), RRSO 6,15%, całkowity koszt kredytu 599 357 zł (odsetki 587 957 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 119 357 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4139 zł, czyli o 1062 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Koszty zakupu mieszkania · Kalkulator zdolności kredytowej
Nieruchomość dla firmy: kredyt inwestycyjny
Na lokal użytkowy, biuro, gabinet czy halę banki udzielają kredytu inwestycyjnego zabezpieczonego hipoteką. Nie jest to kredyt konsumencki, więc ustawa o kredycie hipotecznym go nie obejmuje. Najważniejsze różnice:
- wkład własny zwykle 20–30%, przy nieruchomościach specjalistycznych więcej,
- okres krótszy niż przy mieszkaniu, często do 15–20 lat,
- oprocentowanie: WIBOR plus marża ustalana indywidualnie, zwykle wyższa niż przy kredycie mieszkaniowym,
- ocena: bank analizuje firmę, jej przepływy pieniężne i często biznesplan, a nie sam dochód właściciela,
- VAT: przy zakupie od dewelopera albo firmy cena bywa z 23% VAT, a bank może sfinansować VAT osobnym kredytem obrotowym.
Zakup lokalu użytkowego przez osobę prywatną, np. pod wynajem, opisujemy osobno: kredyt na lokal użytkowy.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, na jaki kredyt Cię stać i w którym banku
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Pożyczka hipoteczna dla firm
Gdy firma ma już nieruchomość, może zastawić ją pod pożyczkę na dowolny cel: obrót, maszyny, spłatę innych zobowiązań. Pożyczka hipoteczna jest droższa niż kredyt celowy, ale nie wymaga rozliczania wydatków. Zasady dla osób prywatnych: pożyczka hipoteczna.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Kredyt na lokal użytkowy: wkład, marża, VAT 23% i PCC
Kredyt na lokal użytkowy dla osoby prywatnej i firmy: wyższy wkład i marża, VAT 23% zamiast 8%, PCC na rynku wtórnym, wynajem lokalu i przykład liczbowy.
Zdolność kredytowa i dochody · 8 min
Kredyt hipoteczny na działalność gospodarczą: staż i dochód
Kredyt hipoteczny przy JDG: staż 12 lub 24 miesiące, jak bank liczy dochód przy skali, liniowym i ryczałcie, wpływ kosztów i amortyzacji, przykład.
Ten sam dział · 8 min
Pożyczka hipoteczna pod zastaw mieszkania na dowolny cel: ile kosztuje
Pożyczka hipoteczna na dowolny cel: ile pożyczy bank, ile kosztuje w porównaniu z kredytem gotówkowym i konsolidacyjnym, oraz jakie ryzyko bierzesz na siebie.
Dokumenty do kredytu dla firmy
- dokumenty rejestrowe (CEIDG albo KRS), umowa spółki,
- sprawozdania finansowe albo PIT za 2 ostatnie lata i dane za bieżący rok,
- zaświadczenia o niezaleganiu z ZUS i urzędem skarbowym,
- dokumenty nieruchomości: księga wieczysta, operat szacunkowy, przy zakupie umowa przedwstępna,
- przy większych kwotach biznesplan albo prognoza przepływów.
Odsetki w kosztach firmy
Odsetki od kredytu na nieruchomość używaną w firmie są kosztem uzyskania przychodu od momentu oddania jej do używania. Jak to działa przy mieszkaniu używanym częściowo na firmę: kredyt hipoteczny a podatek.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy firma może wziąć kredyt hipoteczny?
Tak, ale to kredyt inwestycyjny zabezpieczony hipoteką, na lokal, biuro czy halę. Nie obejmuje go ustawa o kredycie hipotecznym dla konsumentów, więc warunki ustala się indywidualnie.
Ile wkładu własnego potrzeba do kredytu dla firmy?
Zwykle 20–30% wartości nieruchomości, przy nieruchomościach specjalistycznych więcej.
Jakie oprocentowanie ma kredyt hipoteczny dla firm?
WIBOR plus marża ustalana indywidualnie, zwykle wyższa niż przy kredycie mieszkaniowym. Zależy od wyników firmy, wkładu i nieruchomości.
Czy przedsiębiorca dostanie kredyt na własne mieszkanie?
Tak, jako konsument. Bank liczy dochód z firmy na podstawie PIT, zwykle po co najmniej 12 miesiącach działalności.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- Ustawa z 11 marca 2004 r. o podatku od towarów i usług (ISAP)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.