
W skrócie
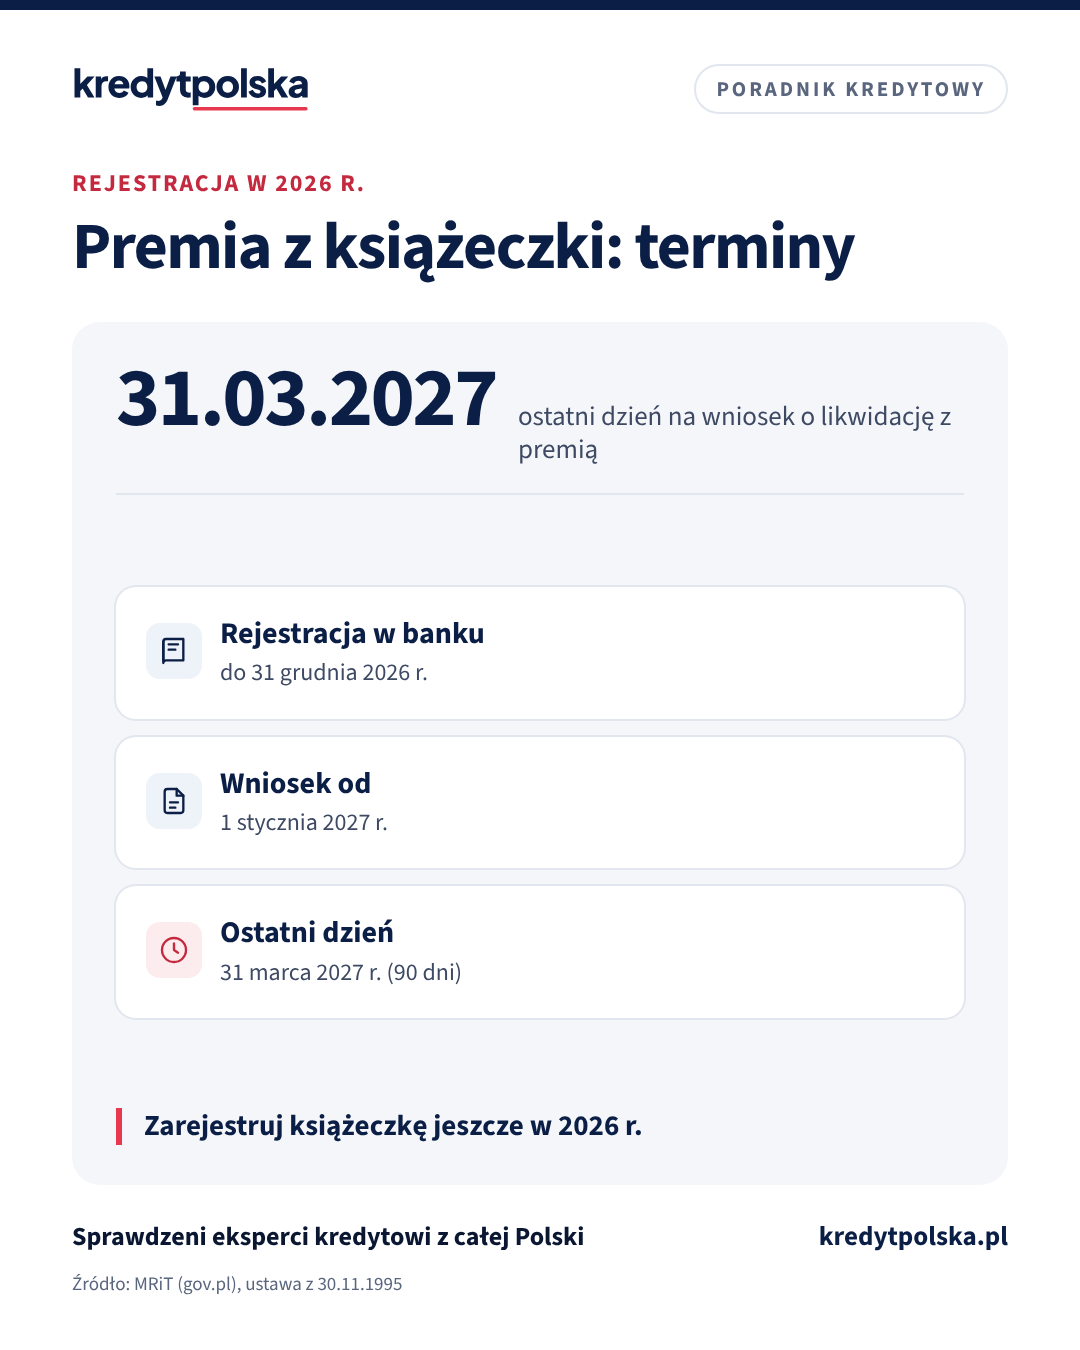
Książeczka mieszkaniowa założona przed 24 października 1990 r. daje prawo do premii gwarancyjnej z budżetu państwa. Premię dostaniesz na jeden z 15 celów mieszkaniowych, m.in. zakup mieszkania, wkład własny do kredytu, całkowitą spłatę kredytu, wymianę okien albo termomodernizację. Książeczkę trzeba najpierw zarejestrować w banku. Jeśli zrobisz to w 2026 r., wniosek o likwidację z premią złożysz od 1 stycznia do 31 marca 2027 r.
Książeczki mieszkaniowe zakładano w PRL na wkład do spółdzielni albo na zakup mieszkania. Wiele z nich nadal leży w szufladach, a państwo wciąż wypłaca do nich premię gwarancyjną. W budżecie na 2026 r. rząd zapisał środki na premie z książeczek (komunikat MRiT z 30 stycznia 2026 r.). Premia nie jest jednorazową promocją: przysługuje, gdy wydasz pieniądze na jeden z celów mieszkaniowych wymienionych w ustawie.
Kto ma prawo do premii gwarancyjnej
Premia należy się właścicielowi książeczki mieszkaniowej założonej przed 24 października 1990 r. Premię finansuje budżet państwa, a wylicza i wypłaca bank prowadzący książeczkę. Wysokości premii nie da się podać z góry jedną kwotą, bo zależy od historii wpłat. Szczegóły liczenia zna bank, a ogólne zasady opisuje informator PKO Banku Polskiego o książeczkach.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,17% (najniższe oprocentowanie w porównaniu: 5,17% (Credit Agricole, Hipoteka Prime, zmienne, przykład reprezentatywny z 23.10.2026), przy warunkach banku). Odsetki przez cały okres: 485 066 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 30 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3025 zł), oprocentowanie zmienne 5,72% (WIBOR 3M 3,90% (fixing 30.10.2026) + średnia marża rynku 1,82% (AMRON-SARFiN, II kw. 2026)), RRSO 5,98%, całkowity koszt kredytu 580 283 zł (odsetki 568 883 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 100 283 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4080 zł, czyli o 1055 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Plan wkładu własnego · Koszty zakupu mieszkania
Na co dostaniesz premię: 15 celów
Ministerstwo Rozwoju i Technologii wymienia 15 czynności, które dają prawo do premii. Najważniejsze dla osoby z kredytem albo planującej zakup:
| Cel | Warunek |
|---|---|
| Zakup mieszkania lub domu | udział co najmniej 1/4 |
| Budowa domu | przystąpienie do użytkowania |
| Mieszkanie od dewelopera | umowa deweloperska |
| Wkład do spółdzielni | prawo do lokalu w spółdzielni |
| Partycypacja w TBS/SIM | co najmniej 10% kosztów budowy |
| Najem z dojściem do własności | po co najmniej 12 miesiącach najmu |
| Całkowita spłata kredytu | kredyt obciąża lokal |
| Wymiana okien, instalacji | lokal lub dom jest Twój |
| Termomodernizacja | wydatki co najmniej 6 000 zł brutto |
| Fundusz remontowy | wpłaty z 12 miesięcy |
| Opłata przekształceniowa | płacona co najmniej 5 lat |
Wybór 11 z 15 celów z listy MRiT. Szczegóły
Pozostałe: zamiana mieszkania, lokal po przebudowie lub nadbudowie budynku, mieszkanie w budynku spółdzielni oraz kaucja najmu ponad 3% wartości odtworzeniowej w budynkach z kredytu BGK (wnioski do 30 września 2009 r.). Termomodernizacja: wykaz wydatków w rozporządzeniu z 21 grudnia 2018 r. Fundusz remontowy: wydatki na remont części wspólnych z 24 miesięcy co najmniej równe wpłacie.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, który bank przyjmie Twój wkład własny
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 14 banków i poda RRSO z każdej. Oddzwaniamy w 2 godziny (w godzinach pracy), a dokumenty wysyłasz online.
Premia jako wkład własny do kredytu
Premię można dostać jeszcze przed zakończeniem inwestycji, jeśli przekażesz ją bankowi kredytującemu jako wkład własny. Trzeba wtedy pokazać umowę kredytu na jeden z celów z listy. Przy zakupie od dewelopera i przy budowie domu premię wypłaca się też wcześniej, na wniosek: przy wpłacie deweloperowi co najmniej 50% wartości lokalu, a przy budowie domu po wykonaniu co najmniej 20% wartości kosztorysowej. Ile wkładu wymagają banki i czym go uzupełnić, opisuje artykuł wkład własny do kredytu.
Premia przyda się też po zakupie. Całkowita spłata kredytu obciążającego mieszkanie jest jednym z celów, więc książeczka może pomóc zamknąć kredyt szybciej. Co daje wcześniejsza spłata, policzysz w kalkulatorze nadpłaty.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Wkład własny do kredytu hipotecznego: ile i z czego w 2026
Ile wkładu własnego wymagają banki: 10% czy 20%, co może być wkładem, darowizna od rodziny i SD-Z2 oraz ile kosztują PCC, notariusz i wpisy.
Ten sam dział · 8 min
Darowizna na wkład własny: SD-Z2, przelew i czego chce bank
Darowizna od rodziców na wkład własny bez podatku: grupa zerowa, przelew na konto, SD-Z2 w 6 miesięcy, umowa darowizny, wspólność majątkowa i pożyczka.
Ten sam dział · 9 min
Programy mieszkaniowe 2026: co działa, a co się skończyło
Rodzinny Kredyt Mieszkaniowy, spłaty rodzinne, Konto Mieszkaniowe, dopłaty z Bezpiecznego kredytu 2% i projekty rządu. Stan na październik 2026.
Rejestracja i termin na wniosek
Od 19 stycznia 2021 r. książeczkę trzeba zarejestrować w banku, który prowadzi rachunek. Rejestracja jest na wniosek właściciela. Od daty rejestracji zależy, kiedy złożysz wniosek o likwidację z premią:
- Zarejestrowana do 31 grudnia 2022 r. Obowiązują dotychczasowe zasady likwidacji i wypłaty premii.
- Zarejestrowana później. Wniosek złożysz dopiero od 1 stycznia następnego roku i masz na to 90 dni. MRiT podaje przykład: rejestracja i wydatek w 2024 r. oznaczają wniosek od 1 stycznia do 31 marca 2025 r.
Według tej samej reguły książeczka zarejestrowana w 2026 r. daje okno od 1 stycznia do 31 marca 2027 r. Kto chce wykorzystać premię przy zakupie albo spłacie kredytu w 2027 r., powinien zarejestrować książeczkę jeszcze w tym roku.
Co zrobić krok po kroku
- Znajdź książeczkę i sprawdź datę jej założenia.
- Zarejestruj ją w banku, który prowadzi rachunek.
- Zbierz dokumenty wydatku: umowę zakupu, umowę kredytu, faktury albo zaświadczenie o spłacie.
- W oknie na wniosek złóż w banku wniosek o likwidację książeczki z premią.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Kto dostanie premię gwarancyjną z książeczki mieszkaniowej?
Właściciel książeczki mieszkaniowej założonej przed 24 października 1990 r., który wyda pieniądze na jeden z 15 celów mieszkaniowych z ustawy, np. zakup mieszkania, wkład własny do kredytu, całkowitą spłatę kredytu albo termomodernizację.
Czy premię z książeczki można przeznaczyć na wkład własny do kredytu?
Tak. Premię wypłaca się przed zakończeniem inwestycji, jeśli trafi do banku kredytującego jako wkład własny. Trzeba przedstawić umowę kredytu na cel uprawniający do premii.
Do kiedy złożyć wniosek o likwidację książeczki?
Jeśli książeczkę zarejestrowano po 31 grudnia 2022 r., wniosek składa się w ciągu 90 dni od 1 stycznia roku następującego po rejestracji. Dla rejestracji w 2026 r. to okres od 1 stycznia do 31 marca 2027 r.
Czy premia przysługuje na spłatę kredytu hipotecznego?
Tak. Całkowita spłata zadłużenia z tytułu kredytu obciążającego lokal jest jednym z 15 celów, które dają prawo do premii.
Ile wynosi premia gwarancyjna?
Wysokość premii zależy od historii wpłat na książeczkę, a wylicza ją bank prowadzący rachunek. Ministerstwo nie podaje jednej kwoty, dlatego najlepiej zapytać bank przy rejestracji.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- MRiT (gov.pl), Książeczki mieszkaniowe
- Ustawa z 30 listopada 1995 r. o pomocy państwa w spłacie niektórych kredytów mieszkaniowych, udzielaniu premii gwarancyjnych oraz refundacji bankom wypłaconych premii gwarancyjnych (Dz.U. 2024 poz. 1774, ISAP)
- MRiT (gov.pl), Rząd zwiększa środki na inwestycje mieszkaniowe (30.01.2026)
- PKO Bank Polski, Książeczki mieszkaniowe – archiwum (informator)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Po podpisaniu umowy · 9 min
Nadpłata kredytu hipotecznego: skrócić okres czy obniżyć ratę?
Nadpłata 50 000 zł albo 500 zł co miesiąc: ile oszczędzisz przy krótszym okresie i przy niższej racie, ile kosztuje nadpłata i jak ją zlecić.
Wkład własny i programy · 8 min
Jak kupić mieszkanie bez wkładu własnego: RKM, hipoteka rodziców, darowizna
Jak kupić mieszkanie bez wkładu własnego w 2026: Rodzinny Kredyt Mieszkaniowy z gwarancją BGK, hipoteka na innej nieruchomości, darowizna i czego unikać.
Wkład własny i programy · 8 min
Kredyt hipoteczny z 10% wkładu własnego: ile to kosztuje
Kredyt z wkładem 10%: jak działa ubezpieczenie niskiego wkładu, ile kosztuje, kiedy wygasa, wyższa marża zamiast UNWW i przykład dla mieszkania za 600 tys. zł.
Wkład własny i programy · 10 min
Kredyt Na Start 2026: czy działa i co zamiast niego
Status kredytu mieszkaniowego #naStart w październiku 2026 r., co zakładał projekt (dopłaty do 0–1,5%, limity dochodu), porównanie z Bezpiecznym kredytem 2% i programy, które działają dziś.