
W skrócie
Maksymalną kwotę kredytu wyznaczają dwa limity, a bank bierze niższy. Pierwszy to zdolność: rata nie może przekroczyć 40–50% dochodu netto, liczona z buforem na wzrost stóp. Drugi to wartość nieruchomości: zwykle do 80% ceny, w części banków do 90%. Singiel z 10 000 zł netto pożyczy na 30 lat orientacyjnie 497–621 tys. zł, ale przy mieszkaniu za 500 tys. zł i wkładzie 20% tylko 400 tys. zł.
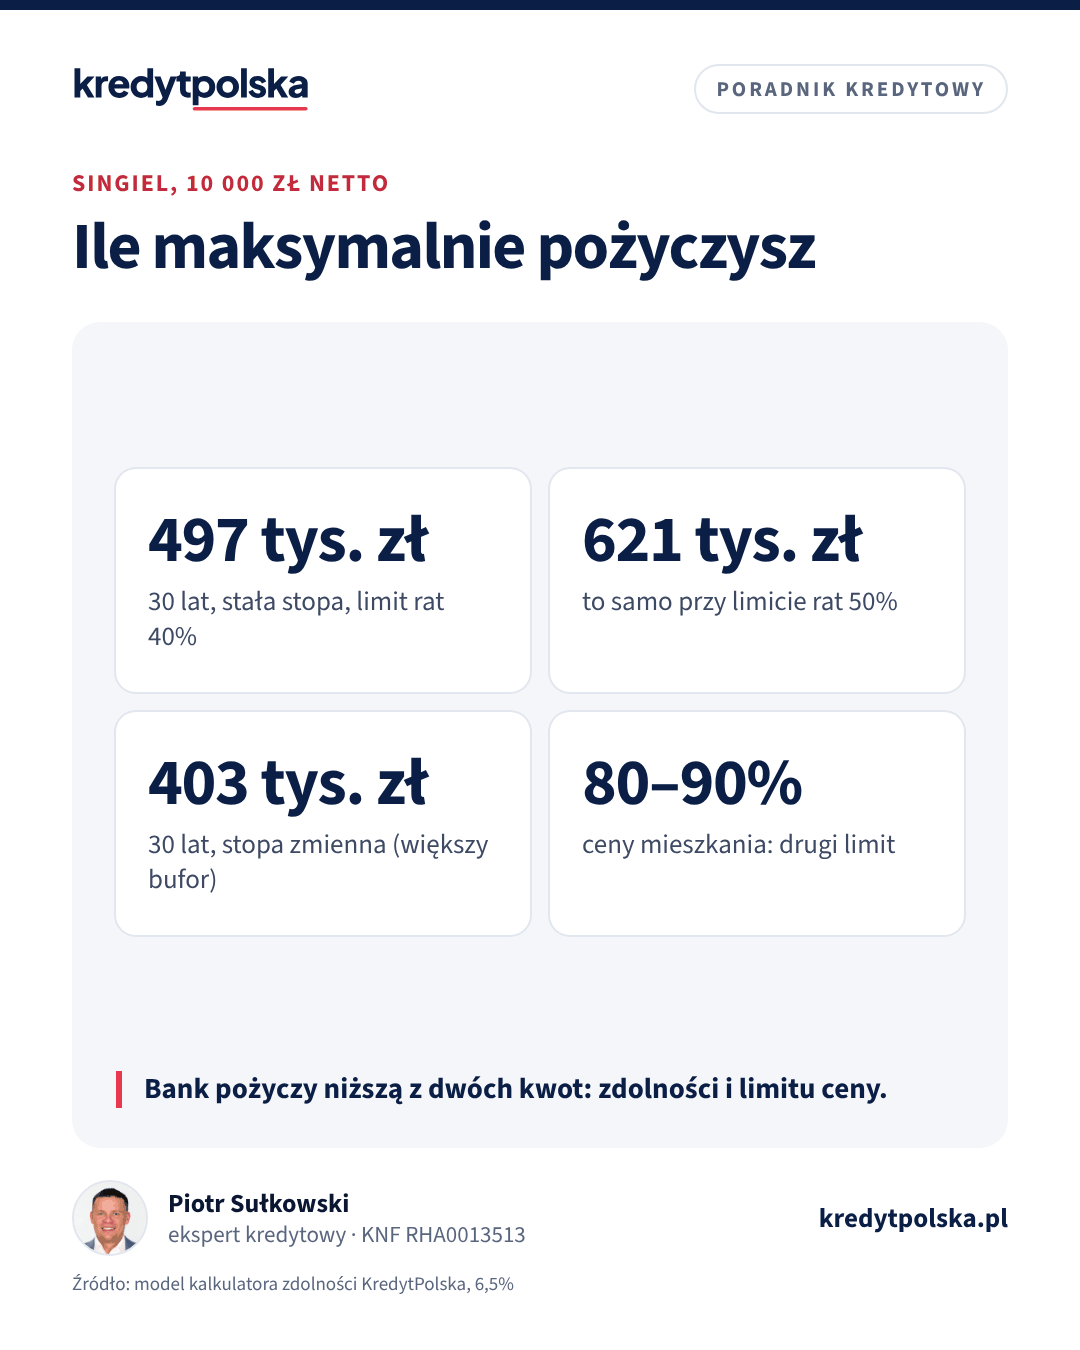
Pytanie „ile maksymalnie mogę pożyczyć?” ma dwie odpowiedzi, bo bank sprawdza dwie rzeczy: czy spłacisz ratę i ile jest warta nieruchomość. Maksymalna kwota to niższa z tych dwóch liczb.
Limit 1: zdolność kredytowa
Bank odejmuje od dochodu netto koszty utrzymania i raty innych kredytów, a potem sprawdza, czy rata nowego kredytu zmieści się w limicie, zwykle 40% dochodu, przy wyższych dochodach do 50%. Ratę liczy z buforem na wzrost stóp, większym przy stopie zmiennej, mniejszym przy stałej na co najmniej 5 lat.
| Singiel, 10 000 zł netto | Maksymalna kwota |
|---|---|
| 30 lat, stała stopa, limit 40% | 497 000 zł |
| 30 lat, stała stopa, limit 50% | 621 000 zł |
| 35 lat, stała stopa, limit 40% | 510 000 zł |
| 25 lat, stała stopa, limit 40% | 476 000 zł |
| 30 lat, stopa zmienna, limit 40% | 403 000 zł |
Oprocentowanie 6,5%, koszty utrzymania 1 300 zł, bez innych rat. Model kalkulatora zdolności KredytPolska, wyliczenie poglądowe.
Gotowe wyliczenia dla typowych pensji: 6 000, 8 000, 12 000 i 15 000 zł netto. Dla swoich danych: kalkulator zdolności.
Policz to sam
Ile pożyczy Ci bank
-
Sprawdź swoją zdolność
około, kredyt na 30 lat
Szacunek bez innych kredytów i limitów na kartach. Bank liczy ratę przy oprocentowaniu wyższym o 2,5 p.p. (8,38%), a rata może zająć do 40% dochodu, przy wyższych dochodach do 50%. Wynik poglądowy, nie jest decyzją kredytową.
Pełny kalkulator: zobowiązania, limity kart i rodzaj oprocentowania →
Przydatne też: Kalkulator „500 zł więcej” · Kalkulator raty
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Każdy bank liczy zdolność inaczej. Sprawdź, który da Ci najwięcej
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Zdolność kredytowa: od czego zależy i jak ją zwiększyć
Jak banki liczą zdolność kredytową: dochód, bufor KNF, DSTI, koszty utrzymania i BIK. Dlaczego banki liczą różnie i 7 sposobów na wyższą kwotę.
Ten sam dział · 7 min
Ile trzeba zarabiać na kredyt hipoteczny 300–700 tys. zł
Ile zarabiać na kredyt 300, 400, 500, 600 i 700 tys. zł na 30 lat: rata przy 6%, dochód netto dla singla i rodziny 2+2, założenia wyliczeń.
Koszty i oprocentowanie · 7 min
Kredyt hipoteczny na 35 lat: kiedy ma sens, a kiedy przepłacasz
Kredyt na 25, 30 czy 35 lat: rata, odsetki i zdolność dla 500 000 zł, ile daje dłuższy okres, nadpłata zamiast krótszego kredytu i limity wieku w bankach.
Limit 2: wartość nieruchomości (LTV)
Bank pożycza zwykle do 80% wartości nieruchomości, a część banków do 90% z dodatkowym zabezpieczeniem albo wyższą marżą. Wartość ustala rzeczoznawca w operacie szacunkowym, a bank bierze niższą z dwóch kwot: ceny z umowy i wyceny. Przy mieszkaniu za 500 tys. zł:
- wkład 20%: maksymalnie 400 000 zł kredytu,
- wkład 10%: maksymalnie 450 000 zł kredytu, w bankach, które na to pozwalają,
- bez wkładu: tylko z gwarancją BGK, opisaną w artykule kredyt bez wkładu własnego.
Jak podnieść maksymalną kwotę
- Wybierz stałą stopę na 5 lat: w naszym przykładzie to około 94 tys. zł więcej niż przy stopie zmiennej.
- Wydłuż okres do 35 lat, jeśli pozwala wiek: kredyt na 35 lat.
- Zamknij nieużywane karty i limity. Bank liczy ratę od samego limitu: karta kredytowa a kredyt.
- Dołóż współkredytobiorcę z dochodem.
- Złóż wnioski w kilku bankach: różnice w ocenie zdolności sięgają kilkudziesięciu procent.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Ile wynosi maksymalna kwota kredytu hipotecznego?
Nie ma jednej kwoty. Bank pożyczy niższą z dwóch: tyle, ile pozwala zdolność (rata do 40–50% dochodu z buforem na wzrost stóp), i do 80–90% wartości nieruchomości.
Ile pożyczę przy 10 000 zł netto?
Singiel bez innych rat orientacyjnie 497–621 tys. zł na 30 lat przy stałej stopie i oprocentowaniu 6,5%. Przy stopie zmiennej około 403 tys. zł przy limicie rat 40%.
Czy bank pożyczy więcej niż cena mieszkania?
Nie na sam zakup. Kredyt hipoteczny to zwykle do 80–90% wartości. Większą kwotę można dostać tylko przy dodatkowym zabezpieczeniu na innej nieruchomości albo na zakup z remontem, jeśli wycena po remoncie to uzasadnia.
Czy maksymalna kwota to dobra kwota?
Nie zawsze. Maksymalna kwota oznacza ratę na granicy limitu banku. Bezpieczniej planować ratę do około 30–35% dochodu netto.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- KNF: Rekomendacja S (limity DStI i LtV, bufor stopy procentowej)
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.