
W skrócie
Kredyt hipoteczny na dom letniskowy jest możliwy, jeśli budynek nadaje się do całorocznego mieszkania, ma księgę wieczystą, dostęp do drogi i da się go wycenić. Na budynek rekreacji indywidualnej część banków kredytu nie da albo zażąda wyższego wkładu, a altany na działce w ogrodzie działkowym nie sfinansuje żaden kredyt hipoteczny. Para, która już spłaca kredyt na mieszkanie, przy domu za 400 000 zł i wkładzie 30% potrzebuje w przykładzie około 11 500 zł netto.
Dom nad jeziorem, w górach albo na Mazurach to dla wielu rodzin druga nieruchomość, kupowana po spłacie części kredytu na mieszkanie. Banki finansują takie zakupy, ale ostrożniej niż mieszkanie, w którym się mieszka. Kluczowe jest to, czy budynek formalnie i technicznie nadaje się do zamieszkania, i to, ile zdolności zostało po pierwszym kredycie. Poniżej opisujemy wymagania banków, przykład zdolności dla pary z kredytem na mieszkanie i alternatywy, gdy kredyt hipoteczny nie wchodzi w grę.
Dom letniskowy czy budynek mieszkalny
W języku codziennym „domek letniskowy” to wszystko, co stoi poza miastem. Dla banku liczy się status prawny i techniczny budynku:
| Rodzaj nieruchomości | Kredyt hipoteczny | Na co uważać |
|---|---|---|
| Dom jednorodzinny w miejscowości turystycznej | tak, jak zwykły dom | druga nieruchomość, wyższy wkład w części banków |
| Budynek rekreacji indywidualnej, całoroczny | w części banków | ogrzewanie, media, dojazd zimą, wycena |
| Domek sezonowy bez ogrzewania i mediów | rzadko | bank może nie przyjąć zabezpieczenia |
| Altana na działce w ogrodzie działkowym | nie | prawo do działki to nie własność, brak księgi |
Status budynku sprawdzisz w kartotece budynków w ewidencji gruntów i budynków starostwa, w pozwoleniu na budowę lub zgłoszeniu i w dokumentach odbioru. Działki w rodzinnych ogrodach działkowych użytkuje się na podstawie prawa do działki z ustawy o ogrodach działkowych. Nie ma tam własności ani księgi dla działkowca, więc nie ma na czym wpisać hipoteki. Takie zakupy finansuje się gotówką albo kredytem gotówkowym.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,88%: średni WIBOR 3M z października 2026 plus średnia marża z raportu KredytPolska. Odsetki przez cały okres: 565 343 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 23 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3078 zł), oprocentowanie zmienne 5,88% (średni WIBOR 3M z października 2026: 3,88%, plus marża 2,00 p.p.), RRSO 6,15%, całkowity koszt kredytu 599 357 zł (odsetki 587 957 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 119 357 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4139 zł, czyli o 1062 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Koszty zakupu mieszkania · Kalkulator zdolności kredytowej
Czego wymaga bank
- Księga wieczysta z uregulowanym stanem prawnym i dostępem do drogi publicznej, bezpośrednio albo przez służebność.
- Legalny budynek: pozwolenie na budowę lub zgłoszenie i zakończona budowa. Domek postawiony bez formalności albo większy niż w zgłoszeniu to częsty powód odmowy.
- Możliwość całorocznego użytkowania: ogrzewanie, woda, prąd, kanalizacja albo szambo lub przydomowa oczyszczalnia.
- Wycena: rzeczoznawca musi znaleźć porównywalne transakcje. W małych miejscowościach jest ich mało, a wartość bywa niższa od ceny ofertowej.
- Ubezpieczenie od ognia i zdarzeń losowych z cesją na bank. Ubezpieczyciele często stawiają osobne warunki dla domów niezamieszkanych przez dłuższą część roku.
Sprawdź też plan miejscowy albo warunki zabudowy: tereny zabudowy letniskowej, obszary chronione i strefy przy jeziorach ograniczają rozbudowę. Jeśli kupujesz samą działkę pod dom letni, przeczytaj artykuł kredyt na działkę.
Wkład własny przy drugiej nieruchomości
Rekomendacja S pozwala finansować do 80% wartości nieruchomości mieszkalnej, a do 90% z dodatkowym zabezpieczeniem. Przy drugim domu, który nie zaspokaja Twoich podstawowych potrzeb mieszkaniowych, część banków ustala własne, ostrzejsze limity, np. wkład 20–30% i wyższą marżę. Nie skorzystasz też z programów z gwarancją BGK, bo wymagają braku innego mieszkania. Zamiast gotówki bank może przyjąć dodatkową hipotekę na mieszkaniu, które masz, jeśli jego wartość znacznie przekracza saldo kredytu.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, na jaki kredyt Cię stać i w którym banku
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Ile trzeba zarabiać: przykład
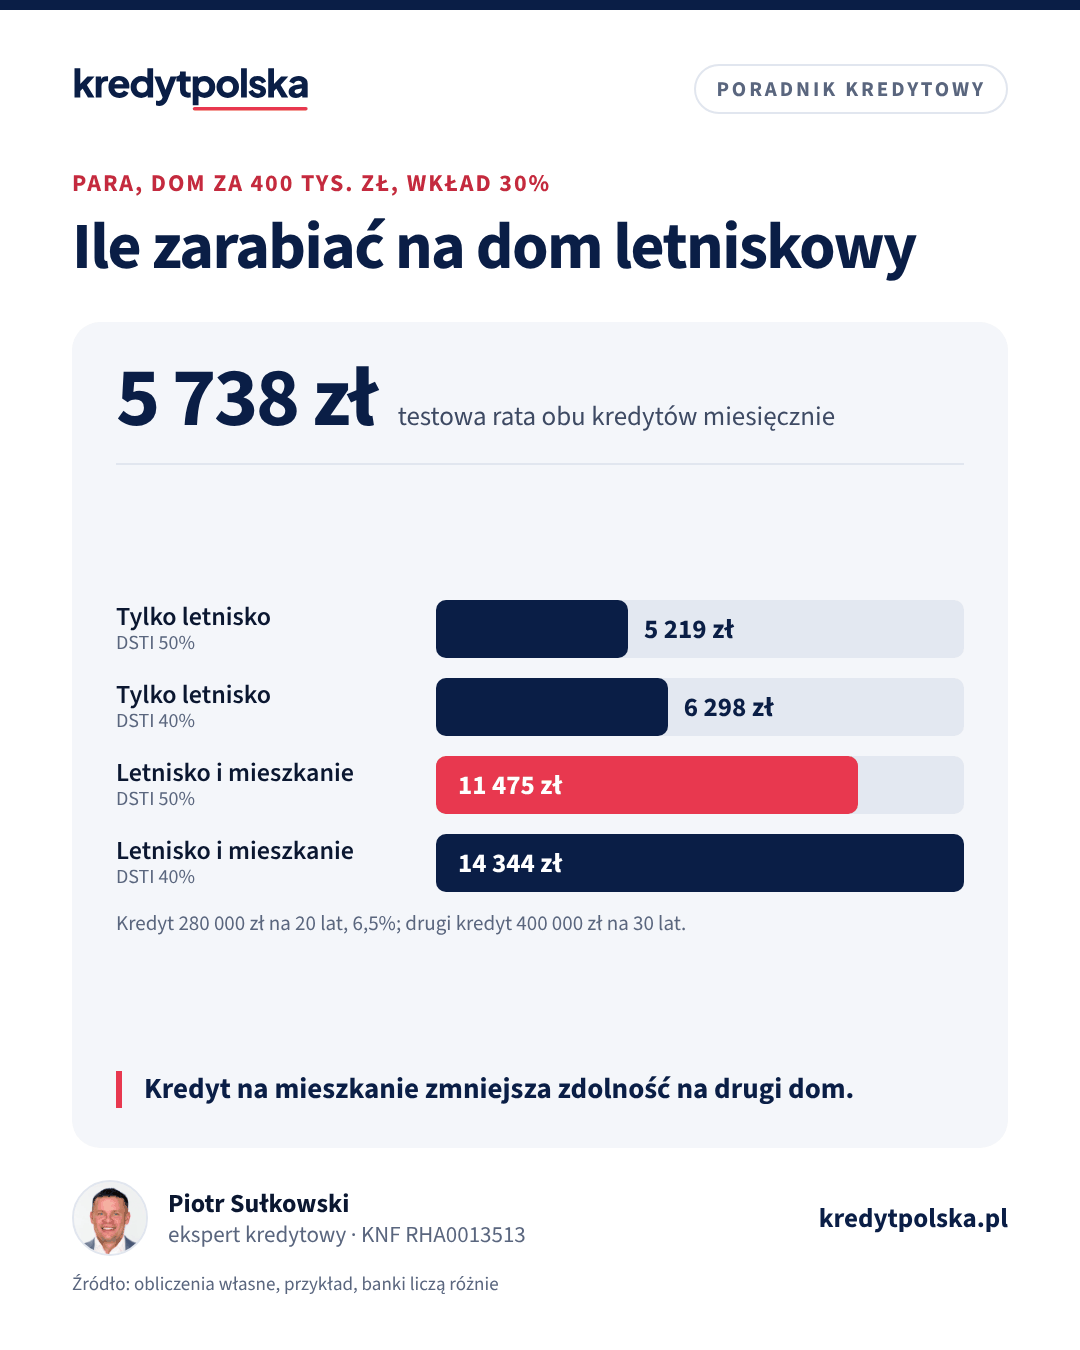
Para kupuje dom za 400 000 zł, wpłaca 30% (120 000 zł) i bierze 280 000 zł na 20 lat. Przy 6,5% rata wynosi około 2 088 zł, a przy 7% około 2 171 zł. Bank liczy ratę z buforem 2,5 pkt proc.: przy ofercie 6,5% to około 2 519 zł. Jednocześnie para spłaca kredyt na mieszkanie, którego saldo wynosi 400 000 zł na 30 lat, a rata do zdolności to około 3 218 zł.
| Sytuacja | Rata do zdolności | Dochód, DSTI 50% | Dochód, DSTI 40% |
|---|---|---|---|
| Tylko kredyt na dom letni | 2 519 zł | ok. 5 220 zł | ok. 6 300 zł |
| Dom letni i kredyt na mieszkanie | 5 738 zł | ok. 11 480 zł | ok. 14 340 zł |
W pierwszym wierszu przy limicie 50% o wyniku decydują koszty utrzymania pary, przyjęte w przykładzie na 2 700 zł. W drugim decyduje limit DSTI z Rekomendacji S, bo obie raty liczą się razem. Banki stosują własne tabele kosztów, więc wynik jest orientacyjny. Swój wariant sprawdzisz w kalkulatorze zdolności kredytowej. Jeśli brakuje zdolności, pomaga dłuższy okres kredytu na dom albo większa nadpłata kredytu na mieszkanie przed wnioskiem, bo obniża saldo, od którego bank liczy ratę testową.
Alternatywa: pożyczka hipoteczna na mieszkanie
Gdy bank nie przyjmie domku jako zabezpieczenia, można zabezpieczyć finansowanie na mieszkaniu, które już masz. Pożyczka hipoteczna jest dowolnego przeznaczenia, ale ma zwykle wyższe oprocentowanie, krótszy okres i niższy limit w stosunku do wartości nieruchomości. Przy 280 000 zł i 8% rata wynosi około 2 342 zł na 20 lat i około 2 676 zł na 15 lat. Odsetki na 20 lat to około 282 100 zł, wobec około 221 000 zł w kredycie hipotecznym przy 6,5%. Jeśli mieszkanie ma już hipotekę innego banku, pożyczka będzie zabezpieczona na dalszym miejscu albo wymaga refinansowania obu długów w jednym banku. Szczegóły w tekście pożyczka hipoteczna.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 11 min
Kredyt hipoteczny na zakup domu: wycena i koszty
Kredyt na gotowy dom z rynku wtórnego: wkład i LTV, wycena domu z działką, księga wieczysta i legalność budynku, ubezpieczenie, PCC i notariusz, transza na remont oraz przykład raty.
Ten sam dział · 8 min
Pożyczka hipoteczna pod zastaw mieszkania na dowolny cel: ile kosztuje
Pożyczka hipoteczna na dowolny cel: ile pożyczy bank, ile kosztuje w porównaniu z kredytem gotówkowym i konsolidacyjnym, oraz jakie ryzyko bierzesz na siebie.
Ten sam dział · 8 min
Kredyt hipoteczny na działkę: wkład, MPZP, działka rolna
Kredyt na działkę budowlaną i rolną: ile wkładu wymagają banki, MPZP i warunki zabudowy po reformie, kredyt na działkę z budową i zakup ziemi rolnej.
Wynajem domu turystom
Część kupujących planuje, że dom w sezonie zarobi na siebie. Bank zwykle nie wliczy przyszłych przychodów z najmu krótkoterminowego do zdolności, a przychody z wcześniejszego najmu tylko wtedy, gdy są udokumentowane zeznaniem podatkowym. Najem prywatny rozlicza się ryczałtem: 8,5% przychodu do 100 000 zł rocznie i 12,5% od nadwyżki. Przy krótkich pobytach z usługami dodatkowymi, takimi jak sprzątanie czy śniadania, urząd skarbowy może uznać, że to działalność gospodarcza, a gmina może pobierać opłatę miejscową. Sprawdź też, czy umowa kredytu nie ogranicza wynajmu, i poinformuj ubezpieczyciela, że w domu przebywają goście. Rentowność najmu na kredyt liczymy w artykule kredyt na mieszkanie na wynajem, a przy budowie własnego domu letniego zasady opisujemy w tekście kredyt na budowę domu.
Podatki i koszty zakupu
Przy zakupie domu z rynku wtórnego zapłacisz 2% PCC od ceny. Zwolnienie przy pierwszym mieszkaniu dotyczy lokalu i budynku mieszkalnego jednorodzinnego kupowanego przez osobę, która nie miała wcześniej takiej nieruchomości, więc przy drugim domu zwykle nie przysługuje. Do tego taksa notarialna, opłaty sądowe i wycena. Policzysz je w kalkulatorze kosztów zakupu. Jeśli później sprzedasz dom przed upływem 5 lat od końca roku zakupu, zapłacisz PIT od dochodu, co sprawdzisz w kalkulatorze podatku od sprzedaży.
Lista przed zakupem
- Ewidencja budynków i dokumenty budowy: czy dom jest legalny i jaki ma status.
- Księga wieczysta i dojazd do drogi publicznej.
- Media i ogrzewanie: czy da się w nim mieszkać zimą.
- Rozmowa z bankiem o wkładzie i marży dla drugiej nieruchomości.
- Zdolność liczona razem z obecnym kredytem i wariant z pożyczką hipoteczną.
- Polisa dla domu, w którym nie mieszkasz cały rok, przed podpisaniem umowy kredytu.
Ekspert kredytowy sprawdzi, które banki przyjmą konkretny dom jako zabezpieczenie, zanim zapłacisz zadatek. Wynagrodzenie eksperta przy kredycie hipotecznym zwykle płaci bank.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy bank da kredyt hipoteczny na dom letniskowy?
Tak, jeśli dom ma księgę wieczystą, dostęp do drogi, legalny status i nadaje się do całorocznego użytkowania. Na budynek rekreacji indywidualnej kredytu udziela tylko część banków, często z wyższym wkładem.
Jaki wkład własny jest potrzebny na dom letniskowy?
Rekomendacja S dopuszcza finansowanie do 80% wartości, a do 90% z dodatkowym zabezpieczeniem, ale przy drugiej nieruchomości część banków wymaga 20–30% wkładu. Zamiast gotówki można zaproponować dodatkową hipotekę na mieszkaniu.
Czy można wziąć kredyt hipoteczny na działkę w ogrodzie działkowym?
Nie. Działkowiec ma prawo do działki w rodzinnym ogrodzie działkowym, a nie własność, i nie ma księgi wieczystej, w której można wpisać hipotekę. Taki zakup finansuje się gotówką albo kredytem gotówkowym.
Ile trzeba zarabiać na dom letniskowy przy spłacanym kredycie na mieszkanie?
W przykładzie: dom za 400 000 zł z wkładem 30% i kredyt na mieszkanie z saldem 400 000 zł dają razem ratę do zdolności około 5 738 zł. Para potrzebuje wtedy około 11 500 zł netto przy limicie DSTI 50% i około 14 300 zł przy 40%.
Co wybrać: kredyt hipoteczny czy pożyczkę hipoteczną na dom letniskowy?
Kredyt hipoteczny jest zwykle tańszy i dłuższy, ale wymaga, żeby dom był dobrym zabezpieczeniem. Pożyczka hipoteczna na mieszkaniu omija ten problem, ale ma wyższe oprocentowanie i niższy limit. W przykładzie 280 000 zł na 20 lat to około 221 000 zł odsetek w kredycie i około 282 000 zł w pożyczce.
Czy przy zakupie domu letniskowego płaci się PCC?
Tak, 2% od ceny przy zakupie z rynku wtórnego. Zwolnienie przy pierwszym mieszkaniu przy drugiej nieruchomości zwykle nie przysługuje.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- KNF, Rekomendacja S
- Ustawa z 13 grudnia 2013 r. o rodzinnych ogrodach działkowych (ISAP)
- Ustawa z 6 lipca 1982 r. o księgach wieczystych i hipotece (ISAP)
- Ustawa z 9 września 2000 r. o podatku od czynności cywilnoprawnych (ISAP)
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.