W skrócie
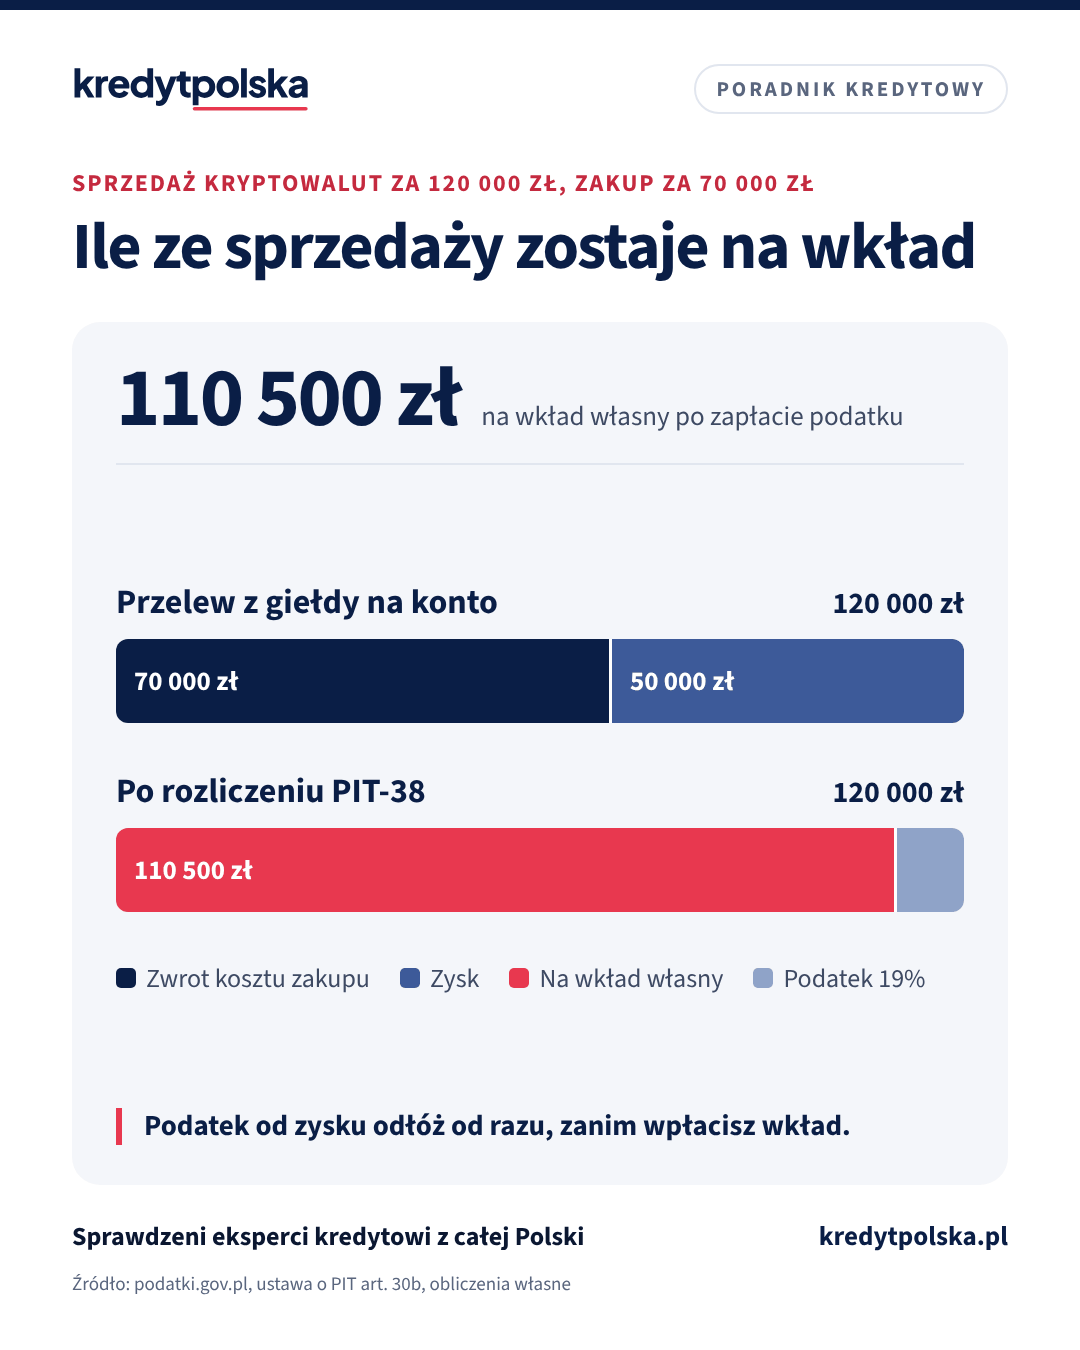
Pieniądze z kryptowalut i giełdy mogą być wkładem własnym, jeśli pokażesz bankowi całą drogę: skąd wziąłeś pieniądze na zakup, gdzie kupiłeś, kiedy sprzedałeś i jak środki wróciły na Twoje konto. Bank ma obowiązek badać pochodzenie pieniędzy (ustawa AML), a bez dokumentów może odmówić. Zysk z kryptowalut czy akcji bank zwykle nie liczy jako dochodu do zdolności, bo zależy od kursu. Pamiętaj o podatku 19% od zysku z PIT-38: w przykładzie ze sprzedaży za 120 000 zł na wkład zostaje 110 500 zł.
Coraz więcej osób odkłada na mieszkanie nie na lokacie, tylko w kryptowalutach, akcjach albo funduszach ETF. Dobra wiadomość: te pieniądze mogą być wkładem własnym. Bank zada jednak dwa pytania, których nie ma przy zwykłych oszczędnościach na koncie. Skąd pochodzą środki i czy da się to pokazać w dokumentach? I czy zysk z inwestycji to dochód, z którego spłacisz kredyt? Poniżej odpowiadamy na oba. Ogólne zasady wkładu opisujemy w artykule wkład własny.
Wkład własny z kryptowalut: co musi zobaczyć bank
Bank nie przyjmie kryptowalut jako wkładu. Wkład płacisz sprzedającemu w złotych, więc kryptowaluty trzeba wcześniej sprzedać i przelać na swoje konto. Sama kwota na koncie nie wystarczy. Ustawa o przeciwdziałaniu praniu pieniędzy zobowiązuje bank do badania źródła pochodzenia wartości majątkowych klienta, gdy uzasadniają to okoliczności (art. 34 ust. 1 pkt 4 lit. b). Duży przelew z giełdy kryptowalut to właśnie taka okoliczność.
Bank chce więc zobaczyć całą drogę pieniędzy:
- Skąd pieniądze na zakup. Przelewy z Twojego konta na giełdę, najlepiej z pensji albo oszczędności, które widać w historii rachunku.
- Co i gdzie kupiłeś. Historia transakcji z giełdy albo platformy: wpłaty, zakupy, sprzedaż i wypłaty, na Twoje dane.
- Jak pieniądze wróciły. Wypłata z giełdy na Twoje konto w banku, w kwocie zgodnej z historią sprzedaży.
- Czy rozliczyłeś podatek. PIT-38 za rok sprzedaży z potwierdzeniem złożenia (UPO), jeśli termin zeznania już minął.
Jeśli bank nie może zastosować któregoś ze środków bezpieczeństwa, na przykład nie da się ustalić pochodzenia pieniędzy, ustawa każe mu nie przeprowadzać transakcji albo nie nawiązywać relacji (art. 41 ust. 1). Dlatego brak dokumentów może zakończyć się odmową kredytu, nawet gdy zdolność jest wysoka.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,17% (najniższe oprocentowanie w porównaniu: 5,17% (Credit Agricole, Hipoteka Prime, zmienne, przykład reprezentatywny z 23.10.2026), przy warunkach banku). Odsetki przez cały okres: 485 066 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 30 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3025 zł), oprocentowanie zmienne 5,72% (WIBOR 3M 3,90% (fixing 30.10.2026) + średnia marża rynku 1,82% (AMRON-SARFiN, II kw. 2026)), RRSO 5,98%, całkowity koszt kredytu 580 283 zł (odsetki 568 883 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 100 283 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4080 zł, czyli o 1055 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Plan wkładu własnego · Koszty zakupu mieszkania
Kryptowaluty, akcje i fundusze: wkład czy dochód
| Źródło pieniędzy | Jako wkład własny | Jako dochód do zdolności |
|---|---|---|
| Sprzedaż kryptowalut | tak, z historią transakcji | zwykle nie |
| Sprzedaż akcji, ETF, funduszy | tak, z wyciągiem z rachunku | zwykle nie |
| Dywidendy i odsetki | tak, jako oszczędności | zwykle nie |
| Obrót jako działalność firmy | tak, z dokumentami firmy | jak dochód z działalności |
Każdy bank ocenia to według własnych zasad. Przed wnioskiem zapytaj, jakie dokumenty przyjmie.
Zdolność kredytową bank liczy z dochodu stałego i udokumentowanego, z którego co miesiąc zapłacisz ratę. Zysk z kryptowalut czy akcji zależy od kursu: w jednym roku jest wysoki, w następnym może go nie być. Dlatego banki zwykle nie wliczają go do dochodu, nawet jeśli widać go w PIT-38. Inwestycje pomagają za to inaczej: większy wkład oznacza niższe LTV i często niższą marżę, a pieniądze, które zostaną po zakupie, są poduszką na nieprzewidziane wydatki. Jeśli obrót kryptowalutami prowadzisz w ramach firmy, bank ocenia go jak każdą działalność, z zeznania i księgi, co opisujemy w artykule kredyt przy działalności gospodarczej.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, który bank przyjmie Twój wkład własny
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 14 banków i poda RRSO z każdej. Oddzwaniamy w 2 godziny (w godzinach pracy), a dokumenty wysyłasz online.
Podatek 19%: zaplanuj go przed wpłatą wkładu
Sprzedaż kryptowalut za złote to przychód, od którego płacisz 19% podatku od dochodu, czyli od różnicy między ceną sprzedaży a udokumentowanym kosztem zakupu. Rozliczasz go w zeznaniu PIT-38 do 30 kwietnia następnego roku. Wymiana jednej kryptowaluty na drugą nie jest opodatkowana, a koszty, które przewyższyły przychód, przechodzą na kolejny rok (podatki.gov.pl). Przy akcjach i funduszach na rachunku maklerskim też płacisz 19% w PIT-38, a dom maklerski przysyła informację PIT-8C.
W przykładzie z infografiki sprzedajesz kryptowaluty za 120 000 zł, które kupiłeś za 70 000 zł. Dochód to 50 000 zł, a podatek 9 500 zł. Na wkład własny bezpiecznie przeznaczysz 110 500 zł, a resztę zostawisz na podatek. Gdy wpłacisz całą kwotę sprzedającemu, w kwietniu może zabraknąć pieniędzy na rozliczenie, a zaległość podatkowa to coś, czego przy świeżym kredycie lepiej uniknąć.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Wkład własny do kredytu hipotecznego: ile i z czego w 2026
Ile wkładu własnego wymagają banki: 10% czy 20%, co może być wkładem, darowizna od rodziny i SD-Z2 oraz ile kosztują PCC, notariusz i wpisy.
Ten sam dział · 8 min
Darowizna na wkład własny: SD-Z2, przelew i czego chce bank
Darowizna od rodziców na wkład własny bez podatku: grupa zerowa, przelew na konto, SD-Z2 w 6 miesięcy, umowa darowizny, wspólność majątkowa i pożyczka.
Ten sam dział · 5 min
OKI a kredyt hipoteczny: wkład własny, nadpłata i podatek od 2027 r.
Osobiste Konto Inwestycyjne od 1 stycznia 2027 r.: zysk bez 19% podatku, limity 25 000 i 100 000 zł, podatek od wartości aktywów 0,85%. Czy odkładać tak na wkład własny i co z nadpłatą.
Na co uważać
- Giełda bez zezwolenia. W Unii Europejskiej usługi w zakresie kryptoaktywów wymagają zezwolenia na podstawie rozporządzenia MiCA, a okres przejściowy dla dotychczasowych firm skończył się najpóźniej 1 lipca 2026 r. Listę firm z zezwoleniem prowadzi ESMA. Przelew z platformy spoza tego rejestru bank może ocenić jako wyższe ryzyko.
- Transakcje bez śladu. Sprzedaż prywatnej osobie za gotówkę, kantory kryptowalut i wymiana poza giełdą zostawiają mało dokumentów. Wpłata gotówki powyżej równowartości 15 000 euro jest dodatkowo zgłaszana do Generalnego Inspektora Informacji Finansowej (art. 72 ust. 1 pkt 1 ustawy AML).
- Pieniądze przez cudze konta. Wypłata z giełdy na konto znajomego albo członka rodziny przerywa ciąg dowodów. Jeśli rodzina pomaga, potrzebna jest umowa darowizny, o czym piszemy w tekście darowizna na wkład własny.
- Sprzedaż w ostatniej chwili. Kurs może spaść tuż przed aktem notarialnym. Bezpieczniej sprzedać część z wyprzedzeniem i trzymać kwotę wkładu w złotych na koncie.
Jak przygotować pieniądze z inwestycji do kredytu
- Pobierz pełną historię transakcji z każdej giełdy i platformy, od pierwszej wpłaty, i zapisz ją jako PDF albo arkusz.
- Sprzedaj kwotę potrzebną na wkład kilka miesięcy przed wnioskiem i wypłać ją na swoje konto w złotych, jednym albo kilkoma przelewami, bez rozbijania na drobne kwoty.
- Odłóż osobno 19% od zysku na podatek i złóż PIT-38 w terminie.
- Przy akcjach i funduszach przygotuj wyciąg z rachunku maklerskiego i PIT-8C.
- Napisz krótkie zestawienie: kiedy i za ile kupiłeś, kiedy sprzedałeś, ile wróciło na konto. Bank zwykle o nie poprosi, a gotowa ściąga skraca weryfikację.
- Nie przelewaj przed kredytem pieniędzy między wieloma kontami i nie wpłacaj gotówki. Więcej w tekście czego nie robić w trakcie procedury kredytowej.
Jeśli dopiero odkładasz na mieszkanie i chcesz inwestować bez podatku od zysku, sprawdź Osobiste Konto Inwestycyjne od 2027 r.. Banki różnią się tym, jakie dokumenty o kryptowalutach przyjmują, dlatego przed wnioskiem warto zapytać eksperta kredytowego, który bank zaakceptuje Twoją historię transakcji.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy mogę wpłacić wkład własny z kryptowalut?
Tak, jeśli wcześniej je sprzedasz, wypłacisz pieniądze na swoje konto w złotych i udokumentujesz całą drogę środków: skąd były pieniądze na zakup, historię transakcji z giełdy i przelew zwrotny. Bank nie przyjmie samych kryptowalut jako wkładu.
Czy bank może odmówić kredytu, bo pieniądze pochodzą z kryptowalut?
Może, jeśli nie da się ustalić ich pochodzenia. Ustawa AML zobowiązuje bank do badania źródła pieniędzy, a gdy nie może tego zrobić, nie powinien przeprowadzać transakcji. Pełna historia transakcji i rozliczony PIT-38 zwykle rozwiązują problem.
Czy zysk z giełdy podnosi zdolność kredytową?
Zwykle nie. Bank liczy zdolność z dochodu stałego, a zysk z akcji czy kryptowalut zależy od kursu. Inwestycje pomagają za to większym wkładem i niższym LTV, a przy obrocie w ramach firmy bank ocenia dochód jak z działalności.
Jaki podatek zapłacę ze sprzedaży kryptowalut na wkład?
19% od dochodu, czyli różnicy między ceną sprzedaży a udokumentowanym kosztem zakupu, w zeznaniu PIT-38 do 30 kwietnia następnego roku. Wymiana jednej kryptowaluty na drugą nie jest opodatkowana.
Jakie dokumenty przygotować?
Historię transakcji z giełdy od pierwszej wpłaty, potwierdzenia przelewów na giełdę i z giełdy na Twoje konto, PIT-38 z UPO, a przy akcjach wyciąg z rachunku maklerskiego i PIT-8C. Pomaga krótkie zestawienie zakupów i sprzedaży.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 1 marca 2018 r. o przeciwdziałaniu praniu pieniędzy oraz finansowaniu terroryzmu, art. 34, 41 i 72 (ISAP)
- Ministerstwo Finansów (GIIF): Komunikat nr 45 w sprawie oceniania informacji o klientach i braku możliwości zastosowania środków bezpieczeństwa finansowego
- Podatki.gov.pl: Zbycie kryptowalut (aktualizacja 24.06.2026)
- Ustawa z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych, art. 17 i 30b (ISAP)
- Rozporządzenie Parlamentu Europejskiego i Rady (UE) 2023/1114 w sprawie rynków kryptoaktywów (MiCA), EUR-Lex
Pokaż wszystkie źródła (7)Zwiń listę źródeł
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Kredyt krok po kroku · 9 min
Czego nie robić w trakcie procedury kredytu hipotecznego
Raty 0%, nowa karta, zmiana pracy, wpłaty gotówki, opóźnienia, wypowiedzenie najmu, akt przed decyzją. 10 błędów w trakcie kredytu i co zrobi bank.
Wkład własny i programy · 8 min
Jak kupić mieszkanie bez wkładu własnego: RKM, hipoteka rodziców, darowizna
Jak kupić mieszkanie bez wkładu własnego w 2026: Rodzinny Kredyt Mieszkaniowy z gwarancją BGK, hipoteka na innej nieruchomości, darowizna i czego unikać.
Wkład własny i programy · 8 min
Kredyt hipoteczny z 10% wkładu własnego: ile to kosztuje
Kredyt z wkładem 10%: jak działa ubezpieczenie niskiego wkładu, ile kosztuje, kiedy wygasa, wyższa marża zamiast UNWW i przykład dla mieszkania za 600 tys. zł.
Wkład własny i programy · 9 min
Programy mieszkaniowe 2026: co działa, a co się skończyło
Rodzinny Kredyt Mieszkaniowy, spłaty rodzinne, Konto Mieszkaniowe, dopłaty z Bezpiecznego kredytu 2% i projekty rządu. Stan na październik 2026.