W skrócie
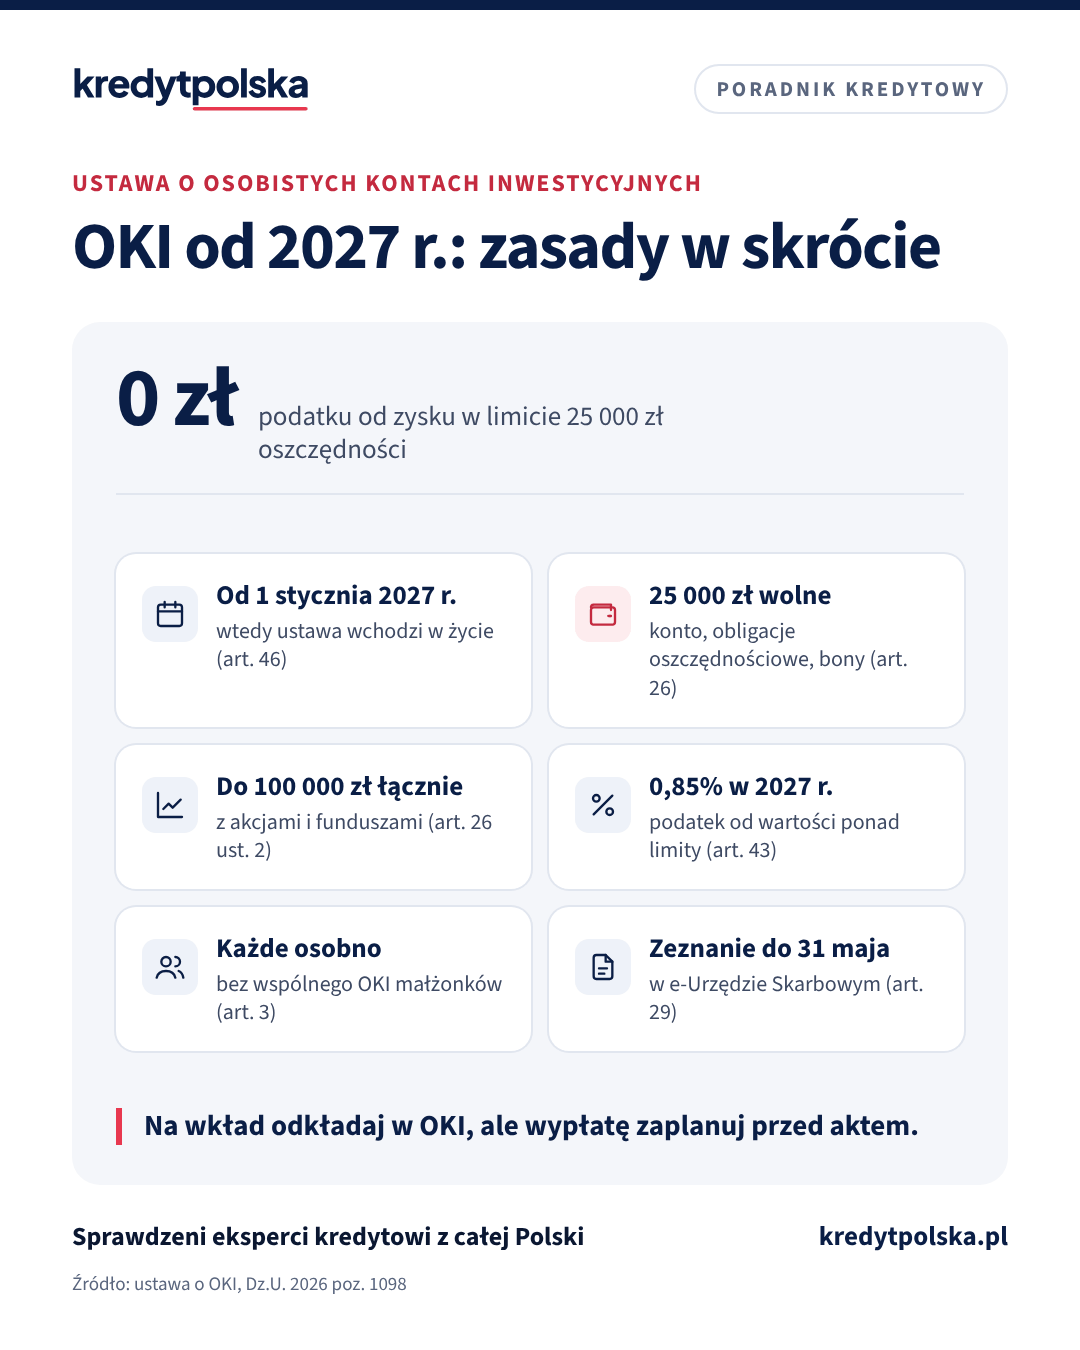
Od 1 stycznia 2027 r. działa Osobiste Konto Inwestycyjne (OKI). Zyski z pieniędzy i inwestycji na OKI są poza ustawą o PIT, więc nie płacisz od nich 19% podatku. Zamiast tego jest podatek od wartości aktywów: w 2027 r. 0,85% rocznie, ale tylko ponad kwoty wolne, czyli 25 000 zł w bezpiecznych aktywach (konto, obligacje oszczędnościowe) i łącznie do 100 000 zł. Para kupująca mieszkanie może mieć dwa osobne OKI. Pieniądze wypłacisz na wkład własny, ale termin wypłaty określa umowa, więc zaplanuj go przed aktem notarialnym.
Ten artykuł jest dla osób, które odkładają na wkład własny albo zastanawiają się, czy nadpłacać kredyt, czy inwestować. Od 2027 r. dochodzi nowa możliwość: Osobiste Konto Inwestycyjne. Opisujemy tylko to, co mówi ustawa z 3 lipca 2026 r. (Dz.U. 2026 poz. 1098). Oferty banków i biur maklerskich pojawią się dopiero przed startem, więc ich warunki sprawdzisz w umowie.
Czym jest OKI
OKI to wydzielony rachunek albo rejestr, na którym trzymasz pieniądze i inwestycje: środki na rachunku bankowym w złotych, obligacje skarbowe oszczędnościowe, bony skarbowe, jednostki funduszy oraz akcje i obligacje notowane na rynku regulowanym (art. 2 ust. 1 pkt 1 ustawy). Najważniejsze zasady:
- Kto: każda osoba fizyczna, która ukończyła 18 lat (art. 3 ust. 2). Można mieć więcej niż jedno OKI, ale każde ma jednego właściciela, więc nie ma wspólnego OKI małżonków (art. 3 ust. 1 i 3).
- Od kiedy: ustawa wchodzi w życie 1 stycznia 2027 r. (art. 46).
- Wpłaty: ustawa nie ogranicza wysokości wpłat. Limity dotyczą tylko zwolnienia z podatku.
- Wypłaty: terminy wypłat i przeniesień określa umowa (art. 5 ust. 1 pkt 9). Przeniesienie do innej instytucji trwa do 14 dni (art. 15 ust. 3).
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,17% (najniższe oprocentowanie w porównaniu: 5,17% (Credit Agricole, Hipoteka Prime, zmienne, przykład reprezentatywny z 23.10.2026), przy warunkach banku). Odsetki przez cały okres: 485 066 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 30 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3025 zł), oprocentowanie zmienne 5,72% (WIBOR 3M 3,90% (fixing 30.10.2026) + średnia marża rynku 1,82% (AMRON-SARFiN, II kw. 2026)), RRSO 5,98%, całkowity koszt kredytu 580 283 zł (odsetki 568 883 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 100 283 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4080 zł, czyli o 1055 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Plan wkładu własnego · Koszty zakupu mieszkania
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, który bank przyjmie Twój wkład własny
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 14 banków i poda RRSO z każdej. Oddzwaniamy w 2 godziny (w godzinach pracy), a dokumenty wysyłasz online.
Podatek: zamiast 19% od zysku, procent od wartości
Ustawa wyłącza przychody z aktywów OKI spod ustawy o PIT (nowy art. 2 ust. 1 pkt 10 ustawy o PIT). Od odsetek, dywidend i zysków ze sprzedaży na OKI nie płacisz więc 19% podatku od zysków kapitałowych, czyli tak zwanego podatku Belki.
Zamiast tego jest podatek od wartości aktywów (art. 22). Liczy się go od średniej rocznej wartości konta: suma dziennych wycen i wpłat w roku podzielona przez liczbę dni (art. 23). Wolne od podatku są (art. 26):
| Aktywa | Kwota wolna |
|---|---|
| Konto w złotych, obligacje oszczędnościowe, bony skarbowe | 25 000 zł |
| Pozostałe: fundusze, akcje, obligacje z rynku regulowanego | 100 000 zł |
| Wszystkie OKI jednej osoby razem | najwyżej 100 000 zł |
W pierwszej grupie także fundusze o najniższym ryzyku. Kwoty wolne rosną z inflacją od 2030 r. (art. 26 ust. 5 i art. 44).
Ponad kwoty wolne płacisz podatek: w 2027 r. 0,85% wartości (art. 43), a od 2028 r. 19% stopy referencyjnej NBP z 31 października poprzedniego roku, nie mniej niż 0,1% (art. 25 ust. 1). Rozliczasz się sam: instytucja wysyła informację do urzędu do końca lutego, a Ty składasz zeznanie w e-Urzędzie Skarbowym od 15 marca do 31 maja i do 31 maja płacisz podatek (art. 27 i 29).
Przykład: średnio 140 000 zł w funduszach akcji przez cały 2027 r. to 40 000 zł ponad limit i 340 zł podatku, niezależnie od tego, czy fundusze zarobiły, czy straciły.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
PPK i IKE na wkład własny: zasady, zwrot i podatki
PPK na wkład własny: wypłata do 100% środków przed 45. rokiem życia, zwrot bez odsetek w 15 lat. IKE, IKZE, lokaty i obligacje: koszt wypłaty z przykładami.
Po podpisaniu umowy · 9 min
Nadpłata kredytu hipotecznego: skrócić okres czy obniżyć ratę?
Nadpłata 50 000 zł albo 500 zł co miesiąc: ile oszczędzisz przy krótszym okresie i przy niższej racie, ile kosztuje nadpłata i jak ją zlecić.
Ten sam dział · 8 min
Wkład własny do kredytu hipotecznego: ile i z czego w 2026
Ile wkładu własnego wymagają banki: 10% czy 20%, co może być wkładem, darowizna od rodziny i SD-Z2 oraz ile kosztują PCC, notariusz i wpisy.
OKI na wkład własny
Dla osoby, która przez kilka lat odkłada na mieszkanie, OKI ma sens głównie w części do 25 000 zł. Przykład: 25 000 zł na rachunku w OKI, oprocentowanie 4% rocznie (przykład, nie oferta). Odsetki to 1 000 zł. Na zwykłej lokacie zapłacisz od nich 190 zł podatku, na OKI nic. Para, która kupuje mieszkanie razem, może mieć dwa konta, więc wolne od podatku oszczędności to razem 50 000 zł.
- Ryzyko. Na wkład, który będzie potrzebny za rok czy dwa, wybieraj aktywa bez wahań wartości: rachunek, obligacje oszczędnościowe. Akcje mogą spaść akurat przed aktem notarialnym.
- Termin wypłaty. Sprawdź w umowie, ile trwa wypłata, i zleć ją kilka tygodni przed terminem wpłaty wkładu. Przy obligacjach doliczy się czas i opłata za wcześniejszy wykup.
- Źródło pieniędzy. Bank zapyta, skąd masz wkład. Wypłata z OKI to Twoje oszczędności, więc wystarczy wyciąg. Rekomendacja S wymaga tylko, żeby wkład nie pochodził z kredytu ani pożyczki (rek. 10.7).
- Średnia roczna. Gdy wypłacisz pieniądze w połowie roku, średnia wartość konta spada, więc łatwiej zmieścić się w limicie.
Inne sposoby odkładania na wkład, w tym PPK, IKE i obligacje, porównujemy w artykule PPK i IKE na wkład własny. Ile odkładać miesięcznie, policzysz w planie wkładu własnego. Jak OKI ma się do kredytu 0% i programu Na start, sprawdzisz w krótkim teście czy łapię się na kredyt 0%.
Nadpłacać kredyt czy inwestować w OKI?
Nadpłata daje pewny „zysk” równy oprocentowaniu kredytu, bez podatku i bez ryzyka. OKI zwiększa zysk z inwestycji, bo znika 19% podatku, ale ryzyko zostaje. Prosta zasada: porównaj oprocentowanie swojego kredytu z zyskiem, jakiego realnie oczekujesz po kosztach. Jeśli jest niższy albo niepewny, nadpłata wygrywa. Ile daje nadpłata, sprawdzisz w kalkulatorze nadpłaty, a zasady opisujemy w artykule nadpłata kredytu hipotecznego.
Rozsądny układ dla kredytobiorcy: najpierw poduszka finansowa na kilka miesięcy rat (OKI w części oszczędnościowej się do tego nadaje), potem nadpłata albo inwestowanie. Poduszkę warto mieć szczególnie przy oprocentowaniu zmiennym.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Od kiedy można założyć OKI?
Ustawa o osobistych kontach inwestycyjnych wchodzi w życie 1 stycznia 2027 r. Konto założy osoba, która ukończyła 18 lat.
Czy na OKI płaci się podatek Belki?
Nie. Przychody z aktywów OKI są wyłączone z ustawy o PIT. Ponad kwoty wolne płaci się za to podatek od wartości aktywów: w 2027 r. 0,85% rocznie.
Ile można trzymać na OKI bez podatku?
25 000 zł średniej rocznej wartości w aktywach oszczędnościowych (rachunek, obligacje oszczędnościowe, bony) i łącznie do 100 000 zł ze wszystkimi aktywami. Od 2030 r. kwoty rosną z inflacją.
Czy małżonkowie mogą mieć wspólne OKI?
Nie. Każde OKI ma jednego właściciela, ale każde z małżonków może założyć własne, więc para ma dwa limity.
Czy mogę wypłacić pieniądze z OKI na wkład własny?
Tak, ustawa nie wymaga trzymania pieniędzy przez określony czas. Terminy wypłaty określa umowa, więc zleć ją z wyprzedzeniem przed aktem notarialnym.
Lepiej nadpłacać kredyt czy inwestować w OKI?
Nadpłata daje pewny zysk równy oprocentowaniu kredytu. OKI usuwa 19% podatku od zysku, ale nie usuwa ryzyka inwestycji. Gdy oczekiwany zysk jest niższy od oprocentowania kredytu albo niepewny, nadpłata wygrywa.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 3 lipca 2026 r. o osobistych kontach inwestycyjnych, Dz.U. 2026 poz. 1098 (ELI)
- Ustawa z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (ISAP)
- KNF, Rekomendacja S (nowelizacja z 2023 r.)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Wkład własny i programy · 8 min
Jak kupić mieszkanie bez wkładu własnego: RKM, hipoteka rodziców, darowizna
Jak kupić mieszkanie bez wkładu własnego w 2026: Rodzinny Kredyt Mieszkaniowy z gwarancją BGK, hipoteka na innej nieruchomości, darowizna i czego unikać.
Wkład własny i programy · 8 min
Darowizna na wkład własny: SD-Z2, przelew i czego chce bank
Darowizna od rodziców na wkład własny bez podatku: grupa zerowa, przelew na konto, SD-Z2 w 6 miesięcy, umowa darowizny, wspólność majątkowa i pożyczka.
Wkład własny i programy · 8 min
Kredyt hipoteczny z 10% wkładu własnego: ile to kosztuje
Kredyt z wkładem 10%: jak działa ubezpieczenie niskiego wkładu, ile kosztuje, kiedy wygasa, wyższa marża zamiast UNWW i przykład dla mieszkania za 600 tys. zł.
Wkład własny i programy · 9 min
Programy mieszkaniowe 2026: co działa, a co się skończyło
Rodzinny Kredyt Mieszkaniowy, spłaty rodzinne, Konto Mieszkaniowe, dopłaty z Bezpiecznego kredytu 2% i projekty rządu. Stan na październik 2026.