
W skrócie
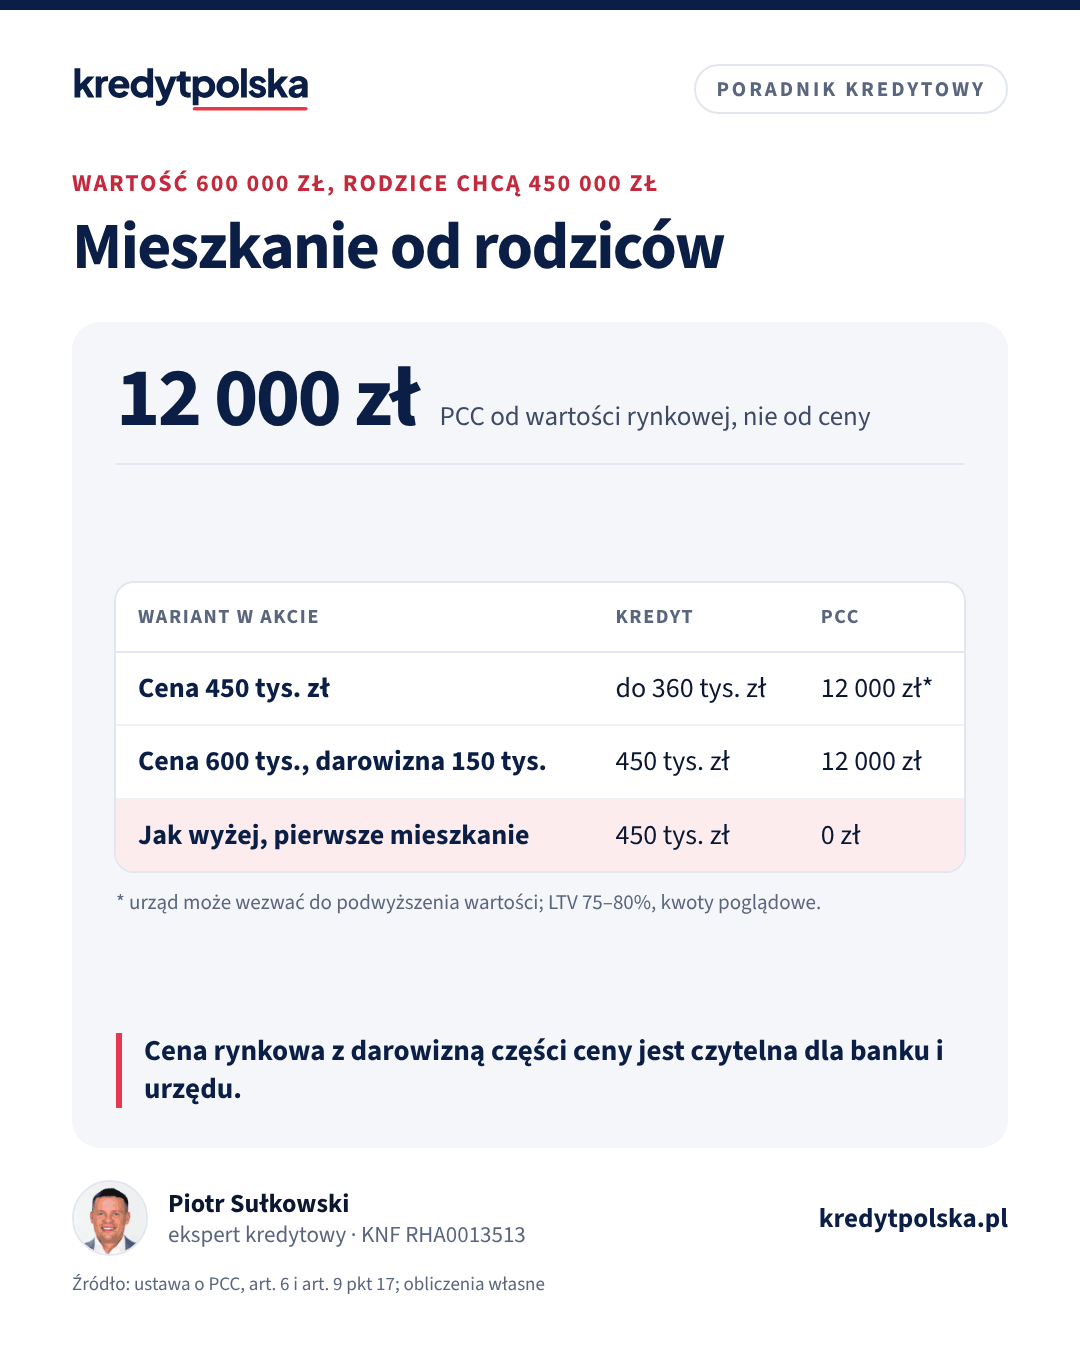
Bank sfinansuje zakup mieszkania od rodziców czy rodzeństwa, ale sprawdza taką transakcję dokładniej: chce operatu, realnej ceny i dowodu, że pieniądze trafią do sprzedającego. PCC liczy się od wartości rynkowej, a nie od ceny „rodzinnej” (art. 6 ustawy o PCC), więc przy mieszkaniu wartym 600 000 zł sprzedanym za 450 000 zł podatek wynosi 12 000 zł, nie 9 000 zł. Zamiast zaniżać cenę lepiej wpisać cenę rynkową, a część zapłaty zastąpić darowizną od rodziców, którą bank zwykle uzna za wkład własny. Przy pierwszym mieszkaniu kupujący może być zwolniony z PCC.
Ten tekst jest dla osób, które chcą kupić mieszkanie od rodziców, dziadków albo rodzeństwa i sfinansować zakup kredytem hipotecznym. Wyjaśniamy, jak bank podchodzi do transakcji w rodzinie, dlaczego zaniżona cena nie obniży podatku, jak wykorzystać darowiznę części ceny jako wkład własny i kiedy kupujący nie zapłaci PCC. Ogólne zasady darowizny pieniędzy opisujemy w tekście darowizna na wkład własny, a zwolnienie z PCC w artykule pierwsze mieszkanie bez PCC.
Czy bank sfinansuje zakup od rodziny
Tak. Umowa sprzedaży między krewnymi jest zwykłą umową sprzedaży i bank może ją sfinansować kredytem hipotecznym na takich samych zasadach jak zakup od obcej osoby. W praktyce banki są jednak ostrożniejsze, bo transakcja w rodzinie bywa sposobem na wyciągnięcie gotówki z mieszkania, które i tak zostaje w rodzinie, albo na spłatę długów sprzedającego. Najczęstsze dodatkowe wymagania to:
- operat szacunkowy wykonany na zlecenie banku i cena nie wyższa niż wycena,
- wypłata kredytu na rachunek sprzedającego, a nie kupującego,
- wyjaśnienie celu: kto będzie mieszkał w lokalu i gdzie zamieszkają rodzice,
- czasem wyższy wkład własny albo wykluczenie transakcji, w której sprzedający zostaje współkredytobiorcą.
Część banków nie finansuje zakupu od małżonka albo od osoby, z którą kupujący prowadzi wspólne gospodarstwo domowe. Zakup od rodziców, z którymi mieszkasz, może więc wymagać wyjaśnień. Ekspert kredytowy wskaże banki, które takie transakcje rozpatrują bez dodatkowych warunków.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,88%: średni WIBOR 3M z października 2026 plus średnia marża z raportu KredytPolska. Odsetki przez cały okres: 565 343 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 23 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3078 zł), oprocentowanie zmienne 5,88% (średni WIBOR 3M z października 2026: 3,88%, plus marża 2,00 p.p.), RRSO 6,15%, całkowity koszt kredytu 599 357 zł (odsetki 587 957 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 119 357 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4139 zł, czyli o 1062 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Koszty zakupu mieszkania · Kalkulator zdolności kredytowej
Cena rynkowa czy cena „rodzinna”
Rodzice często chcą sprzedać mieszkanie taniej. Prawo cywilne na to pozwala, ale podatki liczą się inaczej. Podstawą PCC przy umowie sprzedaży jest wartość rynkowa (art. 6 ust. 1 pkt 1 ustawy o PCC), czyli przeciętna cena podobnych mieszkań w tym miejscu i stanie (art. 6 ust. 2). Jeśli wartość w akcie jest według urzędu za niska, naczelnik urzędu skarbowego wzywa do jej podwyższenia w terminie co najmniej 14 dni, podając własną wstępną ocenę (art. 6 ust. 3). Gdy podatnik jej nie zmieni, urząd określa wartość z pomocą biegłego, a jeśli różni się ona o więcej niż 33% od wartości podanej przez podatnika, kosztami opinii obciąża podatnika (art. 6 ust. 4).
Przykład: mieszkanie jest warte 600 000 zł, a rodzice sprzedają je za 450 000 zł, czyli 25% taniej. PCC 2% od ceny to 9 000 zł, ale od wartości rynkowej 12 000 zł. Wartość rynkowa jest wyższa od ceny o 33,3%, więc przy opinii biegłego dochodzi jej koszt. Notariusz zwykle sam zwraca uwagę na rażąco niską wartość w akcie.
Zaniżona cena ma też skutki dla sprzedającego. Jeśli sprzedaje przed upływem 5 lat od końca roku, w którym kupił mieszkanie, płaci podatek dochodowy, a gdy cena bez uzasadnionej przyczyny znacznie odbiega od wartości rynkowej, urząd może przyjąć przychód według wartości rynkowej (art. 19 ustawy o PIT). Zasady opisujemy w tekście ulga mieszkaniowa.
Bank a cena niższa od wartości
Bank liczy LTV od niższej z dwóch kwot: ceny albo wartości z operatu. Przy cenie 450 000 zł i wkładzie 20% bank pożyczy najwyżej 360 000 zł, nawet jeśli operat pokaże 600 000 zł. Różnica 150 000 zł, którą rodzice faktycznie „podarowali”, dla banku nie istnieje, bo nie jest zapisana jako wkład. Kupujący musi więc mieć 90 000 zł gotówki, a nie zero.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, na jaki kredyt Cię stać i w którym banku
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Darowizna części ceny jako wkład własny
Czytelniejsze rozwiązanie to wpisanie w akcie ceny rynkowej 600 000 zł i darowizny części tej kwoty. W praktyce stosuje się dwa sposoby: rodzice przelewają dziecku 150 000 zł darowizny, a ono płaci nimi część ceny, albo w akcie zapisuje się, że sprzedający zwalniają kupującego z zapłaty 150 000 zł tytułem darowizny. Bank, który akceptuje taką konstrukcję, traktuje darowaną część jako wkład własny. Kredyt wynosi wtedy 450 000 zł, a LTV 75%.
- Podatek od darowizny: rodzice, dziadkowie i rodzeństwo należą do grupy zerowej, więc darowizna jest zwolniona, jeśli spełnisz warunki z art. 4a ustawy o podatku od spadków i darowizn. Pieniądze ponad 36 120 zł muszą trafić przelewem na Twój rachunek i trzeba zgłosić je na SD-Z2 w ciągu 6 miesięcy. Darowizny zawartej w akcie notarialnym nie trzeba zgłaszać.
- Bank: przed aktem pokaż projekt umowy w banku. Nie każdy bank uzna zwolnienie z zapłaty części ceny za wkład, a część woli przelew darowizny przed aktem.
- Rodzeństwo: darowizna dla jednego dziecka może być doliczona przy liczeniu zachowku po rodzicach. Warto to omówić w rodzinie.
Zwolnienie z PCC przy pierwszym mieszkaniu
Od 31 sierpnia 2023 r. sprzedaż mieszkania, domu albo spółdzielczego własnościowego prawa jest zwolniona z PCC, jeśli kupujący nigdy nie miał żadnego z tych praw ani udziału w nich, z wyjątkiem udziału do 50% odziedziczonego w spadku (art. 9 pkt 17). Przepis nie wyłącza zakupu od rodziny, więc w przykładzie oszczędzasz 12 000 zł. Uwaga na wcześniejsze darowizny: jeśli rodzice przepisali Ci kiedyś udział w mieszkaniu, zwolnienia nie ma. Rynek wtórny i wspólny zakup omawiamy w tekście pierwsze mieszkanie bez PCC.
Czytaj dalej
Następne pytania w tym temacie
Wkład własny i programy · 8 min
Darowizna na wkład własny: SD-Z2, przelew i czego chce bank
Darowizna od rodziców na wkład własny bez podatku: grupa zerowa, przelew na konto, SD-Z2 w 6 miesięcy, umowa darowizny, wspólność majątkowa i pożyczka.
Prawo i formalności · 7 min
Pierwsze mieszkanie bez PCC: warunki zwolnienia i współwłasność
Zwolnienie z 2% PCC przy pierwszym mieszkaniu lub domu od 31.08.2023: warunki, zakup we dwoje, udziały, spadek, wyroki NSA z 2026 r. i stanowisko skarbówki.
Prawo i formalności · 8 min
Operat szacunkowy: ile kosztuje wycena nieruchomości i co, gdy jest niższa
Kto robi wycenę nieruchomości do kredytu, ile kosztuje operat szacunkowy i co zrobić, gdy bank wyceni mieszkanie niżej niż cena: LTV, wkład, odwołanie.
Gdy rodzice chcą dalej mieszkać w lokalu
Często rodzice sprzedają mieszkanie dziecku, ale chcą w nim zostać do końca życia. Najprostszy zapis to służebność osobista mieszkania wpisana do działu III księgi wieczystej. Dla banku to poważny problem: obciążone mieszkanie trudniej sprzedać w razie egzekucji, więc rzeczoznawca obniża wartość, a wiele banków w ogóle nie przyjmuje takiej nieruchomości jako zabezpieczenia albo wymaga wykreślenia służebności przed wypłatą. Podobnie jest z umową dożywocia, która nie jest sprzedażą i nie daje bankowi czego finansować. Jeśli rodzice mają mieszkać z Tobą, bezpieczniej uregulować to umową użyczenia albo najmu, która nie obciąża księgi. Gdy na mieszkaniu rodziców jest jeszcze ich hipoteka, część ceny z Twojego kredytu idzie na jej spłatę, tak jak przy każdym zakupie od sprzedającego z kredytem. Zasady opisujemy w tekście kupno mieszkania z hipoteką.
Ile kosztuje kredyt w przykładzie
Kredyt 450 000 zł na 30 lat przy oprocentowaniu 6,5% to rata 2 844 zł. Bank sprawdza zdolność przy stopie wyższej o 2,5 pkt proc., czyli przy racie 3 621 zł, więc osoba samotna potrzebuje około 7 242 zł dochodu netto. Przy kredycie 480 000 zł (LTV 80%) rata wynosi 3 034 zł, a wymagany dochód około 7 724 zł. Pozostałe koszty, w tym taksę notarialną i opłaty sądowe, policzysz w kalkulatorze kosztów zakupu mieszkania.
Krok po kroku
- Zamówcie orientacyjną wycenę albo sprawdźcie ceny podobnych mieszkań, żeby ustalić wartość rynkową.
- Ustalcie w rodzinie, czy różnica między wartością a ceną ma być darowizną i jak rozliczycie ją z rodzeństwem.
- Pokażcie w banku projekt umowy z ceną i darowizną, zanim podpiszecie umowę przedwstępną.
- Uregulujcie stan prawny: księga wieczysta, brak hipoteki rodziców albo jej spłata z ceny, wymeldowanie.
- Przy akcie złóż oświadczenie o pierwszym mieszkaniu, jeśli spełniasz warunki zwolnienia z PCC.
Jak bank wycenia mieszkanie i co zrobić, gdy wycena jest niższa od ceny, wyjaśniamy w tekście operat szacunkowy. Jeśli mieszkanie ma już kilku współwłaścicieli w rodzinie, na przykład po spadku, właściwszy może być wykup udziałów, opisany w artykule kredyt na wykup udziału.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy mogę kupić mieszkanie od rodziców na kredyt hipoteczny?
Tak. Bank traktuje to jak zwykłą umowę sprzedaży, ale zwykle dokładniej sprawdza cenę, cel zakupu i wypłaca kredyt na rachunek rodziców. Część banków ma dodatkowe warunki dla transakcji między osobami bliskimi.
Czy mogę kupić mieszkanie od rodziny taniej niż jest warte?
Możesz, ale PCC liczy się od wartości rynkowej, a nie od ceny. Przy mieszkaniu wartym 600 000 zł sprzedanym za 450 000 zł podatek wynosi 12 000 zł, a urząd może wezwać do podwyższenia wartości i obciążyć Cię kosztem opinii biegłego.
Czy różnicę między ceną a wartością bank uzna za wkład własny?
Nie, jeśli w akcie jest tylko niska cena. Bank liczy kredyt od niższej z kwot: ceny albo wyceny. Darowiznę jako wkład bank może uznać, gdy w umowie wpiszecie cenę rynkową i darowiznę części ceny.
Czy przy zakupie od rodziców zapłacę PCC?
Co do zasady tak, 2% od wartości rynkowej. Nie zapłacisz, jeśli kupujesz pierwsze mieszkanie i nigdy nie miałeś własności ani udziału w mieszkaniu, domu czy spółdzielczym własnościowym prawie, poza udziałem do 50% ze spadku.
Czy darowiznę od rodziców trzeba zgłosić do urzędu skarbowego?
Darowiznę pieniędzy ponad 36 120 zł od jednej osoby w ciągu 5 lat zgłasza się na SD-Z2 w ciągu 6 miesięcy, a pieniądze muszą trafić przelewem na Twój rachunek. Darowizny zawartej w akcie notarialnym zgłaszać nie trzeba.
Czy rodzice zapłacą podatek od sprzedaży mieszkania?
Tylko gdy sprzedają przed upływem 5 lat od końca roku nabycia. Wtedy przy cenie znacznie niższej od rynkowej urząd może przyjąć przychód według wartości rynkowej.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 9 września 2000 r. o podatku od czynności cywilnoprawnych, tekst jedn. Dz.U. 2026 poz. 191 (ISAP)
- podatki.gov.pl: podatek od czynności cywilnoprawnych
- Ustawa z 28 lipca 1983 r. o podatku od spadków i darowizn (ISAP)
- Ustawa z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (ISAP)
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny, tekst jedn. Dz.U. 2026 poz. 795 (ISAP)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.