W skrócie
Prawa z umowy deweloperskiej można przenieść na inną osobę, ale ustawa pozwala na to co do zasady raz na trzy lata i tylko przy umowie na jeden lokal. Kupujący płaci zbywcy zwrot jego wpłat i zwykle dopłatę, a resztę ceny wpłaca na rachunek powierniczy. Kredyt na cesję daje część banków, a bank zbywcy musi się zgodzić, jeśli ten ma kredyt. Dopłaty dla zbywcy nie chroni ani rachunek powierniczy, ani Deweloperski Fundusz Gwarancyjny.
Cesja umowy deweloperskiej to sposób na kupno mieszkania, które ktoś inny zarezerwował wcześniej, często po niższej cenie lub w lepszym miejscu w budynku. Wchodzisz w jego prawa z umowy z deweloperem, oddajesz mu to, co już zapłacił, i zwykle dopłacasz. Przy kredycie dochodzą dwa banki, rachunek powierniczy i podatki. Poniżej wyjaśniamy, jak to działa krok po kroku i gdzie jest ryzyko.
Co mówi ustawa deweloperska
Ustawa z 20 maja 2021 r. o ochronie praw nabywcy lokalu mieszkalnego (art. 37a) pozwala nabywcy przenieść wierzytelności z umowy deweloperskiej na osobę trzecią, jeśli są spełnione dwa warunki:
- umowa dotyczy nie więcej niż jednego lokalu mieszkalnego albo domu jednorodzinnego,
- w ciągu trzech lat przed cesją zbywca nie przeniósł praw z innej umowy deweloperskiej.
Warunków nie stosuje się, gdy prawa przechodzą na osobę z I albo II grupy podatkowej, np. na dziecko, rodzica czy rodzeństwo. W umowie cesji zbywca oświadcza pod rygorem odpowiedzialności karnej, że w ciągu trzech lat nie dokonał innej cesji. Naruszenie warunków nie unieważnia samej cesji, ale fałszywe oświadczenie obciąża zbywcę.
Inaczej jest z umową rezerwacyjną. Praw z niej nie można przenieść na osobę trzecią, a taka cesja jest nieważna (art. 30), poza przeniesieniem na osobę z I albo II grupy podatkowej. Kupić „rezerwację” można więc tylko w rodzinie. Więcej o tej umowie w artykule umowa rezerwacyjna u dewelopera.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,17% (najniższe oprocentowanie w porównaniu: 5,17% (Credit Agricole, Hipoteka Prime, zmienne, przykład reprezentatywny z 23.10.2026), przy warunkach banku). Odsetki przez cały okres: 485 066 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 30 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3025 zł), oprocentowanie zmienne 5,72% (WIBOR 3M 3,90% (fixing 30.10.2026) + średnia marża rynku 1,82% (AMRON-SARFiN, II kw. 2026)), RRSO 5,98%, całkowity koszt kredytu 580 283 zł (odsetki 568 883 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 100 283 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4080 zł, czyli o 1055 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Lista kontrolna odbioru mieszkania · Lista dokumentów do druku
Zgoda dewelopera i opłaty
Według Kodeksu cywilnego wierzytelność można przenieść bez zgody dłużnika, chyba że zastrzega to umowa (art. 509). Większość umów deweloperskich takie zastrzeżenie ma. Poza tym przy cesji przejmujesz też obowiązki, przede wszystkim zapłatę reszty ceny, a przejęcie długu zawsze wymaga zgody wierzyciela, czyli dewelopera (art. 519). W praktyce potrzebujesz więc pisemnej zgody dewelopera.
Deweloper może za zgodę pobierać opłatę. Jej wysokość wynika z umowy deweloperskiej albo cennika dewelopera, więc poproś zbywcę o umowę przed rozmową o cenie. Jeśli zapis o opłacie albo o zakazie cesji wydaje Ci się nieuczciwy, zapytaj miejskiego lub powiatowego rzecznika konsumentów. Umowę cesji zawiera się zwykle u notariusza, bo w księdze wieczystej gruntu jest wpisane roszczenie zbywcy i trzeba je zmienić na Ciebie.
Jak płacisz i co chroni rachunek powierniczy
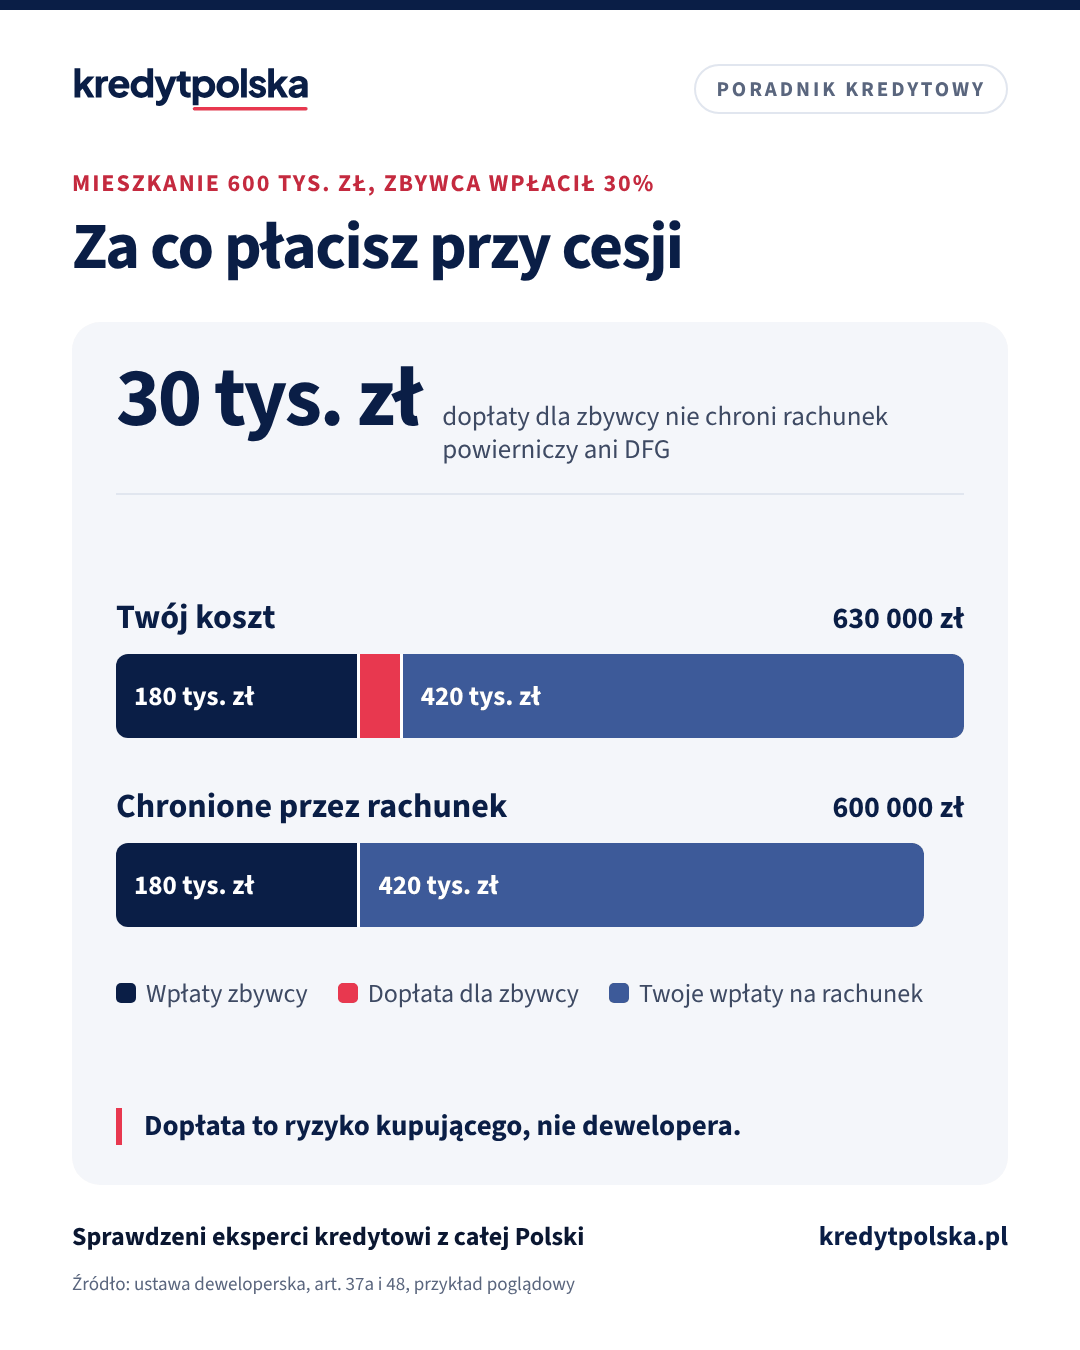
Przykład: mieszkanie w umowie kosztuje 600 000 zł. Zbywca wpłacił już 180 000 zł na mieszkaniowy rachunek powierniczy i chce 30 000 zł dopłaty. Płacisz mu 210 000 zł, a pozostałe 420 000 zł wpłacasz na rachunek powierniczy według harmonogramu z umowy.
| Pozycja | Kwota | Komu |
|---|---|---|
| Zwrot wpłat zbywcy | 180 000 zł | zbywca |
| Dopłata dla zbywcy | 30 000 zł | zbywca |
| Reszta ceny | 420 000 zł | rachunek powierniczy |
| Razem | 630 000 zł |
Przykład poglądowy. Do tego opłata dewelopera za zgodę, notariusz i ewentualny PCC.
Wpłaty zbywcy zostają na rachunku powierniczym i przechodzą na Ciebie razem z prawami z umowy. Dopłata trafia natomiast prosto do zbywcy. Nie jest wpłatą na rachunek powierniczy, więc gdyby inwestycja upadła, Deweloperski Fundusz Gwarancyjny jej nie zwróci. Jak działa rachunek i fundusz, opisujemy w artykule umowa deweloperska i DFG.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Przejdź przez formalności z ekspertem, krok po kroku
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 14 banków i poda RRSO z każdej. Oddzwaniamy w 2 godziny (w godzinach pracy), a dokumenty wysyłasz online.
Kredyt dla kupującego
Nie każdy bank finansuje zakup przez cesję, a te, które to robią, mają własne zasady. Zwykle bank:
- analizuje inwestycję tak jak przy zwykłym zakupie od dewelopera: prospekt, umowę deweloperską, harmonogram i rachunek powierniczy,
- chce zobaczyć umowę cesji albo jej projekt, zgodę dewelopera i potwierdzenia wpłat zbywcy,
- liczy wkład własny od całego Twojego kosztu albo od wartości z wyceny, jeśli jest niższa, według Rekomendacji S zwykle co najmniej 10–20%,
- dzieli wypłatę: część kredytu idzie do zbywcy albo jego banku, reszta w transzach na rachunek powierniczy.
W przykładzie kredyt na 80% kosztu to 504 000 zł. Własne 126 000 zł idą do zbywcy, a bank dopłaca mu 84 000 zł i wpłaca 420 000 zł na rachunek. Rata na 30 lat przy oprocentowaniu 6,0% (WIBOR 3M 3,90% z fixingu 30.10.2026 plus przykładowa marża 2,1 pkt proc.) wynosi około 3 022 zł. Bank może nie sfinansować całej dopłaty, jeśli wycena wyjdzie niżej niż 630 000 zł. Swoją ratę policzysz w kalkulatorze raty.
Gdy zbywca ma już kredyt
Jeśli zbywca kupował na kredyt, jego bank zwykle ma przelew wierzytelności z umowy deweloperskiej jako zabezpieczenie. Bez zgody tego banku cesja się nie uda. Typowy przebieg:
- Zbywca prosi swój bank o zaświadczenie o saldzie i o warunkach zgody na cesję.
- Twój bank wypłaca część kredytu prosto na spłatę kredytu zbywcy, a resztę należności zbywcy na jego konto.
- Bank zbywcy zwalnia zabezpieczenie, a deweloper i notariusz potwierdzają zmianę nabywcy.
Ustal te kroki w umowie cesji, z terminami i numerami rachunków. Zbywca powinien też sprawdzić, czy jego bank nie pobierze opłaty za wcześniejszą spłatę, co opisujemy w artykule wcześniejsza spłata kredytu hipotecznego.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 7 min
Umowa deweloperska i DFG: rachunek powierniczy i upadłość dewelopera
Co zawiera umowa deweloperska, jak działa rachunek powierniczy, kiedy Deweloperski Fundusz Gwarancyjny zwraca wpłaty i co z kredytem przy upadłości dewelopera.
Mieszkanie, dom, działka · 8 min
Kredyt na mieszkanie od dewelopera: transze, rachunek, odbiór
Jak kupić mieszkanie od dewelopera na kredyt: umowa rezerwacyjna i deweloperska, rachunek powierniczy, DFG, transze, odsetki w karencji, odbiór i koszty.
Ten sam dział · 5 min
Umowa rezerwacyjna u dewelopera: opłata, zwrot i kredyt hipoteczny
Umowa rezerwacyjna z deweloperem: co musi zawierać, ile może wynieść opłata rezerwacyjna, kiedy wraca do Ciebie (także podwójnie) i jak zgrać ją z wnioskiem.
Podatki: PCC i PIT
- PCC (kupujący). Ustawa o PCC obejmuje sprzedaż praw majątkowych. Sprzedaż innych praw majątkowych niż nieruchomości opodatkowana jest stawką 1%. Według interpretacji Dyrektora KIS z 1 marca 2019 r. (0111-KDIB2-2.4014.288.2018.2.HS) cesja praw i obowiązków z umowy deweloperskiej nie podlega PCC, o ile nie przybierze formy umowy wymienionej w ustawie, np. sprzedaży. O podatku decyduje treść umowy, a nie jej nazwa. Gdyby PCC wynosił 1% od kwoty dla zbywcy, w przykładzie to 2 100 zł. Zapytaj notariusza przed podpisaniem.
- PIT (zbywca). W interpretacji z 22 kwietnia 2021 r. (0115-KDIT1.4011.989.2020.2.MN) Dyrektor KIS uznał przychód z cesji za przychód z praw majątkowych opodatkowany według skali, a nie 19% jak przy sprzedaży mieszkania. Ulga mieszkaniowa wtedy nie przysługuje. Interpretacja indywidualna wiąże tylko pytającego, więc przy dużej kwocie warto wystąpić o własną.
Ryzyka cesji
- Dopłata poza ochroną rachunku powierniczego i funduszu.
- Opóźnienie budowy. Przejmujesz terminy z umowy zbywcy, także kary umowne i harmonogram wpłat.
- Brak zgody dewelopera albo banku zbywcy w ostatniej chwili. Podpisz umowę cesji pod warunkiem uzyskania zgód i decyzji kredytowej.
- Wycena niższa niż cena z dopłatą. Różnicę pokrywasz z własnych pieniędzy.
- Programy z dopłatą. Warunki programu i banku sprawdź osobno, bo cesja to nie zwykła umowa z deweloperem.
Po cesji odbierasz mieszkanie tak jak każdy nabywca. Co sprawdzić przy odbiorze, opisujemy w artykule odbiór mieszkania od dewelopera.
Zakup od dewelopera
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy można kupić mieszkanie przez cesję umowy deweloperskiej na kredyt?
Tak, ale nie w każdym banku. Bank analizuje inwestycję jak przy zakupie od dewelopera, chce zobaczyć umowę cesji i zgodę dewelopera, a kredyt wypłaca częściowo zbywcy, częściowo na rachunek powierniczy.
Ile razy można zrobić cesję umowy deweloperskiej?
Co do zasady raz na trzy lata i tylko przy umowie na jeden lokal (art. 37a ustawy deweloperskiej). Ograniczenie nie dotyczy cesji na osoby z I i II grupy podatkowej.
Czy deweloper musi się zgodzić na cesję?
Prawie zawsze tak. Umowy deweloperskie zwykle zastrzegają zgodę, a przy cesji przejmujesz też obowiązek zapłaty reszty ceny, co wymaga zgody dewelopera jako wierzyciela.
Czy od cesji umowy deweloperskiej płaci się PCC?
To zależy od treści umowy. Sprzedaż praw majątkowych podlega PCC 1%, ale w interpretacji z 2019 r. Dyrektor KIS uznał, że cesja praw i obowiązków z umowy deweloperskiej PCC nie podlegała. Zapytaj notariusza.
Czy DFG chroni pieniądze zapłacone zbywcy?
Tylko wpłaty na rachunek powierniczy, które przechodzą na Ciebie. Dopłata, którą zbywca bierze ponad swoje wpłaty, nie jest wpłatą na rachunek i fundusz jej nie zwraca.
Czy można przenieść umowę rezerwacyjną?
Nie. Cesja praw z umowy rezerwacyjnej jest nieważna (art. 30 ustawy deweloperskiej), chyba że przechodzą na osobę z I albo II grupy podatkowej.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 20 maja 2021 r. o ochronie praw nabywcy lokalu mieszkalnego lub domu jednorodzinnego oraz o Deweloperskim Funduszu Gwarancyjnym (ISAP)
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny (ISAP)
- Ustawa z 9 września 2000 r. o podatku od czynności cywilnoprawnych (ISAP)
- Ustawa z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (ISAP)
- Ministerstwo Finansów: wyszukiwarka interpretacji podatkowych Eureka
Pokaż wszystkie źródła (7)Zwiń listę źródeł
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Prawo i formalności · 8 min
Odbiór mieszkania od dewelopera: protokół, wady, terminy, kredyt
Odbiór mieszkania od dewelopera krok po kroku: protokół, 14 dni na uznanie wad, 30 dni na usunięcie, wada istotna, rękojmia i ostatnia transza kredytu.
Prawo i formalności · 7 min
Dokumenty do kredytu hipotecznego: pełna lista na 2026
Jakie dokumenty do kredytu hipotecznego: etat, B2B i JDG (KPiR, ryczałt, PIT), emerytura, dochód z zagranicy, rynek wtórny, pierwotny, budowa i działka.
Prawo i formalności · 8 min
Umowa przedwstępna przy kredycie: zadatek czy zaliczka?
Umowa przedwstępna zwykła czy notarialna, zadatek a zaliczka według art. 394 KC, klauzula na wypadek odmowy kredytu i zapisy, których wymaga bank.
Prawo i formalności · 7 min
Księga wieczysta: co sprawdzić przed zakupem mieszkania
Jak sprawdzić księgę wieczystą online na ekw.ms.gov.pl, co jest w 4 działach i które wpisy są sygnałem ostrzegawczym: służebności, roszczenia, wzmianki.