W skrócie
Bank ogląda wyciągi z konta, zwykle z ostatnich 3–6 miesięcy, żeby potwierdzić dochód i znaleźć zobowiązania, których nie ma w BIK. Codzienne wydatki, gry, subskrypcje i przelewy BLIK do znajomych to dla niego normalne życie. Pytania budzą: regularne zakłady bukmacherskie w dużych kwotach, płatności w nielegalnych serwisach hazardowych, chwilówki, raty „kup teraz, zapłać później” i stałe przelewy z tytułem „pożyczka” albo „rata”. Kilka spokojnych miesięcy na koncie przed wnioskiem zwykle wystarcza, żeby historia pracowała na Twoją korzyść.
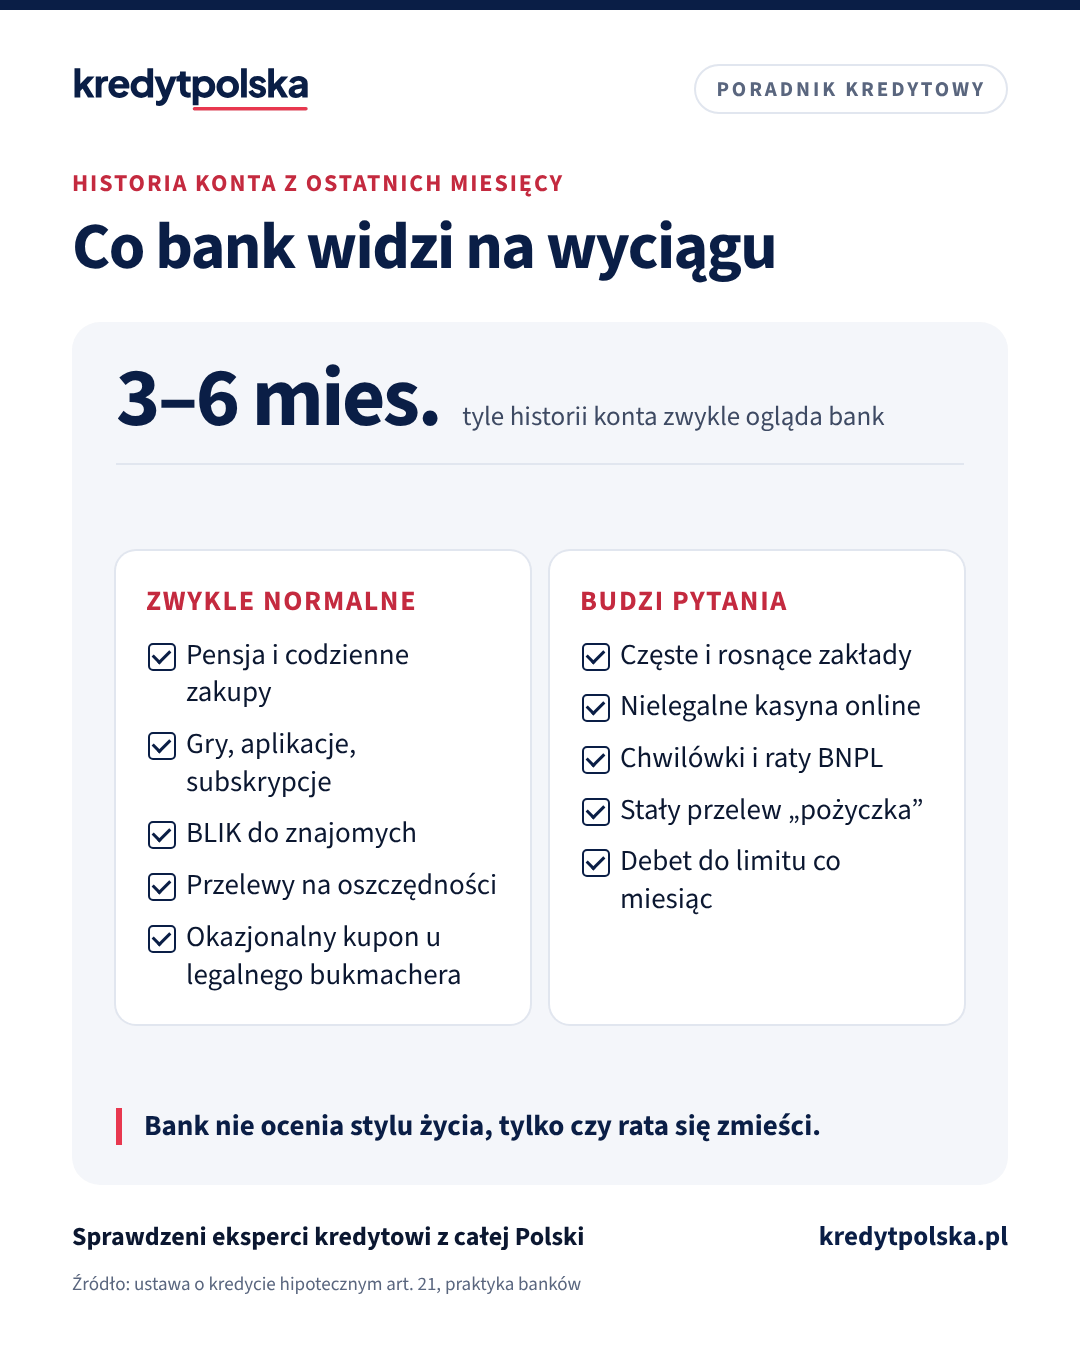
Prośba o wyciągi z konta to jeden z momentów, które przed kredytem hipotecznym stresują najbardziej. Analityk zobaczy przecież każdą kawę, każdy kupon i każdy przelew do siostry. Dobra wiadomość jest taka, że bank nie ocenia stylu życia. Szuka dwóch rzeczy: potwierdzenia dochodu i zobowiązań, które mogą utrudnić spłatę raty. Poniżej wyjaśniamy, co na wyciągu jest dla banku zwyczajne, co budzi pytania i jak spokojnie przygotować konto. O tym, jak bank liczy zdolność, piszemy w artykule zdolność kredytowa.
Po co bankowi wyciąg z konta
Ustawa o kredycie hipotecznym nakłada na bank obowiązek oceny zdolności kredytowej przed zawarciem umowy. Bank może oprzeć ją na informacjach od Ciebie, z baz danych i z własnych zbiorów, a Ty na jego żądanie przekazujesz dokumenty i informacje potrzebne do oceny (art. 21 ust. 1–3). Wyciąg to jeden z takich dokumentów. Najczęściej bank prosi o historię rachunku z ostatnich 3–6 miesięcy, a przy działalności gospodarczej czasem dłuższą.
Bank, w którym masz konto, widzi jego historię u siebie. Inny bank widzi tylko to, co mu przekażesz: wyciąg w PDF albo dane pobrane za Twoją zgodą przez usługę dostępu do informacji o rachunku, którą oferuje część banków we wniosku online. Bez Twojej zgody bank nie zajrzy na konto w innym banku.
Policz to sam
Ile pożyczy Ci bank
-
Sprawdź swoją zdolność
około, kredyt na 30 lat
Szacunek bez innych kredytów i limitów na kartach. Bank liczy ratę przy oprocentowaniu wyższym o 2,5 p.p. (8,56%), a rata może zająć do 40% dochodu, przy wyższych dochodach do 50%. Wynik poglądowy, nie jest decyzją kredytową.
Pełny kalkulator: zobowiązania, limity kart i rodzaj oprocentowania →
Przydatne też: Kalkulator „500 zł więcej” · Kalkulator raty
Czego szuka analityk
| Co widać na wyciągu | Jak to czyta bank |
|---|---|
| Pensja albo przychód firmy | potwierdzenie dochodu z zaświadczenia |
| Raty, leasing, alimenty | zobowiązanie, które odejmie od dochodu |
| Raty „kup teraz, zapłać później” | zobowiązanie, często spoza BIK |
| Wpływy z firm pożyczkowych | sygnał, że brakuje do pierwszego |
| Zakłady i kasyno online | pytanie o skalę i regularność |
| Gry, aplikacje, subskrypcje | zwykłe wydatki |
| Stały przelew do jednej osoby | pytanie o tytuł: pożyczka, alimenty? |
| Wpłaty gotówki, duże przelewy od rodziny | pytanie o pochodzenie pieniędzy |
| Debet co miesiąc, zajęcie komornicze | napięty budżet, zaległość |
Każdy bank ma własne zasady analizy. Pojedynczy wpis rzadko przesądza o decyzji, liczy się obraz kilku miesięcy.
Najważniejsze są zobowiązania, których nie widać w BIK. Zakupy na raty odroczone, pożyczki od osób prywatnych czy leasing samochodu mogą nie mieć wpisu w BIK, ale widać je na koncie. Bank doliczy je do obciążeń tak samo jak kredyt. Jak liczy kartę, limit i raty 0%, pokazujemy w tekście karta kredytowa i limity a kredyt, a o pożyczkach pozabankowych w artykule chwilówki a kredyt hipoteczny.
Zakłady bukmacherskie i kasyno online
Zakłady u legalnego bukmachera nie są niczym zakazanym i same w sobie nie przekreślają kredytu. Kupon na mecz raz na jakiś czas za kilkadziesiąt złotych to dla banku wydatek jak bilet do kina. Analityk patrzy na skalę i rytm: jaką część dochodu pochłaniają wpłaty, czy rosną z miesiąca na miesiąc, czy pojawiają się tuż po wpływie pensji i czy po nich konto schodzi do debetu. Częste, wysokie i rosnące wpłaty bank może odczytać jako ryzyko dla spłaty raty, nawet gdy dochód jest dobry. Wygranych bank zwykle nie liczy jako dochodu, bo nie są stałe.
Inaczej jest z serwisami bez polskiego zezwolenia. Minister finansów prowadzi jawny Rejestr domen służących do oferowania gier hazardowych niezgodnie z ustawą, a dostawcom usług płatniczych nie wolno obsługiwać płatności na stronach z tego rejestru (art. 15f i 15g ustawy o grach hazardowych). Udział w zagranicznej grze hazardowej na terytorium Polski jest przestępstwem skarbowym zagrożonym grzywną do 120 stawek dziennych (art. 107 § 2 Kodeksu karnego skarbowego). Wpłaty do takiego serwisu, także przez pośredników płatności albo kryptowaluty, to dla banku poważniejszy sygnał niż kupon u legalnego bukmachera. Zanim zagrasz, sprawdź domenę w rejestrze ministerstwa.
Co robić przed wnioskiem? Jeśli grasz rekreacyjnie, najprościej zrobić przerwę na kilka miesięcy, za które bank obejrzy wyciągi, a zaoszczędzone pieniądze odłożyć na wkład albo poduszkę finansową. Jeśli zauważasz, że granie wymyka się spod kontroli, warto porozmawiać z lekarzem albo poradnią leczenia uzależnień. To ważniejsze niż każdy kredyt.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Każdy bank liczy zdolność inaczej. Sprawdź, który da Ci najwięcej
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 14 banków i poda RRSO z każdej. Oddzwaniamy w 2 godziny (w godzinach pracy), a dokumenty wysyłasz online.
Gry, aplikacje i subskrypcje
Zakupy w sklepach z grami, mikropłatności w grach na telefon, abonamenty platform z filmami i muzyką to zwykłe wydatki konsumpcyjne. Bank nie ocenia hobby. Liczy się to, czy po wszystkich wydatkach co miesiąc zostaje zapas, a nie na co go wydajesz. Wyjątkiem są serwisy, w których stawką są pieniądze albo przedmioty do odsprzedania: część banków czyta je podobnie jak hazard, dlatego przed wnioskiem lepiej je ograniczyć. Duża liczba subskrypcji też niczego nie przekreśla, ale przegląd i rezygnacja z nieużywanych to prosty sposób na wyższy zapas na koncie.
Przelewy do rodziny i od rodziny
Przelewy BLIK do znajomych za pizzę czy wspólne zakupy są normalne. Pytania budzą przelewy stałe i opisane jak zobowiązanie. Regularne 800 zł do tej samej osoby z tytułem „rata” albo „zwrot pożyczki” bank odczyta jako dług, który trzeba doliczyć. Jeśli to pomoc dla rodziców albo czynsz za pokój, opisuj przelew zgodnie z prawdą i bądź gotów krótko to wyjaśnić. Płacone alimenty bank zawsze doliczy, co opisujemy w tekście alimenty a kredyt hipoteczny.
Większe przelewy od rodziny bank sprawdzi pod kątem pochodzenia pieniędzy, bo ma taki obowiązek z ustawy o przeciwdziałaniu praniu pieniędzy (art. 34). Jeśli to pomoc na wkład, przygotuj umowę darowizny, jak w artykule darowizna na wkład własny. Przelewy między własnymi kontami są w porządku, tylko bank może poprosić o wyciągi z obu rachunków, żeby zobaczyć cały obraz.
Czytaj dalej
Następne pytania w tym temacie
Kredyt gotówkowy a mieszkanie · 4 min
Chwilówki a kredyt hipoteczny: jak bank je widzi i co zrobić przed wnioskiem
Czy chwilówki przekreślają kredyt hipoteczny: BIK, wyciągi z konta, rejestry dłużników, ile może kosztować pożyczka pozabankowa i co zrobić w miesiącach przed wnioskiem.
Kredyt gotówkowy a mieszkanie · 7 min
Karta kredytowa, limit w koncie i raty 0% a kredyt hipoteczny
Ile zdolności zabiera karta kredytowa, debet, raty 0% i odroczone płatności BNPL, jak liczy je bank i co zamknąć przed wnioskiem o kredyt hipoteczny.
Kredyt krok po kroku · 9 min
Czego nie robić w trakcie procedury kredytu hipotecznego
Raty 0%, nowa karta, zmiana pracy, wpłaty gotówki, opóźnienia, wypowiedzenie najmu, akt przed decyzją. 10 błędów w trakcie kredytu i co zrobi bank.
Nie ukrywaj zobowiązań
Kusi czasem, żeby przed wnioskiem założyć nowe konto i pokazać tylko czystą historię albo pominąć ratę u znajomego. To ryzykowne. Bank często pyta o wszystkie rachunki i zobowiązania w oświadczeniu, a przedłożenie nierzetelnego oświadczenia lub dokumentu w celu uzyskania kredytu może być przestępstwem z art. 297 Kodeksu karnego. Lepiej pokazać prawdziwy obraz i go uporządkować, niż ryzykować odmowę albo wypowiedzenie umowy. Szczegóły w tekście czego nie robić w trakcie procedury kredytowej.
Jak przygotować konto przed wnioskiem
- Przejrzyj wyciągi z ostatnich 6 miesięcy oczami analityka i wypisz wszystko, co wymagałoby wyjaśnienia.
- Spłać lub zamknij drobne zobowiązania: raty odroczone, chwilówki, zadłużenie w koncie. Każde zamknięte zobowiązanie podnosi zdolność.
- Zrób przerwę od zakładów i gier na pieniądze na okres, który bank obejrzy, i odłóż te kwoty na wkład.
- Opisuj przelewy jasno: „czynsz”, „darowizna na wkład”, „zwrot za zakupy”. Tytuł przelewu to najkrótsze wyjaśnienie dla banku.
- Trzymaj pensję na jednym koncie i nie przenoś jej w trakcie procedury.
- Przygotuj dokumenty do nietypowych wpisów: umowę darowizny, umowę sprzedaży samochodu, zaświadczenie o spłacie pożyczki.
Każdy bank czyta wyciągi trochę inaczej. Jeśli coś w historii konta Cię niepokoi, ekspert kredytowy z rankingu ekspertów podpowie, który bank spojrzy na Twoją sytuację przychylniej i co warto wyjaśnić we wniosku. Co jeszcze sprawdza bank, opisujemy w tekście raport BIK przed kredytem.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy bank widzi zakłady bukmacherskie na wyciągu?
Tak, jeśli wpłacasz je z konta, z którego wyciąg przekazujesz. Pojedyncze kupony u legalnego bukmachera zwykle nie są problemem. Bank zwraca uwagę na częste, rosnące wpłaty, które pochłaniają dużą część dochodu, i na płatności w serwisach bez polskiego zezwolenia.
Czy hazard może być powodem odmowy kredytu hipotecznego?
Może, gdy wpłaty są wysokie i regularne albo trafiają do nielegalnych serwisów. Bank ocenia wtedy, że część dochodu nie jest dostępna na spłatę raty. Kilka miesięcy przerwy przed wnioskiem zwykle poprawia obraz konta.
Z ilu miesięcy bank chce wyciąg z konta?
Najczęściej z ostatnich 3–6 miesięcy. Przy działalności gospodarczej albo nietypowych dochodach bank może poprosić o dłuższą historię.
Czy bank widzi moje konto w innym banku?
Nie, bez Twojej zgody. Widzi tylko to, co mu przekażesz: wyciąg w PDF albo dane pobrane za Twoją zgodą przez usługę dostępu do informacji o rachunku. Bank, w którym masz konto, widzi jego historię u siebie.
Czy zakupy w grach i subskrypcje obniżają zdolność kredytową?
Same w sobie nie. To zwykłe wydatki, a bank nie ocenia hobby. Ważne, czy po wszystkich wydatkach zostaje co miesiąc zapas. Uważać warto na serwisy, w których gra się o pieniądze.
Czy mogę pokazać wyciąg z nowego, czystego konta?
Bank zwykle prosi o rachunek, na który wpływa pensja, i pyta o wszystkie zobowiązania w oświadczeniu. Ukrycie zobowiązania może być przestępstwem z art. 297 Kodeksu karnego. Lepiej uporządkować prawdziwą historię konta.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami, art. 21 (ISAP)
- Ustawa z 19 listopada 2009 r. o grach hazardowych, art. 15f i 15g (ISAP)
- Ministerstwo Finansów: Rejestr domen służących do oferowania gier hazardowych niezgodnie z ustawą
- Ustawa z 10 września 1999 r. Kodeks karny skarbowy, art. 107 (ISAP)
- Ustawa z 6 czerwca 1997 r. Kodeks karny, art. 297 (ISAP)
Pokaż wszystkie źródła (7)Zwiń listę źródeł
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Zdolność kredytowa i dochody · 9 min
Raport BIK przed kredytem hipotecznym: jak sprawdzić i poprawić
Jak pobrać raport BIK za darmo, co widzi bank, jak działa nowy scoring BIK od lipca 2026, zgody po spłacie i jak poprawić historię przed kredytem.
Zdolność kredytowa i dochody · 8 min
Zdolność kredytowa: od czego zależy i jak ją zwiększyć
Jak banki liczą zdolność kredytową: dochód, bufor KNF, DSTI, koszty utrzymania i BIK. Dlaczego banki liczą różnie i 7 sposobów na wyższą kwotę.
Zdolność kredytowa i dochody · 7 min
Ile trzeba zarabiać na kredyt hipoteczny 300–700 tys. zł
Ile zarabiać na kredyt 300, 400, 500, 600 i 700 tys. zł na 30 lat: rata przy 6%, dochód netto dla singla i rodziny 2+2, założenia wyliczeń.
Zdolność kredytowa i dochody · 8 min
Kredyt hipoteczny na B2B: jak banki liczą dochód z kontraktu
Kredyt hipoteczny na umowie B2B: wymagany staż, ciągłość kontraktów, ryczałt 12% w IT, jak bank liczy dochód i jakie dokumenty przygotować.