
W skrócie
Chwilówki nie zamykają drogi do kredytu hipotecznego, ale bank je zobaczy: w BIK, jeśli firma przekazuje dane, i na wyciągach z konta, które analizuje przed decyzją. Częste pożyczki, zwłaszcza spłacane kolejnymi, analityk odczyta jako brak pieniędzy do pierwszego. Najlepiej spłać je, weź zaświadczenia i nie bierz nowych w miesiącach przed wnioskiem. Pożyczka 2 000 zł na 30 dni może kosztować najwyżej około 240 zł, czyli 12% kwoty w miesiąc.
Chwilówka, czyli krótka pożyczka z firmy pożyczkowej, rzadko jest powodem odmowy sama w sobie. Problemem bywa to, co mówi o Twoich finansach: że brakuje do wypłaty albo że jedną pożyczkę spłacasz kolejną. Poniżej wyjaśniamy, gdzie bank widzi chwilówki, jak je ocenia i co zrobić przed wnioskiem o kredyt na mieszkanie.
Gdzie bank widzi chwilówki
- BIK. Część firm pożyczkowych przekazuje dane do Biura Informacji Kredytowej. Według informacji BIK nowy model oceny punktowej, stosowany od 1 lipca 2026 r., uwzględnia także pożyczki pozabankowe, o ile ich dostawca przekazuje dane.
- Wyciągi z konta. Bank prosi o historię rachunku z ostatnich miesięcy i widzi na niej wpływy z firm pożyczkowych i spłaty. Tego nie ukryjesz, nawet jeśli pożyczki nie ma w BIK.
- Rejestry dłużników. Nieopłacona pożyczka może trafić do biura informacji gospodarczej. Bank sprawdza takie rejestry, a wpis o zaległości jest dużo poważniejszy niż sama spłacona chwilówka.
Policz to sam
Ile pożyczy Ci bank
-
Sprawdź swoją zdolność
około, kredyt na 30 lat
Szacunek bez innych kredytów i limitów na kartach. Bank liczy ratę przy oprocentowaniu wyższym o 2,5 p.p. (8,56%), a rata może zająć do 40% dochodu, przy wyższych dochodach do 50%. Wynik poglądowy, nie jest decyzją kredytową.
Pełny kalkulator: zobowiązania, limity kart i rodzaj oprocentowania →
Przydatne też: Ile gotówki pod mieszkanie
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, jak Twoje kredyty wpływają na kredyt na mieszkanie
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 14 banków i poda RRSO z każdej. Oddzwaniamy w 2 godziny (w godzinach pracy), a dokumenty wysyłasz online.
Jak bank to ocenia
Nie ma przepisu, który zabrania bankowi udzielenia kredytu osobie korzystającej z chwilówek. Każdy bank ma własną politykę. Zwykle liczą się trzy rzeczy:
- Czy pożyczka jest spłacona. Spłacona i zamknięta waży najmniej. Niespłacona ma ratę albo jednorazową spłatę, którą bank odejmie od dochodu.
- Jak często i jak niedawno. Jedna pożyczka sprzed roku to co innego niż kilka w ostatnich miesiącach.
- Czy pożyczki się „rolują”. Spłacanie jednej pożyczki drugą to dla analityka sygnał, że budżet się nie domyka, a rata kredytu na mieszkanie byłaby kolejnym obciążeniem.
Bank liczy też zdolność kredytową według Rekomendacji S KNF, z buforem na wzrost stóp. Każde zobowiązanie, także pożyczka ratalna z firmy pożyczkowej, obniża kwotę kredytu. Ile, pokazujemy w artykule ile zdolności zabiera kredyt gotówkowy.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 4 min
Ile zdolności kredytowej zabiera kredyt gotówkowy: tabela dla 10–100 tys. zł
O ile kredyt gotówkowy obniża zdolność do kredytu hipotecznego: tabela dla kwot od 10 000 do 100 000 zł, przykład z pensją 8 000 zł netto i co zrobić przed wnioskiem.
Zdolność kredytowa i dochody · 9 min
Raport BIK przed kredytem hipotecznym: jak sprawdzić i poprawić
Jak pobrać raport BIK za darmo, co widzi bank, jak działa nowy scoring BIK od lipca 2026, zgody po spłacie i jak poprawić historię przed kredytem.
Zdolność kredytowa i dochody · 8 min
Kredyt hipoteczny ze złą historią w BIK: czy dostaniesz i jak naprawić historię
Czy dostaniesz kredyt hipoteczny z opóźnieniami w BIK: sytuacja po sytuacji, do kiedy bank widzi wpis, plan naprawy historii na 12 miesięcy przed wnioskiem.
Ile może kosztować chwilówka
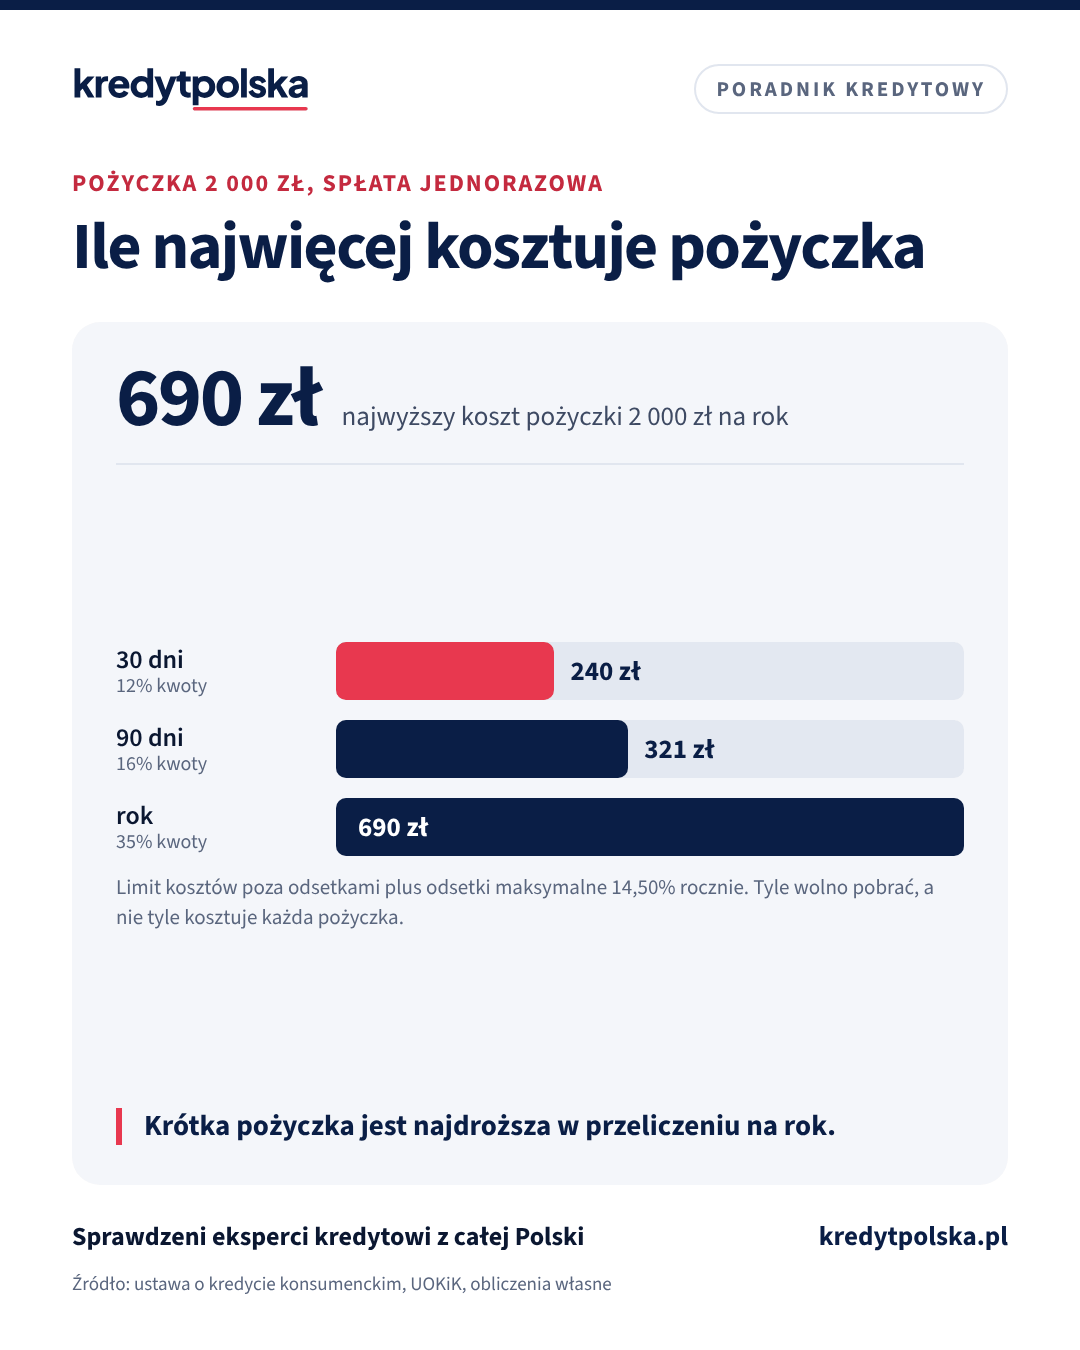
Firmy pożyczkowe podlegają tym samym limitom co banki. Koszty poza odsetkami mogą wynieść najwyżej 10% kwoty plus 10% za każdy rok, nie więcej niż 45% kwoty, a oprocentowanie nie może przekroczyć odsetek maksymalnych, które przy stopie referencyjnej NBP 3,75% wynoszą 14,50% rocznie.
| Pożyczka 2 000 zł | Najwyżej poza odsetkami | Najwyżej odsetki | Razem |
|---|---|---|---|
| 30 dni | 216 zł | 24 zł | 240 zł |
| 90 dni | 249 zł | 72 zł | 321 zł |
| rok | 400 zł | 290 zł | 690 zł |
Górne granice z ustawy przy spłacie jednorazowej na koniec okresu. Szczegóły w artykule o limicie kosztów kredytu.
Od 2024 r. firmy pożyczkowe nadzoruje KNF, a działać może tylko firma wpisana do rejestru instytucji pożyczkowych prowadzonego przez KNF. Zanim weźmiesz pożyczkę, sprawdź wpis i porównaj koszt z kredytem w banku.
Co zrobić przed wnioskiem o kredyt hipoteczny
- Spłać otwarte pożyczki i weź od każdej firmy zaświadczenie o spłacie.
- Nie bierz nowych w miesiącach, za które bank obejrzy wyciągi. Im dłuższy czysty okres na koncie, tym lepiej.
- Sprawdź raport BIK i rejestry dłużników. Jak pobrać raport i co w nim poprawić, opisujemy w artykule raport BIK przed kredytem.
- Uporządkuj budżet. Jeśli pożyczki brały się z braku poduszki finansowej, odłóż rezerwę na kilka miesięcy. Bank może zapytać, z czego pokryjesz nieprzewidziane wydatki.
- Powiedz o pożyczkach ekspertowi. Banki różnie oceniają chwilówki, a ekspert kredytowy wie, który przyjmie wniosek z Twoją historią.
Jeśli masz kilka pożyczek naraz i trudno je spłacić, zobacz, kiedy ma sens konsolidacja, w artykule kredyt konsolidacyjny z hipoteką. Przy zaległościach pomoże artykuł kredyt hipoteczny z długami i komornikiem.
Gotówka a zdolność do kredytu hipotecznego
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy po chwilówkach dostanę kredyt hipoteczny?
Tak, to możliwe. Bank ocenia, czy pożyczki są spłacone, jak często je brałeś i czy nie spłacałeś jednych drugimi. Najlepiej spłacić je przed wnioskiem i nie brać nowych.
Czy bank widzi chwilówki, jeśli nie ma ich w BIK?
Zwykle tak, na wyciągach z konta, o które prosi przed decyzją. Widać na nich wpływy z firm pożyczkowych i spłaty.
Ile miesięcy przed wnioskiem nie brać chwilówek?
Co najmniej przez okres, za który bank obejrzy historię rachunku, a najlepiej dłużej. Każdy bank ustala to sam.
Ile najwięcej może kosztować chwilówka?
Pożyczka 2 000 zł na 30 dni może kosztować najwyżej około 240 zł: koszty poza odsetkami do 216 zł i odsetki maksymalne 14,50% rocznie.
Jak sprawdzić firmę pożyczkową?
W rejestrze instytucji pożyczkowych prowadzonym przez KNF. Firma spoza rejestru nie może udzielać pożyczek konsumentom.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 12 maja 2011 r. o kredycie konsumenckim (ISAP)
- UOKiK: Bocian Pożyczki z karą ponad 15 mln złotych (limity kosztów i odsetek, 2023)
- Prawo.pl: Pozaodsetkowe koszty kredytu będą niższe (17.12.2022)
- Komisja Nadzoru Finansowego
- Biuro Informacji Kredytowej
Pokaż wszystkie źródła (6)Zwiń listę źródeł
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Kredyt gotówkowy a mieszkanie · 3 min
Limit kosztów kredytu gotówkowego: ile bank może pobrać poza odsetkami
Maksymalne pozaodsetkowe koszty kredytu: 10% kwoty plus 10% za każdy rok, najwyżej 45%, i odsetki maksymalne. Tabela dla 20 000 zł, jak sprawdzić umowę i co zrobić, gdy koszty są za wysokie.
Kredyt gotówkowy a mieszkanie · 8 min
Pożyczka hipoteczna pod zastaw mieszkania na dowolny cel: ile kosztuje
Pożyczka hipoteczna na dowolny cel: ile pożyczy bank, ile kosztuje w porównaniu z kredytem gotówkowym i konsolidacyjnym, oraz jakie ryzyko bierzesz na siebie.
Kredyt gotówkowy a mieszkanie · 8 min
Kredyt hipoteczny czy gotówkowy na mieszkanie: porównanie
Kredyt hipoteczny czy gotówkowy na zakup lub wykończenie mieszkania: oprocentowanie, kwota, okres, zabezpieczenie, koszt 100 000 zł i gotówkowy na wkład.
Kredyt gotówkowy a mieszkanie · 7 min
Karta kredytowa, limit w koncie i raty 0% a kredyt hipoteczny
Ile zdolności zabiera karta kredytowa, debet, raty 0% i odroczone płatności BNPL, jak liczy je bank i co zamknąć przed wnioskiem o kredyt hipoteczny.