
W skrócie
W mieszkaniu część kosztów dzielisz z sąsiadami: dach, elewację i przeglądy budynku opłaca wspólnota lub spółdzielnia z Twoich zaliczek. W domu wszystko jest na Tobie, od dachu i komina po odśnieżanie chodnika, ale nie płacisz czynszu do zarządcy. Podatek od nieruchomości liczy się od metra powierzchni użytkowej według tej samej stawki gminy, a przy domu dochodzi podatek od gruntu. Przy kredycie dom zwykle oznacza wyższą kwotę i droższą wycenę, a przy budowie wypłatę w transzach.
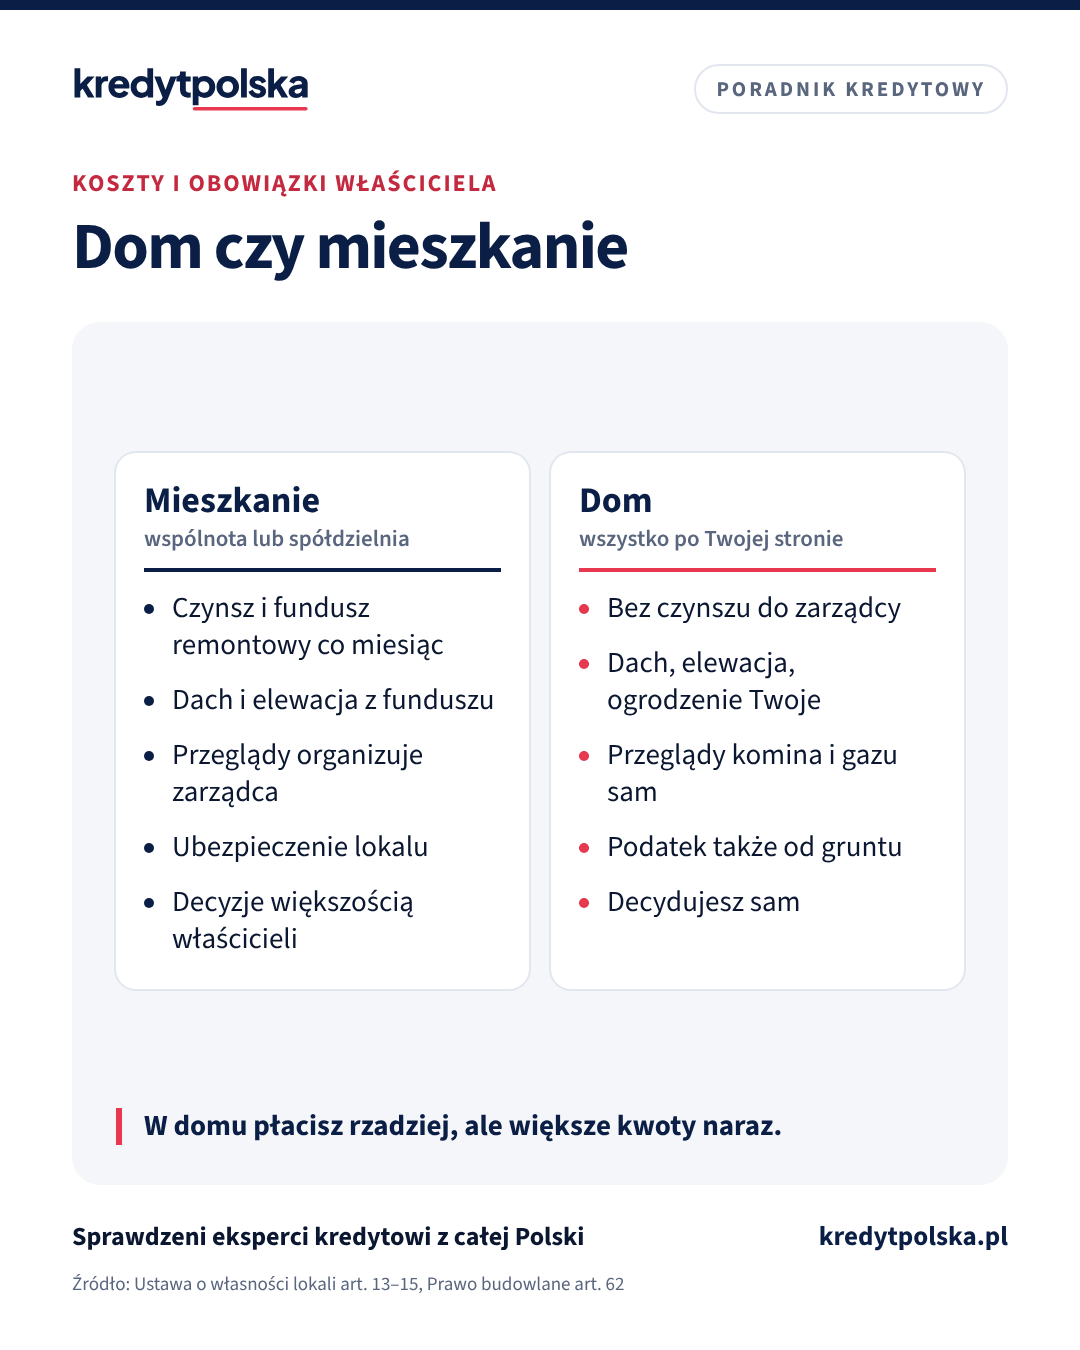
Decyzja „dom czy mieszkanie” zwykle zaczyna się od metrażu i ogrodu, a kończy na racie. Tymczasem przez 25 czy 30 lat kredytu równie ważne jest to, ile kosztuje utrzymanie i kto za co odpowiada. Poniżej porównanie od strony właściciela, bez założeń o cenach, które w każdym mieście są inne.
Kto płaci za budynek
Właściciel mieszkania ponosi wydatki na swój lokal i uczestniczy w kosztach nieruchomości wspólnej: remontach, utrzymaniu, ubezpieczeniu, sprzątaniu i zarządzie (art. 13 ust. 1 i art. 14 ustawy o własności lokali). Płaci je co miesiąc w zaliczkach, z góry do 10. dnia miesiąca (art. 15 ust. 1). Dach, elewacja czy winda są finansowane z funduszu remontowego, a duży remont rozkłada się na wszystkich właścicieli.
W domu nie ma zaliczek do zarządcy, ale każdy wydatek na budynek pokrywasz sam i zwykle jednorazowo: wymiana pokrycia dachu, kotła, ocieplenie, ogrodzenie, szambo albo przyłącze. Dobrą praktyką jest odkładanie co miesiąc na własny fundusz remontowy, tak jakbyś płacił wspólnocie.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,24% (najniższe oprocentowanie w porównaniu: 5,24% (Credit Agricole, Prosto do domu, zmienne, przykład reprezentatywny z 1.11.2026, sprawdzony 5.11.2026), przy warunkach banku). Odsetki przez cały okres: 492 852 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 4 listopada 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3028 zł), oprocentowanie zmienne 5,73% (WIBOR 3M 3,91% (fixing 4.11.2026) + średnia marża rynku 1,82% (AMRON-SARFiN, II kw. 2026)), RRSO 5,99%, całkowity koszt kredytu 581 471 zł (odsetki 570 071 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 101 471 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4083 zł, czyli o 1055 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Koszty zakupu mieszkania · Lista dokumentów do druku
Przeglądy i obowiązki
Prawo budowlane wymaga okresowych kontroli budynków, m.in. instalacji gazowych i przewodów kominowych co najmniej raz w roku (art. 62 ust. 1). W bloku organizuje je zarządca. W domu jednorodzinnym przegląd komina i instalacji gazowej zlecasz sam i przechowujesz protokoły, bo poprosi o nie ubezpieczyciel przy szkodzie. Do tego dochodzą obowiązki gminy, np. odśnieżanie chodnika przy posesji, utrzymanie przyłączy i deklaracja śmieciowa.
Bezpłatna analiza
Porozmawiaj z ekspertem
Ekspert oddzwoni
bezpłatnie i bez zobowiązań, oferty 14 banków z RRSO
Ekspert z wpisem KNF
Bezpłatna rozmowa o Twoim kredycie
Sprawdź, ile pożyczysz na wybrane mieszkanie i w którym banku.
Podatek od nieruchomości
Podatek od budynku mieszkalnego liczy się od metra kwadratowego powierzchni użytkowej, według stawki uchwalonej przez gminę. Górna granica wynosi 1,25 zł za m² rocznie w 2026 r. i 1,29 zł w 2027 r. Przy domu płacisz dodatkowo podatek od gruntu. Przy mieszkaniu z odrębną własnością płacisz od lokalu i udziału w gruncie, a przy spółdzielczym prawie podatek płaci spółdzielnia i dolicza go do opłat. Więcej w tekście podatek od nieruchomości za mieszkanie.
Czytaj dalej
Następne pytania w tym temacie
Mieszkanie, dom, działka · 11 min
Kredyt hipoteczny na zakup domu: wycena i koszty
Kredyt na gotowy dom z rynku wtórnego: wkład i LTV, wycena domu z działką, księga wieczysta i legalność budynku, ubezpieczenie, PCC i notariusz, transza na remont oraz przykład raty.
Mieszkanie, dom, działka · 9 min
Kredyt hipoteczny na budowę domu: kosztorys, transze, harmonogram
Kredyt na budowę domu: kosztorys, pozwolenie lub zgłoszenie, działka jako wkład, transze i inspekcje, karencja i pułapka przekroczonego kosztorysu.
Ten sam dział · 4 min
Podatek od nieruchomości za mieszkanie: ile, od kiedy i jak zgłosić po zakupie
Podatek od mieszkania po zakupie: od którego miesiąca płacisz, w jakim terminie złożyć informację w gminie, jak liczy się powierzchnię i ile wynosi stawka maksymalna w 2026 i 2027 r. Spółdzielcze prawo i garaż.
Ogrzewanie i energia
Dom ma zwykle większą powierzchnię przegród zewnętrznych na metr powierzchni niż mieszkanie w środku bloku, więc przy podobnym standardzie izolacji traci więcej ciepła. O kosztach najlepiej powie świadectwo charakterystyki energetycznej, które sprzedający musi przekazać. Opisujemy je w artykule świadectwo charakterystyki energetycznej. W domu wybór źródła ciepła jest po Twojej stronie, co daje swobodę, ale też odpowiedzialność za modernizację.
Kredyt na dom i na mieszkanie
- Kwota i wkład: dom w podobnej lokalizacji zwykle kosztuje więcej, więc potrzebujesz wyższej zdolności i większego wkładu.
- Wycena: operat domu z działką jest zwykle droższy niż mieszkania.
- Budowa: przy domu budowanym samodzielnie bank wypłaca kredyt w transzach po kontroli postępu prac. Zobacz kredyt na budowę domu.
- Gotowy dom: zasady są podobne jak przy mieszkaniu z rynku wtórnego, z dodatkowymi dokumentami działki. Szczegóły w tekście kredyt hipoteczny na zakup domu.
Ile możesz pożyczyć, sprawdzisz w kalkulatorze zdolności kredytowej, a rachunek zakupu kontra najem w kalkulatorze kupić czy wynajmować.
Najczęstsze pytania
Co jest tańsze w utrzymaniu: dom czy mieszkanie?
To zależy od wielkości, standardu i ogrzewania. W mieszkaniu płacisz co miesiąc zaliczki do wspólnoty, w domu nie, ale wszystkie remonty i przeglądy pokrywasz sam, zwykle większymi kwotami naraz.
Czy podatek od domu jest wyższy niż od mieszkania?
Stawka za metr budynku mieszkalnego jest ta sama, ale przy domu płacisz dodatkowo podatek od gruntu, a dom ma zwykle większą powierzchnię.
Kto robi przeglądy komina w domu jednorodzinnym?
Właściciel. Zleca je sam i przechowuje protokoły. W bloku przeglądy organizuje zarządca, a płacisz za nie w zaliczkach.
Czy łatwiej dostać kredyt na mieszkanie niż na dom?
Zasady są podobne, ale dom zwykle wymaga wyższej kwoty i wkładu, a przy budowie kredyt wypłacany jest w transzach.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 24 czerwca 1994 r. o własności lokali (ISAP) (sprawdzono 5.11.2026)
- Ustawa z 7 lipca 1994 r. Prawo budowlane, art. 62 (ISAP) (sprawdzono 5.11.2026)
- Ustawa z 12 stycznia 1991 r. o podatkach i opłatach lokalnych (ISAP) (sprawdzono 5.11.2026)
- Obwieszczenie Ministra Finansów i Gospodarki z 23 lipca 2026 r. w sprawie górnych granic stawek kwotowych podatków i opłat lokalnych na rok 2027, M.P. 2026 poz. 741
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Kupno i utrzymanie mieszkania · 4 min
Czynsz do wspólnoty i fundusz remontowy: z czego się składa i kto o nim decyduje
Co jest w czynszu za mieszkanie własnościowe: zaliczki na koszty wspólne, fundusz remontowy, media i śmieci. Kto ustala wysokość, kiedy płacisz, jak sprawdzić plan remontów przed zakupem i co grozi za zaległości.
Kupno i utrzymanie mieszkania · 5 min
Jak sprawdzić stan techniczny mieszkania przed zakupem: lista i dokumenty
Co obejrzeć w mieszkaniu z rynku wtórnego przed umową przedwstępną: wilgoć, instalacje, okna, piony, budynek i części wspólne. Jakie protokoły przeglądów okresowych pokaże wspólnota i kiedy warto zapłacić inspektorowi.
Kupno i utrzymanie mieszkania · 4 min
Negocjacja ceny mieszkania: jak rozmawiać o cenie przy zakupie na kredyt
Jak przygotować się do negocjacji ceny mieszkania: ceny w okolicy, usterki, czas na rynku, decyzja kredytowa i warunki umowy przedwstępnej. Co negocjować poza ceną i co zrobić, gdy wycena banku wyjdzie niższa.
Kupno i utrzymanie mieszkania · 4 min
Pośrednik nieruchomości przy zakupie mieszkania: umowa, prowizja, OC
Czym pośrednik w obrocie nieruchomościami różni się od eksperta kredytowego, jaką formę musi mieć umowa pośrednictwa, kto płaci prowizję, czym jest umowa na wyłączność i jak sprawdzić polisę OC pośrednika.