W skrócie
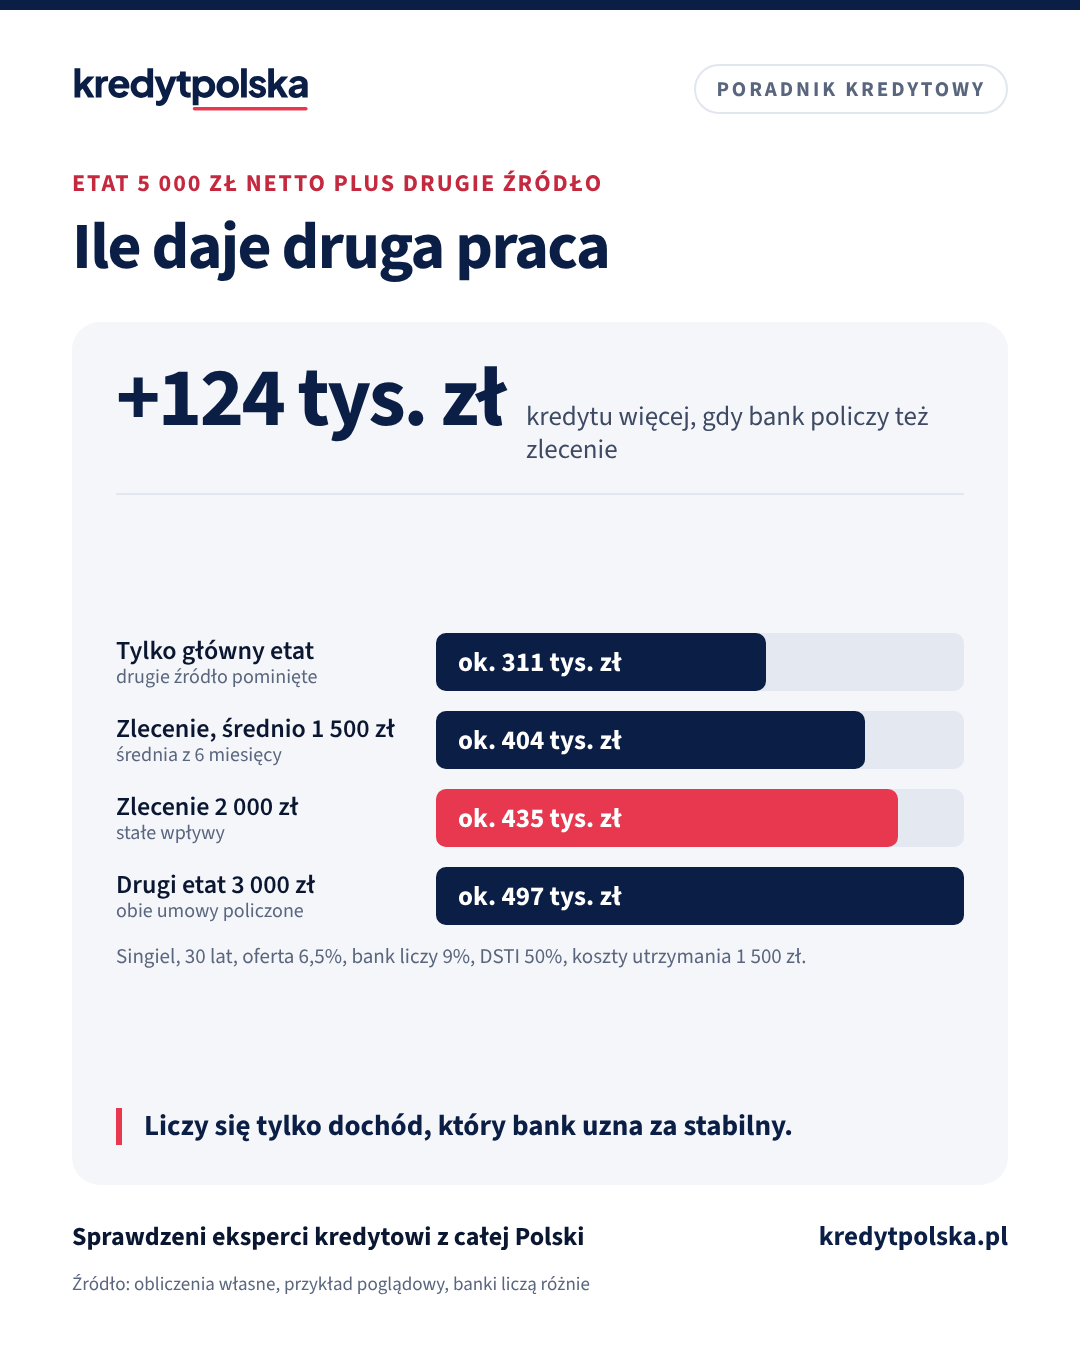
Bank nie dodaje automatycznie wszystkiego, co wpływa na konto. Każde źródło dochodu ocenia osobno: czy trwa wystarczająco długo, czy wpływy są regularne i czy umowa nie kończy się za chwilę. Do zdolności sumuje tylko te, które przeszły ocenę. Drugi etat albo zlecenie, które trwa dopiero kilka miesięcy, może więc zostać pominięte, choć główna praca spełnia wszystkie warunki. W przykładzie singla z pensją 5 000 zł netto policzone zlecenie 2 000 zł podnosi kwotę kredytu z około 311 000 do 435 000 zł.
Dwa etaty, etat i umowa zlecenia, etat i własna działalność albo kilka zleceń od różnych firm to dziś częsta sytuacja. Przy kredycie hipotecznym ważne jest jedno: bank nie sumuje po prostu wszystkich wpływów z konta. Najpierw sprawdza każde źródło dochodu osobno, a do zdolności kredytowej dodaje tylko te, które uzna za stabilne. Ten tekst wyjaśnia, jak to działa i jak przygotować się do wniosku. Listę dokumentów od każdego pracodawcy opisujemy w artykule dokumenty do kredytu na umowę o pracę.
Bank ocenia każde źródło osobno
Rekomendacja S KNF każe bankom brać pod uwagę dochody, które są stabilne w całym okresie spłaty, i opierać się na potwierdzonych informacjach (rekomendacje 8.2 i 8.4). W praktyce oznacza to, że analityk patrzy na każdą umowę jak na osobny wniosek: od kiedy trwa, do kiedy obowiązuje, jakie są wpływy na konto i czy da się je potwierdzić dokumentem. Wymagania banku dotyczą konkretnej umowy, a nie Twojego stażu w ogóle. Jeśli główna praca trwa pięć lat, a druga trzy miesiące, bank może policzyć tylko pierwszą.
Źródło, które nie przeszło oceny, zwykle po prostu wypada z wyliczenia. Wniosek nie jest wtedy odrzucany, ale zdolność liczona jest od mniejszego dochodu.
| Połączenie dochodów | Co bank sprawdza w drugim źródle | Ryzyko pominięcia |
|---|---|---|
| Dwa etaty | staż i okres umowy u każdego pracodawcy | niskie, gdy oba trwają |
| Etat i zlecenie | ciągłość zlecenia, regularne wpływy | średnie |
| Etat i umowa o dzieło | dłuższa historia, PIT za rok | wyższe |
| Etat i działalność | zeznanie podatkowe firmy | wysokie w pierwszym roku |
| Kilka zleceń bez etatu | ciągłość każdej umowy | wysokie przy zmianie zleceniodawcy |
Ocena ryzyka jest poglądowa. Progi różnią się między bankami, przykłady poniżej.
Policz to sam
Ile pożyczy Ci bank
-
Sprawdź swoją zdolność
około, kredyt na 30 lat
Szacunek bez innych kredytów i limitów na kartach. Bank liczy ratę przy oprocentowaniu wyższym o 2,5 p.p. (8,56%), a rata może zająć do 40% dochodu, przy wyższych dochodach do 50%. Wynik poglądowy, nie jest decyzją kredytową.
Pełny kalkulator: zobowiązania, limity kart i rodzaj oprocentowania →
Przydatne też: Kalkulator „500 zł więcej” · Kalkulator raty
Jakie progi podają banki
Przykłady z dokumentów i stron banków, odczyt 1 listopada 2026 r.:
- mBank. Przy umowie o pracę wymaga zatrudnienia od co najmniej 3 miesięcy i umowy, która obowiązuje jeszcze przez kolejne 6 miesięcy. Umowy zlecenia i o dzieło zawarte z tym samym zleceniodawcą powinny trwać co najmniej 6 miesięcy przed złożeniem wniosku. Zmiana zleceniodawcy może więc zacząć liczenie od nowa.
- VeloBank. Wymaga wpływów wynagrodzenia z ostatnich 6 miesięcy. Przy umowie na czas określony, zleceniu i dziele trzeba udokumentować ciągłość zatrudnienia z 12 miesięcy wstecz przy kredycie do 500 000 zł i z 18 miesięcy przy wyższym.
- Bank BPS. Przy etacie podaje staż u aktualnego pracodawcy co najmniej 3 miesiące, a przy umowach zlecenia i o dzieło minimalny okres uzyskiwania dochodów 24 miesiące.
- Bank Pekao. Pozwala wykazać inne źródła dochodu obok pracy: zlecenie, dzieło, działalność, emeryturę albo rentę. Przy cyklicznych zleceniach wpływy powinny być regularne od co najmniej 6 miesięcy.
Te same 8 miesięcy zlecenia jeden bank policzy, a inny pominie. Dlatego przy kilku źródłach dochodu wybór banku ma większe znaczenie niż przy jednym etacie.
Ile to zmienia w zdolności
Przykład poglądowy: singiel, główny etat 5 000 zł netto, kredyt na 30 lat, oferta 6,5%, bank liczy ratę przy 9%, limit DSTI 50%, koszty utrzymania 1 500 zł.
| Co bank uznał | Dochód przyjęty | Kredyt |
|---|---|---|
| Tylko główny etat | 5 000 zł | ok. 311 000 zł |
| Etat i zlecenie, średnia 1 500 zł | 6 500 zł | ok. 404 000 zł |
| Etat i zlecenie 2 000 zł | 7 000 zł | ok. 435 000 zł |
| Dwa etaty, drugi 3 000 zł | 8 000 zł | ok. 497 000 zł |
Każde 100 zł miesięcznego dochodu, który bank uzna, to w tym przykładzie około 6 200 zł kredytu więcej.
Swoje liczby sprawdzisz w kalkulatorze zdolności kredytowej. Wpisz w nim osobno wariant bez drugiego źródła: to kwota, na którą możesz liczyć w banku, który dodatkowego dochodu nie uzna.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Każdy bank liczy zdolność inaczej. Sprawdź, który da Ci najwięcej
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 14 banków i poda RRSO z każdej. Oddzwaniamy w 2 godziny (w godzinach pracy), a dokumenty wysyłasz online.
Średnia z miesięcy bez wpływów
Przy zleceniach i dziełach bank zwykle liczy średni dochód z ostatnich 3, 6 lub 12 miesięcy. Miesiące bez wypłaty obniżają tę średnią. Jeśli w ostatnim półroczu dostałeś ze zlecenia 2 500, 0, 1 800, 2 200, 0 i 2 500 zł, bank przyjmie około 1 500 zł miesięcznie, a nie 2 500 zł z dobrego miesiąca. Przy nieregularnych wpływach część banków może zażądać dłuższej historii albo nie policzyć zlecenia wcale.
Dobrze działa jedna stała umowa zamiast wielu krótkich, płatności co miesiąc zamiast raz na kwartał i wpływy na to samo konto, z którego składasz wyciągi.
Zlecenie przy etacie: składki i kwota netto
Bank liczy dochód netto, więc ważne jest, ile ze zlecenia zostaje po składkach. Według ZUS, jeśli z etatu masz co najmniej minimalne wynagrodzenie (w 2026 r. 4 806 zł brutto), zleceniodawca nie musi płacić za Ciebie składek na ubezpieczenia społeczne, a obowiązkowa zostaje składka zdrowotna. Netto ze zlecenia jest wtedy wyższe niż przy samym zleceniu.
Inaczej jest, gdy zlecenie masz u własnego pracodawcy. ZUS traktuje je wtedy jak część zatrudnienia i pobiera składki od łącznej kwoty z umowy o pracę i zlecenia (art. 8 ust. 2a ustawy o systemie ubezpieczeń społecznych). Jak taki dochód policzy bank, czy razem z pensją, czy jako osobne zlecenie, zależy od jego zasad. Zapytaj o to przed wnioskiem i poproś pracodawcę, żeby w zaświadczeniu wpisał obie kwoty osobno.
Czytaj dalej
Następne pytania w tym temacie
Prawo i formalności · 8 min
Dokumenty do kredytu na umowę o pracę: komplet dla etatu
Dokumenty do kredytu hipotecznego na umowę o pracę: dowód, zaświadczenie o zarobkach, wyciągi, PIT-11, umowa. Ważność, nowa praca, kilku pracodawców.
Ten sam dział · 8 min
Kredyt hipoteczny na umowę zlecenie lub o dzieło: wymagania
Czy dostaniesz kredyt hipoteczny na umowie zlecenie albo o dzieło: wymagana ciągłość 6–12 miesięcy, jak bank liczy dochód, dokumenty i jak zwiększyć szanse.
Ten sam dział · 5 min
Staż pracy do kredytu hipotecznego: jak długo trzeba pracować
Jak długo trzeba pracować, żeby dostać kredyt hipoteczny: wymagany staż przy umowie o pracę, na czas określony, zleceniu, B2B i działalności, okres próbny, zmiana pracy i jak skrócić czekanie.
Druga praca na okres próbny albo na krótki czas
Banki patrzą też w przyszłość. Jeśli druga umowa jest na okres próbny albo kończy się za kilka miesięcy, bank może jej nie policzyć, nawet gdy pensja jest wysoka. mBank wymaga na przykład, żeby umowa o pracę obowiązywała jeszcze przez co najmniej 6 miesięcy. Jeśli możesz, poczekaj z wnioskiem na przedłużenie umowy albo na koniec okresu próbnego. Szczegóły w artykule kredyt na okresie próbnym.
Co przygotować przed wnioskiem
- Spisz wszystkie źródła dochodu z datą rozpoczęcia każdej umowy i datą jej końca.
- Policz średnią netto z każdego źródła osobno z ostatnich 6 i 12 miesięcy, na podstawie wyciągów.
- Zbierz dokumenty od każdego pracodawcy i zleceniodawcy: zaświadczenia, umowy, PIT-11 za ostatni rok.
- Jeśli wpływy trafiają na różne konta, przygotuj wyciągi ze wszystkich.
- Sprawdź zdolność w dwóch wariantach: z drugim źródłem i bez niego.
- Zapytaj bank albo eksperta kredytowego, które źródła policzy i od ilu miesięcy. To pytanie warto zadać przed wnioskiem, a nie po decyzji.
Jeśli dochód z jednego źródła nie wystarcza, inną drogą jest wspólny wniosek z drugą osobą. Ogólne zasady oceny dochodu opisujemy w artykule od czego zależy zdolność kredytowa, a wymagania przy samych umowach cywilnych w tekście kredyt na umowę zlecenie lub o dzieło.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy bank zsumuje dochody z dwóch etatów?
Tak, jeśli każda umowa spełnia jego warunki: odpowiedni staż u danego pracodawcy, regularne wpływy na konto i umowę, która nie kończy się wkrótce. Każdą umowę bank ocenia osobno.
Czy bank policzy zlecenie obok etatu?
Zwykle tak, jeśli zlecenie trwa nieprzerwanie od kilku miesięcy, a wpływy są regularne. Banki podają różne progi: mBank 6 miesięcy u tego samego zleceniodawcy, Bank BPS 24 miesiące uzyskiwania dochodów.
Co, jeśli druga praca trwa dopiero dwa miesiące?
Bank najpewniej policzy tylko główną pracę. Wniosek nie zostanie przez to odrzucony, ale zdolność będzie liczona od niższego dochodu. Możesz poczekać, aż druga umowa spełni próg banku.
Jak bank liczy nieregularne zlecenia?
Zwykle jako średnią netto z ostatnich 3, 6 lub 12 miesięcy. Miesiące bez wypłaty obniżają średnią.
Czy zmiana zleceniodawcy szkodzi przy kredycie?
Może. Część banków liczy ciągłość umów z tym samym zleceniodawcą, więc nowa umowa z inną firmą może zacząć liczenie od nowa. Zapytaj bank, czy uzna ciągłość przy zmianie.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- KNF, Rekomendacja S (nowelizacja z 2023 r.), rekomendacje 8.2 i 8.4
- ZUS: Kilka działalności zarobkowych – jakie trzeba płacić składki? Umowa o pracę i umowa zlecenia
- Ustawa z 13 października 1998 r. o systemie ubezpieczeń społecznych, art. 8 ust. 2a i art. 9 ust. 1a (ISAP)
- mBank: poradnik kredytu hipotecznego, „Kto może otrzymać kredyt?” (odczyt 1.11.2026)
- VeloBank: wykaz dokumentów do wniosku o kredyt hipoteczny, obowiązuje od 27.02.2026
Pokaż wszystkie źródła (7)Zwiń listę źródeł
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Zdolność kredytowa i dochody · 7 min
Kredyt hipoteczny na okresie próbnym i po zmianie pracy
Czy bank da kredyt na okresie próbnym, ile stażu trzeba w nowej pracy i co zrobić, gdy zmieniasz pracę po złożeniu wniosku, decyzji albo przed wypłatą.
Zdolność kredytowa i dochody · 8 min
Zdolność kredytowa: od czego zależy i jak ją zwiększyć
Jak banki liczą zdolność kredytową: dochód, bufor KNF, DSTI, koszty utrzymania i BIK. Dlaczego banki liczą różnie i 7 sposobów na wyższą kwotę.
Zdolność kredytowa i dochody · 7 min
Ile trzeba zarabiać na kredyt hipoteczny 300–700 tys. zł
Ile zarabiać na kredyt 300, 400, 500, 600 i 700 tys. zł na 30 lat: rata przy 6%, dochód netto dla singla i rodziny 2+2, założenia wyliczeń.
Zdolność kredytowa i dochody · 9 min
Raport BIK przed kredytem hipotecznym: jak sprawdzić i poprawić
Jak pobrać raport BIK za darmo, co widzi bank, jak działa nowy scoring BIK od lipca 2026, zgody po spłacie i jak poprawić historię przed kredytem.