
W skrócie
Mieszkanie w budynku wpisanym do rejestru zabytków można kupić na kredyt hipoteczny, ale nie w każdym banku: część banków takich nieruchomości nie przyjmuje, część finansuje mniejszą część wartości, a większość decyduje indywidualnie. Przy samym zakupie bank sprawdza status budynku sam, przy zakupie z remontem zwykle chce pisma konserwatora. Gmina ma prawo pierwokupu tylko wtedy, gdy jest ono wpisane w księdze wieczystej, i wtedy ma na decyzję miesiąc. W zamian właściciel może odliczyć w PIT 50% wpłat na fundusz remontowy zabytku i prac z pozwoleniem konserwatora oraz starać się o dotacje.
Mieszkanie w zabytkowym budynku to często najlepsza lokalizacja w mieście, wysokie wnętrza i detale, których nie ma w nowym budownictwie. Wpis do rejestru zabytków nie zamyka drogi do kredytu, ale zmienia kilka rzeczy: wybór banków, wycenę, czas transakcji i zasady przyszłych remontów. Poniżej opisujemy, co oznacza każda forma ochrony, czego oczekuje bank i jak odzyskać część kosztów utrzymania zabytku. Ogólne zasady zakupu w starym budynku, w tym sprawy wspólnoty, stanu technicznego i ogrzewania, opisujemy w artykule kredyt na mieszkanie w kamienicy.
Rejestr, ewidencja czy strefa ochrony
„Zabytkowy budynek” w ogłoszeniu może oznaczać trzy różne sytuacje prawne. Najmocniejsza jest decyzja o wpisie do rejestru zabytków wydana przez wojewódzkiego konserwatora zabytków. Słabsze są wpis do gminnej ewidencji zabytków i ochrona zapisana w miejscowym planie zagospodarowania. Ustawa o ochronie zabytków wymienia też inne formy, np. park kulturowy i pomnik historii.
| Forma ochrony | Remont i przebudowa | Pierwokup gminy | Ulga i zwolnienie |
|---|---|---|---|
| Rejestr zabytków | pozwolenie konserwatora | tak, gdy wpisany w księdze | ulga w PIT, zwolnienie możliwe |
| Gminna ewidencja | uzgodnienie przy pozwoleniu na budowę | nie | nie |
| Strefa w planie miejscowym | według zapisów planu | nie | nie |
Typowy przypadek. Zakres ochrony konkretnego budynku wynika z decyzji o wpisie albo z planu miejscowego.
Wpis do rejestru sprawdzisz w rejestrze prowadzonym przez Narodowy Instytut Dziedzictwa albo w urzędzie wojewódzkiego konserwatora. Konserwator może też ujawnić wpis w księdze wieczystej, w dziale III. Brak wzmianki w księdze nie oznacza więc, że budynku nie ma w rejestrze. Dla kredytu ważne jest też, czy wpis obejmuje konkretny budynek, czy cały układ urbanistyczny, np. stare miasto. Od tego zależą m.in. zwolnienie z podatku od nieruchomości i zakres prac, które wymagają zgody.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,17% (najniższe oprocentowanie w porównaniu: 5,17% (Credit Agricole, Hipoteka Prime, zmienne, przykład reprezentatywny z 23.10.2026), przy warunkach banku). Odsetki przez cały okres: 485 066 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 30 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3025 zł), oprocentowanie zmienne 5,72% (WIBOR 3M 3,90% (fixing 30.10.2026) + średnia marża rynku 1,82% (AMRON-SARFiN, II kw. 2026)), RRSO 5,98%, całkowity koszt kredytu 580 283 zł (odsetki 568 883 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 100 283 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4080 zł, czyli o 1055 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Koszty zakupu mieszkania · Kalkulator zdolności kredytowej
Co wymaga zgody konserwatora
Przy budynku z rejestru pozwolenia wojewódzkiego konserwatora wymagają prace konserwatorskie, restauratorskie i roboty budowlane przy zabytku. Zakres ochrony zależy od decyzji o wpisie: czasem obejmuje elewację, dach i klatkę schodową, czasem także wnętrza, sztukaterie, stolarkę okienną czy posadzki. Pozwolenie konserwatora nie zastępuje pozwolenia na budowę ani zgłoszenia, jeśli prawo budowlane ich wymaga. Za prace bez pozwolenia grozi kara pieniężna od 500 do 500 000 zł.
Od 3 czerwca 2026 r. obowiązuje nowelizacja ustawy, która uprościła część spraw. Zmianę przeznaczenia lub sposobu korzystania z zabytku, montaż urządzeń technicznych, szyldów i reklam oraz inne działania, które mogą zmienić wygląd zabytku, zgłasza się konserwatorowi. Jeśli w ciągu 60 dni nie wniesie sprzeciwu, sprawa jest załatwiona. Prace konserwatorskie i roboty budowlane nadal wymagają pozwolenia. Przy budynku tylko z gminnej ewidencji konserwator uzgadnia projekt wtedy, gdy roboty wymagają pozwolenia na budowę albo rozbiórkę. Jeśli nie zajmie stanowiska w 30 dni, uznaje się, że nie ma zastrzeżeń.
W praktyce przed zakupem zapytaj w urzędzie konserwatora albo poproś sprzedającego o kopię decyzji o wpisie i ewentualne zalecenia konserwatorskie. Jeśli planujesz wymianę okien, przesunięcie ścian albo nowe ogrzewanie, dowiesz się od razu, czy plan jest realny i ile może kosztować.
Jak bank podchodzi do zabytku
Banki traktują zabytki ostrożnie, ale ich finansowanie jest możliwe. Według przeglądu warunków banków z 2025 r. część banków nie przyjmuje nieruchomości pod ochroną konserwatora jako zabezpieczenia, część finansuje je tylko do 50% wartości, a większość ocenia każdą sprawę indywidualnie. Dlatego o zabytek warto zapytać bank albo eksperta kredytowego, zanim podpiszesz umowę przedwstępną. Limity z Rekomendacji S KNF obowiązują jak przy każdym mieszkaniu, ale bank może wymagać wyższego wkładu.
Od celu kredytu zależą dokumenty:
- Sam zakup. Bank sprawdza status budynku sam, w księdze wieczystej i operacie rzeczoznawcy. Osobnego pisma od konserwatora zwykle nie potrzebujesz.
- Zakup z remontem albo remont mieszkania, które już masz. Bank zwykle wymaga pisma konserwatora, że nie ma zastrzeżeń do planowanych prac, albo pozwolenia konserwatora. Bez niego wypłata części na remont jest zwykle niemożliwa.
- Przebudowa lub rozbudowa. Banki często chcą osobnego pisma konserwatora, nawet jeśli jest pozwolenie na budowę. Uzgodnienie na projekcie nie zawsze wystarcza.
Pozwolenie konserwatora to postępowanie urzędowe, więc złóż wniosek z wyprzedzeniem i ustal w umowie przedwstępnej termin, który pozwoli je uzyskać. Jak łączyć zakup z remontem w jednym kredycie, pokazujemy na przykładzie w artykule kredyt na mieszkanie w kamienicy.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, na jaki kredyt Cię stać i w którym banku
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 14 banków i poda RRSO z każdej. Oddzwaniamy w 2 godziny (w godzinach pracy), a dokumenty wysyłasz online.
Wycena mieszkania w zabytku
Operat dla banku sporządza rzeczoznawca majątkowy. Przy zabytku porównuje lokal z transakcjami podobnych mieszkań, ale takich transakcji bywa mało, a ceny w zabytkowych budynkach mocno się różnią. Rzeczoznawca bierze pod uwagę zarówno zalety, jak prestiżową lokalizację i zachowany detal, jak i ograniczenia: zakres ochrony, wymagania co do materiałów i stan budynku. Dlatego wycena może wyjść niżej niż cena z ogłoszenia, a różnicę dokładasz z własnych pieniędzy. Przy remoncie bank może wycenić lokal także według wartości po pracach, jeśli przedstawisz kosztorys i dokumenty od konserwatora. Co zrobić, gdy wycena jest za niska, opisujemy w artykule operat szacunkowy.
Przy ubezpieczeniu z cesją na bank zwróć uwagę na sumę ubezpieczenia. Odtworzenie wnętrza w zabytku może kosztować więcej niż w zwykłym mieszkaniu, bo konserwator może wymagać tradycyjnych materiałów i technik. Porównaj sumę z wartością odtworzeniową i sprawdź, czy wspólnota ubezpiecza części wspólne. Wymagania banków opisujemy w tekście ubezpieczenie nieruchomości do kredytu.
Pierwokup gminy: kiedy naprawdę jest
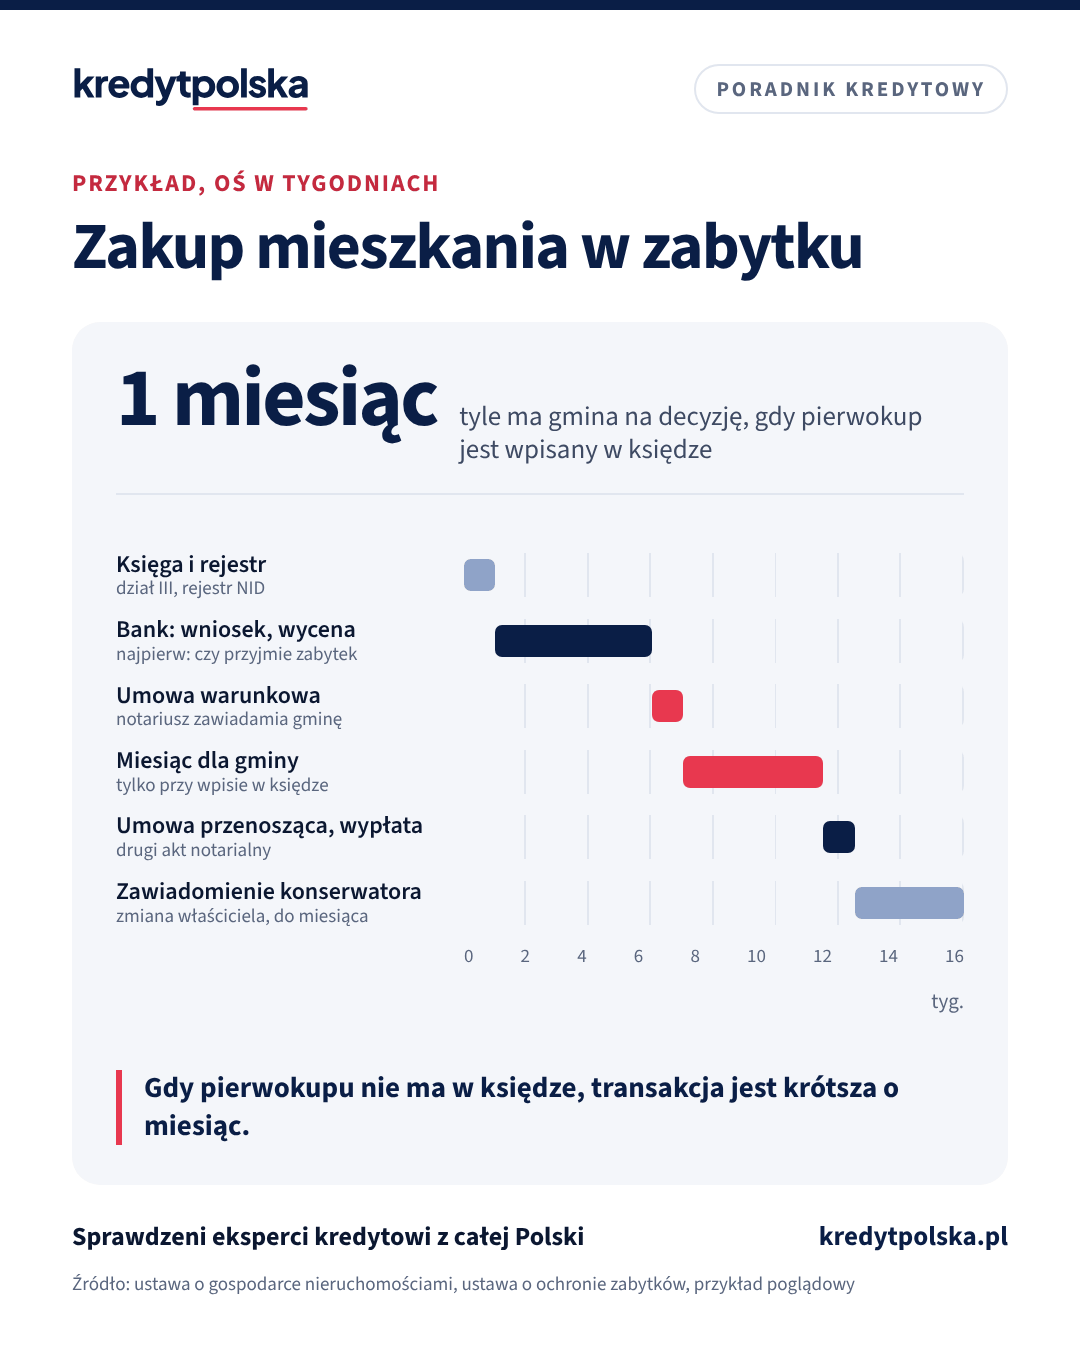
Ustawa o gospodarce nieruchomościami daje gminie prawo pierwokupu nieruchomości wpisanej do rejestru zabytków. Sąd Najwyższy uznał, że dotyczy ono także sprzedaży odrębnego lokalu w takim budynku. Jest jednak ważny warunek: prawo pierwokupu nie przysługuje, jeśli nie zostało ujawnione w księdze wieczystej. Notariusz sprawdzi to w dziale III księgi.
- Pierwokup jest wpisany. Najpierw podpisujesz umowę sprzedaży pod warunkiem, że gmina nie skorzysta z pierwokupu. Notariusz zawiadamia gminę, a ta ma miesiąc na decyzję. Dopiero potem podpisujecie umowę przenoszącą własność i bank wypłaca kredyt. Sprzedaż bez tej procedury byłaby nieważna.
- Pierwokupu nie ma w księdze. Transakcja przebiega jak przy zwykłym mieszkaniu, jednym aktem notarialnym.
Miesiąc na decyzję gminy trzeba uwzględnić w terminie umowy przedwstępnej i w ważności decyzji kredytowej. Bank zna tę procedurę, ale umowę kredytu i warunki wypłaty warto z nim omówić przed umową warunkową.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 7 min
Kredyt na mieszkanie w kamienicy i zabytku: na co patrzy bank
Mieszkanie w kamienicy na kredyt: stan techniczny, wycena, wspólnota i fundusz remontowy, zabytek i konserwator, prawo pierwokupu gminy i ubezpieczenie.
Prawo i formalności · 8 min
Operat szacunkowy: ile kosztuje wycena nieruchomości i co, gdy jest niższa
Kto robi wycenę nieruchomości do kredytu, ile kosztuje operat szacunkowy i co zrobić, gdy bank wyceni mieszkanie niżej niż cena: LTV, wkład, odwołanie.
Ten sam dział · 8 min
Kredyt hipoteczny na remont domu lub mieszkania i wykończenie
Remont na kredyt: hipoteczny, gotówkowy czy wykończenie w kredycie na zakup. Porównanie rat i odsetek, kosztorys, transze i rozliczenie faktur w banku.
Po zakupie: obowiązki i to, co możesz odzyskać
Właściciel zabytku z rejestru powinien w ciągu miesiąca zawiadomić wojewódzkiego konserwatora o zmianach stanu prawnego zabytku, a więc także o zmianie właściciela. Najprościej zrobić to zaraz po akcie notarialnym. Konserwator musi też wiedzieć niezwłocznie, najpóźniej w 14 dni, o uszkodzeniu albo zagrożeniu zabytku.
Zabytek daje też korzyści. Właściciel lokalu w budynku z rejestru może skorzystać z ulgi na zabytki w PIT: odliczyć od podstawy opodatkowania 50% wpłat na fundusz remontowy wspólnoty albo spółdzielni oraz 50% wydatków na prace przy zabytku. Przy pracach potrzebne są pozwolenie konserwatora, zaświadczenie o ich wykonaniu i faktura. Ulga przysługuje przy skali podatkowej, podatku liniowym i ryczałcie od przychodów ewidencjonowanych. Od 2023 r. nie obejmuje ceny zakupu zabytku. Przykład: wspólnota remontuje dach za 400 000 zł, a udział Twojego lokalu to 5%, więc wpłacasz 20 000 zł. Odliczasz 10 000 zł od podstawy opodatkowania.
| Twoja stawka PIT | Mniej podatku dzięki uldze |
|---|---|
| 12% skala podatkowa, I próg | 1 200 zł |
| 19% podatek liniowy | 1 900 zł |
| 32% skala podatkowa, II próg | 3 200 zł |
Przykład poglądowy. Gdy dochód jest za niski, resztę ulgi odliczasz w kolejnych latach. Szczegóły potwierdź z doradcą podatkowym.
Na prace przy zabytku z rejestru można też dostać dotację od ministra kultury, wojewódzkiego konserwatora albo samorządu gminy, powiatu czy województwa. Zwykle pokrywa do 50% nakładów koniecznych, w wyjątkowych przypadkach do 100%. Przy częściach wspólnych o dotację występuje zwykle wspólnota. Zasady samorządowych dotacji określa uchwała danej rady, więc sprawdź je w swoim urzędzie.
Budynek wpisany indywidualnie do rejestru może być zwolniony z podatku od nieruchomości, jeśli jest utrzymywany i konserwowany zgodnie z przepisami o ochronie zabytków. Zwolnienie nie obejmuje części zajętych na działalność gospodarczą, np. lokali wynajmowanych przez firmę. Wpis do gminnej ewidencji go nie daje. Czy zwolnienie obejmuje Twój lokal, potwierdzi urząd gminy.
Lista do sprawdzenia przed umową przedwstępną
- Forma ochrony. Rejestr, ewidencja czy plan miejscowy, wpis indywidualny czy obszarowy, zakres ochrony z decyzji.
- Dział III księgi. Czy jest wzmianka o rejestrze i czy wpisano pierwokup gminy.
- Bank przed zadatkiem. Czy przyjmie zabytek jako zabezpieczenie, jaki wkład i jakie dokumenty od konserwatora.
- Plan remontu. Co wymaga pozwolenia, co zgłoszenia, i czy remont ma wejść do kredytu.
- Termin. Miesiąc na decyzję gminy i czas na pozwolenie konserwatora w terminie umowy przedwstępnej.
- Po akcie. Zawiadomienie konserwatora, wniosek o zwolnienie z podatku, dokumenty do ulgi w PIT.
Ekspert kredytowy sprawdzi, które banki finansują mieszkania w zabytkach i na jakich warunkach, zanim podpiszesz umowę przedwstępną. Swoją ratę policzysz w kalkulatorze raty, a zdolność w kalkulatorze zdolności.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy bank da kredyt na mieszkanie w budynku wpisanym do rejestru zabytków?
Tak, ale nie każdy. Część banków nie przyjmuje zabytków jako zabezpieczenia, część finansuje je tylko do części wartości, a większość decyduje indywidualnie. Zapytaj bank przed umową przedwstępną.
Czy do kredytu na mieszkanie w zabytku potrzebna jest zgoda konserwatora?
Przy samym zakupie zwykle nie, bo bank sprawdza status budynku sam. Przy zakupie z remontem albo przy przebudowie bank zwykle chce pisma konserwatora o braku zastrzeżeń albo pozwolenia na prace.
Czy gmina ma prawo pierwokupu mieszkania w zabytku?
Tylko wtedy, gdy prawo pierwokupu jest ujawnione w księdze wieczystej. Wtedy notariusz zawiadamia gminę o umowie warunkowej, a gmina ma miesiąc na decyzję. Bez wpisu w księdze pierwokup nie przysługuje.
Czym różni się rejestr zabytków od gminnej ewidencji?
Wpis do rejestru to decyzja konserwatora: prace przy zabytku wymagają jego pozwolenia, gminie może przysługiwać pierwokup, a właściciel może skorzystać z ulgi w PIT. Przy gminnej ewidencji konserwator uzgadnia tylko projekty wymagające pozwolenia na budowę lub rozbiórkę.
Ile mogę odliczyć w PIT jako właściciel mieszkania w zabytku?
50% wpłat na fundusz remontowy zabytku i 50% wydatków na prace z pozwoleniem konserwatora, od podstawy opodatkowania. Przy wpłacie 20 000 zł odliczasz 10 000 zł, co przy stawce 12% daje 1 200 zł mniej podatku.
Co się zmieniło w zgodach konserwatora od czerwca 2026?
Od 3 czerwca 2026 r. część działań, np. zmianę sposobu korzystania z zabytku, montaż urządzeń technicznych czy szyldów, zgłasza się konserwatorowi. Brak sprzeciwu w 60 dni oznacza zgodę. Prace konserwatorskie i roboty budowlane nadal wymagają pozwolenia.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 23 lipca 2003 r. o ochronie zabytków i opiece nad zabytkami, t.j. Dz.U. 2024 poz. 1292 (ISAP)
- WUOZ w Kielcach: Zmiany w przepisach dotyczących ochrony zabytków od 3 czerwca 2026 r. (27.05.2026)
- Ustawa z 9 października 2025 r. o zmianie ustawy o ochronie zabytków, Dz.U. 2025 poz. 1673 (ISAP)
- Ustawa o ochronie zabytków, art. 107d: kara pieniężna za działania bez pozwolenia konserwatora
- Prawo budowlane, art. 39: gminna ewidencja zabytków a remont (prawo-budowlane.info, stan 31.08.2026)
Pokaż wszystkie źródła (15)Zwiń listę źródeł
- Ustawa z 21 sierpnia 1997 r. o gospodarce nieruchomościami, art. 109–110 (ISAP)
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny, art. 597–599 (ISAP)
- Rzeczpospolita: Lokal wyodrębniany z zabytku objęty pierwokupem gminy, SN II CSK 197/10 (17.11.2010)
- Fundacja oHipotece: Nieruchomość objęta ochroną konserwatora (akt. 25.09.2025)
- KNF, Rekomendacja S
- Podatki.gov.pl: Ulga na zabytki (broszura 2024)
- Ustawa o ochronie zabytków, rozdział 7: dotacje, art. 77–82 (arslege.pl)
- Ustawa z 12 stycznia 1991 r. o podatkach i opłatach lokalnych, art. 7 ust. 1 pkt 6 (ISAP)
- Prezydent Miasta Krakowa: interpretacja PD-03-1.3120.8.2.2025.MM, lokale w zabytkowej kamienicy (26.03.2025)
- Narodowy Instytut Dziedzictwa: zabytek.pl, rejestr zabytków
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Prawo i formalności · 7 min
Księga wieczysta: co sprawdzić przed zakupem mieszkania
Jak sprawdzić księgę wieczystą online na ekw.ms.gov.pl, co jest w 4 działach i które wpisy są sygnałem ostrzegawczym: służebności, roszczenia, wzmianki.
Mieszkanie, dom, działka · 8 min
Kredyt na mieszkanie od dewelopera: transze, rachunek, odbiór
Jak kupić mieszkanie od dewelopera na kredyt: umowa rezerwacyjna i deweloperska, rachunek powierniczy, DFG, transze, odsetki w karencji, odbiór i koszty.
Mieszkanie, dom, działka · 9 min
Kredyt na mieszkanie z rynku wtórnego: krok po kroku
Mieszkanie z drugiej ręki na kredyt: umowa przedwstępna, księga wieczysta, hipoteka sprzedającego, spółdzielcze prawo, PCC i zwolnienie, dzień aktu.
Mieszkanie, dom, działka · 8 min
Kredyt na budowę domu: kosztorys, transze i harmonogram
Kredyt na budowę domu: kosztorys, pozwolenie lub zgłoszenie, działka jako wkład, transze i inspekcje, karencja i pułapka przekroczonego kosztorysu.