
W skrócie
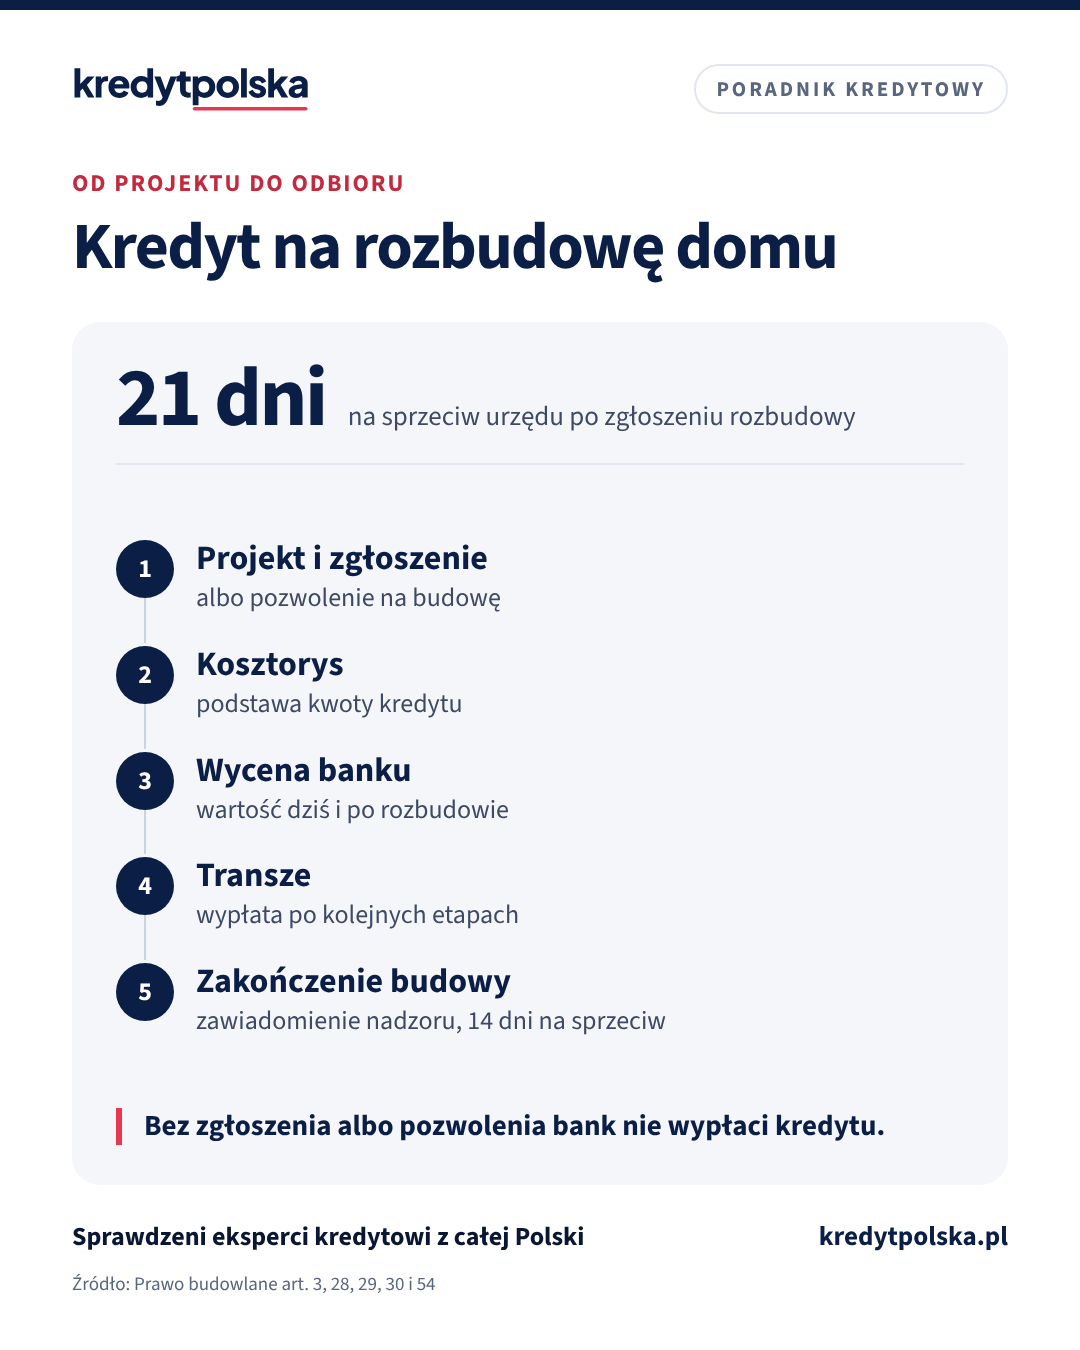
Rozbudowa i nadbudowa to w prawie budowlanym budowa, więc potrzebujesz pozwolenia albo zgłoszenia jak przy nowym domu. Dla wolno stojącego domu jednorodzinnego, którego obszar oddziaływania mieści się na Twojej działce, wystarczy zgłoszenie, a prace zaczniesz, jeśli urząd nie wniesie sprzeciwu w 21 dni. Bank udzieli na to kredytu budowlano-hipotecznego: chce zgłoszenia bez sprzeciwu albo pozwolenia, kosztorysu i wyceny domu dziś i po zakończeniu prac, a pieniądze wypłaca w transzach. Gdy prace nie zmieniają bryły domu, to przebudowa albo remont i wystarczy prostszy kredyt.
Dobudowa pokoju, piętro nad parterowym domem, poddasze z podniesieniem dachu albo garaż przyklejony do domu: rozbudowa często jest tańsza niż przeprowadzka. Bank sfinansuje ją kredytem hipotecznym pod zastaw domu, ale najpierw musisz mieć porządek w papierach budowlanych. Poniżej wyjaśniamy, kiedy wystarczy zgłoszenie, czego chce bank i jak wygląda wypłata pieniędzy. Budowę od zera opisujemy w artykule kredyt na budowę domu.
Rozbudowa, przebudowa czy remont
Od tego zależą formalności i rodzaj kredytu. Prawo budowlane zalicza rozbudowę i nadbudowę do budowy (art. 3 pkt 6). Przebudowa zmienia parametry użytkowe albo techniczne, ale bez zmiany kubatury, powierzchni zabudowy, wysokości, długości, szerokości ani liczby kondygnacji (art. 3 pkt 7a). Remont to odtworzenie stanu pierwotnego.
| Prace | Przykład | Typowy kredyt |
|---|---|---|
| Rozbudowa | dobudowany pokój, garaż przy domu | budowlano-hipoteczny w transzach |
| Nadbudowa | piętro, podniesiony dach | budowlano-hipoteczny w transzach |
| Przebudowa | nowy układ ścian bez zmiany bryły | kredyt na remont lub pożyczka |
| Remont | dach, elewacja, instalacje | kredyt na remont lub pożyczka |
Podział według art. 3 Prawa budowlanego. Czy Twoje prace to przebudowa, czy rozbudowa, potwierdzi projektant albo starostwo.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,25% (najniższe oprocentowanie w porównaniu: 5,25% (Credit Agricole, Prosto do domu, zmienne, przykład reprezentatywny z 23.10.2026), przy warunkach banku). Odsetki przez cały okres: 493 967 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 2 listopada 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3031 zł), oprocentowanie zmienne 5,74% (WIBOR 3M 3,92% (fixing 2.11.2026) + średnia marża rynku 1,82% (AMRON-SARFiN, II kw. 2026)), RRSO 6,00%, całkowity koszt kredytu 582 659 zł (odsetki 571 259 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 102 659 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4087 zł, czyli o 1056 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Koszty zakupu mieszkania · Kalkulator zdolności kredytowej
Zgłoszenie czy pozwolenie na budowę
Zasadą jest pozwolenie na budowę (art. 28 ust. 1). Zgłoszenie wystarczy przy budowie wolno stojącego domu jednorodzinnego, którego obszar oddziaływania mieści się w całości na działce lub działkach, na których go zaprojektowano (art. 29 ust. 1 pkt 1). Skoro rozbudowa i nadbudowa są budową, ta sama ścieżka dotyczy rozbudowy takiego domu. Zgłoszenie składasz w starostwie albo w urzędzie miasta na prawach powiatu, także online przez portal e-Budownictwo. Prace możesz zacząć, jeśli urząd nie wniesie sprzeciwu w ciągu 21 dni od doręczenia zgłoszenia (art. 30 ust. 5).
Pozwolenia potrzebujesz zwykle wtedy, gdy rozbudowa wpływa na działki sąsiadów (obszar oddziaływania wychodzi poza Twoją działkę), gdy dom nie jest wolno stojący, np. w zabudowie bliźniaczej, albo gdy przepisy szczególne tego wymagają. W każdym przypadku rozbudowa musi być zgodna z planem miejscowym albo warunkami zabudowy.
Bezpłatna analiza
Porozmawiaj z ekspertem
Sprawdź, na jaki kredyt Cię stać i w którym banku
- Bezpłatnie i bez zobowiązań
- Ekspert z wpisem KNF porówna oferty 14 banków i poda RRSO z każdej
- Oddzwaniamy w ciągu 24 godzin, dokumenty wysyłasz online
Czego chce bank
- Dokumenty budowlane: zgłoszenie z potwierdzeniem, że urząd nie wniósł sprzeciwu, albo ostateczne pozwolenie na budowę, i projekt.
- Kosztorys prac z podziałem na etapy. Z niego wynika kwota kredytu i harmonogram transz.
- Wycenę domu: rzeczoznawca banku określa wartość obecną i wartość po zakończeniu rozbudowy. Od tej drugiej bank liczy maksymalną kwotę kredytu.
- Księgę wieczystą domu i zgodę współwłaścicieli, bo hipoteka obejmie całą nieruchomość.
- Wkład własny: może nim być wartość obecnego domu i działki, jeśli kredyt nie przekroczy limitu wskaźnika LTV od wartości po rozbudowie.
Wypłata idzie w transzach. Przed kolejną transzą bank zwykle zleca inspekcję, która potwierdza postęp prac. Szczegóły i pułapki kosztorysu opisujemy w tekście transze kredytu na budowę i kosztorys.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 7 min
Transze kredytu na budowę domu i kosztorys: jak bank wypłaca
Jak bank wypłaca kredyt na budowę domu: kosztorys i harmonogram, liczba transz, inspekcje, rozliczenie faktur i ile odsetek płacisz w trakcie budowy.
Ten sam dział · 8 min
Kredyt na budowę domu: kosztorys, transze i harmonogram
Kredyt na budowę domu: kosztorys, pozwolenie lub zgłoszenie, działka jako wkład, transze i inspekcje, karencja i pułapka przekroczonego kosztorysu.
Ten sam dział · 8 min
Kredyt hipoteczny na remont domu lub mieszkania i wykończenie
Remont na kredyt: hipoteczny, gotówkowy czy wykończenie w kredycie na zakup. Porównanie rat i odsetek, kosztorys, transze i rozliczenie faktur w banku.
Po zakończeniu prac
Gdy rozbudowa była na pozwoleniu albo na zgłoszeniu domu jednorodzinnego, użytkować dobudowaną część możesz po zawiadomieniu nadzoru budowlanego o zakończeniu budowy, jeśli w ciągu 14 dni nie wniesie on sprzeciwu (art. 54 ust. 1). Bank zwykle wymaga tego dokumentu jako warunku umowy, a czasem też aktualizacji danych domu w ewidencji budynków. Do tego czasu może doliczać wyższą marżę albo ubezpieczenie pomostowe, opisane w artykule ubezpieczenie pomostowe.
Kredyt hipoteczny czy pożyczka na rozbudowę
Przy dużej rozbudowie kredyt budowlano-hipoteczny jest zwykle najtańszy, bo ma marżę kredytu mieszkaniowego. Przy mniejszych pracach albo gdy nie chcesz rozliczać transz, porównaj pożyczkę hipoteczną, która jest na dowolny cel, ale zwykle droższa, i kredyt na remont. Jeśli masz już kredyt na domu, zapytaj bank o dobranie kwoty do kredytu.
Ekspert kredytowy z rankingu ekspertów sprawdzi, który bank przyjmie Twój kosztorys i jak policzy wartość po rozbudowie.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy na rozbudowę domu potrzebne jest pozwolenie na budowę?
Nie zawsze. Rozbudowa wolno stojącego domu jednorodzinnego, którego obszar oddziaływania mieści się w całości na Twojej działce, wymaga zgłoszenia. Prace zaczniesz, jeśli urząd nie wniesie sprzeciwu w 21 dni. W innych przypadkach potrzebne jest pozwolenie na budowę.
Czy dostanę kredyt hipoteczny na rozbudowę domu?
Tak, banki udzielają kredytu budowlano-hipotecznego na rozbudowę i nadbudowę. Potrzebujesz zgłoszenia bez sprzeciwu albo pozwolenia, kosztorysu i wyceny domu. Pieniądze bank wypłaca w transzach po kolejnych etapach.
Czy dom może być wkładem własnym przy kredycie na rozbudowę?
Tak. Bank liczy kwotę kredytu od wartości domu po zakończeniu rozbudowy. Jeśli obecna wartość domu i działki pokrywa wymagany udział własny, dodatkowa gotówka może nie być potrzebna.
Czym się różni rozbudowa od przebudowy?
Rozbudowa zmienia bryłę budynku, np. powierzchnię zabudowy, wysokość albo liczbę kondygnacji, i jest budową w rozumieniu prawa budowlanego. Przebudowa zmienia parametry użytkowe lub techniczne bez zmiany tych wymiarów.
Kiedy mogę zamieszkać w dobudowanej części domu?
Po zawiadomieniu nadzoru budowlanego o zakończeniu budowy, jeśli w ciągu 14 dni nie wniesie sprzeciwu. Bank zwykle wymaga tego dokumentu, żeby uznać inwestycję za zakończoną.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 7 lipca 1994 r. Prawo budowlane, t.j. Dz.U. 2026 poz. 524, art. 3, 28, 29, 30 i 54 (ELI Sejmu)
- GUNB: portal e-Budownictwo (wnioski i zgłoszenia online)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Kredyt gotówkowy a mieszkanie · 8 min
Pożyczka hipoteczna pod zastaw mieszkania na dowolny cel: ile kosztuje
Pożyczka hipoteczna na dowolny cel: ile pożyczy bank, ile kosztuje w porównaniu z kredytem gotówkowym i konsolidacyjnym, oraz jakie ryzyko bierzesz na siebie.
Mieszkanie, dom, działka · 8 min
Kredyt na mieszkanie od dewelopera: transze, rachunek, odbiór
Jak kupić mieszkanie od dewelopera na kredyt: umowa rezerwacyjna i deweloperska, rachunek powierniczy, DFG, transze, odsetki w karencji, odbiór i koszty.
Mieszkanie, dom, działka · 9 min
Kredyt na mieszkanie z rynku wtórnego: krok po kroku
Mieszkanie z drugiej ręki na kredyt: umowa przedwstępna, księga wieczysta, hipoteka sprzedającego, spółdzielcze prawo, PCC i zwolnienie, dzień aktu.
Mieszkanie, dom, działka · 8 min
Kredyt hipoteczny na działkę: wkład, MPZP, działka rolna
Kredyt na działkę budowlaną i rolną: ile wkładu wymagają banki, MPZP i warunki zabudowy po reformie, kredyt na działkę z budową i zakup ziemi rolnej.