W skrócie
Na negatywną opinię odpowiadaj w ciągu kilku dni, spokojnie i krótko: podziękuj, odnieś się do problemu ogólnie, zaproponuj rozmowę poza opinią. Nie podawaj szczegółów sprawy ani danych klienta, bo chroni je RODO. Usunięcia możesz żądać tylko wtedy, gdy opinia łamie zasady serwisu albo prawo, np. nie dotyczy Twojej usługi. Dobra odpowiedź jest skierowana bardziej do przyszłych klientów niż do autora opinii.
Każdy ekspert kredytowy, który pracuje dłużej, dostanie kiedyś krytyczną opinię. Bank odmówił, decyzja trwała dłużej, niż klient się spodziewał, rata wyszła wyższa niż w pierwszym wyliczeniu. Klient nie zawsze ma rację, ale opinia zostaje publicznie, a kolejni klienci czytają ją razem z Twoją odpowiedzią. Poniżej opisujemy, jak odpowiedzieć, żeby krytyka zadziałała na Twoją korzyść.
Najpierw sprawdź, co się wydarzyło
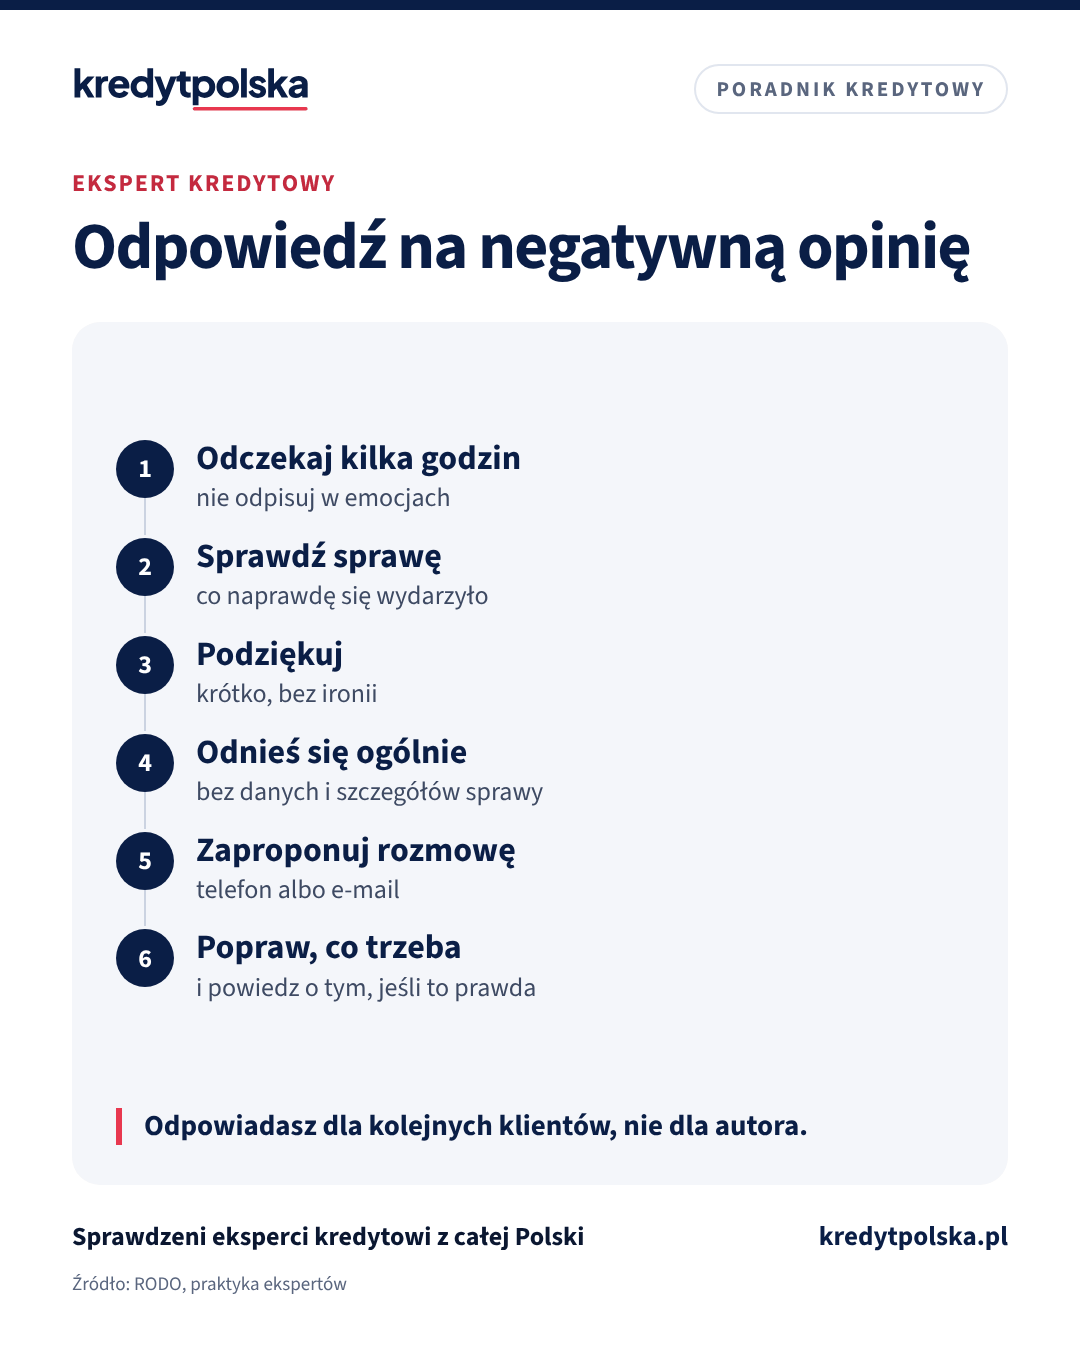
Zanim odpiszesz, przejrzyj sprawę: daty, wiadomości, decyzję banku. Ustal, czy problem był po Twojej stronie, po stronie banku, czy wynikał z oczekiwań klienta. Odpowiedź napisana w pierwszej godzinie, w emocjach, prawie zawsze brzmi jak obrona. Kilka godzin przerwy wystarczy.
Narzędzia
Sprawdź na swoich liczbach
Narzędzie
Twój profil eksperta
Profil z wpisem KNF i opiniami Google już może być w rankingu Twojego miasta. Przejmij go za 0 zł i uzupełnij.
Narzędzie
Profil w każdej wersji
Zobacz, co widzi klient na profilu 0 zł, w PRO i z wyróżnieniem, zanim cokolwiek wybierzesz.
Jak powinna wyglądać odpowiedź
- Krótko. Trzy, cztery zdania. Długa odpowiedź wygląda jak spór.
- Bez szczegółów sprawy. Żadnych kwot, nazw banków, informacji o dochodach czy historii kredytowej klienta.
- Z podziękowaniem. Nawet jeśli opinia jest niesprawiedliwa, podziękuj za informację zwrotną.
- Z propozycją kontaktu. Telefon albo adres e-mail, pod którym wyjaśnisz sprawę.
- Z poprawą, jeśli była potrzebna. Jeśli klient miał rację, napisz, co zmieniłeś.
Przykład:
Dziękuję za opinię. Przykro mi, że czas oczekiwania na decyzję był dłuższy, niż Pan zakładał. Terminy po stronie banku nie zawsze da się przyspieszyć, ale mogłem lepiej informować o każdym etapie. Od tego czasu wysyłam klientom krótkie podsumowanie co tydzień. Zapraszam do rozmowy telefonicznej, chętnie wyjaśnię wszystko osobiście.
Twój profil w KredytPolska
Klient sprawdzi Cię, zanim zadzwoni
Profil eksperta 0 zł
Niech klient trafia na Ciebie, nie na pustą wizytówkę
Twój wpis KNF i opinie Google mogą już być w rankingu Twojego miasta. Przejmij profil za 0 zł, dodaj zdjęcie, opis i specjalizacje, a klient zobaczy Ciebie, zanim zadzwoni.
Czego nie pisać: tajemnica i RODO
Najczęstszy błąd to obrona z argumentami ze sprawy: „Pan nie dostarczył zaświadczenia”, „bank odmówił przez zaległości w BIK”. To dane osobowe klienta. Ujawnienie ich w publicznej odpowiedzi narusza zasady RODO i podważa zaufanie kolejnych klientów, którzy widzą, że ekspert nie umie trzymać informacji dla siebie. Nawet jeśli klient sam podał szczegóły w opinii, nie rozwijaj ich w odpowiedzi.
Kiedy można zgłosić opinię do usunięcia
Serwis z opiniami usuwa opinię tylko wtedy, gdy narusza jego zasady albo prawo. Przykłady: opinia nie dotyczy Twojej usługi, zawiera wulgaryzmy albo dane osobowe, pochodzi od konkurencji albo jest częścią zorganizowanej akcji. Opinia krytyczna, ale prawdziwa, zostaje. W Google zgłaszasz opinię przez Profil Firmy. Aktualne zasady są w pomocy Google. Nie proś klienta o usunięcie opinii w zamian za korzyść. Podobnie jak nagroda za pozytywną opinię, zniekształca to obraz, który widzą inni klienci.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 4 min
Jak prosić klientów o opinie: poradnik dla eksperta kredytowego
Kiedy i jak poprosić klienta o opinię po kredycie hipotecznym, co napisać w wiadomości, gdzie zbierać opinie i czego zabrania prawo: fałszywe opinie, nagrody za oceny, wybiórcze prośby.
Ten sam dział · 4 min
Wizytówka Google eksperta kredytowego: jak ją założyć i prowadzić
Jak ekspert kredytowy zakłada i prowadzi Profil Firmy w Google: kategoria, adres przy pracy mobilnej, opis, zdjęcia, opinie, posty i spójne dane z profilem w rankingu i na stronie.
Ten sam dział · 3 min
RODO w pracy eksperta kredytowego: dokumenty klienta na co dzień
Jak ekspert kredytowy chroni dane klientów na co dzień: kto jest administratorem, jak przyjmować i wysyłać dokumenty, jak długo je przechowywać, co zrobić przy wycieku (72 godziny) i czego unikać w telefonie.
Jak krytyka może pomóc
Klienci nie ufają profilom z samymi piątkami. Jedna krytyczna opinia ze spokojną, rzeczową odpowiedzią pokazuje, jak zachowujesz się, gdy coś idzie nie tak. To często ważniejsze niż kolejna pochwała. Najlepszą odpowiedzią na pojedynczą krytykę jest też regularny dopływ nowych opinii od zadowolonych klientów. Jak o nie prosić, opisujemy w artykule jak prosić klientów o opinie.
Opinie na profilu w KredytPolska
Na profilu eksperta w KredytPolska klient widzi opinie Google razem z wpisem KNF, a po zakończonej sprawie przez nasz serwis może wystawić opinię zweryfikowaną. Kolejność w rankingu miasta ustalają opinie klientów, a nie opłaty. Dlatego jedna krytyczna opinia nie przekreśla miejsca, jeśli większość klientów jest zadowolona. Zasady opinii są takie same dla wszystkich ekspertów.
Google, AI i opinie
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy odpowiadać na negatywną opinię?
Tak. Krótka, spokojna odpowiedź pokazuje kolejnym klientom, jak zachowujesz się, gdy coś idzie nie tak. Brak odpowiedzi wygląda na zgodę z krytyką.
Czy mogę w odpowiedzi wyjaśnić, dlaczego bank odmówił?
Nie. Powód odmowy to dane klienta. Ujawnienie ich publicznie narusza RODO. Odpowiedz ogólnie i zaproponuj rozmowę.
Kiedy Google usunie opinię?
Gdy narusza zasady Google, np. nie dotyczy Twojej usługi, zawiera wulgaryzmy albo dane osobowe, albo jest częścią zorganizowanej akcji. Prawdziwa krytyka zostaje.
Czy mogę poprosić klienta o zmianę opinii?
Możesz porozmawiać z klientem i wyjaśnić sprawę. Jeśli sam zdecyduje się zmienić opinię, to jego wybór. Nie oferuj w zamian korzyści.
Źródła
- Rozporządzenie (UE) 2016/679 (RODO)
- Ustawa z 23 sierpnia 2007 r. o przeciwdziałaniu nieuczciwym praktykom rynkowym
- Pomoc Google: Profil Firmy w Google
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Napisz do redakcji, uzupełnimy artykuł.
Czytaj też
Dla ekspertów kredytowych · 6 min
Jak zdobyć klientów jako ekspert kredytowy: 10 źródeł od A do Z
Skąd ekspert kredytowy bierze klientów: polecenia, agenci nieruchomości, deweloperzy, Google, profil w rankingu, social media i pracodawcy. Co działa od pierwszego tygodnia, a co po roku.
Dla ekspertów kredytowych · 5 min
Pierwsza rozmowa z klientem: plan konsultacji dla eksperta kredytowego
Jak poprowadzić pierwszą rozmowę z klientem kredytu hipotecznego: przygotowanie, pytania, informacje, które musisz przekazać przed usługą, podsumowanie na piśmie i najczęstsze błędy.
Dla ekspertów kredytowych · 4 min
Współpraca z agentami nieruchomości: jak ekspert kredytowy buduje polecenia
Jak ekspert kredytowy nawiązuje współpracę z agentami nieruchomości i deweloperami: co agent zyskuje, jak zacząć rozmowę, jak informować o postępach i na co uważać przy wynagrodzeniu za polecenie.
Dla ekspertów kredytowych · 4 min
Klient po wypłacie kredytu: jak utrzymać kontakt i dostawać polecenia
Jak ekspert kredytowy utrzymuje kontakt z klientem po wypłacie kredytu: kalendarz kontaktów, koniec okresu stałej stopy, refinansowanie, zgody na wiadomości i prośba o polecenie.