W skrócie
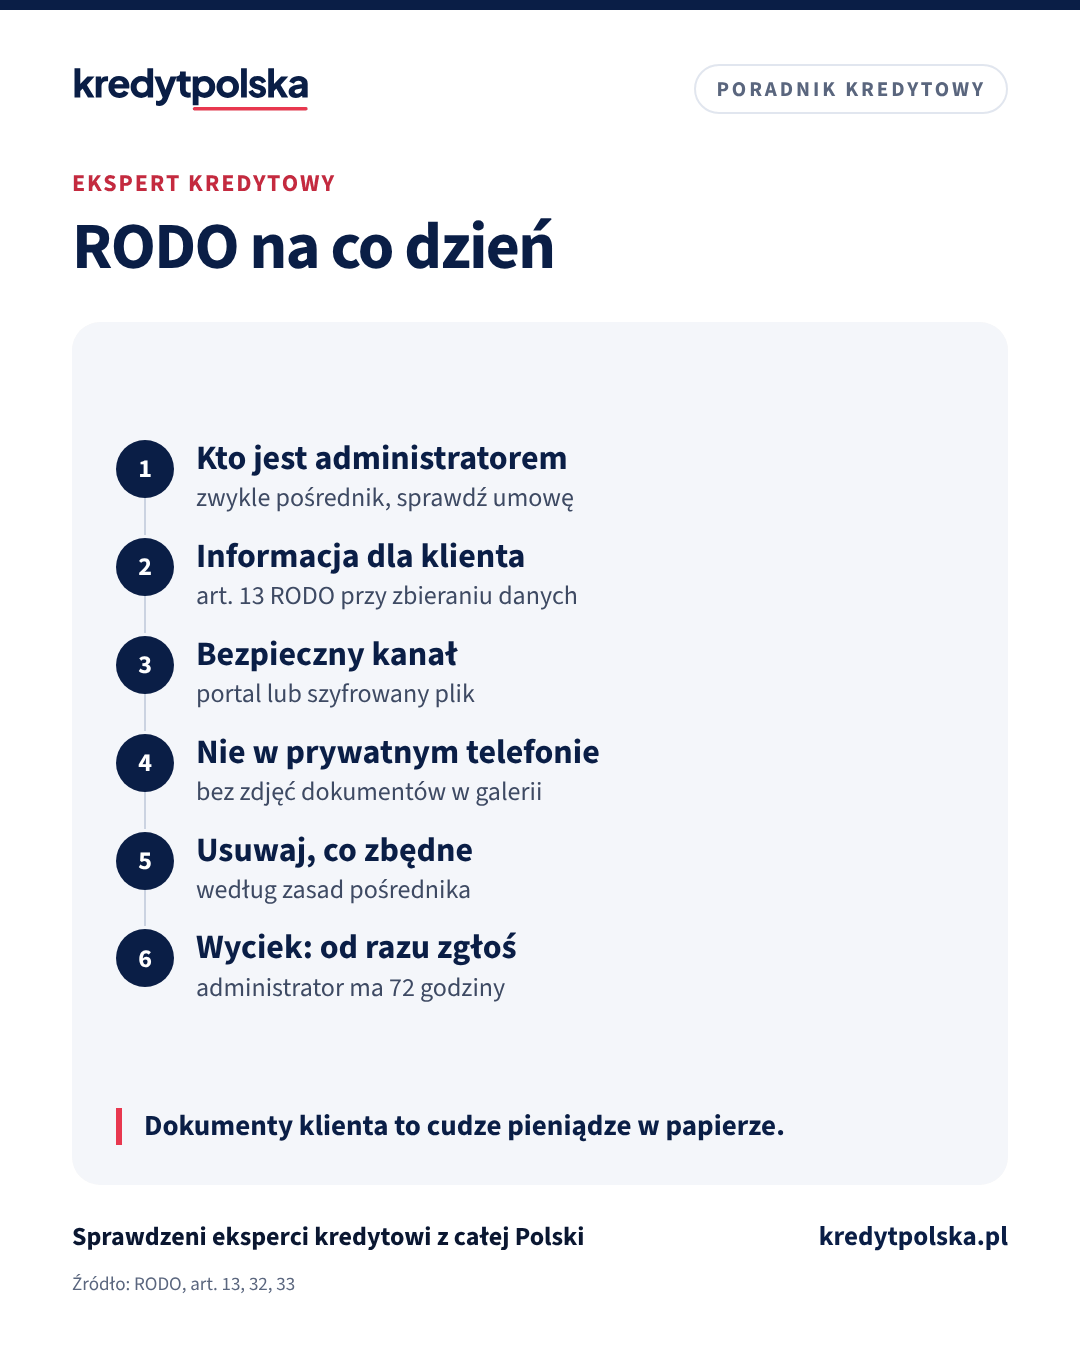
Ekspert kredytowy przetwarza najbardziej wrażliwe dane finansowe klientów: dochody, zobowiązania, numery dowodów. Na co dzień liczy się kilka zasad: wiedz, kto jest administratorem danych (zwykle pośrednik, zależnie od umowy), przyjmuj dokumenty bezpiecznym kanałem, nie trzymaj ich w prywatnym telefonie i komunikatorach, usuwaj, gdy nie są potrzebne, a naruszenie zgłaszaj od razu, bo administrator ma 72 godziny na zgłoszenie do UODO.
Zaświadczenie o zarobkach, wyciągi z konta, raport BIK, skan dowodu osobistego. Ekspert kredytowy w jednym tygodniu zbiera więcej danych finansowych niż niejeden urzędnik. Klient oddaje je, bo ufa. Poniżej opisujemy, jak w praktyce pracować z tymi danymi zgodnie z RODO i tak, żeby klient czuł się bezpiecznie. To praktyczne omówienie, nie porada prawna. Szczegółowe zasady określa zwykle pośrednik, dla którego pracujesz.
Kto jest administratorem danych
To pierwsze pytanie, od którego zależy reszta. Gdy pracujesz jako agent dla pośrednika, administratorem danych klientów jest zwykle pośrednik, a Ty przetwarzasz je w jego imieniu i według jego zasad. Gdy prowadzisz własną firmę pośrednika, administratorem jesteś Ty. Sprawdź to w umowie z pośrednikiem. Od tej odpowiedzi zależy, czyje procedury stosujesz, kto przekazuje klientowi informację z art. 13 RODO i komu zgłaszasz incydenty.
Narzędzia
Sprawdź na swoich liczbach
Narzędzie
Twój profil eksperta
Profil z wpisem KNF i opiniami Google już może być w rankingu Twojego miasta. Przejmij go za 0 zł i uzupełnij.
Narzędzie
Profil w każdej wersji
Zobacz, co widzi klient na profilu 0 zł, w PRO i z wyróżnieniem, zanim cokolwiek wybierzesz.
Przyjmowanie dokumentów
- Najlepiej przez portal do przesyłania plików, którego używa pośrednik.
- Jeśli mailem, to w zaszyfrowanym archiwum z hasłem przekazanym innym kanałem.
- Unikaj komunikatorów, w których pliki zostają na wielu urządzeniach i w kopiach zapasowych.
- Proś tylko o dokumenty potrzebne do wniosku. Nie zbieraj „na wszelki wypadek”.
Klientom opisujemy bezpieczne kanały w artykule ekspert kredytowy online. Możesz go przesłać przed pierwszą wysyłką dokumentów.
Telefon i komputer
Najwięcej wycieków zdarza się nie przez hakerów, tylko przez zgubiony telefon albo laptop. Kilka zasad:
- szyfrowanie dysku i blokada ekranu na każdym urządzeniu,
- dokumenty klientów w jednym miejscu wskazanym przez pośrednika, nie w galerii zdjęć i nie w folderze „Pobrane”,
- bez zdjęć dokumentów robionych prywatnym telefonem, które synchronizują się z chmurą rodzinną,
- osobne konto pocztowe do pracy.
Twój profil w KredytPolska
Klient sprawdzi Cię, zanim zadzwoni
Profil eksperta 0 zł
Niech klient trafia na Ciebie, nie na pustą wizytówkę
Twój wpis KNF i opinie Google mogą już być w rankingu Twojego miasta. Przejmij profil za 0 zł, dodaj zdjęcie, opis i specjalizacje, a klient zobaczy Ciebie, zanim zadzwoni.
Jak długo przechowywać dokumenty
RODO wymaga, żeby dane przechowywać nie dłużej, niż to potrzebne do celu. Część dokumentów trzeba jednak zachować przez czas wynikający z przepisów albo do obrony przed roszczeniami. Okresy przechowywania określa administrator danych, czyli zwykle pośrednik. Ty pilnuj, żeby kopie robocze, np. pliki na laptopie, nie leżały latami po zakończeniu sprawy.
Gdy dojdzie do wycieku
Zgubiony telefon, mail z dokumentami wysłany do złej osoby, zaatakowana skrzynka. Zgłoś to od razu administratorowi danych. Zgodnie z art. 33 RODO administrator zgłasza naruszenie do Prezesa UODO bez zbędnej zwłoki, w miarę możliwości w ciągu 72 godzin od jego stwierdzenia, chyba że naruszenie nie powoduje ryzyka dla osób. Liczy się każda godzina, więc nie czekaj z informacją do następnego dnia.
Czytaj dalej
Następne pytania w tym temacie
Eksperci kredytowi · 8 min
Doradca kredytowy online: współpraca zdalna z ekspertem
Kredyt hipoteczny z ekspertem online: rozmowa wideo, bezpieczne przesyłanie dokumentów, podpis umowy kurierem lub w oddziale i kiedy warto spotkać się na żywo.
Ten sam dział · 4 min
Klient po wypłacie kredytu: jak utrzymać kontakt i dostawać polecenia
Jak ekspert kredytowy utrzymuje kontakt z klientem po wypłacie kredytu: kalendarz kontaktów, koniec okresu stałej stopy, refinansowanie, zgody na wiadomości i prośba o polecenie.
Ten sam dział · 4 min
Informacje dla klienta przed usługą: obowiązki pośrednika i agenta
Jakie informacje pośrednik kredytu hipotecznego i agent przekazują klientowi przed rozpoczęciem usług (art. 17 ustawy o kredycie hipotecznym): firma, wpis, powiązania, reklamacje, wynagrodzenie, opłaty i rola agenta.
Dane klientów w marketingu
Dane zebrane do wniosku kredytowego nie są automatycznie zgodą na newsletter czy SMS z ofertą. Do wiadomości marketingowych potrzebujesz osobnej zgody. Opisujemy to w artykule klient po wypłacie kredytu. Nie publikuj też zdjęć umów, decyzji ani historii klientów, które pozwalają ich rozpoznać.
Bezpieczeństwo jako argument
Klienci coraz częściej pytają, co stanie się z ich dokumentami. Ekspert, który odpowiada konkretnie: jakim kanałem, gdzie są przechowywane, kiedy zostaną usunięte, buduje zaufanie lepiej niż reklama. Warto mieć tę odpowiedź gotową i powiedzieć ją na pierwszej rozmowie.
Prawo i RODO
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Kto jest administratorem danych klienta: agent czy pośrednik?
Zwykle pośrednik, a agent przetwarza dane w jego imieniu. Gdy prowadzisz własną firmę pośrednika, administratorem jesteś Ty. Sprawdź to w umowie z pośrednikiem.
Ile czasu jest na zgłoszenie wycieku danych?
Administrator zgłasza naruszenie do Prezesa UODO bez zbędnej zwłoki, w miarę możliwości w ciągu 72 godzin od stwierdzenia (art. 33 RODO). Dlatego o incydencie trzeba poinformować administratora od razu.
Czy mogę przyjmować dokumenty przez komunikator?
Lepiej nie. Pliki zostają na wielu urządzeniach i w kopiach zapasowych. Bezpieczniejszy jest portal pośrednika albo zaszyfrowane archiwum.
Czy mogę wysłać klientowi newsletter, skoro mam jego dane z wniosku?
Nie bez osobnej zgody na wiadomości marketingowe. Dane z wniosku służą do obsługi kredytu.
Źródła
- Rozporządzenie (UE) 2016/679 (RODO)
- Urząd Ochrony Danych Osobowych
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Napisz do redakcji, uzupełnimy artykuł.
Czytaj też
Dla ekspertów kredytowych · 6 min
Jak zdobyć klientów jako ekspert kredytowy: 10 źródeł od A do Z
Skąd ekspert kredytowy bierze klientów: polecenia, agenci nieruchomości, deweloperzy, Google, profil w rankingu, social media i pracodawcy. Co działa od pierwszego tygodnia, a co po roku.
Dla ekspertów kredytowych · 5 min
Pierwsza rozmowa z klientem: plan konsultacji dla eksperta kredytowego
Jak poprowadzić pierwszą rozmowę z klientem kredytu hipotecznego: przygotowanie, pytania, informacje, które musisz przekazać przed usługą, podsumowanie na piśmie i najczęstsze błędy.
Dla ekspertów kredytowych · 4 min
Jak prosić klientów o opinie: poradnik dla eksperta kredytowego
Kiedy i jak poprosić klienta o opinię po kredycie hipotecznym, co napisać w wiadomości, gdzie zbierać opinie i czego zabrania prawo: fałszywe opinie, nagrody za oceny, wybiórcze prośby.
Dla ekspertów kredytowych · 4 min
Współpraca z agentami nieruchomości: jak ekspert kredytowy buduje polecenia
Jak ekspert kredytowy nawiązuje współpracę z agentami nieruchomości i deweloperami: co agent zyskuje, jak zacząć rozmowę, jak informować o postępach i na co uważać przy wynagrodzeniu za polecenie.