W skrócie
Przed rozpoczęciem usług pośrednik i agent przekazują klientowi na trwałym nośniku, np. w pliku PDF: dane pośrednika, numer wpisu do rejestru i adres strony rejestru, informację o powiązaniu z kredytodawcami, o usługach doradczych, o procedurze reklamacyjnej, o prowizji od kredytodawcy i o opłatach klienta. Agent mówi też, jaką rolę pełni i którego pośrednika reprezentuje. Dobrze przygotowana informacja to nie formalność, tylko dowód przejrzystości.
Klienci coraz częściej pytają ekspertów o wynagrodzenie i o to, dla kogo pracują. Ustawa o kredycie hipotecznym odpowiada na te pytania z góry: zanim pośrednik albo agent zacznie świadczyć usługi, przekazuje klientowi zestaw informacji. Poniżej opisujemy, co dokładnie, jak to przekazać i jak zrobić z tego atut, a nie formalność. To omówienie przepisów, nie porada prawna. Wzór dokumentu zwykle przygotowuje pośrednik, dla którego pracujesz.
Co mówi art. 17 ustawy
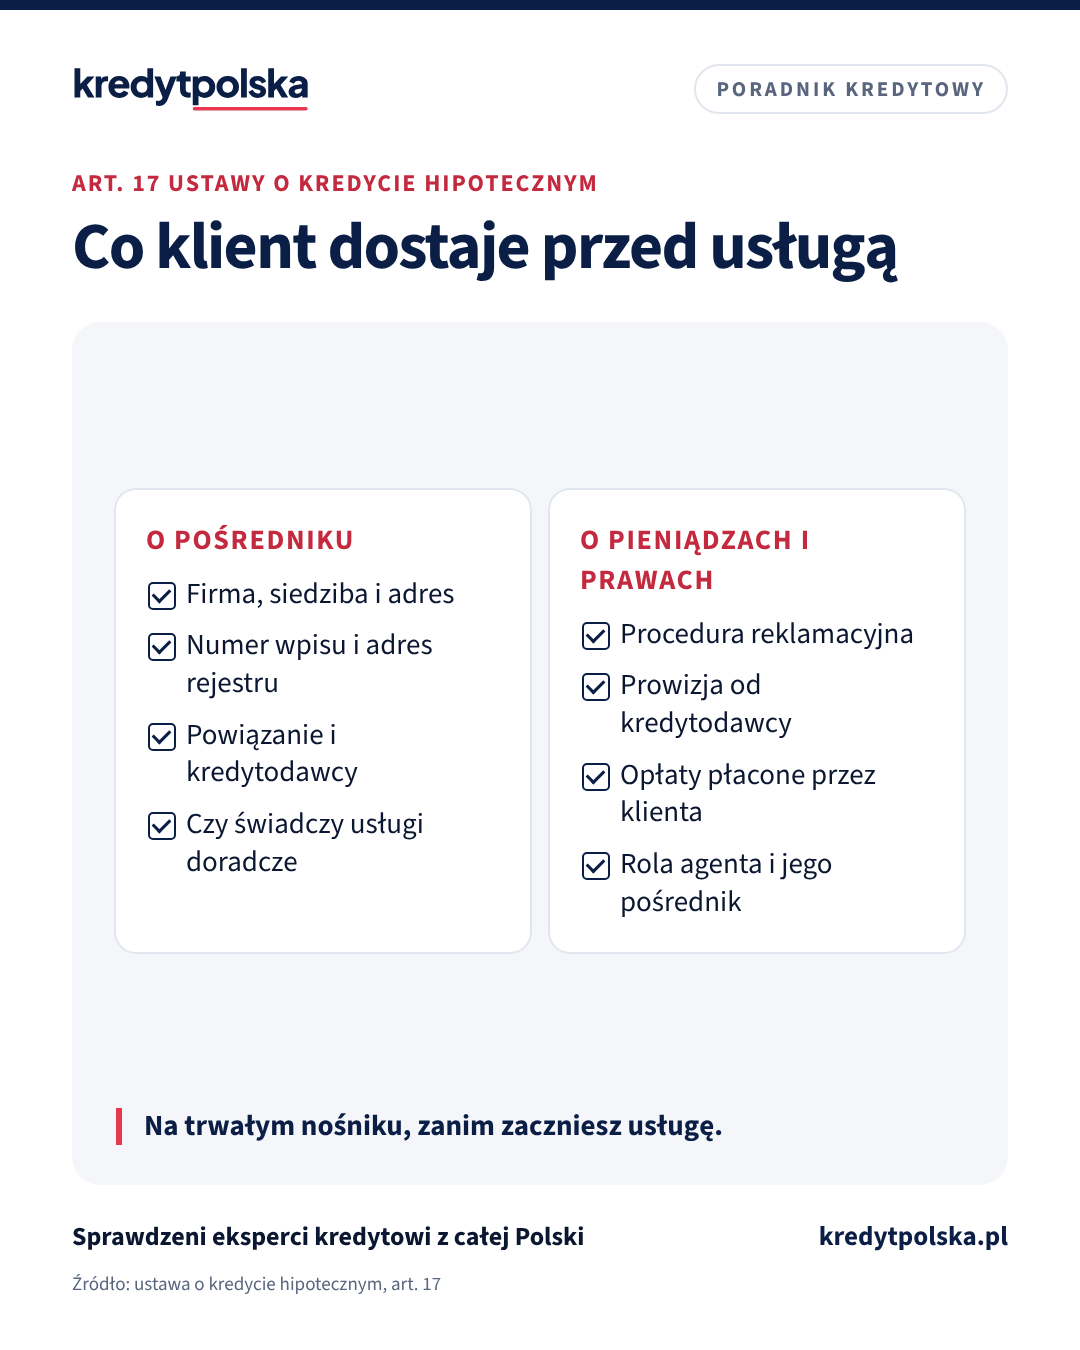
Pośrednik kredytu hipotecznego oraz agent, przed rozpoczęciem świadczenia usług, przekazują klientowi na trwałym nośniku informacje o:
- firmie, siedzibie albo miejscu zamieszkania i adresie pośrednika,
- numerze wpisu do rejestru pośredników i adresie strony internetowej, na której rejestr jest dostępny,
- tym, czy pośrednik jest powiązany, a jeśli tak, o nazwach kredytodawców, dla których działa,
- tym, czy pośrednik świadczy usługi doradcze,
- wewnętrznej procedurze reklamacyjnej oraz pozasądowych sposobach rozpatrywania skarg i sporów,
- prowizji i innym wynagrodzeniu od kredytodawcy lub innych osób, także związanym z zawarciem umowy, z kwotą, jeśli jest znana,
- opłatach, które klient płaci bezpośrednio pośrednikowi lub agentowi, albo sposobie ich obliczenia.
Jeśli kwota prowizji nie jest jeszcze znana, klient dostaje informację, że zostanie ona podana w formularzu informacyjnym, który przedstawia kredytodawca. Pośrednik zapewnia też, żeby agent przed rozpoczęciem usług poinformował klienta, w jakim charakterze działa i którego pośrednika reprezentuje.
Narzędzia
Sprawdź na swoich liczbach
Narzędzie
Twój profil eksperta
Profil z wpisem KNF i opiniami Google już może być w rankingu Twojego miasta. Przejmij go za 0 zł i uzupełnij.
Narzędzie
Profil w każdej wersji
Zobacz, co widzi klient na profilu 0 zł, w PRO i z wyróżnieniem, zanim cokolwiek wybierzesz.
Trwały nośnik w praktyce
Trwały nośnik to forma, w której klient może zachować informację i wrócić do niej bez zmian, np. plik PDF wysłany mailem albo wydruk. Rozmowa telefoniczna czy wiadomość w komunikatorze, która znika, nie wystarczy. W praktyce najprościej wysłać dokument razem z podsumowaniem pierwszej rozmowy i poprosić klienta o potwierdzenie odbioru.
Twój profil w KredytPolska
Klient sprawdzi Cię, zanim zadzwoni
Profil eksperta 0 zł
Niech klient trafia na Ciebie, nie na pustą wizytówkę
Twój wpis KNF i opinie Google mogą już być w rankingu Twojego miasta. Przejmij profil za 0 zł, dodaj zdjęcie, opis i specjalizacje, a klient zobaczy Ciebie, zanim zadzwoni.
Jak mówić o wynagrodzeniu
Większość klientów myśli, że ekspert jest „za darmo”, albo podejrzewa ukryte koszty. Obie wersje są dla Ciebie złe. Lepiej powiedzieć wprost na pierwszej rozmowie: wynagrodzenie płaci bank, jego wysokość zależy od banku i kwoty kredytu, a dokładne informacje klient dostanie na piśmie. Jeśli pobierasz opłatę od klienta, podaj ją albo sposób jej liczenia przed rozpoczęciem usługi. Klient, który zna zasady od początku, rzadziej podejrzewa, że wybór banku zależy od prowizji. Jak opisujemy to klientom, możesz sprawdzić w artykule ile kosztuje ekspert kredytowy.
„Doradca” i „niezależny doradca”
Usługi doradcze to w ustawie osobny status z dodatkowymi obowiązkami. Pośrednik, który ich nie świadczy, powinien uważać na określenia w rodzaju „doradztwo kredytowe” w materiałach. Określenia „niezależny doradca” może używać tylko pośrednik, który nie przyjmuje wynagrodzenia od kredytodawców. Szczegóły dla klientów opisujemy w tekście doradca kredytowy a ekspert kredytowy.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 5 min
Pierwsza rozmowa z klientem: plan konsultacji dla eksperta kredytowego
Jak poprowadzić pierwszą rozmowę z klientem kredytu hipotecznego: przygotowanie, pytania, informacje, które musisz przekazać przed usługą, podsumowanie na piśmie i najczęstsze błędy.
Eksperci kredytowi · 7 min
Ile kosztuje doradca kredytowy (ekspert)? Kto płaci i ile
Kto płaci ekspertowi kredytowemu, jak liczy się prowizja od banku, co ekspert musi Ci ujawnić przed usługą i kiedy może pobrać opłatę od klienta.
Ten sam dział · 4 min
Reklama kredytu hipotecznego: zasady dla pośrednika i agenta
Zasady reklamy kredytu hipotecznego dla pośrednika i agenta według ustawy o kredycie hipotecznym: kiedy post jest reklamą, co musi zawierać, przykład reprezentatywny, umocowanie i najczęstsze błędy.
Gdzie jeszcze pokazać te informacje
Obowiązek dotyczy przekazania informacji przed usługą, ale część z nich warto mieć na stałe w miejscach, w których klient Cię szuka: numer wpisu KNF, pośrednik, dla którego działasz, i informację o powiązaniach. Na profilu eksperta w KredytPolska klient widzi wpis z rejestru KNF i informacje o pośredniku obok Twoich opinii. Dzięki temu część pytań klient ma wyjaśnioną, zanim zadzwoni.
Najczęstsze błędy
- Informacja przekazana dopiero przy wniosku, a nie przed rozpoczęciem usługi.
- Brak numeru wpisu albo adresu rejestru.
- Ogólnik „wynagrodzenie płaci bank” bez informacji, że kwota zostanie podana.
- Agent, który nie mówi, którego pośrednika reprezentuje.
- Brak informacji o procedurze reklamacyjnej.
Prawo i RODO
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Kiedy pośrednik musi przekazać klientowi informacje z art. 17?
Przed rozpoczęciem świadczenia usług, na trwałym nośniku, np. w pliku PDF albo na papierze.
Czy pośrednik musi podać wysokość prowizji od banku?
Tak, jeśli jest znana. Jeśli nie jest, klient dostaje informację, że kwota zostanie podana w formularzu informacyjnym przedstawionym przez kredytodawcę.
Co agent musi powiedzieć klientowi o sobie?
Pośrednik zapewnia, że agent przed rozpoczęciem usług informuje klienta, w jakim charakterze działa i którego pośrednika reprezentuje.
Czy SMS to trwały nośnik?
Bezpieczniej użyć pliku PDF wysłanego mailem albo wydruku. Trwały nośnik ma pozwolić klientowi przechować informację i odtworzyć ją bez zmian.
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami
- KNF: Rejestr pośredników kredytu hipotecznego i agentów
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Napisz do redakcji, uzupełnimy artykuł.
Czytaj też
Dla ekspertów kredytowych · 6 min
Jak zdobyć klientów jako ekspert kredytowy: 10 źródeł od A do Z
Skąd ekspert kredytowy bierze klientów: polecenia, agenci nieruchomości, deweloperzy, Google, profil w rankingu, social media i pracodawcy. Co działa od pierwszego tygodnia, a co po roku.
Dla ekspertów kredytowych · 4 min
Jak prosić klientów o opinie: poradnik dla eksperta kredytowego
Kiedy i jak poprosić klienta o opinię po kredycie hipotecznym, co napisać w wiadomości, gdzie zbierać opinie i czego zabrania prawo: fałszywe opinie, nagrody za oceny, wybiórcze prośby.
Dla ekspertów kredytowych · 4 min
Współpraca z agentami nieruchomości: jak ekspert kredytowy buduje polecenia
Jak ekspert kredytowy nawiązuje współpracę z agentami nieruchomości i deweloperami: co agent zyskuje, jak zacząć rozmowę, jak informować o postępach i na co uważać przy wynagrodzeniu za polecenie.
Dla ekspertów kredytowych · 4 min
Klient po wypłacie kredytu: jak utrzymać kontakt i dostawać polecenia
Jak ekspert kredytowy utrzymuje kontakt z klientem po wypłacie kredytu: kalendarz kontaktów, koniec okresu stałej stopy, refinansowanie, zgody na wiadomości i prośba o polecenie.