W skrócie
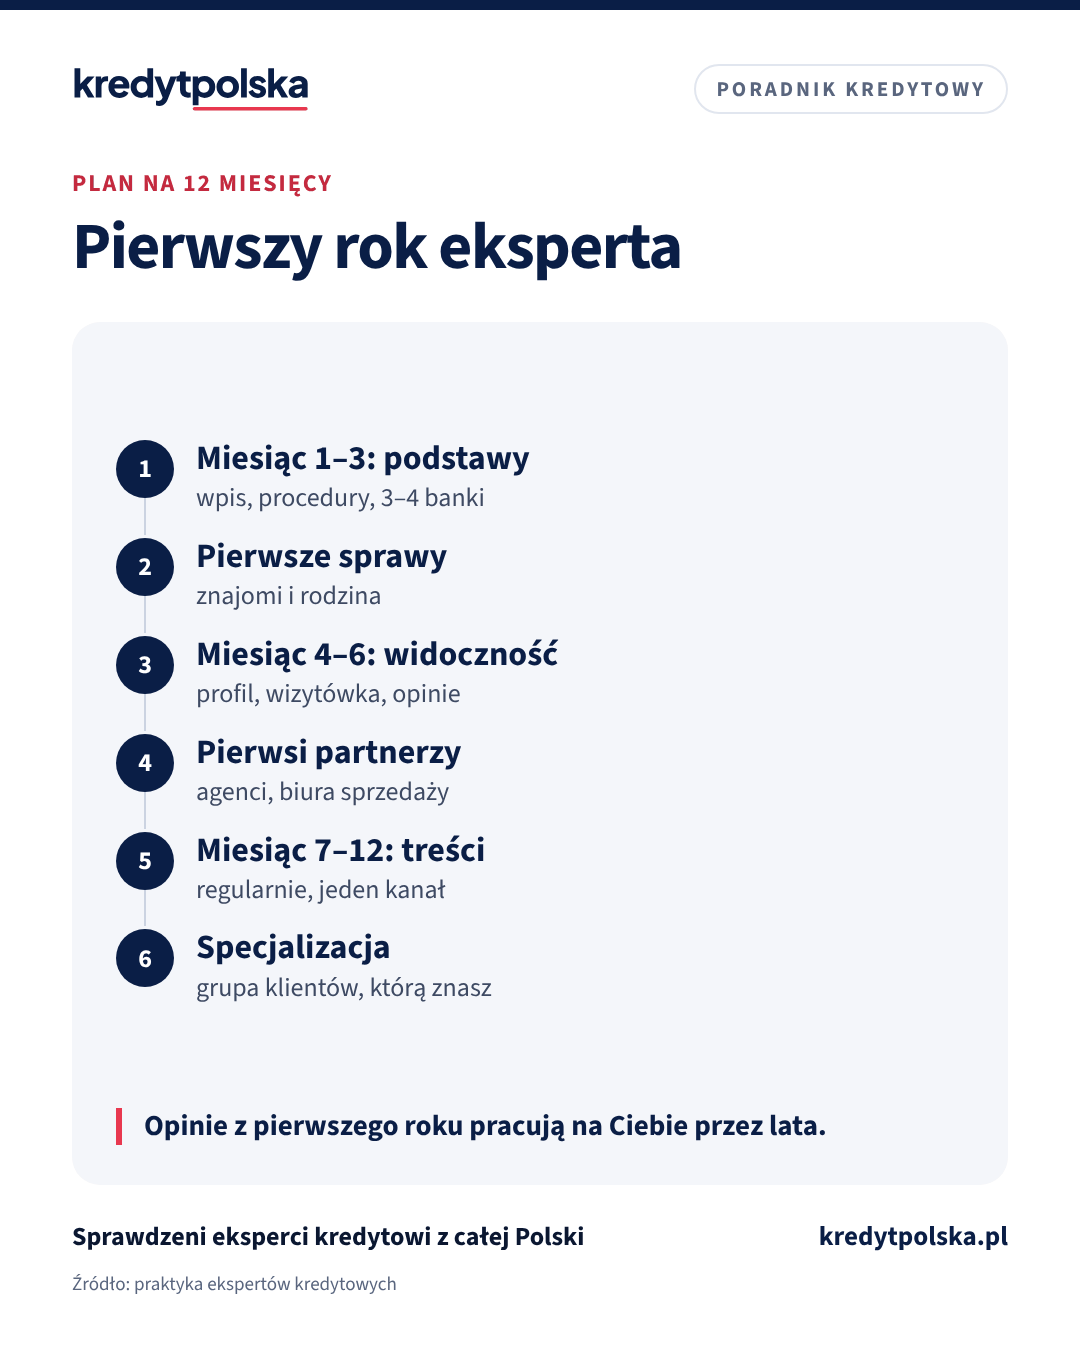
Pierwszy rok eksperta kredytowego to trzy etapy. Pierwsze trzy miesiące: wpis do rejestru, procedury pośrednika, pierwsze sprawy od znajomych i dokładne poznanie kilku banków. Kolejne trzy: profil z opiniami, pierwsi partnerzy, np. agenci nieruchomości. Druga połowa roku: regularne treści, specjalizacja i polecenia od klientów. Najczęstszy błąd to rozproszenie na wszystkie kanały naraz.
Pierwszy rok w zawodzie eksperta kredytowego jest najtrudniejszy. Trzeba nauczyć się procedur kilku banków, zdobyć pierwszych klientów i zbudować zaufanie, zanim ktokolwiek zacznie Cię polecać. Jak zostać ekspertem i zdać egzamin, opisujemy w artykule jak zostać ekspertem kredytowym. Tutaj zaczynamy od dnia, w którym masz już wpis i pierwszego pośrednika. Jeśli dopiero szukasz pośrednika, sieci albo zespołu, zajrzyj do ofert pracy dla ekspertów kredytowych.
Miesiące 1–3: podstawy i pierwsze sprawy
- Poznaj procedury pośrednika. Jak składa się wnioski, jakie dokumenty przekazuje klientowi przed usługą, jak wygląda obieg dokumentów i ochrona danych.
- Naucz się dobrze 3–4 banków. Lepiej znać kilka banków dokładnie niż wszystkie powierzchownie. Jak liczą dochód z różnych umów, jakie mają wymogi wkładu, ile trwa decyzja.
- Pierwsze sprawy od znajomych. Powiedz rodzinie i znajomym, czym się zajmujesz. Pierwsze sprawy to też nauka, więc prowadź je ze szczególną starannością.
- Zapisuj pytania klientów. Każde pytanie to przyszły wpis w social mediach albo temat rozmowy z partnerem.
Narzędzia
Sprawdź na swoich liczbach
Narzędzie
Twój profil eksperta
Profil z wpisem KNF i opiniami Google już może być w rankingu Twojego miasta. Przejmij go za 0 zł i uzupełnij.
Narzędzie
Profil w każdej wersji
Zobacz, co widzi klient na profilu 0 zł, w PRO i z wyróżnieniem, zanim cokolwiek wybierzesz.
Miesiące 4–6: miejsce, w którym klient Cię sprawdzi
Po pierwszych sprawach masz już kogo poprosić o opinię. To dobry moment, żeby zbudować miejsce, w którym klient Cię sprawdzi: wizytówkę Google, profil w rankingu ekspertów, jeden profil w social mediach. Ważne, żeby wszędzie były te same dane i ten sam numer wpisu KNF. Profil eksperta w KredytPolska może już istnieć z danymi z rejestru KNF. Wystarczy go przejąć za 0 zł i uzupełnić. Jak to zrobić, opisujemy w artykule profil eksperta krok po kroku.
Miesiące 4–6: pierwsi partnerzy
Gdy masz za sobą kilka spraw, możesz rozmawiać z agentami nieruchomości i biurami sprzedaży jako ktoś, kto już dowiózł kredyty. Zacznij od dwóch, trzech partnerów, z którymi naprawdę współpracujesz, a nie od rozsyłania ulotek po całym mieście. Szczegóły w artykułach o agentach nieruchomości i deweloperach.
Twój profil w KredytPolska
Klient sprawdzi Cię, zanim zadzwoni
Profil eksperta 0 zł
Niech klient trafia na Ciebie, nie na pustą wizytówkę
Twój wpis KNF i opinie Google mogą już być w rankingu Twojego miasta. Przejmij profil za 0 zł, dodaj zdjęcie, opis i specjalizacje, a klient zobaczy Ciebie, zanim zadzwoni.
Miesiące 7–12: treści i specjalizacja
W drugiej połowie roku wiesz już, jakich klientów obsługujesz najlepiej. Może to być kredyt dla przedsiębiorców, dla obcokrajowców, dla par z dziećmi albo refinansowanie. Specjalizacja pomaga w każdym kanale: klient szuka kogoś „od swojej sytuacji”, a nie eksperta od wszystkiego. W tym okresie zacznij publikować regularnie w jednym kanale. Co i jak, opisujemy w artykule social media eksperta kredytowego.
Czego się spodziewać
Pierwsze miesiące to zwykle mniej spraw, niż się zakłada, i więcej pracy przy każdej z nich. To normalne. Sprawa od wniosku do wypłaty trwa tygodnie, a wynagrodzenie przychodzi zwykle po wypłacie kredytu, więc warto mieć zapas finansowy na pierwsze miesiące. Ile zarabia się w tym zawodzie, opisujemy w artykule jak zostać ekspertem kredytowym.
Czytaj dalej
Następne pytania w tym temacie
Eksperci kredytowi · 8 min
Ile zarabia doradca kredytowy i jak nim zostać: egzamin KNF
Jak zostać ekspertem kredytowym: agent czy pośrednik, egzamin KNF (50 pytań, 35 do zaliczenia), wpis do rejestru, OC, szkolenia i od czego zależą zarobki.
Ten sam dział · 6 min
Jak zdobyć klientów jako ekspert kredytowy: 10 źródeł od A do Z
Skąd ekspert kredytowy bierze klientów: polecenia, agenci nieruchomości, deweloperzy, Google, profil w rankingu, social media i pracodawcy. Co działa od pierwszego tygodnia, a co po roku.
Ten sam dział · 3 min
Organizacja pracy eksperta kredytowego: sprawy, terminy i CRM
Jak ekspert kredytowy organizuje sprawy klientów: etapy, terminy z umów, lista kontrolna dokumentów, prosty CRM, stałe godziny na telefony i statusy dla klientów i partnerów.
Najczęstsze błędy w pierwszym roku
- Wszystkie kanały naraz: Facebook, Instagram, TikTok, LinkedIn, strona, reklamy. Po miesiącu żaden nie działa.
- Obietnice bez pokrycia, żeby zdobyć pierwszego klienta.
- Brak próśb o opinie, bo „jeszcze za wcześnie”.
- Kupowanie kontaktów zamiast budowania poleceń.
- Brak notatek z pierwszych spraw. To Twoja najcenniejsza baza wiedzy.
Jedna rzecz, która zostaje na lata
Opinie zebrane w pierwszym roku pracują na Ciebie długo. Klient, który za trzy lata będzie wybierał eksperta w Twoim mieście, zobaczy je razem z nowymi. Dlatego proś o opinię każdego klienta od pierwszej sprawy. Jak to robić, opisujemy w artykule jak prosić klientów o opinie.
Start w zawodzie
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Ile spraw ma ekspert kredytowy w pierwszym roku?
To bardzo różne i zależy od miasta, sieci poleceń i czasu pracy. Pierwsze miesiące to zwykle mniej spraw, niż się zakłada, dlatego warto mieć zapas finansowy.
Ile banków powinien znać nowy ekspert?
Na start lepiej dobrze poznać 3–4 banki niż wszystkie powierzchownie, a potem stopniowo poszerzać.
Kiedy zacząć prosić o opinie?
Od pierwszej sprawy. Opinie z pierwszego roku pracują na Ciebie przez lata.
Czy w pierwszym roku warto mieć specjalizację?
W drugiej połowie roku tak. Wtedy wiesz już, których klientów obsługujesz najlepiej, a specjalizacja ułatwia klientom wybór.
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami
- KNF: Rejestr pośredników kredytu hipotecznego i agentów
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Napisz do redakcji, uzupełnimy artykuł.
Czytaj też
Dla ekspertów kredytowych · 5 min
Pierwsza rozmowa z klientem: plan konsultacji dla eksperta kredytowego
Jak poprowadzić pierwszą rozmowę z klientem kredytu hipotecznego: przygotowanie, pytania, informacje, które musisz przekazać przed usługą, podsumowanie na piśmie i najczęstsze błędy.
Dla ekspertów kredytowych · 4 min
Jak prosić klientów o opinie: poradnik dla eksperta kredytowego
Kiedy i jak poprosić klienta o opinię po kredycie hipotecznym, co napisać w wiadomości, gdzie zbierać opinie i czego zabrania prawo: fałszywe opinie, nagrody za oceny, wybiórcze prośby.
Dla ekspertów kredytowych · 4 min
Współpraca z agentami nieruchomości: jak ekspert kredytowy buduje polecenia
Jak ekspert kredytowy nawiązuje współpracę z agentami nieruchomości i deweloperami: co agent zyskuje, jak zacząć rozmowę, jak informować o postępach i na co uważać przy wynagrodzeniu za polecenie.
Dla ekspertów kredytowych · 4 min
Klient po wypłacie kredytu: jak utrzymać kontakt i dostawać polecenia
Jak ekspert kredytowy utrzymuje kontakt z klientem po wypłacie kredytu: kalendarz kontaktów, koniec okresu stałej stopy, refinansowanie, zgody na wiadomości i prośba o polecenie.