
W skrócie
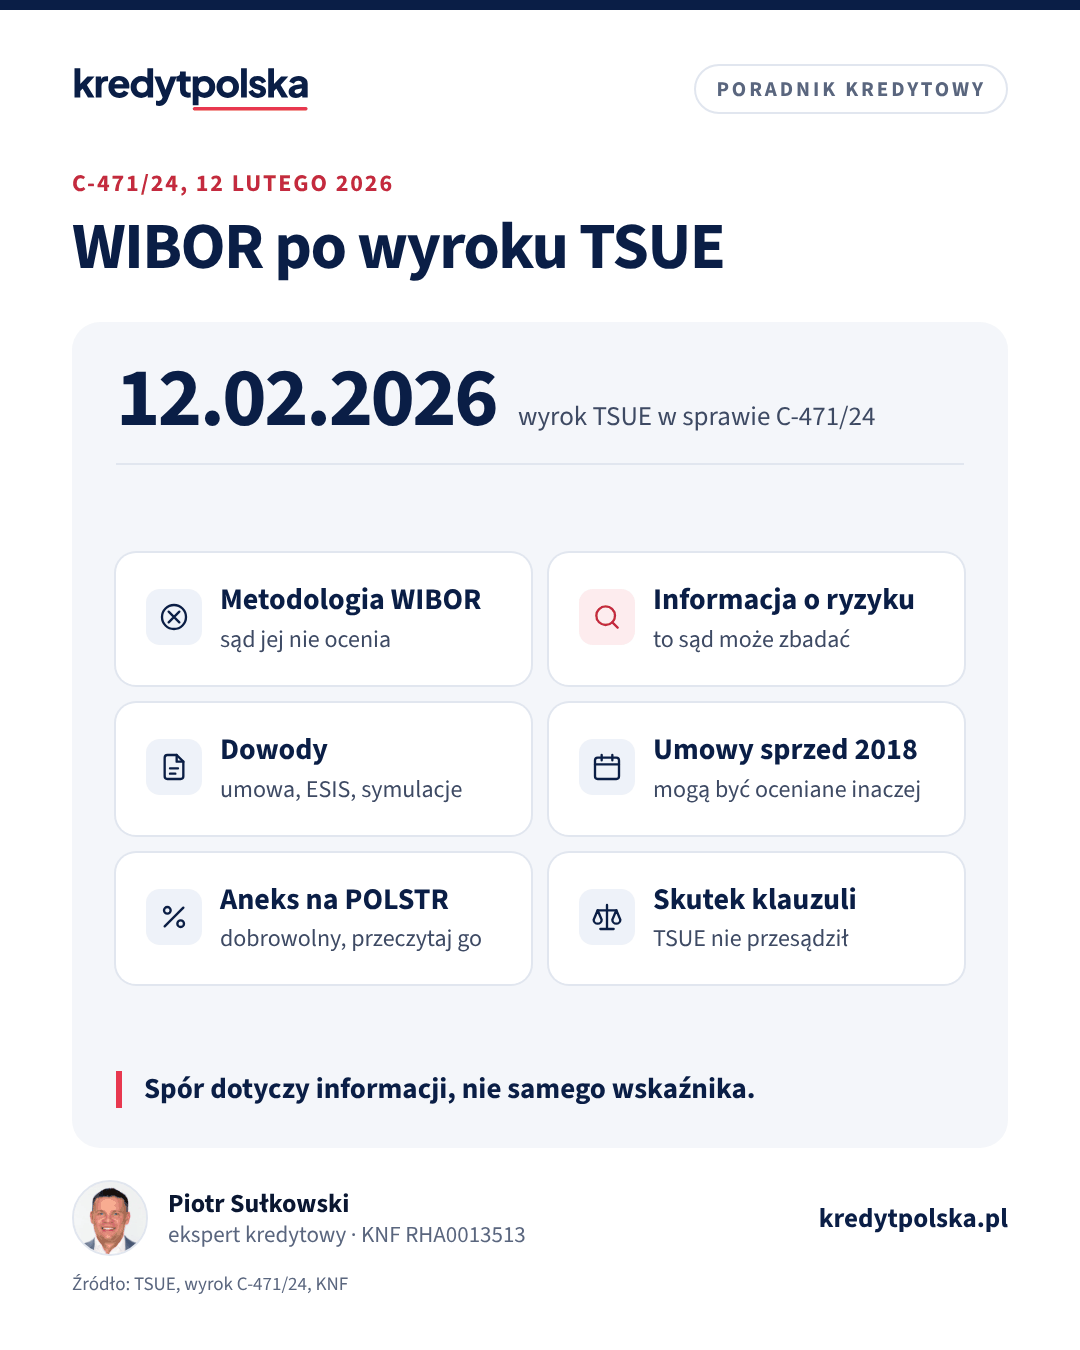
TSUE w wyroku z 12 lutego 2026 r. (C-471/24) uznał, że sąd może badać klauzulę zmiennego oprocentowania WIBOR plus marża, ale bank nie musiał wyjaśniać metodologii wskaźnika, a to, że WIBOR nie opierał się wyłącznie na transakcjach i że bank był panelistą, samo nie czyni klauzuli nieuczciwą, jeśli wskaźnik był zgodny z rozporządzeniem BMR. Spór przesunął się więc na to, jak bank poinformował o ryzyku zmiennej stopy. Przejście na POLSTR nie zmienia rozliczeń za przeszłość. Szanse w konkretnej sprawie oceni tylko prawnik po lekturze dokumentów.
Od 2022 r., gdy WIBOR i raty kredytów gwałtownie wzrosły, część kredytobiorców pozwała banki, twierdząc, że klauzula oprocentowania oparta na WIBOR jest niedozwolona. Banki odpowiadały, że wskaźnik jest regulowany i nadzorowany przez KNF. W lutym 2026 r. wypowiedział się Trybunał Sprawiedliwości UE. Poniżej wyjaśniamy, co dokładnie orzekł, jakie argumenty zostały kredytobiorcom, jak wyglądają szanse w sądach i co zmienia reforma wskaźników. To informacja ogólna, a nie porada prawna.
Co orzekł TSUE w sprawie C-471/24
Wyrok z 12 lutego 2026 r. zapadł na pytania Sądu Okręgowego w Częstochowie w sprawie kredytu hipotecznego z PKO BP zawartego w 2019 r. Trybunał odpowiedział w trzech punktach:
- Klauzulę można badać. Warunek przewidujący zmienne oprocentowanie oparte na wskaźniku referencyjnym i stałą marżę nie jest wyłączony spod kontroli dyrektywy 93/13 o nieuczciwych warunkach, bo przepisy wyznaczają tylko ogólne ramy, a wskaźnik i marżę wybiera bank.
- Przejrzystość nie wymaga metodologii. Bank nie musi przekazywać konsumentowi szczególnych informacji o metodologii wskaźnika. Jeśli spełnił obowiązki informacyjne z dyrektywy 2014/17 o kredycie hipotecznym i nie dał zniekształconego obrazu wskaźnika, może to świadczyć o przejrzystości klauzuli.
- Cechy WIBOR nie wystarczą. Brak informacji, że metodologia przewiduje dane niekoniecznie odpowiadające rzeczywistym transakcjom i że bank jest jednym z banków przekazujących dane, ani same te cechy nie czynią klauzuli nieuczciwą, o ile wskaźnik był zgodny z rozporządzeniem BMR w chwili zawarcia umowy.
Wyrok nie oznacza więc ani nieważności umów z WIBOR, ani zamknięcia wszystkich sporów. Trybunał nie odpowiedział na pytanie o skutki ewentualnej nieuczciwości, np. czy umowa może trwać z samą marżą.
Jakie argumenty zostały w sporze
- Jak bank przedstawił ryzyko zmiennej stopy. Sąd może sprawdzić, czy przeciętny konsument mógł na podstawie informacji przed umową ocenić ekonomiczne skutki zmiennego oprocentowania, np. czy symulacje pokazywały realny wzrost raty, czy bank nie sugerował, że stopy będą stabilne.
- Zniekształcony obraz wskaźnika. Jeśli bank podał dodatkowe informacje, które wprowadzały w błąd co do zachowania WIBOR, wymóg przejrzystości może nie być spełniony.
- Umowy zawarte przed 2018 r. Rozporządzenie BMR stosuje się od 1 stycznia 2018 r. Wyrok opiera się na zgodności wskaźnika z BMR w chwili zawarcia umowy, dlatego starsze umowy i umowy z okresu przejściowego mogą być oceniane inaczej. To pytanie pozostaje otwarte.
Dowodami są umowa z aneksami, regulamin, formularz informacyjny i symulacje rat, które dostałeś przed podpisaniem. Jak czytać ten formularz, opisujemy w artykule formularz informacyjny ESIS.
Policz to sam
Jak zmiana stóp zmieni Twoją ratę
-
Co, jeśli stopy się zmienią?
rata po zmianie
Dziś: 2959 zł przy 5,88% (WIBOR 3M z października 2026 plus średnia marża). Różnica: +327 zł miesięcznie, +3924 zł rocznie. Kredyt na 30 lat, rata równa. Przy stałej stopie rata nie zmienia się przez okres stałego oprocentowania (zwykle 5–10 lat).
Przydatne też: Mój kredyt
Czego żądają kredytobiorcy w pozwach
Pozwy o WIBOR zawierają zwykle jedno z trzech żądań. Pierwsze to ustalenie, że umowa jest nieważna albo nie wiąże w całości, co prowadziłoby do rozliczenia podobnego jak w sprawach frankowych. Drugie to ustalenie, że nie wiąże sama klauzula wskaźnika, a kredyt ma być dalej oprocentowany tylko marżą. Trzecie to zwrot odsetek zapłaconych ponad marżę za okres, którego nie obejmuje przedawnienie. Stawka jest wysoka: przy kredycie 400 000 zł na 25 lat i oprocentowaniu 5,85% (WIBOR 3M około 3,85% plus marża 2 pkt proc.) rata wynosi około 2 541 zł, a z samą marżą 2% około 1 695 zł. Dlatego banki bronią się w tych sprawach konsekwentnie, a wyrok TSUE nie przesądził, który skutek byłby właściwy, gdyby klauzula okazała się nieuczciwa.
Jak orzekają sądy
Według dostępnych informacji przed wyrokiem TSUE zdecydowana większość prawomocnych rozstrzygnięć w sprawach WIBOR była korzystna dla banków. Po wyroku orzecznictwo nadal nie jest jednolite: zapadają wyroki oddalające powództwa i pojedyncze wyroki uwzględniające żądania, często nieprawomocne. Przed TSUE czekają kolejne pytania polskich sądów o kredyty z WIBOR. Uczciwie trzeba powiedzieć, że w typowej umowie zawartej po 2018 r., z prawidłowym formularzem informacyjnym, szanse na wygraną po lutowym wyroku są ograniczone. Każda sprawa zależy jednak od dokumentów i przebiegu zawarcia umowy.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, czy możesz płacić mniej niż teraz
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Przedawnienie roszczeń o odsetki
Roszczenia konsumenta wobec banku przedawniają się co do zasady po 6 latach, z końcem roku kalendarzowego (art. 118 Kodeksu cywilnego). W sporach o niedozwolone postanowienia sądy biorą też pod uwagę, kiedy konsument dowiedział się lub mógł się dowiedzieć o nieuczciwym charakterze klauzuli. Dla żądania zwrotu odsetek oznacza to zwykle, że najstarsze raty mogą być już przedawnione. Ustalenie, od kiedy biegnie termin w Twojej sprawie, wymaga analizy prawnika.
Koszty i ryzyko pozwu
Pozew to opłata sądowa, wynagrodzenie prawnika, czasem opinia biegłego, a przy przegranej także zwrot kosztów zastępstwa procesowego bankowi. Ustawa z 2026 r. przyspieszająca sprawy dotyczy tylko kredytów frankowych, więc w sprawach WIBOR nie ma automatycznego wstrzymania rat. Przed decyzją poproś prawnika o pisemną ocenę szans po wyroku C-471/24 i o jasne zasady wynagrodzenia. Bezpłatnie pomogą Rzecznik Finansowy i miejski lub powiatowy rzecznik konsumentów. Zakres praw wobec banku opisujemy w artykule prawa kredytobiorcy.
Czytaj dalej
Następne pytania w tym temacie
Koszty i oprocentowanie · 8 min
WIBOR i POLSTR: co zmiana wskaźnika oznacza dla Twojego kredytu
WIBOR znika z nowych umów od 2027 r. Czym jest POLSTR, harmonogram reformy, co z istniejącymi kredytami i czy rata się zmieni. Stan na październik 2026.
Ten sam dział · 8 min
Refinansowanie kredytu hipotecznego: kiedy się opłaca w 2026
Kiedy przeniesienie kredytu do innego banku się opłaca, ile kosztuje (wycena, hipoteka, prowizja), przykład liczbowy i proces krok po kroku.
Prawo i formalności · 8 min
Prawa kredytobiorcy: co gwarantuje ustawa o kredycie hipotecznym
Prawa kredytobiorcy w jednym miejscu: formularz ESIS, 14 dni na odstąpienie, wcześniejsza spłata, zakaz sprzedaży wiązanej, wyjaśnienie oceny i reklamacja.
Przejście z WIBOR na POLSTR a spór
Reforma wskaźników trwa: nowe kredyty banki opierają na POLSTR, a WIBOR 1M, 3M i 6M ma być publikowany do 31 grudnia 2036 r. Szczegóły harmonogramu opisujemy w artykule WIBOR i POLSTR. Dla sporów ma to kilka konsekwencji:
- Przeszłość się nie zmienia. Zmiana wskaźnika w przyszłości nie usuwa roszczeń dotyczących odsetek już zapłaconych według WIBOR, ani ich nie potwierdza.
- Aneks jest dobrowolny. Jeśli bank zaproponuje aneks zmieniający WIBOR na POLSTR, przeczytaj, czy nie zawiera oświadczeń o zrzeczeniu się roszczeń albo potwierdzenia, że dotychczasowe warunki były uczciwe. W trakcie sporu pokaż aneks prawnikowi przed podpisaniem.
- POLSTR też jest wskaźnikiem z BMR. Logika wyroku C-471/24 dotyczy każdego wskaźnika referencyjnego w rozumieniu rozporządzenia, więc także nowego. Znaczenie dalej będzie miało to, jak bank opisze ryzyko zmiennej stopy.
Alternatywy dla pozwu
Jeśli celem jest niższa rata, a nie odzyskanie odsetek, szybciej zadziałają zwykłe narzędzia. Możesz negocjować marżę w swoim banku albo przenieść kredyt do innego banku, co opisujemy w artykule refinansowanie kredytu hipotecznego. Możesz też przejść na okresowo stałą stopę, która chroni przed wzrostem wskaźnika, albo nadpłacać kapitał. Porównanie obu rodzajów oprocentowania znajdziesz w tekście stałe czy zmienne oprocentowanie, a efekt nadpłaty policzysz w kalkulatorze nadpłaty. Ekspert kredytowy porówna oferty kilku banków, co przy spłacanym kredycie bywa szybszą drogą do niższej raty niż proces.
Od czego zacząć
- Odszukaj umowę, aneksy, regulamin, formularz informacyjny i symulacje rat z dnia zawarcia umowy.
- Sprawdź datę umowy: przed 2018 r. czy później.
- Zapisz, co bank mówił o ryzyku i czy pokazał wzrost raty przy wyższym wskaźniku.
- Poproś prawnika o ocenę z uwzględnieniem wyroku C-471/24, zanim podpiszesz umowę z kancelarią.
- Równolegle sprawdź, czy refinansowanie albo stała stopa nie dadzą szybszej ulgi w racie.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Co orzekł TSUE w sprawie WIBOR C-471/24?
W wyroku z 12 lutego 2026 r. TSUE uznał, że klauzulę WIBOR plus marża można badać pod kątem nieuczciwości, ale bank nie musiał wyjaśniać metodologii wskaźnika. To, że WIBOR nie opierał się wyłącznie na transakcjach i że bank był panelistą, samo nie czyni klauzuli nieuczciwą, jeśli wskaźnik był zgodny z BMR.
Czy po wyroku TSUE warto pozywać bank o WIBOR?
W typowej umowie z prawidłowym formularzem informacyjnym szanse są ograniczone. Spór dotyczy teraz głównie tego, jak bank poinformował o ryzyku zmiennej stopy. Ocena wymaga lektury dokumentów przez prawnika.
Czy wyrok TSUE oznacza nieważność umów z WIBOR?
Nie. Wyrok nie unieważnia umów i nie rozstrzyga o skutkach ewentualnej nieuczciwości klauzuli. To pozostaje w gestii sądów krajowych w konkretnych sprawach.
Czy umowy kredytu sprzed 2018 r. ocenia się inaczej?
Mogą być oceniane inaczej, bo wyrok opiera się na zgodności wskaźnika z rozporządzeniem BMR w chwili zawarcia umowy, a BMR stosuje się od 2018 r. To kwestia otwarta.
Czy podpisać aneks zmieniający WIBOR na POLSTR?
Aneks jest dobrowolny. Przeczytaj, czy nie zawiera zrzeczenia się roszczeń. Jeśli prowadzisz albo planujesz spór z bankiem, pokaż aneks prawnikowi przed podpisaniem.
Jak obniżyć ratę bez pozwu?
Negocjuj marżę, refinansuj kredyt w innym banku, przejdź na okresowo stałą stopę albo nadpłacaj kapitał. Te kroki działają szybciej niż proces sądowy.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- TSUE, wyrok z 12 lutego 2026 r., C-471/24 PKO BP (CURIA)
- KNF: wskaźniki referencyjne i reforma WIBOR
- GPW Benchmark: stawki referencyjne WIBOR i POLSTR
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- Rzecznik Finansowy: porady i wnioski o pomoc
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.