
W skrócie
Zwykły kredyt hipoteczny nie zabrania wynajmu mieszkania, ale sprawdź umowę kredytu i powiadom ubezpieczyciela polisy scedowanej na bank. Inaczej jest przy Bezpiecznym kredycie 2%: wynajem lub użyczenie mieszkania w okresie dopłat oznacza zwrot otrzymanych dopłat z odsetkami ustawowymi, a bank trzeba zawiadomić w 30 dni. Przy kredycie 400 000 zł dopłata wynosi orientacyjnie około 1 260 zł miesięcznie, więc po trzech latach do zwrotu jest kilkadziesiąt tysięcy złotych. Czynsz rozliczasz ryczałtem 8,5%.
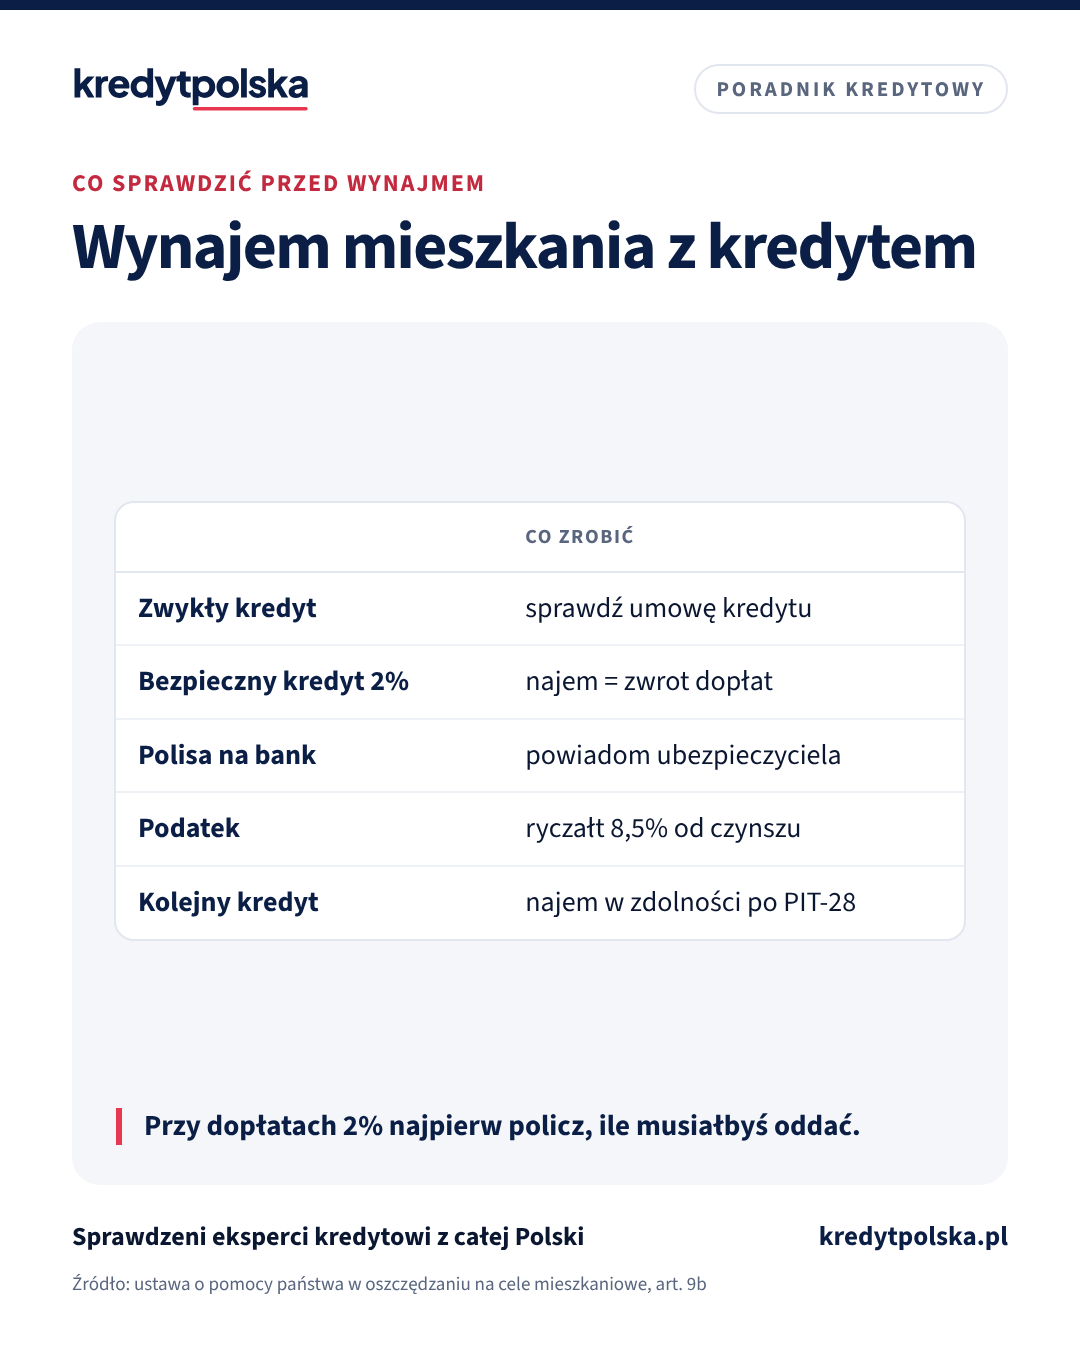
Plany się zmieniają: praca w innym mieście, większa rodzina, przeprowadzka do partnera. Mieszkanie kupione kilka lat temu na kredyt staje się wtedy mieszkaniem na wynajem. Czy można je wynająć, skoro bank dał kredyt na własne potrzeby? Najczęściej tak, ale są wyjątki, a jeden z nich, kredyt z dopłatami 2%, może kosztować kilkadziesiąt tysięcy złotych. Poniżej sprawdzamy po kolei umowę kredytu, programy z dopłatami, ubezpieczenie, podatek i wpływ na kolejny kredyt.
Zwykły kredyt hipoteczny: co mówi umowa
Ustawa o kredycie hipotecznym nie zakazuje wynajmu mieszkania obciążonego hipoteką, a kredyt mieszkaniowy finansuje nabycie nieruchomości, nie sposób jej używania. Warunki ustala jednak umowa kredytu. Sprawdź w niej zwłaszcza:
- obowiązki informacyjne, na przykład zawiadomienie banku o zmianie adresu do korespondencji, o zmianie sposobu korzystania z nieruchomości albo o oddaniu jej w posiadanie innej osobie,
- warunki obniżonej marży, jeśli były związane z produktami banku, które po przeprowadzce przestaniesz używać, na przykład wpływem wynagrodzenia na konto,
- zabezpieczenia, czyli wymóg utrzymania polisy nieruchomości przez cały okres kredytu.
Jeśli umowa nic nie mówi o najmie, wynajem jej nie narusza. Jeśli masz wątpliwości, zapytaj bank na piśmie przed podpisaniem umowy z najemcą. Przy kredycie, który dostałeś z dopłatą lub gwarancją z programu rządowego, zasady są ostrzejsze.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,24% (najniższe oprocentowanie w porównaniu: 5,24% (Credit Agricole, Prosto do domu, zmienne, przykład reprezentatywny z 1.11.2026, sprawdzony 5.11.2026), przy warunkach banku). Odsetki przez cały okres: 492 852 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 4 listopada 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3028 zł), oprocentowanie zmienne 5,73% (WIBOR 3M 3,91% (fixing 4.11.2026) + średnia marża rynku 1,82% (AMRON-SARFiN, II kw. 2026)), RRSO 5,99%, całkowity koszt kredytu 581 471 zł (odsetki 570 071 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 101 471 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4083 zł, czyli o 1055 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Rentowność najmu · Kalkulator zdolności kredytowej
Bezpieczny kredyt 2%: wynajem oznacza zwrot dopłat
Ustawa o pomocy państwa w oszczędzaniu na cele mieszkaniowe wprost wiąże dopłaty z mieszkaniem w lokalu. W okresie przysługiwania dopłat kredytobiorca zwraca otrzymane dopłaty, jeśli między innymi (art. 9b ust. 12 pkt 3):
- wynajął lokal mieszkalny albo dom lub ich część, albo użyczył go innej osobie (lit. e),
- zaprzestał na co najmniej 12 miesięcy prowadzenia w nim gospodarstwa domowego (lit. f).
Zwrot następuje wraz z odsetkami ustawowymi (art. 9b ust. 13). O takim zdarzeniu trzeba poinformować bank kredytujący w ciągu 30 dni (art. 9b ust. 16). Dopłaty przysługują do 120 rat, więc ograniczenie obowiązuje przez 10 lat od pierwszej raty z dopłatą. Dodatkowo, jeśli w ciągu 24 miesięcy od zakupu lub oddania mieszkania nie zaczniesz w nim prowadzić gospodarstwa domowego, dopłaty wygasają (art. 9b ust. 12 pkt 2).
Są dwa wyjątki, które warto znać. Przepis o zaprzestaniu prowadzenia gospodarstwa domowego nie działa, jeśli w mieszkaniu nadal mieszka drugi kredytobiorca (art. 9b ust. 15 pkt 1). Po zakończeniu najmu lub użyczenia można złożyć wniosek o przywrócenie dopłat (art. 9c), ale nie cofa to obowiązku zwrotu dopłat za wcześniejszy okres.
Ile to może kosztować: przykład
Przykład poglądowy: kredyt 400 000 zł na 25 lat. Przy oprocentowaniu 7,5% rata wynosi około 2 956 zł, a przy 2% około 1 695 zł. W uproszczeniu dopłata to różnica, czyli około 1 260 zł miesięcznie. Po trzech latach dopłat daje to około 45 000 zł, które trzeba by zwrócić z odsetkami ustawowymi, gdybyś wynajął mieszkanie. Faktyczną kwotę dopłat masz w harmonogramie i na wyciągach z banku. Zanim podpiszesz umowę najmu, porównaj ją z czynszem, jaki możesz dostać, i z kosztem wynajęcia innego mieszkania dla siebie.
Ogólne zasady Bezpiecznego kredytu 2% opisujemy w artykule Bezpieczny kredyt 2%: dopłaty. Jeśli mieszkanie było kupione w innym programie z gwarancją lub dopłatą, sprawdź jego warunki w umowie i w ustawie, a w razie wątpliwości zapytaj bank.
Bezpłatna analiza
Porozmawiaj z ekspertem
Ekspert oddzwoni
bezpłatnie i bez zobowiązań, oferty 14 banków z RRSO
Ekspert z wpisem KNF
Bezpłatna rozmowa o Twoim kredycie
Sprawdź, czy bank sfinansuje kolejne mieszkanie i na jakich warunkach.
Ubezpieczenie mieszkania
Polisa od ognia i innych zdarzeń losowych, scedowana na bank, musi obowiązywać przez cały okres kredytu. Zawiadom ubezpieczyciela, że mieszkanie będzie wynajmowane. Część polis ogranicza ochronę lokali oddanych w najem albo wymaga innego wariantu. Brak ważnej polisy jest naruszeniem umowy kredytu, a w razie szkody ubezpieczyciel może odmówić wypłaty. Warto też wymagać od najemcy ubezpieczenia OC w życiu prywatnym, które obejmie na przykład zalanie sąsiadów. Zasady polisy wymaganej przez bank opisujemy w artykule ubezpieczenie nieruchomości do kredytu.
Podatek od czynszu
Czynsz rozliczasz ryczałtem: 8,5% przychodu do 100 000 zł w roku i 12,5% od nadwyżki. Odsetek od kredytu nie odliczysz, bo ryczałt liczy się bez kosztów. Przy czynszu 2 800 zł podatek wynosi 238 zł miesięcznie. Terminy i rozliczenie małżonków opisujemy w artykule podatek od najmu mieszkania. Jeśli najemca będzie się zmieniał co kilka miesięcy albo wynajmujesz na doby, przeczytaj też tekst najem krótkoterminowy mieszkania z kredytem.
Czytaj dalej
Następne pytania w tym temacie
Po podpisaniu umowy · 11 min
Bezpieczny kredyt 2%: dopłaty i rata po 10 latach
Jak liczona jest dopłata do Bezpiecznego kredytu 2%, ile wyniesie rata po 120 ratach, kiedy dopłaty wygasają (najem, sprzedaż, inne mieszkanie) i co z nadpłatą oraz refinansowaniem.
Ten sam dział · 6 min
Podatek od najmu mieszkania: ryczałt 8,5% i 12,5%, terminy, małżonkowie
Ile podatku zapłacisz od wynajmu mieszkania: ryczałt 8,5% do 100 000 zł i 12,5% od nadwyżki, wpłaty do 20. dnia miesiąca, PIT-28 do 30 kwietnia, rozliczenie małżonków, media i kaucja. Przykłady z liczbami.
Ten sam dział · 5 min
Obowiązki wynajmującego mieszkanie: naprawy, kaucja, wypowiedzenie
Co musi zrobić właściciel wynajmowanego mieszkania, a co najemca: naprawy i drobne nakłady, kaucja i jej zwrot, protokół, ubezpieczenie, wypowiedzenie umowy i zgoda wspólnoty. Zasady z Kodeksu cywilnego i ustawy o ochronie praw lokatorów.
Wynajem a kolejny kredyt
Gdy wynajmujesz mieszkanie z kredytem i kupujesz następne, bank odejmie od Twojej zdolności ratę pierwszego kredytu. Czynsz może tę ratę częściowo zrównoważyć, ale zwykle dopiero wtedy, gdy masz umowę najmu, wpływy na konto przez kilka miesięcy i rozliczony ryczałt. Dlatego najem warto zacząć i udokumentować, zanim złożysz wniosek o kolejny kredyt. Szczegóły w artykułach drugi kredyt hipoteczny i kredyt z dochodem z najmu.
Kolejność kroków
- Sprawdź, czy masz dopłaty 2% lub inny program. Jeśli tak, policz kwotę do zwrotu.
- Przeczytaj umowę kredytu i w razie potrzeby zawiadom bank.
- Zawiadom ubezpieczyciela i dopasuj polisę do najmu.
- Wybierz rodzaj umowy: zwykły albo okazjonalny najem.
- Rozliczaj ryczałt od pierwszego czynszu.
Najczęstsze pytania
Czy mogę wynająć mieszkanie kupione na kredyt hipoteczny?
Zwykle tak. Prawo tego nie zabrania, ale sprawdź obowiązki informacyjne w umowie kredytu i zawiadom ubezpieczyciela polisy scedowanej na bank. Wyjątkiem są kredyty z dopłatami, jak Bezpieczny kredyt 2%.
Co się stanie, gdy wynajmę mieszkanie z Bezpiecznym kredytem 2%?
W okresie dopłat wynajem lub użyczenie mieszkania oznacza zwrot otrzymanych dopłat wraz z odsetkami ustawowymi (art. 9b ust. 12 pkt 3 lit. e i ust. 13). Bank trzeba zawiadomić w ciągu 30 dni.
Jak długo nie można wynajmować mieszkania z kredytem 2%?
Przez okres przysługiwania dopłat, czyli do 120 rat, około 10 lat.
Czy po zakończeniu najmu dopłaty 2% wrócą?
Można złożyć wniosek o przywrócenie dopłat po zakończeniu najmu (art. 9c), ale nie znosi to obowiązku zwrotu dopłat za wcześniejszy okres.
Czy odliczę odsetki od kredytu od podatku od najmu?
Nie. Najem prywatny rozlicza się ryczałtem od przychodu, bez kosztów, więc odsetki nie zmniejszają podatku.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 1 grudnia 2022 r. o pomocy państwa w oszczędzaniu na cele mieszkaniowe, art. 9b–9c (ISAP)
- Ustawa z 20 listopada 1998 r. o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne, t.j. Dz.U. 2025 poz. 843 (sprawdzono 5.11.2026)
- Ustawa z 21 czerwca 2001 r. o ochronie praw lokatorów, mieszkaniowym zasobie gminy i o zmianie Kodeksu cywilnego, t.j. Dz.U. 2023 poz. 725 (sprawdzono 5.11.2026)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Mieszkanie, dom, działka · 8 min
Drugi kredyt hipoteczny: czy można mieć dwa kredyty jednocześnie
Drugi kredyt hipoteczny przy spłacanym pierwszym: ile pożyczysz z dwiema ratami, wkład własny, czy czynsz spłaci ratę, krok po kroku i ryzyko stóp.
Mieszkanie na wynajem · 8 min
Kredyt na mieszkanie na wynajem: wkład, zdolność, zysk netto
Kredyt na mieszkanie pod wynajem: jaki wkład, czy bank liczy przyszły czynsz, ile realnie zarobisz po ryczałcie 8,5% i odsetkach. Rachunek na przykładzie.
Mieszkanie na wynajem · 6 min
Najem okazjonalny krok po kroku: umowa, notariusz, zgłoszenie do urzędu
Czym najem okazjonalny różni się od zwykłego i instytucjonalnego, jakie załączniki są obowiązkowe, kiedy zgłosić umowę w urzędzie skarbowym, jaka kaucja i jak wygląda opróżnienie lokalu. Na podstawie ustawy o ochronie praw lokatorów.
Mieszkanie na wynajem · 5 min
Najem krótkoterminowy mieszkania z kredytem: przepisy 2026, wspólnota, podatek
Wynajem na doby mieszkania kupionego na kredyt: unijne rozporządzenie od 20 maja 2026, polska ustawa w Senacie, numer rejestracyjny, zgoda wspólnoty, podatek, ubezpieczenie i jak bank patrzy na taki dochód.