W skrócie
Pod miastem metr mieszkania jest zwykle tańszy: w Piasecznie o 27% niż w Warszawie. Za 500 tys. zł kupisz w Piasecznie 41,8 m² mieszkania, a w Warszawie 30,4 m². Oszczędność na racie zjada jednak dojazd i utrzymanie domu: przy 30 km do pracy samochodem to łatwo 1 260 zł miesięcznie. Bank przy domu wycenia też działkę i stan budynku, a wycena bywa trudniejsza niż w bloku.
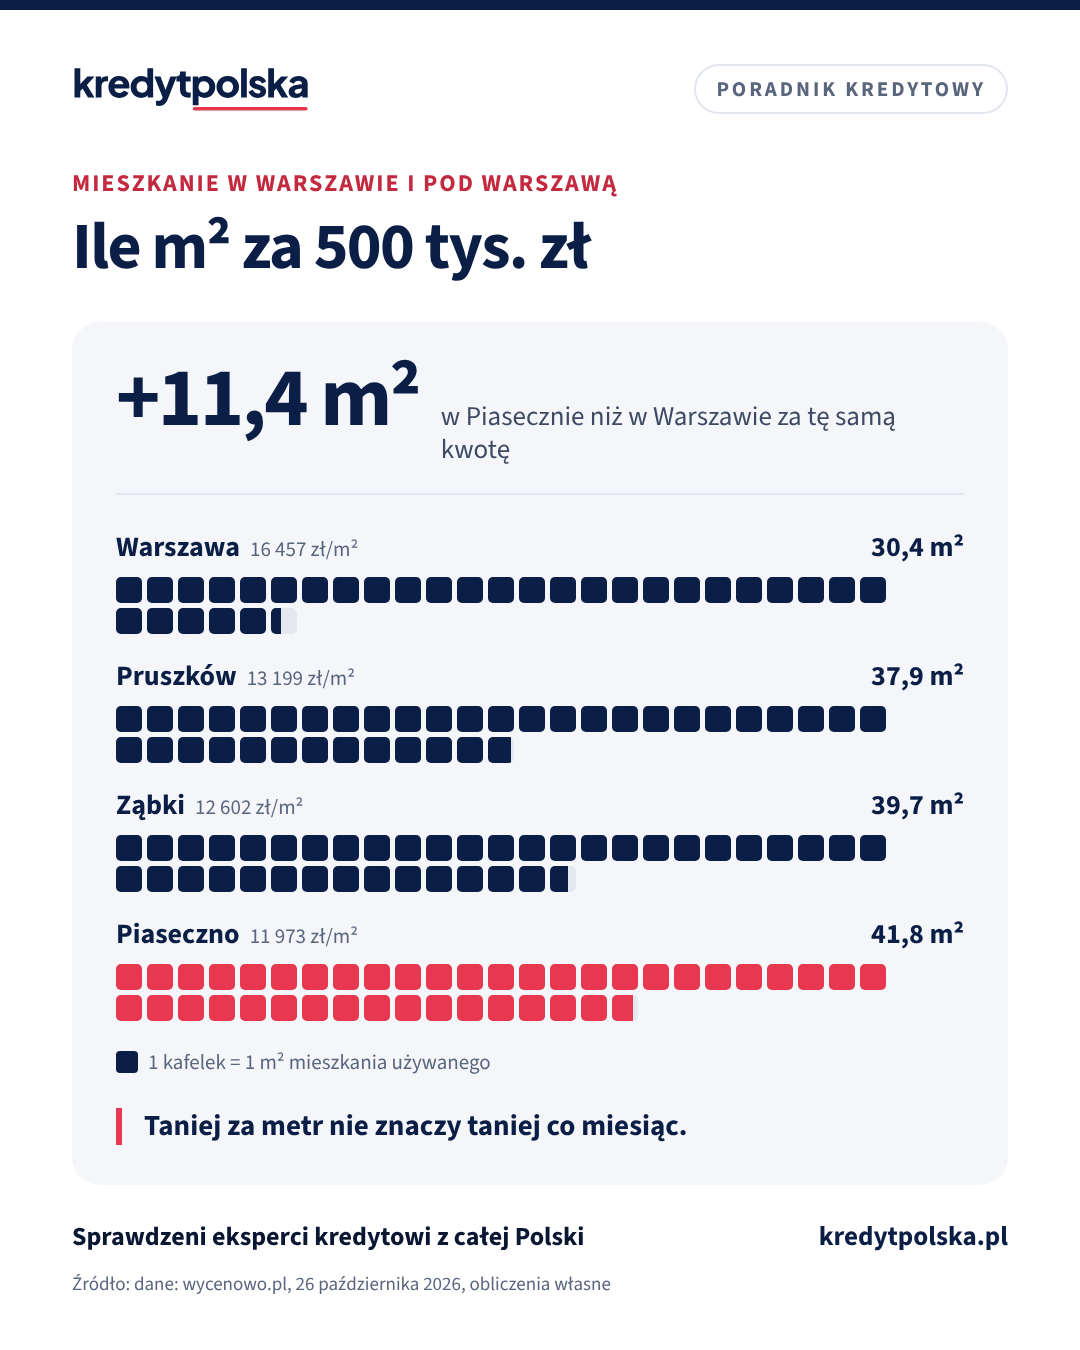
Dom z ogrodem pod miastem czy mieszkanie bliżej pracy? Ceny za metr przemawiają za przedmieściami, ale miesięczny budżet to nie tylko rata. Poniżej porównujemy ceny mieszkań w dużych miastach i w miejscowościach obok, liczymy ratę i pokazujemy, jakie koszty dochodzą przy domie. Koszty dojazdu i utrzymania podajemy jako założenia, które łatwo podmienisz na swoje.
Ceny za metr: miasto i okolica
Mediana ceny m² mieszkań używanych z transakcji, dane z 26 października 2026. W każdej aglomeracji porównujemy miasto z miejscowością obok, w której było najwięcej transakcji. Rata dotyczy mieszkania 60 m² kupionego z wkładem 20%, na 30 lat.
| Aglomeracja | Miasto, zł/m² | Okolica, zł/m² | Taniej | Rata w mieście | Rata w okolicy |
|---|---|---|---|---|---|
| Warszawa / Piaseczno | 16 457 | 11 973 | 27% | 4 736 zł | 3 446 zł |
| Kraków / Wieliczka | 14 804 | 11 903 | 20% | 4 260 zł | 3 425 zł |
| Wrocław / Oława | 12 663 | 9 045 | 29% | 3 644 zł | 2 603 zł |
| Poznań / Luboń | 11 355 | 9 485 | 16% | 3 268 zł | 2 730 zł |
| Gdańsk / Pruszcz Gdański | 13 218 | 10 870 | 18% | 3 804 zł | 3 128 zł |
Dane: wycenowo.pl. Oprocentowanie 6,0% (WIBOR 3M 3,90% z fixingu 30.10.2026 plus przykładowa marża 2,1 pkt proc.).
Ceny domów różnią się między wsiami, standardami i wielkością działki dużo bardziej niż ceny mieszkań, więc ich nie uśredniamy. Do porównania weź konkretne ogłoszenia i oblicz ratę w kalkulatorze raty. Ceny mieszkań w swojej okolicy sprawdzisz na stronie ceny mieszkań.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,17% (najniższe oprocentowanie w porównaniu: 5,17% (Credit Agricole, Hipoteka Prime, zmienne, przykład reprezentatywny z 23.10.2026), przy warunkach banku). Odsetki przez cały okres: 485 066 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 30 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3025 zł), oprocentowanie zmienne 5,72% (WIBOR 3M 3,90% (fixing 30.10.2026) + średnia marża rynku 1,82% (AMRON-SARFiN, II kw. 2026)), RRSO 5,98%, całkowity koszt kredytu 580 283 zł (odsetki 568 883 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 100 283 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4080 zł, czyli o 1055 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Koszty zakupu mieszkania · Kalkulator zdolności kredytowej
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, na jaki kredyt Cię stać i w którym banku
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 14 banków i poda RRSO z każdej. Oddzwaniamy w 2 godziny (w godzinach pracy), a dokumenty wysyłasz online.
Koszty, które dochodzą przy domu pod miastem
Załóżmy, że dom kosztuje tyle co mieszkanie 60 m² w Warszawie, czyli 987 420 zł. Rata jest wtedy taka sama, 4 736 zł. Różnicę robią koszty miesięczne:
| Koszt miesięcznie | Mieszkanie w mieście | Dom pod miastem |
|---|---|---|
| Rata | 4 736 zł | 4 736 zł |
| Dojazd autem, założenie | bilet lub krótki dojazd | 1 260 zł |
| Remonty, założenie | w czynszu wspólnoty | 823 zł |
| Ogrzewanie, woda, śmieci | z czynszu i rachunków | z rachunków sprzedającego |
Założenia: 30 km w jedną stronę, 21 dni, 1 zł za km; remonty 1% wartości rocznie.
Stawka 1 zł za kilometr to nasze założenie na paliwo, serwis i zużycie auta, a nie średnia rynkowa. Podstaw własną. Gdy w domu mieszkają dwie osoby dojeżdżające w różne strony, potrzebne bywa drugie auto. W mieszkaniu część kosztów remontów pokrywa fundusz remontowy w czynszu, w domu odkładasz na dach, elewację czy piec sam. Poproś sprzedającego o rachunki za ogrzewanie i prąd z ostatniego roku.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 11 min
Kredyt hipoteczny na zakup domu: wycena i koszty
Kredyt na gotowy dom z rynku wtórnego: wkład i LTV, wycena domu z działką, księga wieczysta i legalność budynku, ubezpieczenie, PCC i notariusz, transza na remont oraz przykład raty.
Ten sam dział · 8 min
Kredyt na budowę domu: kosztorys, transze i harmonogram
Kredyt na budowę domu: kosztorys, pozwolenie lub zgłoszenie, działka jako wkład, transze i inspekcje, karencja i pułapka przekroczonego kosztorysu.
Ten sam dział · 7 min
Kupić czy wynajmować mieszkanie? Rachunek na liczbach
Kupić mieszkanie na kredyt czy wynajmować? Porównanie kosztów, utracone zyski z wkładu, horyzont spłaty i trzy scenariusze cen dla mieszkania za 600 000 zł.
Różnice w kredycie
- Wycena. Bank wycenia dom razem z działką. Porównywalnych transakcji jest mniej niż w bloku, więc ryzyko wyceny poniżej ceny jest większe. Więcej w artykule operat szacunkowy.
- Działka i dokumenty. Bank sprawdza księgę wieczystą działki, dostęp do drogi, media i legalność budynku. Szczegóły w artykule kredyt hipoteczny na zakup domu.
- LTV. Rekomendacja S pozwala finansować do 80% wartości, a do 90% przy dodatkowym zabezpieczeniu, tak samo przy domu i przy mieszkaniu.
- Dom z rynku wtórnego czy budowa. Gotowy dom kupujesz jak mieszkanie, z jedną wypłatą. Budowę bank finansuje w transzach po kosztorysie, a Ty przez rok lub dwa płacisz czynsz lub ratę za obecne mieszkanie. Zobacz kredyt na budowę domu.
- Ubezpieczenie. Dom z wyższą sumą ubezpieczenia kosztuje więcej niż polisa mieszkania.
Pytania przed decyzją
- Ile czasu dziennie zajmie dojazd do pracy, szkoły i lekarza, w godzinach szczytu?
- Czy jest komunikacja publiczna, a jeśli nie, czy stać Was na drugie auto?
- Ile kosztowało ogrzewanie domu w ostatnim sezonie i czym jest ogrzewany?
- Jaki jest stan dachu, instalacji i ocieplenia, i ile pochłonie remont w 5 lat?
- Czy działka ma dostęp do drogi publicznej, kanalizację i plan zagospodarowania?
- Czy rata z kosztami dojazdu nadal mieści się w budżecie, gdy stopy wzrosną?
- Jak łatwo będzie sprzedać dom, gdy zmienicie plany?
Jeśli mieszkanie w mieście jest za drogie, porównaj też najem i zakup w artykule kupić czy wynajmować mieszkanie.
Dom: kupić gotowy, dokończyć czy zostać w mieście
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy mieszkanie pod miastem jest tańsze?
Zwykle tak. Według danych z 26 października 2026 metr mieszkania używanego w Piasecznie kosztuje o 27% mniej niż w Warszawie. Różnica zależy od miejscowości.
Ile kosztuje dojazd z domu pod miastem?
Przy 30 km w jedną stronę, 21 dniach w miesiącu i założeniu 1 zł za kilometr wychodzi 1 260 zł miesięcznie. To założenie, nie średnia: policz z własnym spalaniem.
Czy kredyt na dom różni się od kredytu na mieszkanie?
Oprocentowanie i LTV są zwykle takie same. Różni się wycena, bo bank wycenia dom z działką, i dokumenty, bo sprawdza działkę, drogę i legalność budynku.
Co jest tańsze w utrzymaniu: dom czy mieszkanie?
Zwykle mieszkanie, bo koszty dachu, elewacji i ogrzewania dzielą się na wspólnotę. W domu płacisz je sam, więc warto odkładać na remonty, np. 1% wartości rocznie.
Kupić gotowy dom czy budować?
Gotowy dom kupujesz z jedną wypłatą kredytu. Budowa daje dom po swojemu, ale wymaga kosztorysu, transz i rezerwy na przekroczenie kosztów.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Mieszkanie, dom, działka · 5 min
Zakup domu w stanie surowym na kredyt: dokumenty i transze
Jak kupić dom w stanie surowym otwartym lub zamkniętym na kredyt: kosztorys dokończenia, transze, dwie wyceny, przeniesienie pozwolenia na budowę, dziennik budowy, wkład i ryzyka.
Mieszkanie, dom, działka · 8 min
Kredyt na mieszkanie od dewelopera: transze, rachunek, odbiór
Jak kupić mieszkanie od dewelopera na kredyt: umowa rezerwacyjna i deweloperska, rachunek powierniczy, DFG, transze, odsetki w karencji, odbiór i koszty.
Mieszkanie, dom, działka · 9 min
Kredyt na mieszkanie z rynku wtórnego: krok po kroku
Mieszkanie z drugiej ręki na kredyt: umowa przedwstępna, księga wieczysta, hipoteka sprzedającego, spółdzielcze prawo, PCC i zwolnienie, dzień aktu.
Mieszkanie, dom, działka · 8 min
Kredyt hipoteczny na działkę: wkład, MPZP, działka rolna
Kredyt na działkę budowlaną i rolną: ile wkładu wymagają banki, MPZP i warunki zabudowy po reformie, kredyt na działkę z budową i zakup ziemi rolnej.