W skrócie
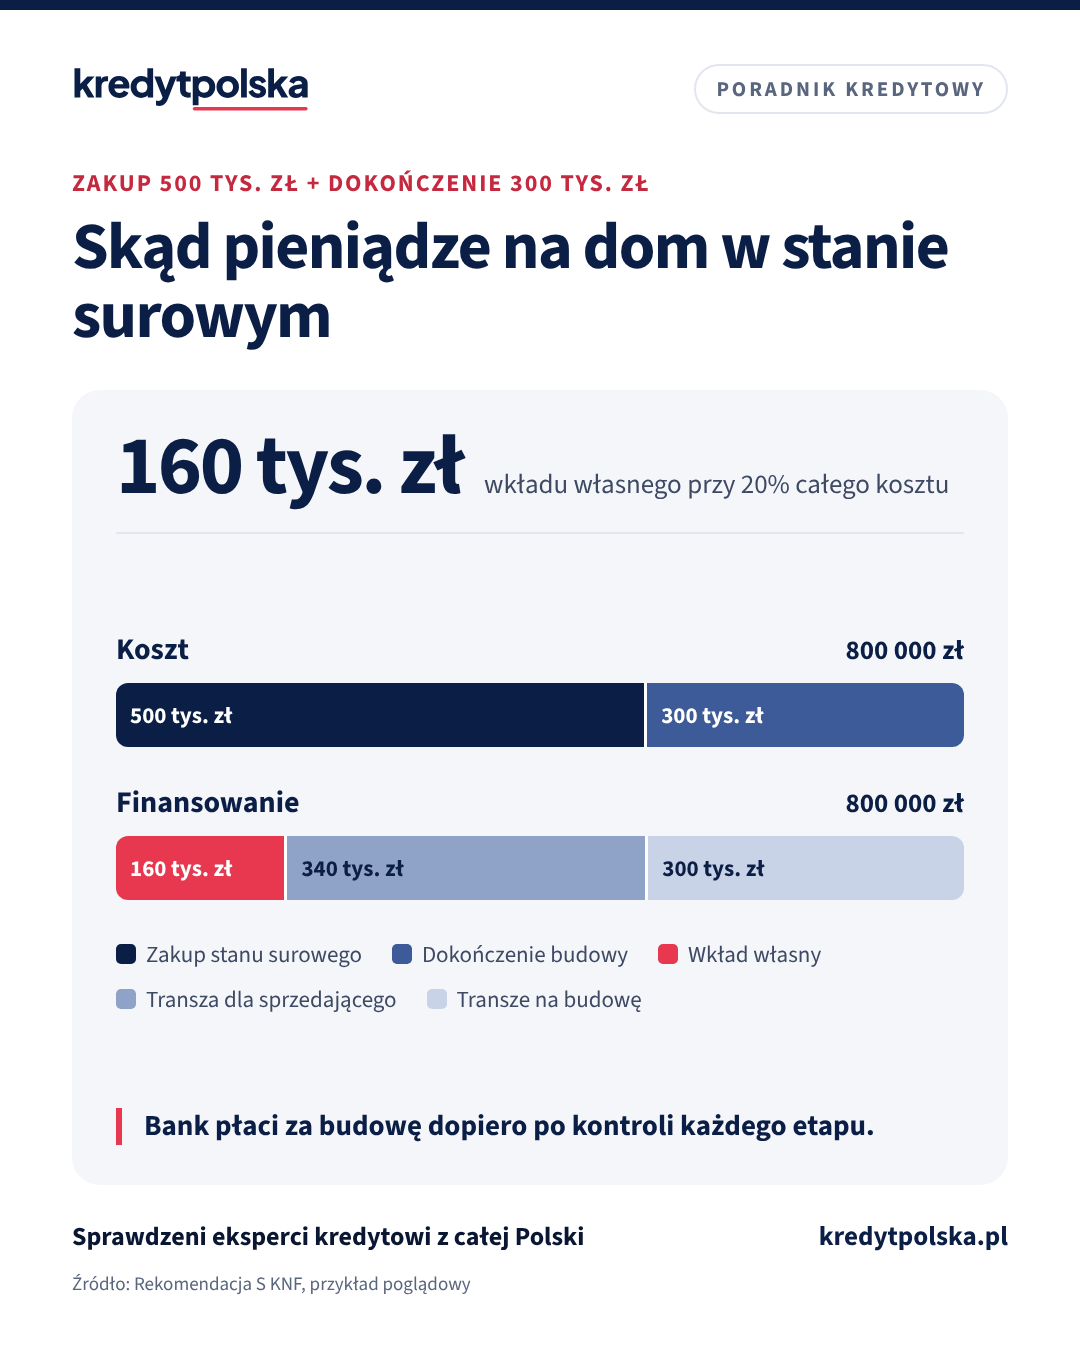
Dom w stanie surowym kupisz na kredyt hipoteczny na zakup i dokończenie budowy. Bank wypłaca pierwszą transzę sprzedającemu, a resztę na dalsze prace według kosztorysu, po kontroli postępu. Pozwolenie na budowę trzeba przenieść na siebie decyzją starosty (art. 40 Prawa budowlanego), razem z dziennikiem budowy. Przy zakupie za 500 tys. zł i dokończeniu za 300 tys. zł wkład 20% to 160 000 zł.
Dom w stanie surowym bywa tańszy niż gotowy, a wykończysz go po swojemu. Kupujesz jednak budowę w trakcie, z cudzymi dokumentami i cudzymi decyzjami. Bank finansuje to jak połączenie zakupu z kredytem na budowę: część pieniędzy dostaje sprzedający, reszta idzie w transzach na dokończenie. Poniżej wyjaśniamy, czego bank wymaga i jak przejąć formalności budowy.
Stan surowy otwarty i zamknięty
To pojęcia branżowe, a nie prawne, więc w umowie opisz dokładnie, co jest zrobione. Zwykle:
| Etap | Co zwykle obejmuje |
|---|---|
| Stan surowy otwarty | fundamenty, ściany, stropy, dach |
| Stan surowy zamknięty | to samo plus okna i drzwi zewnętrzne |
| Stan deweloperski | instalacje, tynki, wylewki, ocieplenie |
Zakres etapów nie wynika z przepisów. Spisz go w protokole przy zakupie.
Im mniej zrobione, tym większa część kredytu idzie na budowę i tym ważniejszy jest kosztorys. Przy stanie otwartym sprawdź też, jak długo konstrukcja stała bez dachu albo bez zabezpieczenia na zimę.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,17% (najniższe oprocentowanie w porównaniu: 5,17% (Credit Agricole, Hipoteka Prime, zmienne, przykład reprezentatywny z 23.10.2026), przy warunkach banku). Odsetki przez cały okres: 485 066 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 30 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3025 zł), oprocentowanie zmienne 5,72% (WIBOR 3M 3,90% (fixing 30.10.2026) + średnia marża rynku 1,82% (AMRON-SARFiN, II kw. 2026)), RRSO 5,98%, całkowity koszt kredytu 580 283 zł (odsetki 568 883 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 100 283 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4080 zł, czyli o 1055 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Koszty zakupu mieszkania · Kalkulator zdolności kredytowej
Jak bank finansuje zakup i dokończenie
To jeden kredyt hipoteczny z dwoma celami: zakupem nieruchomości i dokończeniem budowy. Bank zwykle:
- wymaga kosztorysu prac do zakończenia i harmonogramu, często na formularzu banku,
- zamawia wycenę z dwiema wartościami: obecną, w stanie, w jakim kupujesz, i docelową, po zakończeniu budowy,
- wypłaca pierwszą transzę sprzedającemu po akcie notarialnym i wpisie hipoteki,
- kolejne transze wypłaca po kontroli inspektora albo na podstawie zdjęć i wpisów w dzienniku budowy.
Jak wypełnić kosztorys i jak bank rozlicza transze, opisujemy w artykule transze kredytu na budowę i kosztorys. Harmonogram wypłat policzysz w kalkulatorze kredytu na budowę domu.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, na jaki kredyt Cię stać i w którym banku
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 14 banków i poda RRSO z każdej. Oddzwaniamy w 2 godziny (w godzinach pracy), a dokumenty wysyłasz online.
Przykład: ile wkładu i jaka rata
Kupujesz dom w stanie surowym zamkniętym za 500 000 zł, a kosztorys dokończenia to 300 000 zł. Rekomendacja S pozwala bankom finansować do 80% wartości, a do 90% przy dodatkowym zabezpieczeniu.
| Pozycja | Kwota |
|---|---|
| Koszt razem | 800 000 zł |
| Wkład 20% | 160 000 zł |
| Kredyt | 640 000 zł |
| Transza 1 dla sprzedającego | 340 000 zł |
| Transze na budowę | 300 000 zł |
| Rata na 30 lat | 3 837 zł |
Oprocentowanie 6,0% (WIBOR 3M 3,90% z fixingu 30.10.2026 plus przykładowa marża 2,1 pkt proc.). Przykład poglądowy.
W czasie budowy banki często pozwalają płacić tylko odsetki od wypłaconej części. Po pierwszej transzy to około 1 700 zł miesięcznie. Do tego PCC 2% od ceny zakupu od osoby prywatnej, w przykładzie 10 000 zł. Zwolnienie z PCC przy pierwszym mieszkaniu lub domu według interpretacji skarbówki nie obejmuje domu w stanie surowym, który nie jest jeszcze budynkiem mieszkalnym. Gdy sprzedaje firma z VAT, PCC zwykle nie płacisz.
Ryzykiem jest wycena. Jeśli rzeczoznawca oceni gotowy dom na 760 000 zł, a nie 800 000 zł, 80% to 608 000 zł. Własnych pieniędzy potrzebujesz wtedy 192 000 zł, a nie 160 000 zł. Zostaw też rezerwę na przekroczenie kosztorysu, bo bank zwykle nie dopłaca ponad przyznaną kwotę.
Pozwolenie na budowę: przeniesienie na Ciebie
Żeby dokończyć budowę legalnie, musisz zostać inwestorem. Pozwolenie na budowę przenosi decyzją organ, który je wydał, zwykle starosta, na wniosek nowego inwestora (art. 40 Prawa budowlanego). Do wniosku dołączasz:
- oświadczenie, że przyjmujesz warunki pozwolenia,
- oświadczenie o prawie do dysponowania nieruchomością na cele budowlane,
- zgodę dotychczasowego inwestora. Nie jest potrzebna, gdy własność działki już przeszła na Ciebie.
Stronami postępowania są tylko dotychczasowy i nowy inwestor. Jeśli dom budowano na zgłoszenie bez sprzeciwu, prawa ze zgłoszenia przenosi się tak samo, decyzją. Wniosek złożysz na papierze albo w portalu e-Budownictwo (formularze PB-9 i PB-11). Bank zwykle wymaga decyzji o przeniesieniu przed wypłatą transz na budowę, więc złóż wniosek zaraz po akcie.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Kredyt na budowę domu: kosztorys, transze i harmonogram
Kredyt na budowę domu: kosztorys, pozwolenie lub zgłoszenie, działka jako wkład, transze i inspekcje, karencja i pułapka przekroczonego kosztorysu.
Ten sam dział · 3 min
Transze kredytu na budowę domu i kosztorys: jak bank wypłaca pieniądze
Jak bank wypłaca kredyt na budowę domu: kosztorys i harmonogram, liczba transz, inspekcje przed każdą wypłatą, rozliczenie faktur, odsetki w trakcie budowy.
Ten sam dział · 11 min
Kredyt hipoteczny na zakup domu: wycena i koszty
Kredyt na gotowy dom z rynku wtórnego: wkład i LTV, wycena domu z działką, księga wieczysta i legalność budynku, ubezpieczenie, PCC i notariusz, transza na remont oraz przykład raty.
Dziennik budowy, kierownik i zakończenie
- Dziennik budowy przejmujesz od sprzedającego razem z projektem. Sprawdź, czy wpisy są ciągłe i czy są odbiory etapów. Część starostw przy przeniesieniu pozwolenia prowadzi też wniosek dotyczący dziennika.
- Kierownik budowy musi prowadzić budowę na pozwolenie. Jeśli zmieniasz kierownika, nowy zwykle ogląda stan prac i wpisuje się do dziennika.
- Zakończenie. Dom zaczniesz użytkować po zawiadomieniu nadzoru budowlanego, jeśli w 14 dni nie wniesie sprzeciwu (art. 54). Do zawiadomienia dołączasz m.in. dziennik budowy, oświadczenie kierownika o zgodności z projektem i inwentaryzację geodezyjną (art. 57).
Bank w umowie wyznacza termin zakończenia i oczekuje potwierdzenia, że nadzór nie wniósł sprzeciwu. Więcej o całym procesie w artykule kredyt na budowę domu.
Ryzyka: na co uważać
- Odstępstwa od projektu. Inny dach, dodatkowe okno czy powiększony budynek mogą być samowolą lub istotnym odstąpieniem. Porównaj budowę z projektem, najlepiej z kierownikiem budowy.
- Brak dziennika lub dokumentów. Bez nich trudno zakończyć budowę, a bank może odmówić.
- Wygasłe pozwolenie. Sprawdź w starostwie, czy decyzja jest ważna i czy budowa nie była przerwana na długo.
- Stan techniczny. Zawilgocone mury czy pęknięcia podnoszą koszt. Przed umową przedwstępną zamów ocenę konstruktora.
- Księga wieczysta działki: hipoteki, służebności, dostęp do drogi. Co sprawdzić, opisujemy w artykule księga wieczysta: co sprawdzić.
Dom: kupić gotowy, dokończyć czy zostać w mieście
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy bank da kredyt na dom w stanie surowym?
Tak. To kredyt hipoteczny na zakup i dokończenie budowy. Bank wymaga kosztorysu, wyceny obecnej i docelowej oraz dokumentów budowy, a pieniądze na prace wypłaca w transzach.
Jak przenieść pozwolenie na budowę na nowego właściciela?
Wnioskiem do organu, który wydał pozwolenie, zwykle starosty (art. 40 Prawa budowlanego). Dołączasz oświadczenie o przyjęciu warunków, o prawie do dysponowania nieruchomością i zgodę poprzedniego inwestora, jeśli własność jeszcze nie przeszła.
Ile wkładu potrzeba na dom w stanie surowym?
Zwykle 20% całego kosztu zakupu i dokończenia, a do 10% przy dodatkowym zabezpieczeniu. Przy 500 tys. zł i 300 tys. zł dokończenia 20% to 160 000 zł.
Czy przy zakupie domu w stanie surowym płaci się PCC?
Tak, 2% ceny przy zakupie od osoby prywatnej. Zwolnienie przy pierwszym mieszkaniu lub domu według interpretacji skarbówki nie obejmuje budynku, który nie jest jeszcze mieszkalny.
Co z dziennikiem budowy po zakupie?
Przejmujesz go od sprzedającego razem z projektem. Jest potrzebny do kolejnych transz i do zawiadomienia o zakończeniu budowy.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Prawo budowlane, tekst jednolity Dz.U. 2026 poz. 524
- GUNB: portal e-Budownictwo (wnioski o przeniesienie pozwolenia, zawiadomienie o zakończeniu budowy)
- Dolnośląski Urząd Wojewódzki: przeniesienie pozwolenia na budowę i praw ze zgłoszenia (wnioski PB-9, PB-11)
- KNF, Rekomendacja S
- Ustawa z 9 września 2000 r. o podatku od czynności cywilnoprawnych (ISAP)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Prawo i formalności · 8 min
Operat szacunkowy: ile kosztuje wycena nieruchomości i co, gdy jest niższa
Kto robi wycenę nieruchomości do kredytu, ile kosztuje operat szacunkowy i co zrobić, gdy bank wyceni mieszkanie niżej niż cena: LTV, wkład, odwołanie.
Mieszkanie, dom, działka · 8 min
Kredyt na mieszkanie od dewelopera: transze, rachunek, odbiór
Jak kupić mieszkanie od dewelopera na kredyt: umowa rezerwacyjna i deweloperska, rachunek powierniczy, DFG, transze, odsetki w karencji, odbiór i koszty.
Mieszkanie, dom, działka · 9 min
Kredyt na mieszkanie z rynku wtórnego: krok po kroku
Mieszkanie z drugiej ręki na kredyt: umowa przedwstępna, księga wieczysta, hipoteka sprzedającego, spółdzielcze prawo, PCC i zwolnienie, dzień aktu.
Mieszkanie, dom, działka · 8 min
Kredyt hipoteczny na działkę: wkład, MPZP, działka rolna
Kredyt na działkę budowlaną i rolną: ile wkładu wymagają banki, MPZP i warunki zabudowy po reformie, kredyt na działkę z budową i zakup ziemi rolnej.