
W skrócie
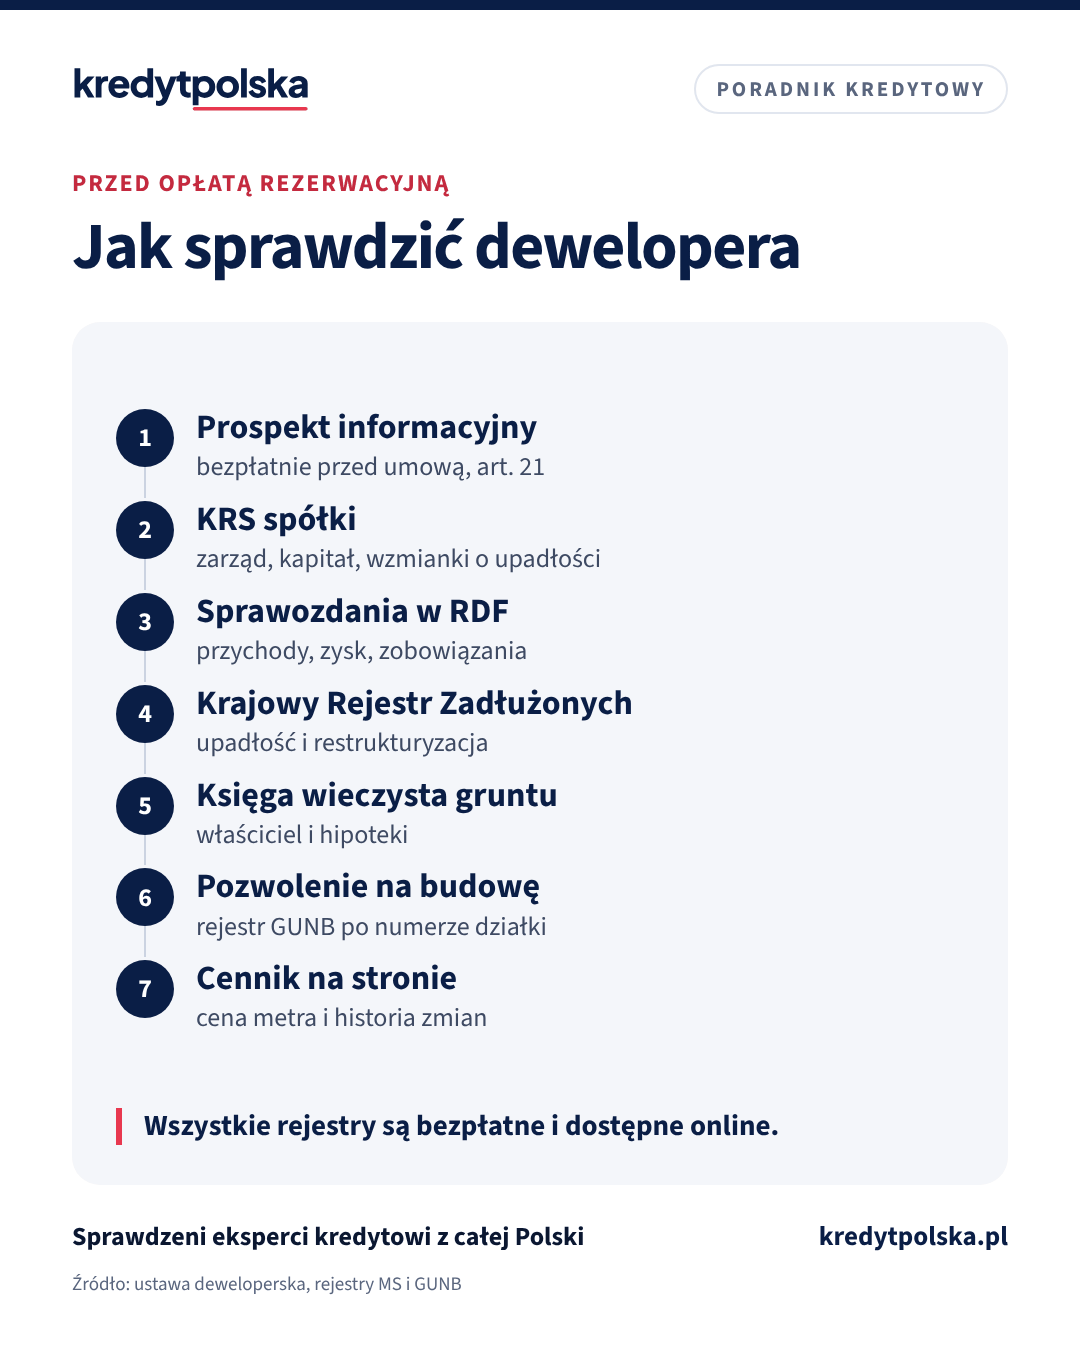
Dewelopera sprawdzisz sam i bezpłatnie w publicznych rejestrach, zanim zapłacisz opłatę rezerwacyjną. Zacznij od prospektu informacyjnego, który deweloper musi doręczyć przed umową (art. 21 ustawy deweloperskiej). Potem sprawdź spółkę w KRS, jej sprawozdania w Repozytorium Dokumentów Finansowych, postępowania w Krajowym Rejestrze Zadłużonych, decyzje UOKiK, księgę wieczystą gruntu i pozwolenie na budowę w rejestrze GUNB. Na koniec porównaj cenę z cennikiem na stronie dewelopera. Bank przy kredycie też ocenia inwestycję, ale robi to dla siebie, nie dla Ciebie.
Mieszkanie od dewelopera kupujesz zwykle w budowie, więc przez kilkanaście miesięcy Twoje pieniądze i pieniądze banku pracują u firmy, której nie znasz. Ustawa deweloperska chroni wpłaty przez rachunek powierniczy i Deweloperski Fundusz Gwarancyjny, co opisujemy w artykule umowa deweloperska i DFG. Ochrona nie obejmuje jednak opóźnień, odsetek od kredytu w czasie budowy ani nerwów. Dlatego dewelopera warto sprawdzić, zanim podpiszesz umowę rezerwacyjną. Wszystko poniżej zrobisz sam, bezpłatnie, w jeden wieczór.
1. Prospekt informacyjny
Deweloper musi doręczyć Ci prospekt informacyjny z załącznikami bezpłatnie, na trwałym nośniku, jeszcze przed umową rezerwacyjną albo deweloperską (art. 21 ustawy deweloperskiej). To najważniejszy dokument do sprawdzenia, bo zbiera w jednym miejscu dane spółki, inwestycji i gruntu. Szukaj w nim:
- pełnej nazwy spółki, która będzie stroną umowy, i jej numeru KRS,
- wcześniej zrealizowanych przedsięwzięć dewelopera,
- numeru księgi wieczystej gruntu i informacji o hipotekach,
- numeru i daty pozwolenia na budowę,
- rodzaju mieszkaniowego rachunku powierniczego (otwarty albo zamknięty) i banku, który go prowadzi,
- harmonogramu przedsięwzięcia.
Bank i tak zażąda prospektu do wniosku kredytowego, więc poproś o wersję elektroniczną od razu. Jeśli deweloper zwleka z prospektem, to już jest informacja.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,25% (najniższe oprocentowanie w porównaniu: 5,25% (Credit Agricole, Prosto do domu, zmienne, przykład reprezentatywny z 23.10.2026), przy warunkach banku). Odsetki przez cały okres: 493 967 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 2 listopada 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3031 zł), oprocentowanie zmienne 5,74% (WIBOR 3M 3,92% (fixing 2.11.2026) + średnia marża rynku 1,82% (AMRON-SARFiN, II kw. 2026)), RRSO 6,00%, całkowity koszt kredytu 582 659 zł (odsetki 571 259 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 102 659 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4087 zł, czyli o 1056 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Koszty zakupu mieszkania · Lista dokumentów do druku
2. Spółka w Krajowym Rejestrze Sądowym
Inwestycje często prowadzi spółka celowa założona pod jeden projekt, a marka na banerze należy do grupy. Umowę podpisujesz ze spółką z prospektu, więc ją sprawdzasz. W wyszukiwarce Krajowy Rejestr Sądowy wpisz numer KRS albo NIP i pobierz aktualny odpis. Zwróć uwagę na datę rejestracji, wysokość kapitału zakładowego, skład zarządu i wspólników oraz dział z wpisami o zaległościach, upadłości albo likwidacji. Częste zmiany zarządu i siedziby w krótkim czasie warto wyjaśnić z deweloperem.
3. Sprawozdania finansowe w RDF
Spółki prawa handlowego składają roczne sprawozdania finansowe do Repozytorium Dokumentów Finansowych. Po numerze KRS pobierzesz bilans i rachunek zysków i strat za kolejne lata. Nie musisz być księgowym, żeby zobaczyć trzy rzeczy: czy spółka składa sprawozdania w terminie, czy ma zysk albo stratę i jak duże są zobowiązania wobec kapitału własnego. Spółka celowa na początku inwestycji często ma małe przychody, bo sprzedaż rozlicza się po przeniesieniu własności. Wtedy sprawdź też spółkę matkę i jej wcześniejsze spółki celowe.
Bezpłatna analiza
Porozmawiaj z ekspertem
Przejdź przez formalności z ekspertem, krok po kroku
- Bezpłatnie i bez zobowiązań
- Ekspert z wpisem KNF porówna oferty 14 banków i poda RRSO z każdej
- Oddzwaniamy w ciągu 24 godzin, dokumenty wysyłasz online
4. Krajowy Rejestr Zadłużonych i decyzje UOKiK
W Krajowy Rejestr Zadłużonych sprawdzisz po nazwie albo numerze KRS, czy wobec spółki toczy się postępowanie upadłościowe albo restrukturyzacyjne. Warto sprawdzić też spółkę matkę i nazwisko członków zarządu. W Rejestr decyzji UOKiK znajdziesz decyzje wobec dewelopera, na przykład w sprawie niedozwolonych zapisów w umowach albo praktyk naruszających interesy konsumentów. Sama decyzja nie przekreśla firmy, ale pokazuje, które zapisy umowy przeczytać uważniej.
5. Księga wieczysta gruntu
Numer księgi jest w prospekcie. W systemie przeglądania ksiąg wieczystych sprawdź dział II (kto jest właścicielem albo użytkownikiem wieczystym: powinna to być spółka z umowy), dział III (służebności, roszczenia, ograniczenia) i dział IV (hipoteki). Hipoteka banku, który kredytuje budowę, jest normalna. Ważne, żeby w umowie deweloperskiej była zgoda tego banku na wyodrębnienie Twojego lokalu bez obciążeń (art. 35). Po podpisaniu umowy w dziale III powinno pojawić się Twoje roszczenie o przeniesienie własności. Jak czytać księgę, wyjaśniamy w tekście księga wieczysta: co sprawdzić.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Umowa deweloperska i DFG: rachunek powierniczy i upadłość dewelopera
Co zawiera umowa deweloperska, jak działa rachunek powierniczy, kiedy Deweloperski Fundusz Gwarancyjny zwraca wpłaty i co z kredytem przy upadłości dewelopera.
Ten sam dział · 8 min
Umowa rezerwacyjna u dewelopera: opłata, zwrot i kredyt
Umowa rezerwacyjna z deweloperem: co musi zawierać, ile wynosi opłata rezerwacyjna, kiedy wraca (także podwójnie) i jak zgrać rezerwację z kredytem.
Ten sam dział · 7 min
Jawność cen mieszkań: od kiedy i gdzie sprawdzić cenę dewelopera
Jawność cen mieszkań od 11 lipca 2025 r.: co deweloper musi pokazać, gdzie sprawdzić cenę i historię zmian i jak żądać niższej ceny z cennika.
6. Pozwolenie na budowę
Główny Urząd Nadzoru Budowlanego prowadzi publiczną wyszukiwarkę Rejestru Wniosków, Decyzji i Zgłoszeń. Po miejscowości, obrębie i numerze działki z księgi wieczystej znajdziesz wniosek i decyzję o pozwoleniu na budowę, z datą i nazwą inwestora. Porównaj je z prospektem: inwestor, adres i rodzaj budynku powinny się zgadzać. Gdy inwestycja jest już gotowa, zapytaj o decyzję o pozwoleniu na użytkowanie, bo bez niej nie będzie odbioru.
7. Cennik i historia cen
Od 11 lipca 2025 r. deweloper publikuje na własnej stronie cenę metra kwadratowego każdego mieszkania w ofercie, ceny miejsc postojowych i komórek oraz inne opłaty, a każdą zmianę ceny z datą (art. 19a). Te same dane trafiają do dane.gov.pl. Porównaj cenę z biura sprzedaży z cennikiem i zapisz zrzut ekranu z datą. Co zrobić, gdy ceny się różnią, wyjaśniamy w tekście jawność cen mieszkań.
Czego rejestry nie powiedzą
Rejestry pokazują formalności i finanse, ale nie jakość budowy ani obsługę po sprzedaży. Tu pomogą dwie rzeczy: obejrzenie wcześniejszych budynków dewelopera (elewacja, klatki, garaż po kilku latach) i rozmowa z mieszkańcami o odbiorach i usuwaniu usterek. Przy kredycie dobrze jest też zapytać doradcę, czy banki finansowały już tę inwestycję, bo bank ocenia ją przed decyzją. Gotową listę pytań do biura sprzedaży znajdziesz na stronie pytania do dewelopera, a karty deweloperów z faktami z rejestrów na stronie deweloperzy.
Zakup od dewelopera
Najczęstsze pytania
Gdzie sprawdzić dewelopera za darmo?
W Krajowym Rejestrze Sądowym (dane spółki), Repozytorium Dokumentów Finansowych (sprawozdania), Krajowym Rejestrze Zadłużonych (upadłość i restrukturyzacja), rejestrze decyzji UOKiK, księdze wieczystej gruntu i wyszukiwarce pozwoleń na budowę GUNB. Wszystkie są publiczne i bezpłatne.
Co to jest spółka celowa dewelopera?
To spółka założona do jednej inwestycji, często należąca do większej grupy. Umowę deweloperską podpisujesz właśnie z nią, więc sprawdzasz jej KRS i sprawozdania, a dodatkowo spółkę matkę i jej wcześniejsze inwestycje.
Czy hipoteka banku na gruncie dewelopera to problem?
Nie, jeśli kredytuje budowę. Ważne, żeby umowa deweloperska zawierała zgodę tego banku na wyodrębnienie Twojego lokalu bez obciążeń (art. 35 ustawy deweloperskiej). Bez niej mieszkanie mogłoby przejść na Ciebie z hipoteką banku dewelopera.
Kiedy deweloper musi dać prospekt informacyjny?
Przed zawarciem umowy rezerwacyjnej albo deweloperskiej, bezpłatnie i na trwałym nośniku, np. w pliku PDF (art. 21 ustawy deweloperskiej).
Jak sprawdzić pozwolenie na budowę inwestycji?
W publicznej wyszukiwarce Rejestru Wniosków, Decyzji i Zgłoszeń GUNB, po miejscowości, obrębie i numerze działki. Numer działki znajdziesz w prospekcie albo w księdze wieczystej gruntu.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 20 maja 2021 r. o ochronie praw nabywcy lokalu mieszkalnego lub domu jednorodzinnego oraz o Deweloperskim Funduszu Gwarancyjnym (ISAP) (sprawdzono 3.11.2026)
- Krajowy Rejestr Sądowy
- Repozytorium Dokumentów Finansowych
- Krajowy Rejestr Zadłużonych (sprawdzono 3.11.2026)
- Rejestr decyzji UOKiK
Pokaż wszystkie źródła (9)Zwiń listę źródeł
- Ministerstwo Sprawiedliwości: przeglądanie księgi wieczystej (sprawdzono 3.11.2026)
- GUNB: Rejestr Wniosków, Decyzji i Zgłoszeń w sprawach budowlanych (wyszukiwarka)
- dane.gov.pl, ceny ofertowe mieszkań deweloperów (sprawdzono 3.11.2026)
- Ubezpieczeniowy Fundusz Gwarancyjny: Deweloperski Fundusz Gwarancyjny (sprawdzono 3.11.2026)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Prawo i formalności · 8 min
Księga wieczysta: co sprawdzić przed zakupem mieszkania
Jak sprawdzić księgę wieczystą online na ekw.ms.gov.pl, co jest w 4 działach i które wpisy są sygnałem ostrzegawczym: służebności, roszczenia, wzmianki.
Prawo i formalności · 8 min
Dokumenty do kredytu hipotecznego: pełna lista na 2026
Jakie dokumenty do kredytu hipotecznego: etat, B2B i JDG (KPiR, ryczałt, PIT), emerytura, dochód z zagranicy, rynek wtórny, pierwotny, budowa i działka.
Prawo i formalności · 8 min
Umowa przedwstępna przy kredycie: zadatek czy zaliczka?
Umowa przedwstępna zwykła czy notarialna, zadatek a zaliczka według art. 394 KC, klauzula na wypadek odmowy kredytu i zapisy, których wymaga bank.
Prawo i formalności · 8 min
Koszty notariusza i PCC przy zakupie mieszkania w 2026
Ile kosztuje notariusz i podatek PCC przy zakupie mieszkania za 300, 500 i 700 tys. zł: taksa maksymalna, VAT, wypisy, opłaty sądowe i zwolnienie z PCC.