
W skrócie
W systemie 10/90 płacisz deweloperowi 10% ceny przy umowie, a 90% przy odbiorze. Przy kredycie bank wypłaca wtedy pieniądze dopiero na końcu budowy, więc w jej trakcie nie płacisz odsetek. Przy mieszkaniu za 600 000 zł i kredycie 480 000 zł na 6% to około 30 600 zł mniej niż przy trzech transzach w 18 miesięcy. Zysk znika, jeśli deweloper chce za 10/90 o ponad 14 000 zł więcej, a dopłatę bierzesz z kredytu na 30 lat. Ustawa nie zna nazwy 10/90, liczy się harmonogram wpłat w umowie (art. 35).
Deweloperzy reklamują czasem system płatności 10/90 albo 20/80: część ceny płacisz przy umowie deweloperskiej, resztę dopiero przy odbiorze mieszkania. Dla osoby z kredytem to przede wszystkim sprawa odsetek w czasie budowy. Poniżej liczymy, ile można zaoszczędzić, o co zapytać bank i dewelopera i kiedy taki harmonogram przestaje się opłacać.
Jak działa 10/90 i co mówi ustawa
Ustawa deweloperska nie używa nazwy 10/90. Wymaga, żeby umowa deweloperska określała wysokość, terminy i sposób wpłat na mieszkaniowy rachunek powierniczy oraz harmonogram przedsięwzięcia (art. 35). Deweloper może więc ustalić, że pierwsza wpłata to 10% ceny, a pozostałe 90% wpłacasz po zakończeniu budowy. Wpłaty nadal idą na rachunek powierniczy:
- przy otwartym rachunku bank wypłaca deweloperowi pieniądze po skontrolowanych etapach (art. 8 i 17), więc przy 10/90 deweloper finansuje większość budowy sam albo kredytem dla firmy,
- przy zamkniętym rachunku deweloper i tak dostaje całość dopiero po akcie przeniesienia własności (art. 15), więc harmonogram wpłat nie zmienia jego sytuacji.
Różnica między rachunkami jest opisana w artykule umowa deweloperska i DFG.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,25% (najniższe oprocentowanie w porównaniu: 5,25% (Credit Agricole, Prosto do domu, zmienne, przykład reprezentatywny z 23.10.2026), przy warunkach banku). Odsetki przez cały okres: 493 967 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 2 listopada 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3031 zł), oprocentowanie zmienne 5,74% (WIBOR 3M 3,92% (fixing 2.11.2026) + średnia marża rynku 1,82% (AMRON-SARFiN, II kw. 2026)), RRSO 6,00%, całkowity koszt kredytu 582 659 zł (odsetki 571 259 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 102 659 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4087 zł, czyli o 1056 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Harmonogram spłaty (PDF) · Tabela rat dla 20 kwot
Ile odsetek oszczędzasz: przykład
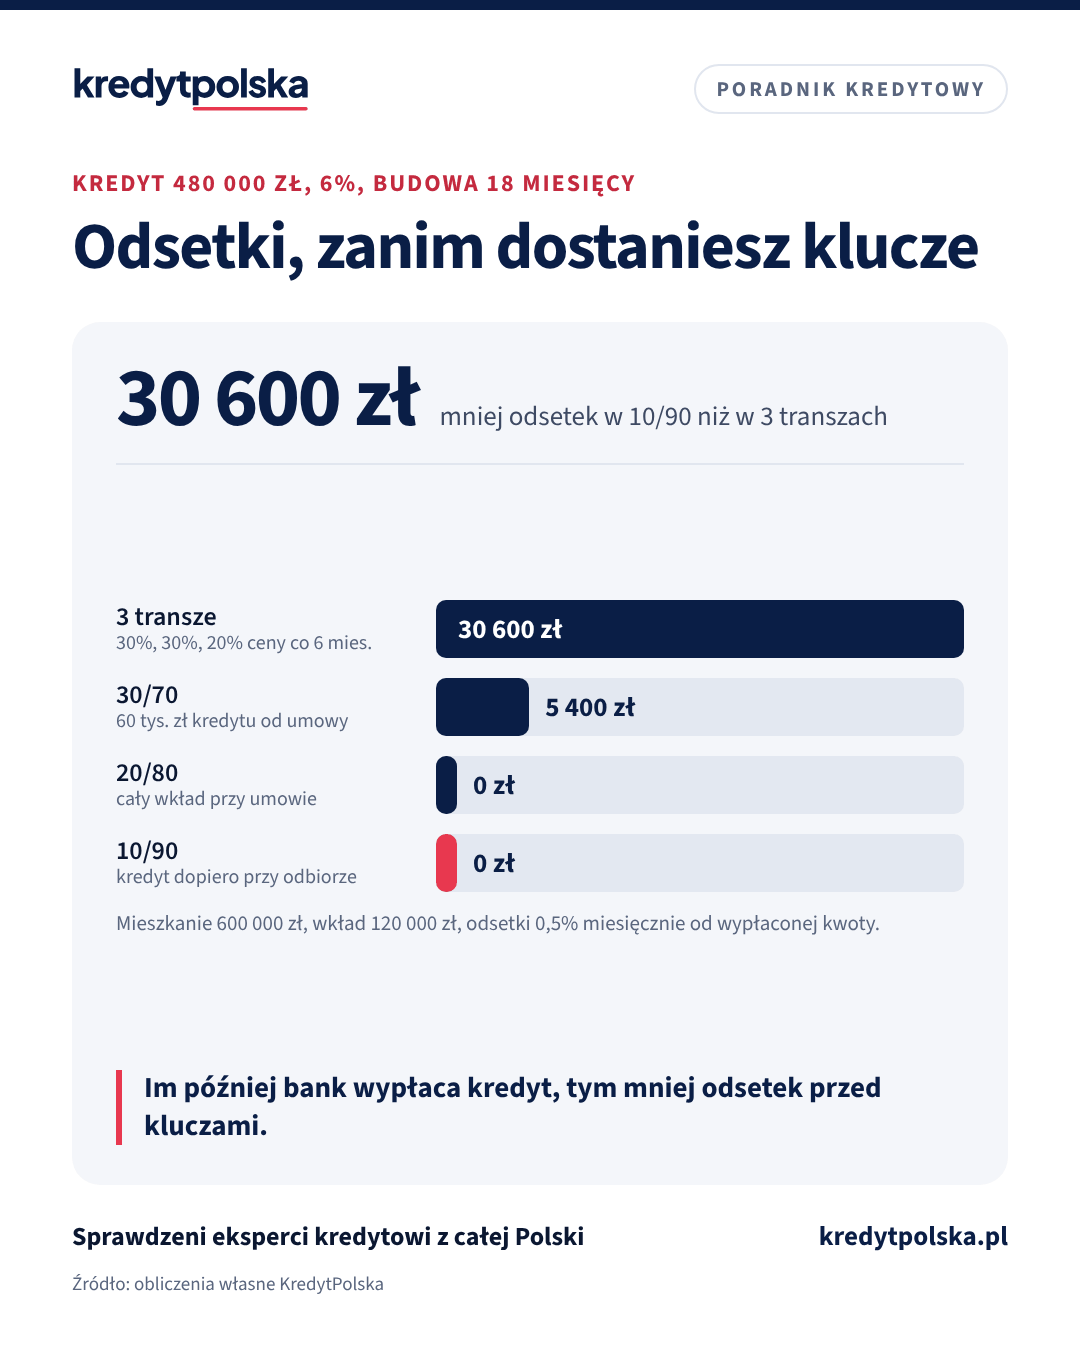
Mieszkanie za 600 000 zł, wkład własny 120 000 zł, kredyt 480 000 zł na 30 lat przy 6%, budowa 18 miesięcy. W czasie budowy płacisz odsetki tylko od wypłaconej części kredytu, około 0,5% miesięcznie.
| Harmonogram | Co płacisz przy umowie | Odsetki przed odbiorem |
|---|---|---|
| 3 transze co 6 miesięcy | wkład 120 000 zł, potem kredyt w 3 częściach | 30 600 zł |
| 30/70 | 180 000 zł: wkład i 60 000 zł kredytu | 5 400 zł |
| 20/80 | 120 000 zł z wkładu | 0 zł |
| 10/90 | 60 000 zł z wkładu | 0 zł |
Rata po wypłacie całego kredytu we wszystkich wariantach: 2 878 zł. Szczegóły
Transze jak w przykładzie z artykułu o kredycie od dewelopera: 180, 360 i 480 tys. zł wypłacone.
W 10/90 resztę wkładu, 60 000 zł, wpłacasz przy odbiorze, a bank wypłaca cały kredyt na końcu. Przez 18 miesięcy nie płacisz bankowi nic, a wolne 60 000 zł możesz trzymać na lokacie. Przy wynajmie w czasie budowy to realna ulga w budżecie: zamiast czynszu i odsetek naraz płacisz tylko czynsz. Szczegóły transz i karencji opisujemy w artykule kredyt na mieszkanie od dewelopera.
Bezpłatna analiza
Porozmawiaj z ekspertem
Przejdź przez formalności z ekspertem, krok po kroku
- Bezpłatnie i bez zobowiązań
- Ekspert z wpisem KNF porówna oferty 14 banków i poda RRSO z każdej
- Oddzwaniamy w ciągu 24 godzin, dokumenty wysyłasz online
Kiedy wyższa cena zjada zysk
Deweloper, który sam finansuje budowę, ponosi koszt, który może doliczyć do ceny. Dlatego porównuj cenę tego samego mieszkania w obu harmonogramach. W przykładzie próg wynosi około 14 000 zł: jeśli cena przy 10/90 jest wyższa o tyle, a dopłatę bierzesz z kredytu na 30 lat przy 6%, rata wzrośnie o około 85 zł i przez cały okres oddasz bankowi około 30 600 zł więcej, czyli tyle, ile zaoszczędziłeś na odsetkach. Wyższa cena od razu zwiększa też kwotę kredytu albo wymagany wkład. Cenę metra każdego mieszkania deweloper musi pokazać na swojej stronie (art. 19a), więc łatwo sprawdzić, czy harmonogram zmienia cenę.
O co zapytać bank
- Ważność decyzji i umowy. Umowę kredytu podpisujesz zwykle po umowie deweloperskiej, a wypłata przy 10/90 następuje po kilkunastu miesiącach. Zapytaj, do kiedy bank wypłaci kredyt na warunkach z umowy i czy przed wypłatą sprawdzi ponownie dochody.
- Oprocentowanie do wypłaty. Przy stopie zmiennej rata zależy od stóp w dniu wypłaty, a nie z dnia umowy. Przy stopie okresowo stałej zapytaj, od kiedy liczy się okres stałej stopy.
- Opłaty za niewykorzystany kredyt. Część umów przewiduje opłatę za gotowość albo za przedłużenie okresu wypłaty. Szukaj jej w tabeli opłat.
- Ubezpieczenie pomostowe. Trwa zwykle do wpisu hipoteki, więc przy późnej wypłacie płacisz je krócej albo wcale. Więcej w tekście ubezpieczenie pomostowe.
Czytaj dalej
Następne pytania w tym temacie
Mieszkanie, dom, działka · 8 min
Kredyt na mieszkanie od dewelopera: transze, rachunek, odbiór
Jak kupić mieszkanie od dewelopera na kredyt: umowa rezerwacyjna i deweloperska, rachunek powierniczy, DFG, transze, odsetki w karencji, odbiór i koszty.
Ten sam dział · 8 min
Umowa deweloperska i DFG: rachunek powierniczy i upadłość dewelopera
Co zawiera umowa deweloperska, jak działa rachunek powierniczy, kiedy Deweloperski Fundusz Gwarancyjny zwraca wpłaty i co z kredytem przy upadłości dewelopera.
Koszty i oprocentowanie · 7 min
Ubezpieczenie pomostowe: ile kosztuje, ile trwa i jak je skrócić
Ubezpieczenie pomostowe do wpisu hipoteki: ile kosztuje przy kredycie 450 000 zł, ile czeka się na wpis, kiedy bank zwraca opłatę i jak skrócić ten okres.
O co zapytać dewelopera
- Czy cena mieszkania jest taka sama przy harmonogramie standardowym i przy 10/90?
- Jaki rachunek powierniczy prowadzi inwestycja: otwarty czy zamknięty?
- Co się stanie, gdy bank wypłaci kredyt kilka tygodni po terminie płatności 90%: jakie są odsetki za opóźnienie i czy są niższe niż kary dla dewelopera (art. 39)?
- Czy po 10% wpłaty mogę odstąpić bez kosztów, gdy bank odmówi wypłaty z powodu zmiany mojej sytuacji?
Pełną listę pytań do biura sprzedaży, z przepisami przy każdym, znajdziesz na stronie pytania do dewelopera.
Ryzyko po Twojej stronie
10/90 przesuwa duże płatności na koniec budowy. Jeśli w tym czasie stracisz pracę, zmienisz umowę na mniej stabilną albo stopy mocno wzrosną, bank może przy wypłacie zakwestionować zdolność, a termin płatności 90% się nie przesunie. Przy wypłacie odległej o rok albo dwa warto mieć bufor: zdolność wyraźnie wyższą niż kwota kredytu i oszczędności na kilka rat. Swoją zdolność policzysz w kalkulatorze zdolności kredytowej.
Zakup od dewelopera
Najczęstsze pytania
Co to jest system 10/90 przy zakupie mieszkania?
To harmonogram wpłat, w którym przy umowie deweloperskiej płacisz 10% ceny, a 90% po zakończeniu budowy. Ustawa deweloperska nie używa tej nazwy, ale pozwala ustalić terminy i wysokość wpłat w umowie (art. 35).
Ile można zaoszczędzić w systemie 10/90 przy kredycie?
Przy kredycie 480 000 zł na 6% i budowie 18 miesięcy około 30 600 zł odsetek w porównaniu z trzema transzami co 6 miesięcy. Bank wypłaca kredyt dopiero przy odbiorze, więc w czasie budowy nie płacisz odsetek.
Czy w systemie 10/90 wpłaty są chronione?
Tak, wpłaty nadal idą na mieszkaniowy rachunek powierniczy, a przy rachunku otwartym chroni je Deweloperski Fundusz Gwarancyjny. Pieniądze wpłacone poza rachunkiem nie są chronione.
Kiedy 10/90 się nie opłaca?
Gdy cena przy 10/90 jest wyższa niż przy zwykłym harmonogramie o więcej niż zaoszczędzone odsetki w przeliczeniu na koszt kredytu. W przykładzie z kredytem 480 000 zł na 30 lat próg wynosi około 14 000 zł wyższej ceny.
Czy bank sprawdzi zdolność ponownie przed wypłatą w 10/90?
Zależy od umowy kredytu. Zapytaj bank, do kiedy wypłaci kredyt na warunkach z umowy i jakie warunki trzeba spełnić przed wypłatą, bo przy 10/90 wypłata następuje po kilkunastu miesiącach.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 20 maja 2021 r. o ochronie praw nabywcy lokalu mieszkalnego lub domu jednorodzinnego oraz o Deweloperskim Funduszu Gwarancyjnym (ISAP) (sprawdzono 3.11.2026)
- Ubezpieczeniowy Fundusz Gwarancyjny: Deweloperski Fundusz Gwarancyjny (sprawdzono 3.11.2026)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Prawo i formalności · 5 min
Jak sprawdzić dewelopera przed zakupem mieszkania: 7 kroków
Jak sprawdzić dewelopera przed rezerwacją: prospekt, KRS, sprawozdania finansowe, Krajowy Rejestr Zadłużonych, UOKiK, księga wieczysta gruntu, pozwolenie na budowę i cennik.
Prawo i formalności · 8 min
Dokumenty do kredytu hipotecznego: pełna lista na 2026
Jakie dokumenty do kredytu hipotecznego: etat, B2B i JDG (KPiR, ryczałt, PIT), emerytura, dochód z zagranicy, rynek wtórny, pierwotny, budowa i działka.
Prawo i formalności · 8 min
Umowa przedwstępna przy kredycie: zadatek czy zaliczka?
Umowa przedwstępna zwykła czy notarialna, zadatek a zaliczka według art. 394 KC, klauzula na wypadek odmowy kredytu i zapisy, których wymaga bank.
Prawo i formalności · 8 min
Księga wieczysta: co sprawdzić przed zakupem mieszkania
Jak sprawdzić księgę wieczystą online na ekw.ms.gov.pl, co jest w 4 działach i które wpisy są sygnałem ostrzegawczym: służebności, roszczenia, wzmianki.