
W skrócie
Konsolidację z hipoteką wprost oferują m.in. Bank Millennium (Kredyt Konsolidacyjny: 5–30 lat, do 80% wartości nieruchomości, RRSO 8,51% w przykładzie z 28.09.2026), Credit Agricole (co najmniej dwa kredyty, w tym mieszkaniowy, do 35 lat i 80% wartości, RRSO 7,84% w przykładzie z 23.10.2026) i PKO BP (Kredyt hipoteczny MIX na cele mieszkaniowe i spłatę innych zobowiązań, do 35 lat). mBank daje pożyczkę hipoteczną na dowolny cel do 55% wartości. Przy hipotece 300 000 zł i 65 000 zł innych długów konsolidacja na 25 lat obniża ratę z 3 942 do 2 580 zł, ale na 20 latach koszt jest niższy.
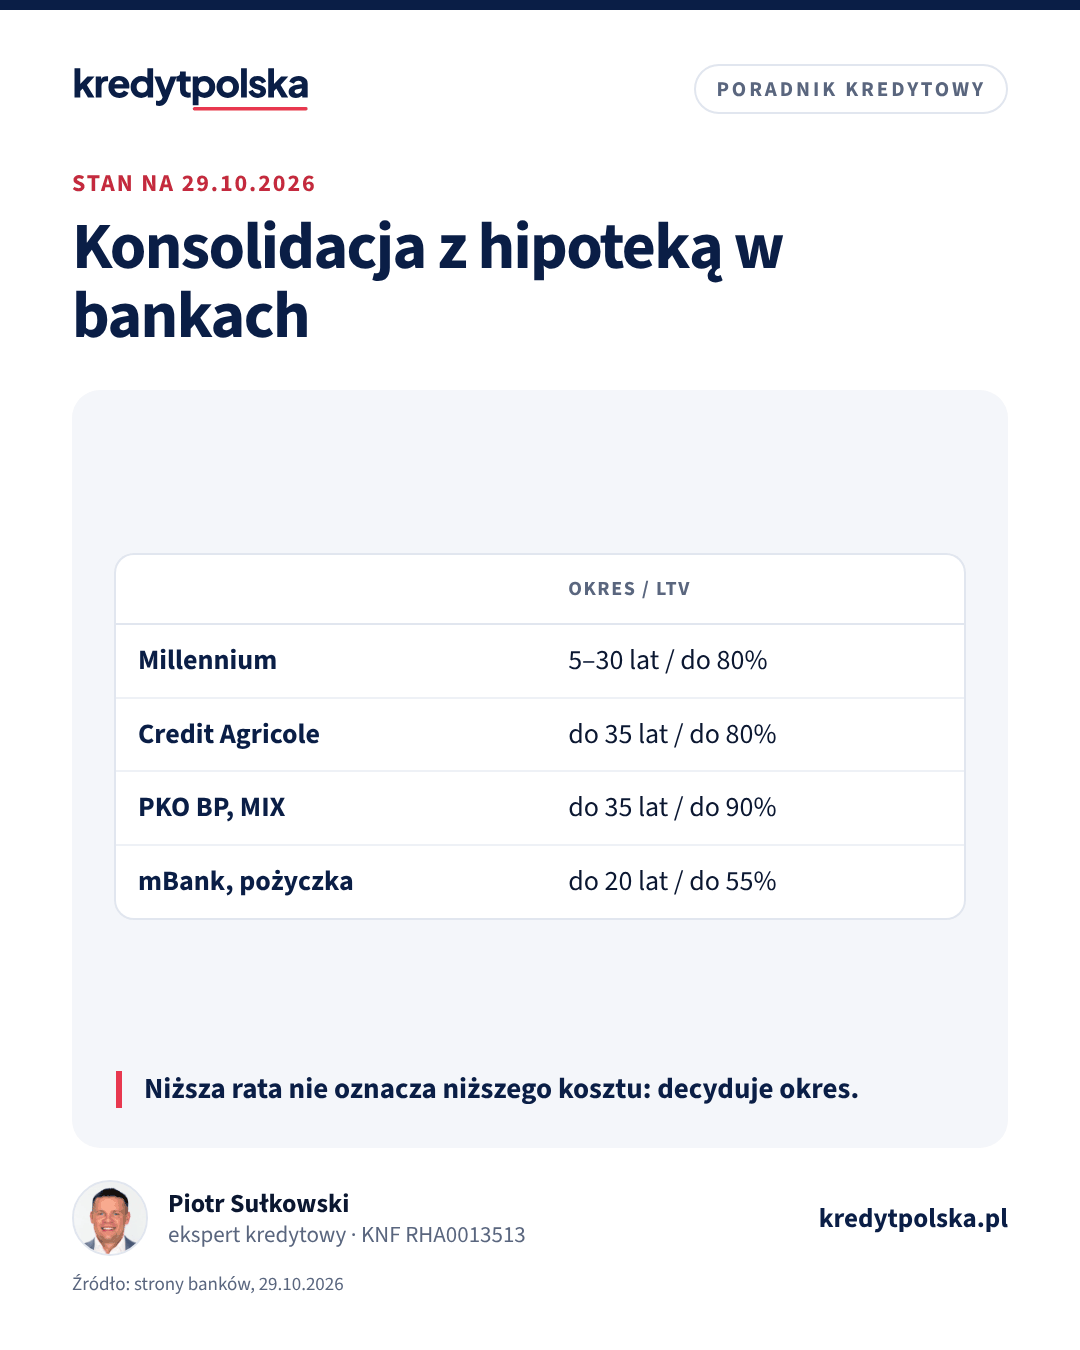
Konsolidacja hipoteczna to jeden kredyt zabezpieczony na Twojej nieruchomości, który spłaca kredyt mieszkaniowy i inne długi: gotówkowe, samochodowe, karty i limity. Zamiast kilku rat płacisz jedną, zwykle niższą, bo kredyt jest rozłożony na wiele lat i oprocentowany jak hipoteka. Ogólne zasady, koszt i ryzyko opisujemy w artykule kredyt konsolidacyjny z hipoteką. Tutaj zebraliśmy, które banki oferują taki kredyt i na jakich warunkach, według ich własnych stron sprawdzonych 29 października 2026 r.
Które banki oferują konsolidację z hipoteką
| Bank i produkt | Co można połączyć | Okres | Finansowanie | Przykład reprezentatywny |
|---|---|---|---|---|
| Bank Millennium, Kredyt Konsolidacyjny | „kredyt na spłatę innych, drogich zobowiązań, jakie już posiadasz w innych bankach” | od 5 do 30 lat | do 80% wartości nieruchomości | stała stopa 7,55% przez 5 lat, RRSO 8,51%, 0% prowizji (28.09.2026) |
| Credit Agricole, Konsolidacja kredytu hipotecznego | co najmniej dwa kredyty, w tym mieszkaniowy; pozostałe do 20% kwoty; plus do 20% kwoty i najwyżej 50 000 zł na dowolny cel | do 35 lat | do 80% wartości nieruchomości | zmienna 6,95%, RRSO 7,84%; stała przez 7 lat 8,17%, RRSO 8,9% (23.10.2026) |
| PKO Bank Polski, Kredyt hipoteczny MIX | cele mieszkaniowe, dowolne i spłata innych zobowiązań, „np. pożyczki gotówkowej lub karty kredytowej” | do 35 lat | do 90% wartości nieruchomości | bank nie podaje RRSO na stronie produktu |
| mBank, pożyczka hipoteczna | „udzielana na dowolny cel”, konsolidacja nie jest opisana wprost | do 240 miesięcy | do 55% wartości zabezpieczenia | brak przykładu na stronie z warunkami |
Cytaty pochodzą ze stron banków. W przykładzie Millennium marża 3,19% wymaga konta z wpływem wynagrodzenia, transakcji kartą i ubezpieczenia na życie przez pierwsze lata, a Credit Agricole w przykładzie wymaga ubezpieczenia na życie i ubezpieczenia nieruchomości. Warunki ING, Pekao i Santandera nie były dostępne na stronach, które dało się sprawdzić, dlatego nie ma ich w tabeli. Pożyczkę hipoteczną na dowolny cel oferuje też część innych banków, a jej zasady opisujemy w artykule pożyczka hipoteczna.
Policz to sam
Ile zmieni konsolidacja
-
Gotówkowe, karty i raty w jednym kredycie z hipoteką
nowa rata
Rata spada z 2700 zł do 1039 zł przy 6,88% na 10 lat. Odsetki od konsolidacji: 34 730 zł. Obecne długi przy racie 2700 zł spłacisz w około 41 mies. z odsetkami około 20 700 zł, więc konsolidacja kosztuje około 14 030 zł więcej. Krótszy okres zmniejsza tę różnicę. Do kosztu dolicz wycenę nieruchomości i wpis hipoteki.
Założenia: obecne długi oprocentowane średnio 12%, konsolidacja o 1 p.p. droższa od średniego kredytu na mieszkanie z raportu KredytPolska, rata równa, bez prowizji. Wynik poglądowy, nie jest ofertą banku.
Przydatne też: Kalkulator nadpłaty
Na co uważać w warunkach
- Udział długów niemieszkaniowych. W Credit Agricole inne zobowiązania mogą stanowić najwyżej 20% kwoty kredytu, więc konsolidacja przede wszystkim długów konsumenckich przy małej hipotece się nie zmieści. Przy większym udziale zostaje pożyczka hipoteczna albo produkt z szerszym celem, jak MIX w PKO BP.
- LTV liczone od całości. Limit 80% albo 55% wartości obejmuje cały nowy kredyt, czyli saldo hipoteki i spłacane długi razem. Bank zleca wycenę nieruchomości, więc wynik zależy od operatu, nie od Twojej oceny.
- Okres dla celów innych niż mieszkaniowe. Banki często skracają go dla części niemieszkaniowej. mBank ogranicza pożyczkę hipoteczną do 240 miesięcy, a w ogólnych informacjach o kredycie hipotecznym podaje do 20 lat dla kredytów na cele inne niż mieszkaniowe.
- Stała czy zmienna stopa. Millennium w konsolidacji podaje tylko oprocentowanie okresowo stałe przez 5 lat. Credit Agricole oferuje obie, a stała była w przykładzie droższa.
- Produkty dodatkowe. Najniższa marża zwykle wymaga konta, karty i ubezpieczenia. Policz je w całkowitym koszcie, a nie tylko w racie.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, czy możesz płacić mniej niż teraz
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Przykład: hipoteka i dwa długi konsumenckie
Właściciel mieszkania wartego 600 000 zł spłaca trzy zobowiązania. Konsolidacja obejmuje wszystkie, a nowy kredyt 365 000 zł to około 61% wartości mieszkania, więc mieści się w limicie 80%. Oprocentowanie konsolidacji przyjmujemy na 7,0%, czyli trochę wyżej niż typowa hipoteka, bo część celu nie jest mieszkaniowa.
| Zobowiązanie | Saldo | Oprocentowanie | Zostało | Rata |
|---|---|---|---|---|
| Kredyt hipoteczny | 300 000 zł | 6,5% | 25 lat | 2 026 zł |
| Kredyt gotówkowy | 50 000 zł | 12% | 4 lata | 1 317 zł |
| Karta kredytowa | 15 000 zł | 14,5% | ok. 2,5 roku | 600 zł |
| Razem | 365 000 zł | 3 942 zł |
Do końca spłaty obecnych zobowiązań zapłaciłby około 323 900 zł odsetek. Po konsolidacji:
| Konsolidacja 365 000 zł, 7,0% | Rata | Odsetki | Wobec obecnych długów |
|---|---|---|---|
| 25 lat | 2 580 zł | 408 923 zł | +85 069 zł |
| 20 lat | 2 830 zł | 314 162 zł | −9 692 zł |
Rata na 25 lat jest niższa o ponad 1 300 zł miesięcznie, ale koszt rośnie o około 85 000 zł, bo gotówkowy i karta, które skończyłyby się za 2–4 lata, są teraz spłacane przez 25 lat, a sama hipoteka jest droższa o pół punktu procentowego. Ten sam kredyt na 20 lat daje ratę niższą o ponad 1 100 zł i niższy koszt. Gdyby konsolidacja miała oprocentowanie takie jak obecna hipoteka, 6,5%, na 20 lat oszczędność wyniosłaby około 35 700 zł. Do odsetek dolicz wycenę nieruchomości, opłatę za wpis nowej hipoteki i ewentualne opłaty za wcześniejszą spłatę starych kredytów.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 7 min
Kredyt konsolidacyjny z hipoteką: koszt, ryzyko i kiedy ma sens
Konsolidacja długów z zabezpieczeniem na mieszkaniu: ile spada rata, ile więcej odsetek zapłacisz przy 10 i 15 latach, jakie ryzyko bierzesz i kiedy to ma sens.
Mieszkanie, dom, działka · 8 min
Pożyczka hipoteczna pod zastaw mieszkania na dowolny cel: ile kosztuje
Pożyczka hipoteczna na dowolny cel: ile pożyczy bank, ile kosztuje w porównaniu z kredytem gotówkowym i konsolidacyjnym, oraz jakie ryzyko bierzesz na siebie.
Ten sam dział · 8 min
Refinansowanie kredytu hipotecznego: kiedy się opłaca w 2026
Kiedy przeniesienie kredytu do innego banku się opłaca, ile kosztuje (wycena, hipoteka, prowizja), przykład liczbowy i proces krok po kroku.
Konsolidacja a zdolność kredytowa
Konsolidacja z hipoteką podlega ustawie o kredycie hipotecznym i Rekomendacji S, więc bank liczy zdolność przy oprocentowaniu z buforem, tak jak przy zakupie. W przykładzie zamiast trzech rat 3 942 zł bank widzi jedną ratę konsolidacji liczoną przy wyższej stopie testowej. Dlatego konsolidacja często pozwala przejść ocenę, której nie przeszedłbyś przy obecnych ratach, ale tylko wtedy, gdy w BIK nie ma bieżących zaległości. Przy zaległościach i egzekucji banki zwykle odmawiają, o czym piszemy w artykule kredyt hipoteczny z długami i komornikiem.
Jak wybrać bank i nie przepłacić
- Zbierz salda i raty wszystkich kredytów, kart i limitów, z zaświadczeniami z banków.
- Policz LTV: saldo hipoteki plus długi do spłaty podzielone przez wartość nieruchomości. Powyżej 80% konsolidacji w opisanych bankach nie dostaniesz, poza MIX w PKO BP z limitem 90%.
- Porównaj RRSO i całkowity koszt z formularzy informacyjnych dla tego samego okresu, a nie tylko ratę.
- Wybierz najkrótszy okres, na jaki stać Cię bez napięcia budżetu. Różnicę między starą a nową ratą przeznacz na rezerwę albo nadpłaty.
- Nie otwieraj nowych limitów po konsolidacji. Zamknij karty, które zostały spłacone, inaczej za rok wrócisz do punktu wyjścia.
Jeśli masz hipotekę w banku, który nie oferuje konsolidacji, ta sama operacja jest jednocześnie refinansowaniem kredytu mieszkaniowego. Jak policzyć, czy przeniesienie się opłaci, wyjaśniamy w artykule refinansowanie kredytu hipotecznego. Ekspert kredytowy porówna oferty kilku banków na Twoich liczbach i powie, gdzie Twój udział długów konsumenckich się zmieści.
Problemy ze spłatą
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Które banki oferują kredyt konsolidacyjny hipoteczny?
Na swoich stronach opisują go m.in. Bank Millennium (Kredyt Konsolidacyjny), Credit Agricole (Konsolidacja kredytu hipotecznego) i PKO BP (Kredyt hipoteczny MIX ze spłatą innych zobowiązań). mBank udziela pożyczki hipotecznej na dowolny cel.
Ile wynosi maksymalne LTV przy konsolidacji z hipoteką?
W Millennium i Credit Agricole do 80% wartości nieruchomości, w PKO BP przy kredycie MIX do 90%, a pożyczka hipoteczna mBanku do 55% wartości zabezpieczenia (strony banków, 29.10.2026).
Czy mogę skonsolidować same kredyty gotówkowe pod hipotekę?
Tak, ale nie w każdym produkcie. W Credit Agricole jednym z kredytów musi być mieszkaniowy, a pozostałe mogą stanowić najwyżej 20% kwoty. Same długi konsumenckie łączy się zwykle pożyczką hipoteczną albo kredytem o szerszym celu.
Czy konsolidacja hipoteczna się opłaca?
Obniża ratę, ale koszt zależy od okresu. W przykładzie 365 000 zł na 25 lat przy 7,0% podnosi odsetki o około 85 000 zł, a na 20 lat obniża je o około 9 700 zł.
Jak długo można spłacać konsolidację z hipoteką?
W Millennium od 5 do 30 lat, w Credit Agricole i w kredycie MIX PKO BP do 35 lat, a pożyczkę hipoteczną w mBanku do 240 miesięcy.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Bank Millennium: Kredyt Konsolidacyjny (przykład reprezentatywny z 28.09.2026)
- Credit Agricole: Konsolidacja kredytu hipotecznego (przykład reprezentatywny z 23.10.2026)
- PKO Bank Polski: Kredyt hipoteczny MIX
- PKO Bank Polski: Na co możesz wziąć kredyt hipoteczny
- mBank: kredyt i pożyczka hipoteczna, pytania i odpowiedzi
Pokaż wszystkie źródła (8)Zwiń listę źródeł
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.