
W skrócie
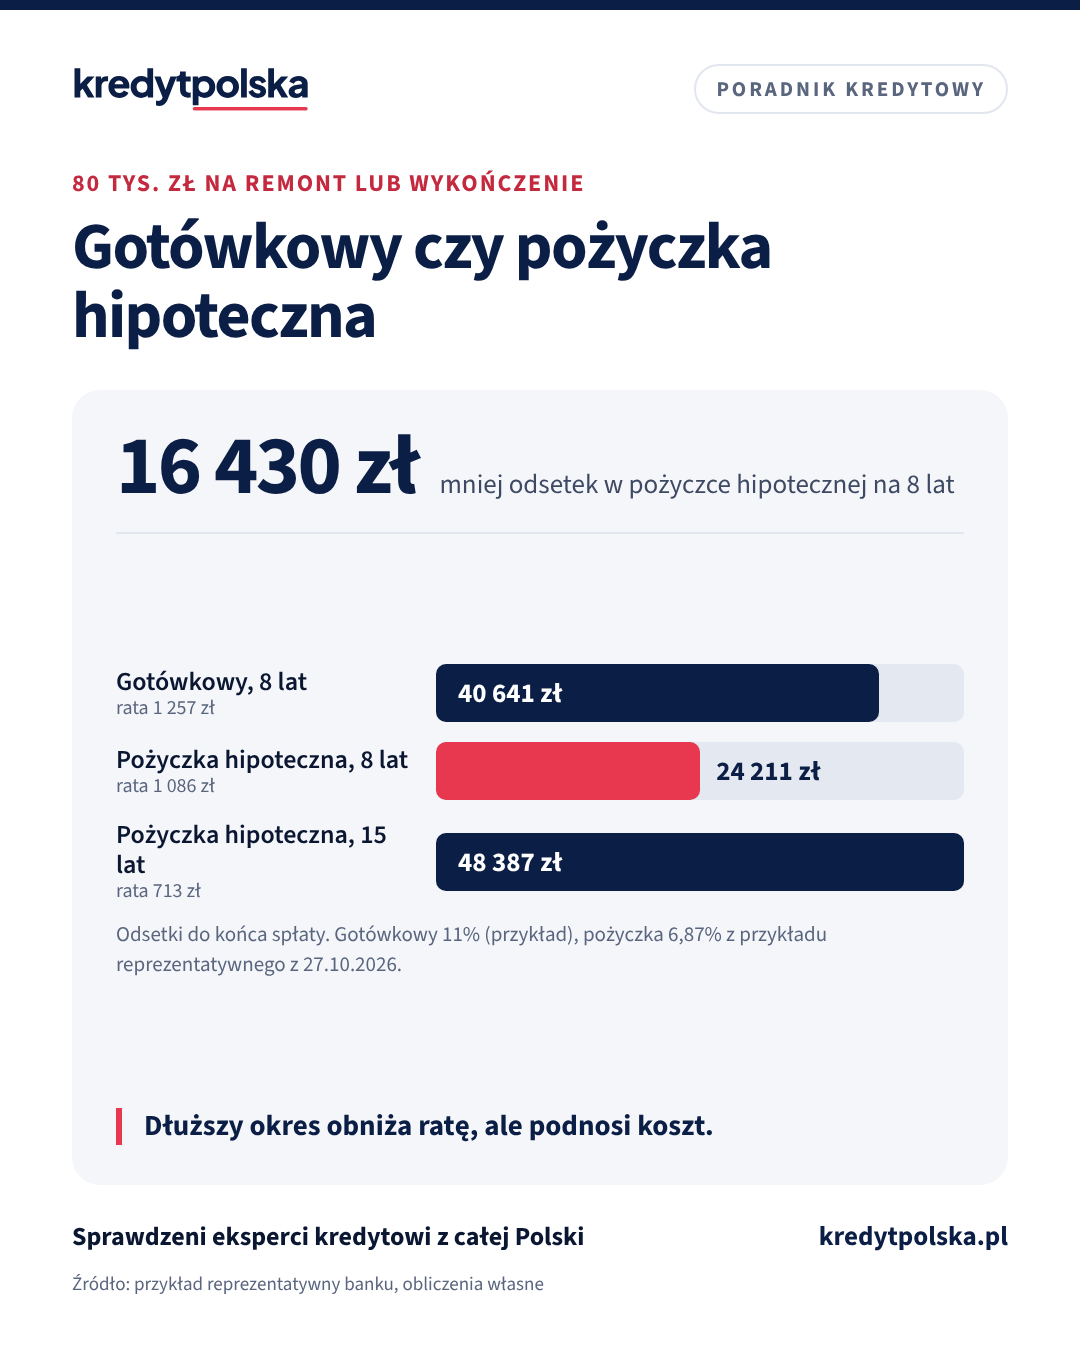
Pożyczka hipoteczna jest zwykle tańsza od kredytu gotówkowego, bo zabezpiecza ją mieszkanie: 80 tys. zł na 8 lat przy 6,87% (przykład reprezentatywny banku z 27.10.2026) to około 24 211 zł odsetek, a gotówkowy przy 11% około 40 641 zł. Wymaga jednak wyceny, wpisu hipoteki i kilku tygodni, a bank pożycza najwyżej 60–75% wartości mieszkania minus obecny kredyt. Przy małych kwotach i krótkiej spłacie różnica jest niewielka, więc gotówkowy bywa prostszy.
Na remont, wykończenie albo meble do mieszkania możesz pożyczyć na dwa sposoby: kredytem gotówkowym bez zabezpieczenia albo pożyczką hipoteczną pod mieszkanie, które już masz. Pierwszy jest szybki i prosty, drugi zwykle dużo tańszy. Poniżej porównujemy koszt na przykładzie, formalności i sytuacje, w których każde z rozwiązań ma sens. Liczby to przykład poglądowy, a nie oferta banku.
Najważniejsze różnice
| Kredyt gotówkowy | Pożyczka hipoteczna | |
|---|---|---|
| Zabezpieczenie | brak, liczy się dochód | hipoteka na mieszkaniu |
| Oprocentowanie | wyższe | bliższe kredytowi na mieszkanie |
| Ile pożyczysz | zwykle kilkadziesiąt tysięcy złotych | 60–75% wartości minus obecny kredyt |
| Formalności | wniosek i dochód | wycena, księga wieczysta, wpis hipoteki |
| Czas | często kilka dni | zwykle kilka tygodni |
| Przepisy | ustawa o kredycie konsumenckim | ustawa o kredycie hipotecznym |
Limity procentowe pochodzą z dokumentów banków, które zebraliśmy w kalkulatorze pożyczki hipotecznej. Tam sprawdzisz, ile gotówki dostaniesz pod swoje mieszkanie w każdym banku po odjęciu salda obecnego kredytu.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,17% (najniższe oprocentowanie w porównaniu: 5,17% (Credit Agricole, Hipoteka Prime, zmienne, przykład reprezentatywny z 23.10.2026), przy warunkach banku). Odsetki przez cały okres: 485 066 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 30 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3025 zł), oprocentowanie zmienne 5,72% (WIBOR 3M 3,90% (fixing 30.10.2026) + średnia marża rynku 1,82% (AMRON-SARFiN, II kw. 2026)), RRSO 5,98%, całkowity koszt kredytu 580 283 zł (odsetki 568 883 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 100 283 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4080 zł, czyli o 1055 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Ile gotówki pod mieszkanie · Kalkulator zdolności kredytowej
Ile kosztuje 80 000 zł
Przyjmujemy kredyt gotówkowy oprocentowany na 11% bez prowizji i pożyczkę hipoteczną z przykładu reprezentatywnego banku z 27.10.2026: oprocentowanie 6,87%. Obie w ratach równych.
| Wariant | Rata | Odsetki do końca |
|---|---|---|
| Kredyt gotówkowy, 8 lat | 1 257 zł | 40 641 zł |
| Pożyczka hipoteczna, 8 lat | 1 086 zł | 24 211 zł |
| Pożyczka hipoteczna, 15 lat | 713 zł | 48 387 zł |
Założenia i źródła danych. Szczegóły
Do pożyczki hipotecznej dolicz wpis hipoteki 200 zł, 19 zł podatku PCC od hipoteki, wycenę mieszkania według cennika banku i ubezpieczenie nieruchomości z cesją na bank. Do gotówkowego dolicz prowizję i ubezpieczenie, jeśli bank ich wymaga.
Przy tym samym okresie pożyczka hipoteczna jest tańsza o około 16 430 zł, a stałe opłaty za hipotekę (219 zł plus wycena) tej różnicy nie zjadają. Na 15 lat rata spada do 713 zł, ale odsetek jest więcej niż w gotówkowym na 8 lat. Niższa rata nie oznacza więc niższego kosztu, a remont z kilkunastoletnią spłatą łatwo przeżyje swoją trwałość.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, jak Twoje kredyty wpływają na kredyt na mieszkanie
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 14 banków i poda RRSO z każdej. Oddzwaniamy w 2 godziny (w godzinach pracy), a dokumenty wysyłasz online.
Kiedy gotówkowy jest rozsądniejszy
- Mała kwota i krótka spłata. 20 000 zł na 3 lata to około 3 572 zł odsetek w gotówkowym i 2 189 zł w pożyczce hipotecznej. Różnica 1 383 zł szybko maleje po doliczeniu wyceny i opłat, a formalności są takie same jak przy dużej kwocie.
- Pieniądze potrzebne od razu, np. na awarię, a wycena i wpis do księgi wieczystej trwałyby tygodnie.
- Mieszkanie nie nadaje się na zabezpieczenie: nie ma księgi wieczystej, np. spółdzielcze prawo bez księgi, albo jest już mocno obciążone.
- Planujesz sprzedaż mieszkania w najbliższym czasie. Hipotekę trzeba będzie spłacić i wykreślić przy sprzedaży.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Pożyczka hipoteczna pod zastaw mieszkania na dowolny cel: ile kosztuje
Pożyczka hipoteczna na dowolny cel: ile pożyczy bank, ile kosztuje w porównaniu z kredytem gotówkowym i konsolidacyjnym, oraz jakie ryzyko bierzesz na siebie.
Mieszkanie, dom, działka · 8 min
Kredyt hipoteczny na remont domu lub mieszkania i wykończenie
Remont na kredyt: hipoteczny, gotówkowy czy wykończenie w kredycie na zakup. Porównanie rat i odsetek, kosztorys, transze i rozliczenie faktur w banku.
Ten sam dział · 3 min
Dobranie gotówki do kredytu hipotecznego: podwyższenie, refinansowanie, pożyczka
Jak dobrać pieniądze do kredytu hipotecznego: podwyższenie kwoty aneksem, refinansowanie z dodatkową gotówką, pożyczka hipoteczna na tej samej nieruchomości, limity LTV i koszty.
Kiedy lepsza jest pożyczka hipoteczna
- Kwota powyżej kilkudziesięciu tysięcy złotych, np. generalny remont, dobudowa albo wykończenie domu.
- Chcesz niskiej raty, bo planujesz wkrótce wziąć inny kredyt. Każda rata obniża zdolność, a ile, pokazujemy w artykule ile zdolności zabiera kredyt gotówkowy.
- Masz już kredyt na mieszkanie w banku, który udziela pożyczek hipotecznych. Czasem taniej jest dobrać pieniądze do obecnego kredytu, co opisujemy w artykule dobranie gotówki do kredytu hipotecznego.
Ryzyko, o którym warto pamiętać
Pożyczka hipoteczna jest tańsza, bo bank może zaspokoić się z mieszkania, jeśli przestaniesz spłacać. Przy kredycie gotówkowym bank też może dochodzić długu w sądzie i przez komornika, ale nie ma pierwszeństwa do Twojego mieszkania. Bank liczy zdolność do pożyczki hipotecznej z buforem na wzrost stóp, jak przy kredycie na mieszkanie, więc test jest ostrzejszy niż przy gotówkowym.
Gotówkowy daje za to dodatkowe prawa kredytobiorcy konsumenckiego: limit kosztów pozaodsetkowych, sankcję kredytu darmowego i odstąpienie od umowy w 14 dni. Opisujemy je w artykułach limit kosztów kredytu gotówkowego i sankcja kredytu darmowego. Ekspert kredytowy porówna oba warianty na Twoich liczbach i powie, który bank przyjmie Twoje mieszkanie jako zabezpieczenie.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Co jest tańsze: kredyt gotówkowy czy pożyczka hipoteczna?
Zwykle pożyczka hipoteczna. W przykładzie 80 000 zł na 8 lat to około 24 211 zł odsetek przy 6,87% i około 40 641 zł w gotówkowym przy 11%.
Ile mogę pożyczyć pod mieszkanie?
Banki podają limit od 60% do 75% wartości nieruchomości, a od tej kwoty odejmują saldo obecnego kredytu. Wynik dla każdego banku pokazuje kalkulator pożyczki hipotecznej.
Jakie są koszty pożyczki hipotecznej poza odsetkami?
Wycena mieszkania według cennika banku, wpis hipoteki 200 zł, 19 zł PCC od hipoteki, ubezpieczenie nieruchomości z cesją i ewentualnie prowizja.
Ile trwa pożyczka hipoteczna?
Zwykle kilka tygodni, bo bank zamawia wycenę i sprawdza księgę wieczystą. Kredyt gotówkowy bank często wypłaca w kilka dni.
Kiedy wybrać kredyt gotówkowy?
Przy małej kwocie i krótkiej spłacie, gdy pieniądze są potrzebne od razu albo gdy mieszkanie nie nadaje się na zabezpieczenie. Przy 20 000 zł na 3 lata różnica w odsetkach to około 1 383 zł.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- mBank, strona produktu „Pożyczka hipoteczna”, przykład reprezentatywny (27.10.2026)
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- Ustawa z 12 maja 2011 r. o kredycie konsumenckim (ISAP)
- KNF, Rekomendacja S
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Kredyt gotówkowy a mieszkanie · 8 min
Kredyt hipoteczny czy gotówkowy na mieszkanie: porównanie
Kredyt hipoteczny czy gotówkowy na zakup lub wykończenie mieszkania: oprocentowanie, kwota, okres, zabezpieczenie, koszt 100 000 zł i gotówkowy na wkład.
Kredyt gotówkowy a mieszkanie · 7 min
Karta kredytowa, limit w koncie i raty 0% a kredyt hipoteczny
Ile zdolności zabiera karta kredytowa, debet, raty 0% i odroczone płatności BNPL, jak liczy je bank i co zamknąć przed wnioskiem o kredyt hipoteczny.
Kredyt gotówkowy a mieszkanie · 7 min
Kredyt konsolidacyjny z hipoteką: koszt, ryzyko i kiedy ma sens
Konsolidacja długów z zabezpieczeniem na mieszkaniu: ile spada rata, ile więcej odsetek zapłacisz przy 10 i 15 latach, jakie ryzyko bierzesz i kiedy to ma sens.
Kredyt gotówkowy a mieszkanie · 7 min
Sankcja kredytu darmowego (SKD): kiedy działa i czy dla hipotecznych
Na czym polega sankcja kredytu darmowego z art. 45 ustawy o kredycie konsumenckim, czy obejmuje kredyt hipoteczny, wyroki TSUE z 2025 i 2026 r. i terminy.