
W skrócie
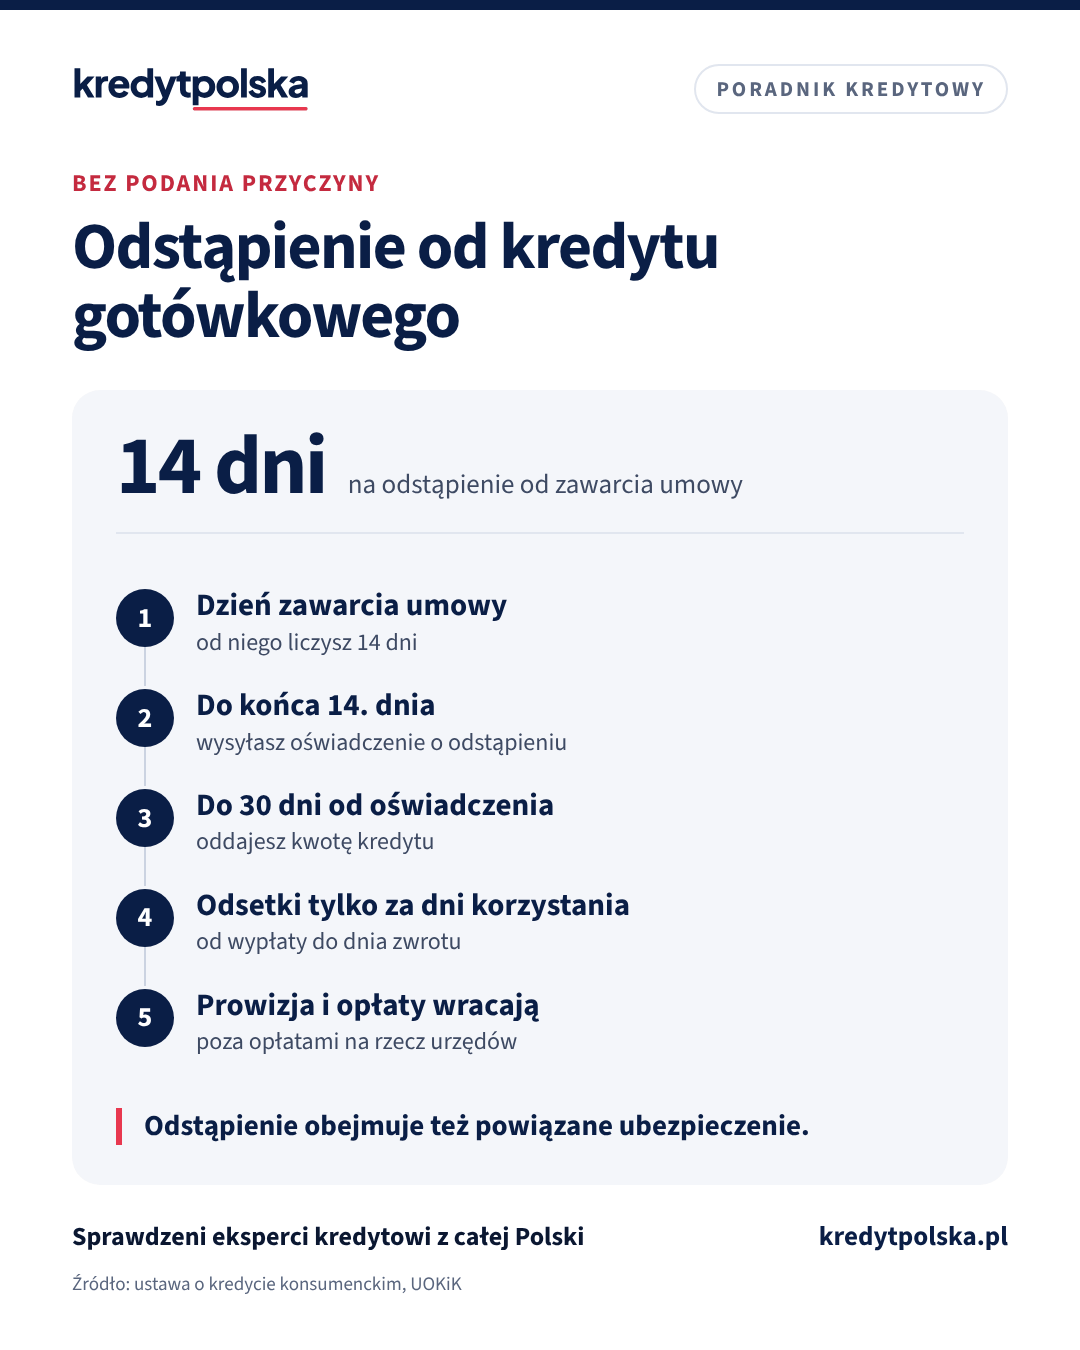
Od umowy kredytu gotówkowego możesz odstąpić w ciągu 14 dni od jej zawarcia, bez podawania przyczyny. Wystarczy wysłać oświadczenie przed końcem 14. dnia. Potem w ciągu 30 dni oddajesz pożyczone pieniądze i odsetki tylko za dni, w których z nich korzystałeś. Prowizji i opłat nie płacisz. Przy 30 000 zł oprocentowanych na 11% i 22 dniach korzystania to około 199 zł odsetek, a bank oddaje prowizję.
Podpisałeś umowę kredytu gotówkowego i po kilku dniach okazało się, że nie jest potrzebny albo znalazłeś tańszy? Ustawa o kredycie konsumenckim daje Ci 14 dni na odstąpienie od umowy bez podawania przyczyny i bez kar. Poniżej wyjaśniamy terminy, co musisz oddać i kiedy odstąpienie ma znaczenie przed kredytem na mieszkanie.
Termin: 14 dni
Od umowy kredytu konsumenckiego możesz odstąpić w terminie 14 dni od jej zawarcia (art. 53 ustawy o kredycie konsumenckim). Termin jest zachowany, jeśli wyślesz oświadczenie przed jego upływem, więc liczy się data nadania, a nie doręczenia. Jeśli umowa nie zawierała wszystkich informacji, które musi zawierać według ustawy, termin liczy się od dnia, w którym je otrzymasz.
Bank musi przy zawarciu umowy wręczyć Ci wzór oświadczenia o odstąpieniu. Możesz go użyć albo napisać oświadczenie samodzielnie. Wyślij je listem poleconym albo w sposób przewidziany w umowie i zachowaj potwierdzenie nadania.
Policz to sam
Ile pożyczy Ci bank
-
Sprawdź swoją zdolność
około, kredyt na 30 lat
Szacunek bez innych kredytów i limitów na kartach. Bank liczy ratę przy oprocentowaniu wyższym o 2,5 p.p. (8,56%), a rata może zająć do 40% dochodu, przy wyższych dochodach do 50%. Wynik poglądowy, nie jest decyzją kredytową.
Pełny kalkulator: zobowiązania, limity kart i rodzaj oprocentowania →
Przydatne też: Ile gotówki pod mieszkanie
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, jak Twoje kredyty wpływają na kredyt na mieszkanie
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 14 banków i poda RRSO z każdej. Oddzwaniamy w 2 godziny (w godzinach pracy), a dokumenty wysyłasz online.
Co oddajesz, a czego nie płacisz
Po odstąpieniu musisz niezwłocznie, najpóźniej w ciągu 30 dni od złożenia oświadczenia, zwrócić bankowi pożyczoną kwotę wraz z odsetkami za okres od wypłaty do dnia zwrotu. Prowizji i innych opłat nie płacisz. Bank może zatrzymać tylko bezzwrotne koszty, które poniósł na rzecz organów administracji publicznej.
| Przykład | Kwota |
|---|---|
| Kredyt wypłacony | 30 000 zł |
| Prowizja pobrana przy wypłacie | 1 500 zł |
| Dni od wypłaty do zwrotu | 22 |
| Odsetki przy 11% rocznie | 199 zł |
| Oddajesz bankowi | 30 199 zł |
Prowizja 1 500 zł wraca do Ciebie albo pomniejsza kwotę do zwrotu. Odsetki: kwota razy oprocentowanie razy liczba dni podzielona przez 365.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 4 min
Wcześniejsza spłata kredytu gotówkowego: zwrot prowizji i ubezpieczenia
Ile prowizji i ubezpieczenia odzyskasz po wcześniejszej spłacie kredytu gotówkowego: art. 49 ustawy o kredycie konsumenckim, wyrok Lexitor, przykład wyliczenia, reklamacja i terminy.
Prawo i formalności · 7 min
Odstąpienie od umowy kredytu hipotecznego: 14 dni i skutki
Odstąpienie od umowy kredytu hipotecznego w 14 dni: art. 42–45 ustawy, jak liczyć termin, jak wysłać oświadczenie, zwrot kapitału z odsetkami i zakup mieszkania.
Ten sam dział · 4 min
Ile zdolności kredytowej zabiera kredyt gotówkowy: tabela dla 10–100 tys. zł
O ile kredyt gotówkowy obniża zdolność do kredytu hipotecznego: tabela dla kwot od 10 000 do 100 000 zł, przykład z pensją 8 000 zł netto i co zrobić przed wnioskiem.
Ubezpieczenie i inne usługi dodatkowe
Odstąpienie od kredytu jest skuteczne także wobec usług dodatkowych, które bank dołączył do kredytu, na przykład ubezpieczenia. Za ochronę przez kilka dni możesz zapłacić proporcjonalną część składki. Sprawdź w rozliczeniu, czy ubezpieczenie zostało zakończone i składka rozliczona.
Kiedy odstąpienie ma sens przed kredytem na mieszkanie
- Wziąłeś gotówkowy, a planujesz kredyt hipoteczny. Rata gotówkowego obniży zdolność, a jeśli pieniądze nie są jeszcze wydane, odstąpienie usuwa umowę bez kosztów prowizji. Kredyt nadal może być widoczny w BIK, więc dołącz do wniosku potwierdzenie rozliczenia.
- Znalazłeś tańszą ofertę. Porównaj RRSO i całkowity koszt, a potem odstąp od droższej umowy w terminie.
- Dostałeś ubezpieczenie albo pakiet, którego nie chciałeś. Odstąpienie od kredytu kończy też usługi dodatkowe.
Jeśli 14 dni minęło, nadal możesz spłacić kredyt wcześniej. Bank musi wtedy oddać proporcjonalną część prowizji i ubezpieczenia, co opisujemy w artykule wcześniejsza spłata kredytu gotówkowego. Zasady odstąpienia od kredytu hipotecznego są inne i opisujemy je w artykule odstąpienie od umowy kredytu hipotecznego.
Gdy bank nie rozliczy odstąpienia poprawnie, złóż reklamację na piśmie. Po odmowie możesz zwrócić się do Rzecznika Finansowego.
Twoje prawa przy kredycie gotówkowym
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Ile mam czasu na odstąpienie od kredytu gotówkowego?
14 dni od zawarcia umowy. Wystarczy wysłać oświadczenie przed końcem 14. dnia. Jeśli umowa nie zawierała wymaganych informacji, termin liczy się od dnia ich otrzymania.
Czy po odstąpieniu od kredytu płacę prowizję?
Nie. Oddajesz kwotę kredytu i odsetki za dni korzystania. Bank może zatrzymać tylko bezzwrotne koszty poniesione na rzecz organów administracji publicznej.
W jakim terminie trzeba oddać pieniądze po odstąpieniu?
Niezwłocznie, najpóźniej w ciągu 30 dni od złożenia oświadczenia o odstąpieniu.
Czy odstąpienie od kredytu kończy ubezpieczenie?
Tak, odstąpienie obejmuje usługi dodatkowe związane z kredytem. Za kilka dni ochrony możesz zapłacić proporcjonalną część składki.
Czy muszę podać przyczynę odstąpienia?
Nie. Ustawa o kredycie konsumenckim pozwala odstąpić od umowy bez podania przyczyny.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 12 maja 2011 r. o kredycie konsumenckim (ISAP)
- UOKiK: Nie taki kredyt straszny. Ustawa o kredycie konsumenckim w pytaniach i odpowiedziach (PDF)
- Rzecznik Finansowy
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Kredyt gotówkowy a mieszkanie · 7 min
Sankcja kredytu darmowego (SKD): kiedy działa i czy dla hipotecznych
Na czym polega sankcja kredytu darmowego z art. 45 ustawy o kredycie konsumenckim, czy obejmuje kredyt hipoteczny, wyroki TSUE z 2025 i 2026 r. i terminy.
Kredyt gotówkowy a mieszkanie · 8 min
Pożyczka hipoteczna pod zastaw mieszkania na dowolny cel: ile kosztuje
Pożyczka hipoteczna na dowolny cel: ile pożyczy bank, ile kosztuje w porównaniu z kredytem gotówkowym i konsolidacyjnym, oraz jakie ryzyko bierzesz na siebie.
Kredyt gotówkowy a mieszkanie · 8 min
Kredyt hipoteczny czy gotówkowy na mieszkanie: porównanie
Kredyt hipoteczny czy gotówkowy na zakup lub wykończenie mieszkania: oprocentowanie, kwota, okres, zabezpieczenie, koszt 100 000 zł i gotówkowy na wkład.
Kredyt gotówkowy a mieszkanie · 7 min
Karta kredytowa, limit w koncie i raty 0% a kredyt hipoteczny
Ile zdolności zabiera karta kredytowa, debet, raty 0% i odroczone płatności BNPL, jak liczy je bank i co zamknąć przed wnioskiem o kredyt hipoteczny.