
W skrócie
Bank podnosi marżę, gdy przestajesz spełniać warunek obniżki z umowy: wpływ wynagrodzenia, transakcje kartą albo polisa. Przy saldzie 480 000 zł i 27 latach do końca utrata 0,5 pkt to około 152 zł raty więcej miesięcznie, czyli około 49 tys. zł do końca spłaty. Sprawdź w umowie, co dokładnie utraciłeś, złóż reklamację, jeśli bank się pomylił, przywróć warunek albo policz refinansowanie.
Ten tekst jest dla osób, które już spłacają kredyt i zobaczyły wyższą ratę albo pismo z banku o podwyższeniu marży. Najczęściej powód jest jeden: przestał być spełniony warunek, za który bank obniżył marżę przy podpisaniu umowy. To, czy pakiet produktów opłaca się przed podpisaniem, opisujemy w artykule produkty dodatkowe banku. Tutaj piszemy, co zrobić, gdy obniżkę już straciłeś albo możesz ją stracić.
Za co banki dają obniżkę marży i jak ją tracisz
Ustawa o kredycie hipotecznym pozwala bankom na sprzedaż łączoną: lepsze warunki kredytu w pakiecie z innymi produktami, jeśli ten sam kredyt jest dostępny bez nich (art. 9 ust. 4–6). W umowie kredytu jest wtedy marża podstawowa, obniżka za każdy produkt i warunki jej utrzymania. Najczęściej:
| Warunek obniżki | Jak najczęściej się go traci | Na co patrzeć w umowie |
|---|---|---|
| Wpływ wynagrodzenia na konto | zmiana pracySzczegółypensja na inne konto, wpływ niższy niż próg, urlop rodzicielski, emerytura | minimalna kwotaSzczegółyczy liczy się suma wpływów obu kredytobiorców, czy liczą się przelewy z własnych kont |
| Transakcje kartą | kilka miesięcy płacenia inną kartą albo telefonem z innego banku | liczba transakcji albo kwota w miesiącu lub kwartale |
| Ubezpieczenie na życie z banku | wypowiedzenie polisySzczegółykoniec umowy grupowej, wiek, po którym ochrona wygasa | czy obniżka jest za polisę z banku, czy za dowolną z cesją |
| Ubezpieczenie od utraty pracy | koniec okresu ubezpieczenia, rezygnacja | przez ile lat polisa jest wymagana do obniżki |
| Polisa nieruchomości z cesją | polisa nieodnowiona albo nowa bez cesji na bank | termin dostarczenia nowej polisy i cesji |
Polisę nieruchomości bank może wymagać niezależnie od obniżki, ale przy wymaganym ubezpieczeniu musi przyjąć polisę dowolnego ubezpieczyciela o wymaganym zakresie (art. 9 ust. 2). Obniżka za polisę kupioną w banku to co innego: to element pakietu, więc zmiana ubezpieczyciela może ją zabrać. Jak przenieść polisę na bank, opisujemy w artykule cesja polisy na bank.
Narzędzia
Sprawdź na swoich liczbach
Oszczędzisz na odsetkach
kredyt krótszy o 2 lata i 4 mies.
Narzędzie
Kalkulator nadpłaty
Ile odsetek oszczędzisz i czy lepiej skrócić okres, czy obniżyć ratę.
Rata niższa o
34 814 zł mniej przez 25 lat, przed kosztami przeniesienia
Narzędzie
Kalkulator refinansowania
Czy przeniesienie kredytu do innego banku się opłaci po kosztach.
Kiedy bank podnosi marżę
Zasady są w umowie kredytu albo w regulaminie, do którego odsyła umowa. Zwykle bank sprawdza warunki co miesiąc albo co kwartał, a wyższą marżę stosuje od kolejnego okresu odsetkowego. Część umów daje okres przejściowy, np. jeden miesiąc bez wpływu bez konsekwencji. Inne podnoszą marżę od razu, a bank informuje o tym w harmonogramie albo w piśmie o zmianie raty. Znajdź w umowie trzy rzeczy: jak brzmi warunek, jak często bank go sprawdza i czy marża wraca, gdy znów go spełnisz.
Utrata obniżki nie jest powodem do wypowiedzenia kredytu, jeśli raty płacisz w terminie. Podwyżka marży działa też w okresie stałego oprocentowania, jeśli umowa tak stanowi: stała jest stopa bazowa, a obniżka za produkty to osobny element. Sprawdź to w swoich warunkach, bo banki zapisują to różnie.
Bezpłatna analiza
Porozmawiaj z ekspertem
Sprawdź, czy możesz płacić mniej niż teraz
- Bezpłatnie i bez zobowiązań
- Ekspert z wpisem KNF porówna oferty 14 banków i poda RRSO z każdej
- Oddzwaniamy w 2 godziny (w godzinach pracy), dokumenty wysyłasz online
Ile kosztuje utrata obniżki
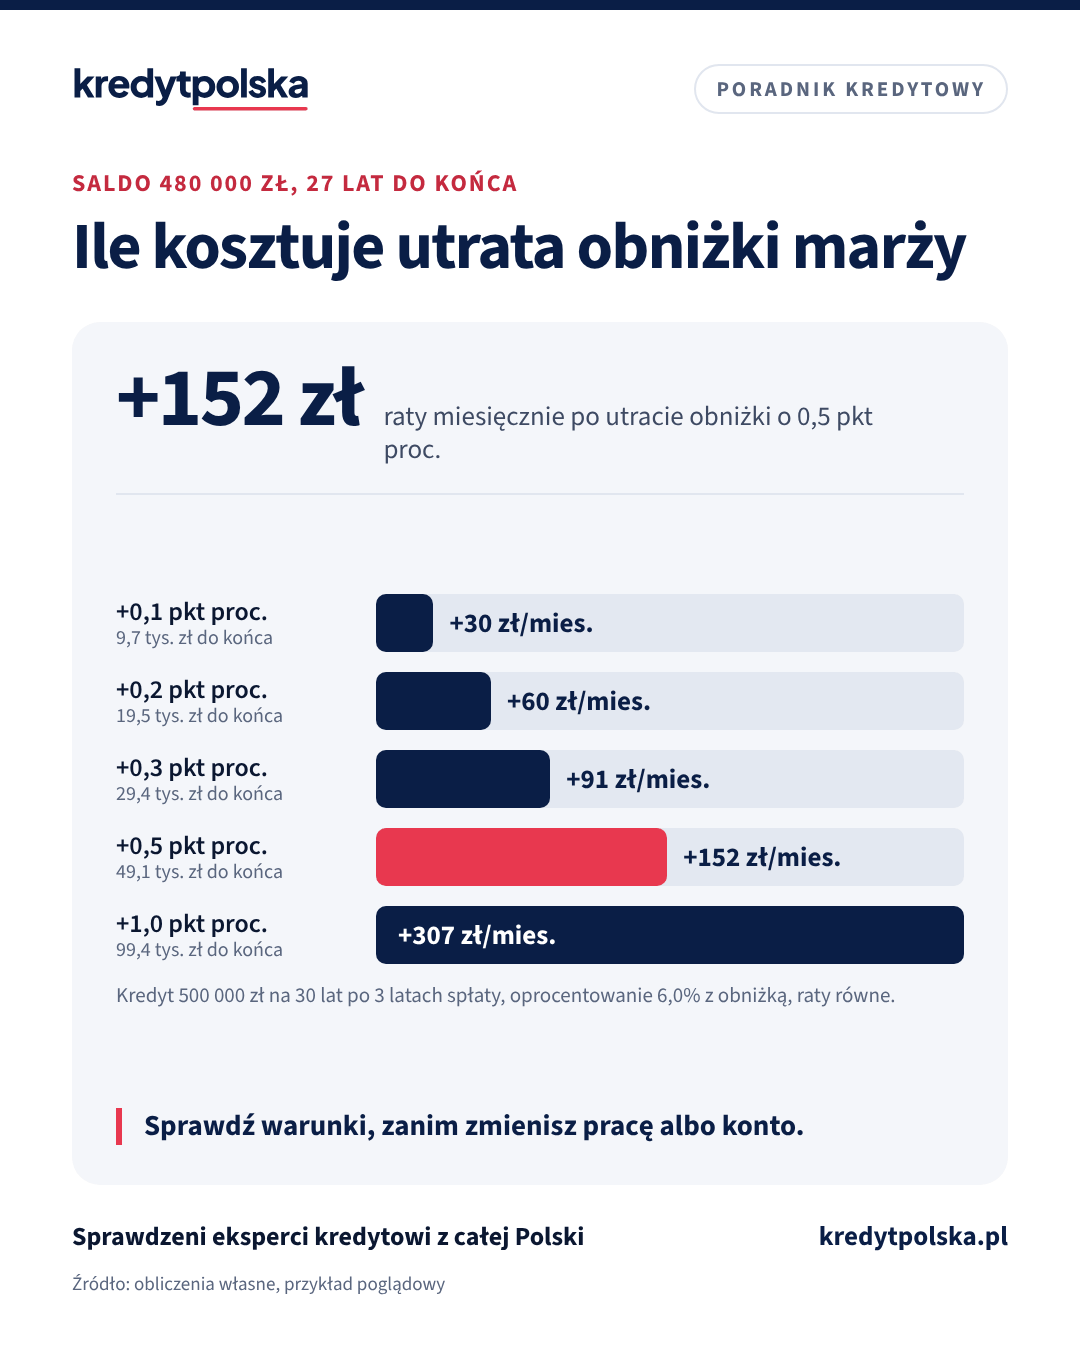
Przykład poglądowy. Kredyt 500 000 zł na 30 lat, raty równe, oprocentowanie 6,0% z pakietem. Po 3 latach saldo wynosi około 480 400 zł, a rata 2 998 zł. Tyle zapłacisz więcej, gdy marża wzrośnie:
| Podwyżka marży | Rata więcej miesięcznie | Rocznie | Do końca spłaty (27 lat) |
|---|---|---|---|
| +0,1 pkt proc. | 30 zł | 361 zł | 9 740 zł |
| +0,2 pkt proc. (np. konto) | 60 zł | 723 zł | 19 524 zł |
| +0,3 pkt proc. | 91 zł | 1 087 zł | 29 352 zł |
| +0,5 pkt proc. (cały pakiet) | 152 zł | 1 820 zł | 49 140 zł |
| +1,0 pkt proc. | 307 zł | 3 680 zł | 99 355 zł |
Kilka miesięcy wyższej raty to zwykle kilkaset złotych. Problem zaczyna się, gdy wyższa marża zostaje na lata, bo nikt nie sprawdził, czy da się ją cofnąć. Własne liczby przeliczysz w kalkulatorze raty.
Co zrobić krok po kroku
- Ustal, który warunek bank uznał za niespełniony i za jaki okres. Zadzwoń albo napisz w bankowości elektronicznej i poproś o odpowiedź na piśmie: warunek, okres, nowa marża, od kiedy.
- Sprawdź, czy bank się nie pomylił. Wyciąg z konta pokaże, czy wpływ był i w jakiej kwocie. Częste błędy: pensja zaksięgowana pierwszego dnia następnego miesiąca, wpływ z innego tytułu niż „wynagrodzenie”, transakcje kartą liczone od daty rozliczenia, a nie zakupu.
- Złóż reklamację, jeśli warunek był spełniony. Bank ma 30 dni na odpowiedź, a w szczególnie skomplikowanych sprawach do 60 dni, jeśli wyjaśni opóźnienie (art. 6–7 ustawy o rozpatrywaniu reklamacji). Gdy nie odpowie w terminie, reklamację uważa się za rozpatrzoną zgodnie z Twoją wolą (art. 8). Gotowe pismo przygotujesz w generatorze wzory pism do banku.
- Przywróć warunek i zapytaj, kiedy marża wróci. Część umów przywraca obniżkę od następnego okresu, w którym znów spełnisz warunek. Inne traktują utratę jako trwałą. Jeśli umowa milczy, poproś o przywrócenie obniżki na piśmie.
- Negocjuj. Jeśli warunku nie da się przywrócić, np. po zmianie pracy, zapytaj, czy bank zgodzi się na inny warunek albo niższą marżę aneksem. Argumentem jest oferta innego banku. Jak rozmawiać o marży, piszemy w przewodniku negocjuj marżę.
- Policz refinansowanie. Gdy podwyżka jest wysoka, a do końca kredytu zostało wiele lat, przeniesienie kredytu do innego banku może się opłacić mimo kosztów. Policz to w kalkulatorze refinansowania.
- Odwołaj się dalej. Jeśli bank odrzuci reklamację, a uważasz, że warunek był spełniony, możesz złożyć wniosek do Rzecznika Finansowego. Opisujemy to w artykule reklamacja w banku i Rzecznik Finansowy.
Czytaj dalej
Następne pytania w tym temacie
Koszty i oprocentowanie · 8 min
Produkty dodatkowe przy kredycie hipotecznym: czy się opłacają?
Konto z wpływem, karta i ubezpieczenia za niższą marżę: ile kosztują, ile dają, jak to policzyć i co mówi ustawa o sprzedaży wiązanej i łączonej.
Ten sam dział · 8 min
Refinansowanie kredytu hipotecznego: kiedy się opłaca w 2026
Kiedy przeniesienie kredytu do innego banku się opłaca, ile kosztuje (wycena, hipoteka, prowizja), przykład liczbowy i proces krok po kroku.
Prawo i formalności · 7 min
Reklamacja w banku i Rzecznik Finansowy: terminy i koszty
Jak złożyć reklamację w banku przy kredycie hipotecznym: 30 i 60 dni, skutek braku odpowiedzi, wniosek do Rzecznika Finansowego za 50 zł, Arbiter Bankowy i sąd.
Sytuacje życiowe, w których najłatwiej stracić obniżkę
- Zmiana pracy. Nowy pracodawca przelewa pensję na stare konto z innego banku albo pierwsza wypłata przychodzi z opóźnieniem. Podaj numer konta w kadrach od razu. Co jeszcze zgłosić bankowi, opisujemy w artykule zmiana pracy a kredyt hipoteczny.
- Urlop macierzyński lub rodzicielski. Zasiłek z ZUS bywa niższy niż próg wpływu i przychodzi z innym tytułem. Zapytaj bank, czy uznaje zasiłek za wpływ.
- Rozwód i wyjście jednego kredytobiorcy. Gdy warunek dotyczył sumy wpływów obu osób, po zmianie dłużników może nie być spełniony. Ustal to w aneksie, a nie po fakcie.
- Emerytura. Świadczenie trafia na konto, które wskazałeś w ZUS. Zmień je przed pierwszą wypłatą.
- Działalność gospodarcza. Przy B2B warunek wpływu bywa opisany jako „wynagrodzenie”, a przelew z firmy ma inny tytuł. Sprawdź definicję w regulaminie.
- Koniec polisy grupowej. Ochrona w ubezpieczeniu grupowym często kończy się po osiągnięciu określonego wieku albo po kilku latach. Zapisz datę w kalendarzu.
Jak nie stracić obniżki
- Ustaw stały przelew z kwotą nieco wyższą niż próg, ale najpierw sprawdź, czy bank liczy przelewy z Twoich kont w innych bankach.
- Trzymaj kartę z pakietu jako główną do codziennych zakupów albo dodaj ją do płatności telefonem.
- Zapisz w kalendarzu daty odnowienia polis i termin dostarczenia nowej cesji.
- Raz w roku porównaj obniżkę z kosztem produktów. Jeśli polisa z banku kosztuje więcej, niż daje obniżka, rezygnacja może się opłacić. Przykład liczbowy pokazujemy w artykule produkty dodatkowe banku.
Jeśli nie wiesz, czy wyższa marża to błąd banku, czy skutek umowy, ekspert kredytowy sprawdzi umowę i policzy, czy bardziej opłaca się walka o obniżkę, czy refinansowanie. Możesz poprosić o bezpłatną analizę.
Najczęstsze pytania
Kiedy bank może podnieść marżę kredytu hipotecznego?
Gdy przestajesz spełniać warunek obniżki zapisany w umowie, np. wpływ wynagrodzenia, transakcje kartą albo polisę z banku. Zasady sprawdzania warunku i wysokość podwyżki są w umowie kredytu lub regulaminie.
Ile kosztuje utrata obniżki marży?
Przy saldzie 480 000 zł i 27 latach do końca każde 0,1 pkt proc. to około 30 zł raty miesięcznie. Utrata 0,5 pkt to około 152 zł miesięcznie i około 49 tys. zł do końca spłaty.
Czy marża wróci, gdy znów spełnię warunek?
Zależy od umowy. Część banków przywraca obniżkę od kolejnego okresu, w którym warunek jest spełniony, inne traktują utratę jako trwałą. Jeśli umowa milczy, poproś o przywrócenie na piśmie.
Co zrobić, gdy bank podniósł marżę, choć pensja wpłynęła?
Złóż reklamację z wyciągiem. Bank ma 30 dni na odpowiedź, a w szczególnie skomplikowanych sprawach do 60 dni. Brak odpowiedzi w terminie oznacza, że reklamację uznaje się za rozpatrzoną zgodnie z Twoją wolą.
Czy utrata obniżki marży działa przy stałym oprocentowaniu?
Często tak, bo stała jest stopa bazowa, a obniżka za produkty to osobny element. Sprawdź zapis w swojej umowie, bo banki ujmują to różnie.
Czy mogę zmienić polisę z banku na tańszą i zachować obniżkę?
Przy ubezpieczeniu wymaganym bank musi przyjąć polisę dowolnego ubezpieczyciela o wymaganym zakresie. Jeśli jednak obniżka marży była za polisę kupioną w banku, zmiana ubezpieczyciela zwykle ją zabiera.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP) (sprawdzono 2.11.2026)
- Ustawa z 5 sierpnia 2015 r. o rozpatrywaniu reklamacji przez podmioty rynku finansowego i o Rzeczniku Finansowym (ISAP) (sprawdzono 2.11.2026)
- Rzecznik Finansowy (sprawdzono 2.11.2026)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Po podpisaniu umowy · 9 min
Nadpłata kredytu hipotecznego: skrócić okres czy obniżyć ratę?
Nadpłata 50 000 zł albo 500 zł co miesiąc: ile oszczędzisz przy krótszym okresie i przy niższej racie, ile kosztuje nadpłata i jak ją zlecić.
Po podpisaniu umowy · 9 min
Koniec okresu stałej stopy: co zrobić po 5 latach kredytu
Kończy się stałe oprocentowanie kredytu hipotecznego? Co musi zrobić bank, co się stanie bez Twojej decyzji i jak porównać nową stałą, zmienną i refinansowanie.
Po podpisaniu umowy · 8 min
Wakacje kredytowe 2026 i Fundusz Wsparcia Kredytobiorców
Czy w 2026 r. są wakacje kredytowe? Co daje Fundusz Wsparcia Kredytobiorców (do 3 000 zł przez 40 miesięcy), kto dostanie pomoc i jak działa restrukturyzacja.
Po podpisaniu umowy · 8 min
Sprzedaż mieszkania z kredytem hipotecznym: jak to zrobić
Jak sprzedać mieszkanie z hipoteką: zaświadczenie o saldzie, zgoda na wykreślenie, spłata z ceny, opłata za wcześniejszą spłatę, podatek przed 5 latami i ulga.