W skrócie
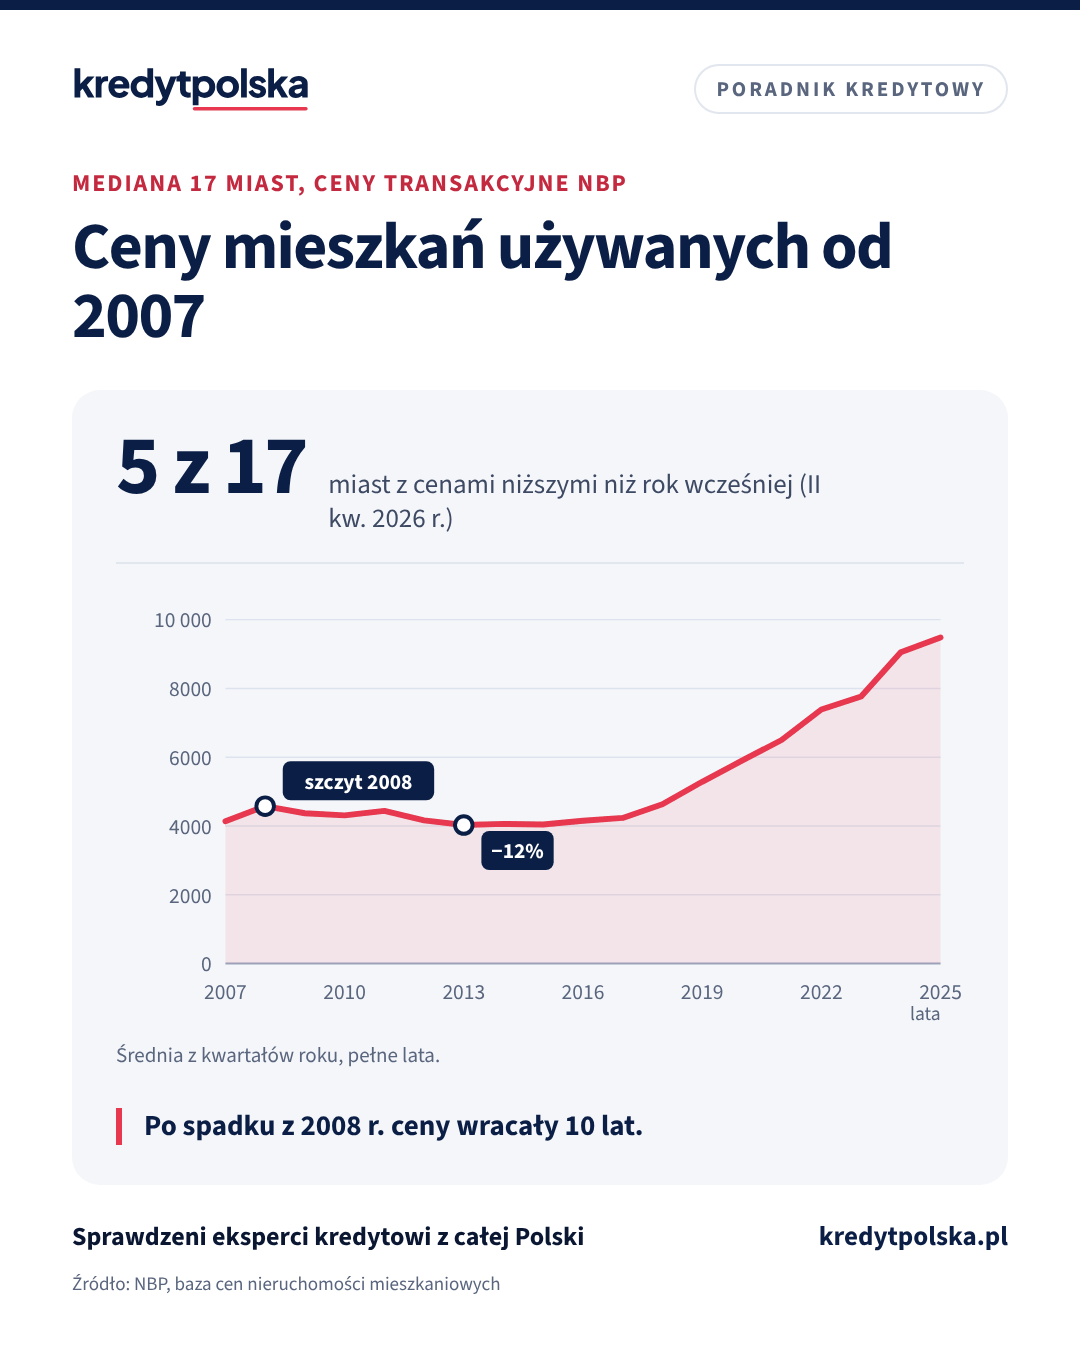
Według cen transakcyjnych NBP w II kw. 2026 r. używane mieszkania były rok do roku tańsze w 5 z 17 dużych miast, a mediana zmiany wyniosła +2%. Ostatni duży spadek cen to lata 2008–2013: mediana 17 miast spadła o 12%, a do poziomu z 2008 r. wróciła dopiero w 2018 r. Nikt nie zna przyszłych cen, ale dane pokazują, że w dużych miastach ceny przestały rosnąć tak szybko jak w latach 2019–2024.
To pytanie zadaje sobie każdy, kto odkłada na mieszkanie albo czeka z zakupem. Prognoz nie dajemy, bo nikt nie zna przyszłych cen. Pokazujemy za to, co mówią ceny z prawdziwych transakcji: dane NBP z 17 dużych miast, zbierane od 2007 r.
Co się dzieje teraz
W II kw. 2026 r. mediana zmiany cen używanych mieszkań w 17 miastach rok do roku wyniosła +2%, a nowych od deweloperów +1,4%. Spadki rok do roku były w 5 miastach: Łódź (−1,7%), Kraków (−1,1%), Katowice (−0,6%), Wrocław (−0,3%), Białystok (−0,2%). Dla całej Polski Eurostat podaje wzrost cen mieszkań o 6,3% rok do roku w II kw. 2026 r. (średnio w UE 4,7%), ale ten wskaźnik obejmuje cały kraj i wszystkie rodzaje mieszkań.
| Miasto | Używane, II kw. 2026 r. | Rok do roku |
|---|---|---|
| Łódź | 8 020 zł/m² | −1,7% |
| Kraków | 14 790 zł/m² | −1,1% |
| Katowice | 8 100 zł/m² | −0,6% |
| Wrocław | 12 590 zł/m² | −0,3% |
| Białystok | 9 400 zł/m² | −0,2% |
| Poznań | 10 890 zł/m² | +0,1% |
| Warszawa | 16 720 zł/m² | +1,3% |
| Szczecin | 9 360 zł/m² | +1,7% |
| Lublin | 10 220 zł/m² | +2% |
| Kielce | 8 190 zł/m² | +2,2% |
| Rzeszów | 10 970 zł/m² | +2,4% |
| Gdynia | 12 270 zł/m² | +3,9% |
| Gdańsk | 14 030 zł/m² | +4,6% |
| Olsztyn | 8 940 zł/m² | +5,3% |
| Opole | 9 220 zł/m² | +5,4% |
| Bydgoszcz | 8 340 zł/m² | +6,9% |
| Zielona Góra | 8 630 zł/m² | +6,9% |
Ceny transakcyjne NBP, rynek wtórny, porównanie z II kw. 2025 r.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,17% (najniższe oprocentowanie w porównaniu: 5,17% (Credit Agricole, Hipoteka Prime, zmienne, przykład reprezentatywny z 23.10.2026), przy warunkach banku). Odsetki przez cały okres: 485 066 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 30 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3025 zł), oprocentowanie zmienne 5,72% (WIBOR 3M 3,90% (fixing 30.10.2026) + średnia marża rynku 1,82% (AMRON-SARFiN, II kw. 2026)), RRSO 5,98%, całkowity koszt kredytu 580 283 zł (odsetki 568 883 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 100 283 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4080 zł, czyli o 1055 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Oprocentowanie w tym miesiącu · Tabela rat dla 20 kwot
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, ile wyniesie Twoja rata przy dzisiejszych stopach
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 14 banków i poda RRSO z każdej. Oddzwaniamy w 2 godziny (w godzinach pracy), a dokumenty wysyłasz online.
Kiedy ceny ostatnio spadały
Od 2007 r. mediana cen w 17 miastach spadała rok do roku w latach: 2009, 2010, 2012, 2013, 2015. Największy spadek trwał od 2008 do 2013 r. i wyniósł 12% w złotówkach. Do poziomu z 2008 r. ceny wróciły dopiero w 2018 r., czyli po 10 latach. Po uwzględnieniu inflacji spadek był większy, bo przez te lata rosły też pensje.
Wnioski z historii: ceny w dużych miastach spadają rzadziej i wolniej, niż rosną, a okres spadku trwał latami, nie miesiącami. Kto czekał na dno w 2013 r., kupił taniej o kilkanaście procent, ale w tym czasie płacił czynsz za najem.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Czy warto teraz brać kredyt hipoteczny? Stan na październik 2026
Stopa NBP 3,75%, WIBOR 3,90%, inflacja 4,1% i ceny mieszkań +6,3% r/r. Ile zmienia obniżka lub podwyżka stóp i czy czekanie na tańszy kredyt się opłaca.
Mieszkanie, dom, działka · 7 min
Kupić czy wynajmować mieszkanie? Rachunek na liczbach
Kupić mieszkanie na kredyt czy wynajmować? Porównanie kosztów, utracone zyski z wkładu, horyzont spłaty i trzy scenariusze cen dla mieszkania za 600 000 zł.
Ten sam dział · 8 min
Kiedy kupić mieszkanie: sezonowość rynku, promocje i kredyt
Czy jest lepszy miesiąc na zakup mieszkania? Co mówią dane o sprzedaży, promocje deweloperów na koniec roku, kalendarz RPP i ile trwa kredyt.
Co wpływa na ceny
- Stopy procentowe. Niższe stopy podnoszą zdolność kredytową, a więc popyt. Aktualne stopy i terminy posiedzeń RPP są w artykule stopy procentowe NBP.
- Programy rządowe. Dopłaty do kredytów zwiększają popyt na mieszkania w limitach cen programu. Historię programów opisujemy w artykule programy mieszkaniowe 2026.
- Podaż. Ile mieszkań buduje się w Twoim mieście, sprawdzisz na stronie ceny mieszkań.
- Pensje. Ile metrów kupuje przeciętna pensja dziś i 20 lat temu, pokazujemy w raporcie dostępność mieszkań od 2006 r.
Czekać czy kupować?
Spadek cen o kilka procent łatwo zjedzą rok czynszu za najem i wyższa rata, jeśli w tym czasie wzrosną stopy. Liczy się więc nie samo „czy spadną”, tylko czy rata mieści się w budżecie i czy planujesz mieszkać w tym miejscu co najmniej kilka lat. Porównanie kupna i najmu na Twoich liczbach zrobisz w kalkulatorze kupić czy wynajmować.
Spadek cen po zakupie nie zmienia raty. Ma znaczenie przy sprzedaży i przy refinansowaniu, bo nowy bank policzy LTV od aktualnej wyceny. Więcej w artykule LTV kredytu hipotecznego.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy ceny mieszkań spadną?
Nikt tego nie wie. W II kw. 2026 r. używane mieszkania były rok do roku tańsze w 5 z 17 dużych miast (ceny transakcyjne NBP), a mediana zmiany wyniosła +2%.
Kiedy ostatnio ceny mieszkań spadały?
Najdłuższy spadek trwał od 2008 do 2013 r.: mediana cen w 17 miastach spadła o 12%. Do poziomu z 2008 r. ceny wróciły w 2018 r.
W których miastach ceny spadają?
W II kw. 2026 r. rok do roku: Łódź (−1,7%), Kraków (−1,1%), Katowice (−0,6%), Wrocław (−0,3%), Białystok (−0,2%). Dane NBP, rynek wtórny, ceny transakcyjne.
Czy spadek cen zmienia ratę kredytu?
Nie. Rata zależy od kwoty kredytu i oprocentowania. Spadek cen ma znaczenie przy sprzedaży mieszkania i przy refinansowaniu, bo nowy bank liczy LTV od aktualnej wyceny.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- NBP, Baza cen nieruchomości mieszkaniowych (ceny transakcyjne)
- Eurostat, House price index (prc_hpi_q)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Rynek i stopy procentowe · 9 min
Stopy procentowe NBP 2026: historia, kalendarz RPP i wpływ na ratę
Stopa referencyjna NBP wynosi 3,75% od 5.03.2026. Wszystkie zmiany stóp od 2020 r., terminy posiedzeń RPP i ile zmienia ratę ruch o 0,25 pkt proc.
Rynek i stopy procentowe · 8 min
Ile m² kupi para z przeciętną pensją? Dostępność mieszkań 2026
Ile metrów mieszkania kupi para z dwiema przeciętnymi pensjami (9 266 zł brutto) w 10 miastach przy racie do 40% dochodu, 6% i wkładzie 20%. Dane NBP i GUS.
Rynek i stopy procentowe · 9 min
Inflacja a kredyt hipoteczny: rata, stopy i realna wartość długu
Inflacja 4,1% we wrześniu 2026, stopa NBP 3,75%. Jak inflacja wpływa na stopy, ratę, zdolność i ceny mieszkań oraz ile realnie wart jest dług po 10 latach.
Rynek i stopy procentowe · 8 min
Rynek kredytów hipotecznych 2026: liczby BIK, AMRON i NBP
Ile kredytów hipotecznych udzielają banki w 2026 r.: 116,4 mld zł w 9 miesięcy, średnio 486,5 tys. zł, oprocentowanie 5,99%, udział stałej stopy i refinansowania.