W skrócie
LTV (loan to value) to kwota kredytu podzielona przez wartość nieruchomości. Bank liczy je od niższej z dwóch kwot: ceny albo wyceny z operatu. Do 80% LTV kredyt jest standardowy, od 80% do 90% bank wymaga dodatkowego zabezpieczenia albo podnosi marżę (w cennikach 4 banków o 0,25–0,45 pkt proc.), a powyżej 90% potrzebna jest gwarancja BGK. Przy mieszkaniu za 600 000 zł i wycenie 570 000 zł kredyt 510 000 zł to LTV 89,5%, a nie 85%.
LTV pojawia się w każdej rozmowie o kredycie hipotecznym, bo od niego zależy, czy bank w ogóle da kredyt i jaką marżę zaproponuje. Tłumaczymy, jak je policzyć, gdzie są progi i ile kosztuje każdy z nich. Poniżej jest kalkulator LTV.
Jak policzyć LTV
LTV = kwota kredytu / wartość nieruchomości × 100%. Wartość to niższa z dwóch kwot: cena z umowy albo wartość z operatu szacunkowego, który zamawia bank. Przykład: mieszkanie za 600 000 zł, kredyt 510 000 zł. Od ceny LTV wynosi 85%. Jeśli rzeczoznawca wyceni mieszkanie na 570 000 zł, LTV rośnie do 89,5%, a do progu 90% brakuje -3 000 zł wkładu.
LTV to odwrotność wkładu własnego tylko wtedy, gdy wycena równa się cenie: wkład 20% daje LTV 80%, a wkład 10% daje LTV 90%. Koszty zakupu, takie jak notariusz czy PCC, nie wchodzą do wkładu.
Policz to sam
Ile wynosi Twoje LTV
-
LTV, czyli kredyt do wartości nieruchomości
LTV
Kredyt 510 000 zł przy wartości dla banku 600 000 zł. Między 80% a 90% bank zażąda dodatkowego zabezpieczenia (najczęściej ubezpieczenia niskiego wkładu) albo doliczy wyższą marżę. Do progu 80% brakuje 30 000 zł wkładu.
Bank liczy LTV od niższej z dwóch kwot: ceny z umowy albo wartości z operatu. Wynik poglądowy, progi każdego banku sprawdzisz w jego ofercie.
Przydatne też: Kalkulator zdolności kredytowej
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, który bank przyjmie Twój wkład własny
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 14 banków i poda RRSO z każdej. Oddzwaniamy w 2 godziny (w godzinach pracy), a dokumenty wysyłasz online.
Progi: 80% i 90%
Rekomendacja S KNF (rek. 15.5) ustala, że LTV kredytu mieszkaniowego nie powinno przekraczać 80%, a 90% bank może dopuścić tylko z dodatkowym zabezpieczeniem, na przykład ubezpieczeniem niskiego wkładu, blokadą środków albo zastawem na obligacjach skarbowych.
- Do 80%: standardowa oferta i najniższa marża.
- 80–90%: ubezpieczenie niskiego wkładu albo wyższa marża do czasu, aż saldo spadnie poniżej 80% wartości. Minimalny wkład 10% przyjmuje 0 z 13 banków w naszym porównaniu, a 0 wymaga 20%.
- Powyżej 90%: tylko kredyt z gwarancją BGK, opisany na stronie kredyt bez wkładu własnego.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Kredyt hipoteczny z 10% wkładu własnego: ile to kosztuje
Kredyt z wkładem 10%: jak działa ubezpieczenie niskiego wkładu, ile kosztuje, kiedy wygasa, wyższa marża zamiast UNWW i przykład dla mieszkania za 600 tys. zł.
Koszty i oprocentowanie · 8 min
Ubezpieczenie niskiego wkładu własnego: koszt, zwrot i alternatywy
Ubezpieczenie niskiego wkładu własnego: kiedy bank go wymaga, ile kosztuje przy wkładzie 10 i 15%, zwrot przy spłacie, wyższa marża i gwarancja BGK zamiast UNWW.
Prawo i formalności · 8 min
Operat szacunkowy: ile kosztuje wycena nieruchomości i co, gdy jest niższa
Kto robi wycenę nieruchomości do kredytu, ile kosztuje operat szacunkowy i co zrobić, gdy bank wyceni mieszkanie niżej niż cena: LTV, wkład, odwołanie.
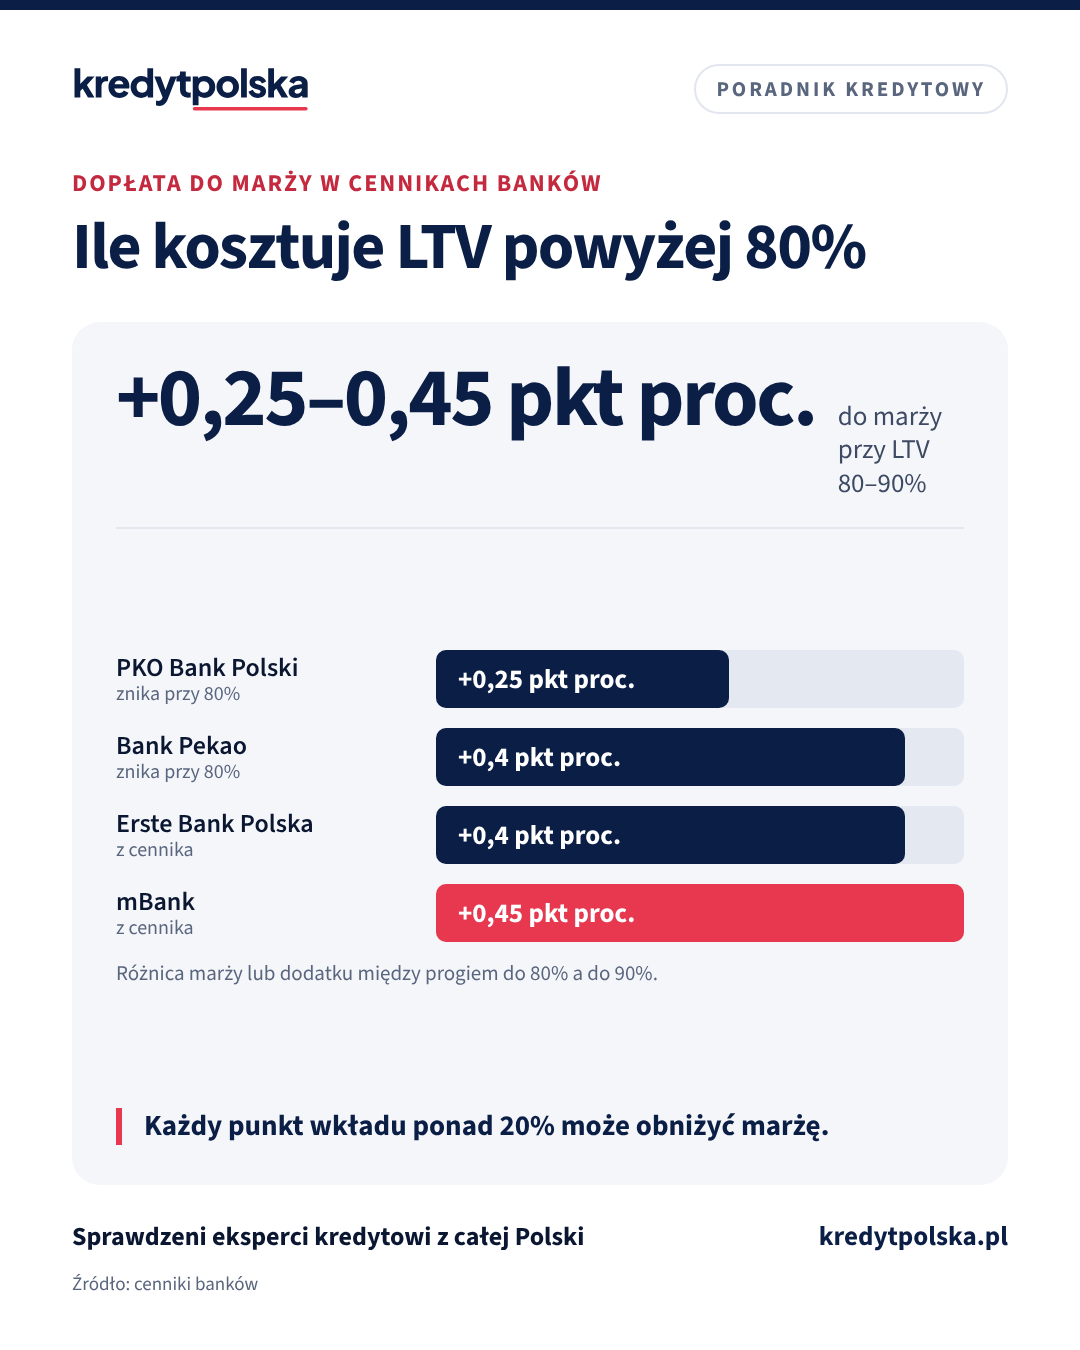
Ile kosztuje LTV powyżej 80%
| Bank | Dopłata 80–90% | Do kiedy |
|---|---|---|
| PKO Bank Polski | +0,25 pkt proc. | do spadku LTV do 80% |
| Bank Pekao | +0,4 pkt proc. | do spadku LTV do 80% |
| Erste Bank Polska | +0,4 pkt proc. | według umowy |
| mBank | +0,45 pkt proc. | według umowy |
Różnica marży (albo dodatku) między progiem do 80% i do 90% LTV z cennika banku, odczyt 22.10.2026.
Dopłata dotyczy całego kredytu, więc przy kredycie 510 000 zł każde 0,1 pkt proc. marży to około 43 zł miesięcznie w pierwszym roku. Ile kosztuje ubezpieczenie niskiego wkładu, opisujemy w artykule ubezpieczenie niskiego wkładu własnego, a porównanie wkładu 10% i 20% w artykule wkład własny 10%.
LTV po podpisaniu umowy
LTV maleje z każdą ratą i nadpłatą. Ma to znaczenie w trzech sytuacjach:
- Koniec dopłaty. Gdy saldo spadnie poniżej 80% wartości, część banków zdejmuje dopłatę do marży albo kończy ubezpieczenie niskiego wkładu. Czasem trzeba o to złożyć wniosek.
- Refinansowanie. Nowy bank liczy LTV od aktualnej wyceny. Niższe LTV to lepsza marża, więc warto sprawdzić kalkulator refinansowania.
- Pożyczka hipoteczna. Banki pożyczają pod mieszkanie zwykle do 60–75% jego wartości razem z obecnym kredytem. Ile możesz dostać, policzysz w kalkulatorze pożyczki hipotecznej.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Co to jest LTV?
LTV (loan to value) to stosunek kwoty kredytu do wartości nieruchomości. Kredyt 480 000 zł na mieszkanie warte 600 000 zł to LTV 80%.
Jak bank liczy LTV, gdy wycena jest niższa od ceny?
Od niższej kwoty. Mieszkanie za 600 000 zł wycenione na 570 000 zł i kredyt 510 000 zł to LTV 89,5%, a nie 85%.
Jakie LTV jest najlepsze?
Do 80%. Powyżej bank wymaga dodatkowego zabezpieczenia albo podnosi marżę, a powyżej 90% kredyt jest możliwy tylko z gwarancją BGK.
Ile kosztuje LTV 90% zamiast 80%?
W cennikach 4 banków różnica marży wynosi od 0,25 do 0,45 pkt proc. Część banków zdejmuje dopłatę, gdy saldo spadnie do 80% wartości.
Czy koszty zakupu wliczają się do wkładu własnego?
Nie. Notariusz, PCC i prowizja to koszty, które płacisz osobno. Do LTV liczy się tylko kwota kredytu i wartość nieruchomości.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Wkład własny i programy · 8 min
Wkład własny do kredytu hipotecznego: ile i z czego w 2026
Ile wkładu własnego wymagają banki: 10% czy 20%, co może być wkładem, darowizna od rodziny i SD-Z2 oraz ile kosztują PCC, notariusz i wpisy.
Wkład własny i programy · 8 min
Jak kupić mieszkanie bez wkładu własnego: RKM, hipoteka rodziców, darowizna
Jak kupić mieszkanie bez wkładu własnego w 2026: Rodzinny Kredyt Mieszkaniowy z gwarancją BGK, hipoteka na innej nieruchomości, darowizna i czego unikać.
Wkład własny i programy · 8 min
Darowizna na wkład własny: SD-Z2, przelew i czego chce bank
Darowizna od rodziców na wkład własny bez podatku: grupa zerowa, przelew na konto, SD-Z2 w 6 miesięcy, umowa darowizny, wspólność majątkowa i pożyczka.
Wkład własny i programy · 9 min
Programy mieszkaniowe 2026: co działa, a co się skończyło
Rodzinny Kredyt Mieszkaniowy, spłaty rodzinne, Konto Mieszkaniowe, dopłaty z Bezpiecznego kredytu 2% i projekty rządu. Stan na październik 2026.