W skrócie
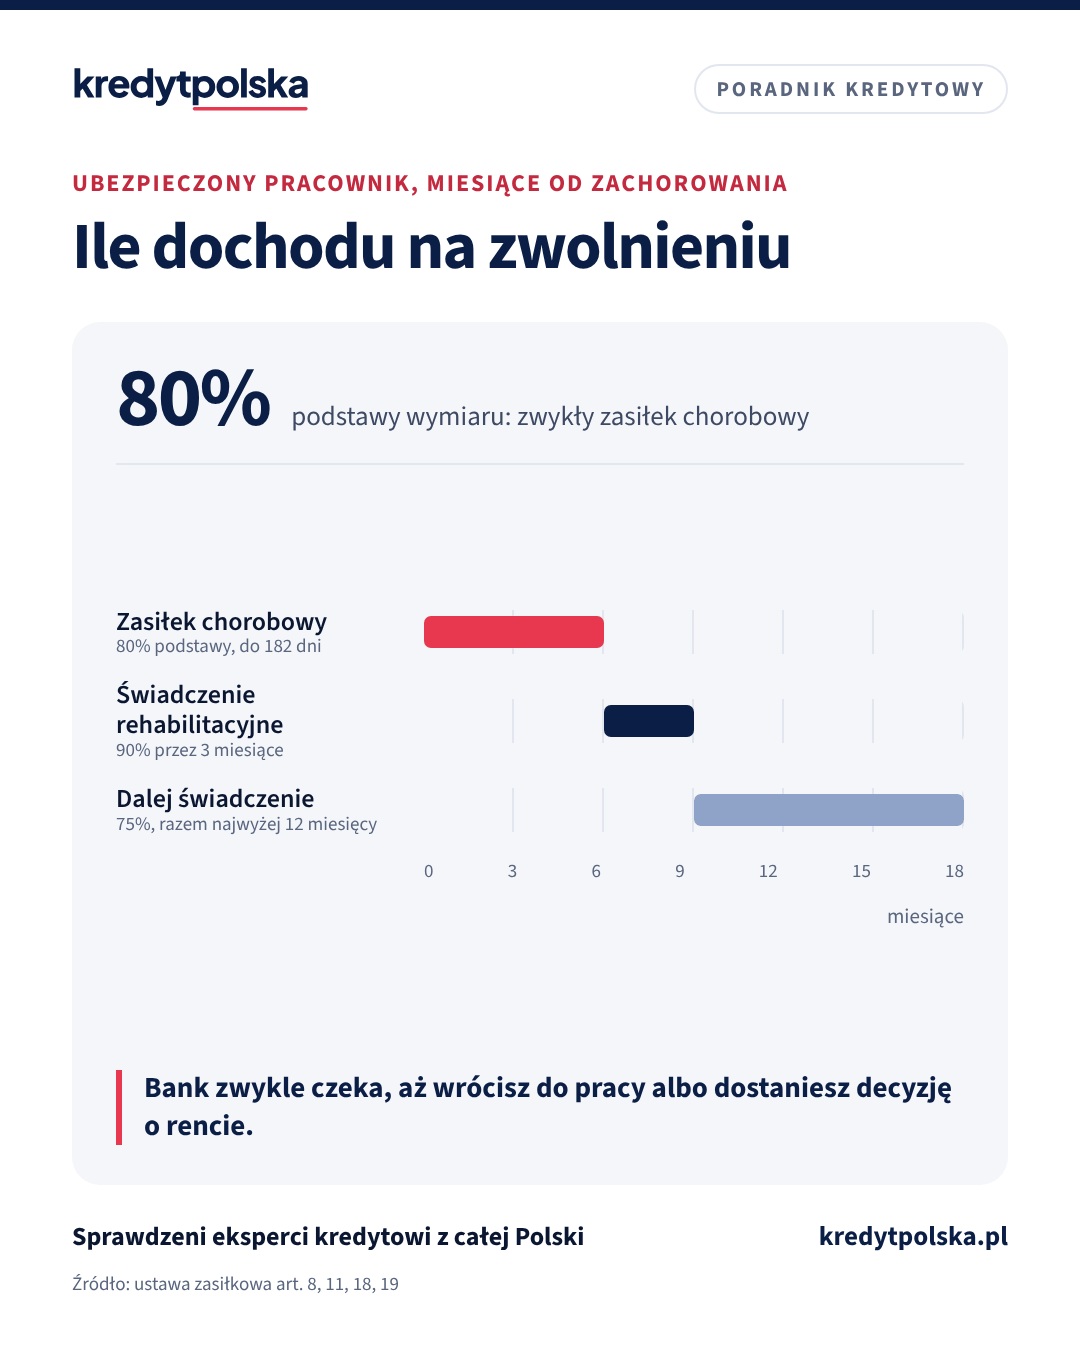
Przebyta choroba nie wyklucza kredytu hipotecznego. Bank patrzy na dochód: zasiłek chorobowy to zwykle 80% podstawy, świadczenie rehabilitacyjne 90%, a potem 75%, i oba są czasowe, więc banki często czekają na powrót do pracy. Ubezpieczenie na życie nie jest obowiązkowe z mocy prawa, a bank musi przyjąć polisę innego ubezpieczyciela o wymaganym zakresie. Prawo do zapomnienia po chorobie onkologicznej w Polsce jeszcze nie obowiązuje.
Choroba może wpłynąć na kredyt hipoteczny na dwa sposoby: przez dochód, który bank przyjmie do zdolności, i przez ubezpieczenie na życie, o które bank zapyta. To dwie osobne sprawy. Poniżej opisujemy obie, a na końcu wyjaśniamy, czego można się spodziewać po prawie do zapomnienia, o którym coraz więcej się mówi.
Dochód na zwolnieniu lekarskim i po nim
Bank liczy zdolność z dochodu, który jest stały i potwierdzony dokumentami. Świadczenia chorobowe są z natury czasowe, dlatego wiele banków nie przyjmie wniosku albo poczeka, aż wrócisz do pracy i pokażesz pełne wynagrodzenie.
| Sytuacja | Wysokość | Jak zwykle patrzy bank |
|---|---|---|
| Zasiłek chorobowy | 80% podstawy | dochód czasowy, często po powrocie |
| Świadczenie rehabilitacyjne | 90%, potem 75% | zwykle nie liczy jako stałego |
| Renta stała | z decyzji ZUS | podobnie jak emerytura |
| Renta okresowa | z decyzji ZUS | gdy zostało kilka lat przyznania |
| Powrót do pracy | pełna pensja | po kilku miesiącach wypłat |
Założenia i źródła danych. Szczegóły
Zasiłek chorobowy do 182 dni (270 przy gruźlicy i w ciąży), świadczenie rehabilitacyjne do 12 miesięcy, oba z ustawy zasiłkowej. Każdy bank ocenia to po swojemu.
- Krótkie zwolnienie. Kilka dni czy tygodni L4 zwykle nie ma znaczenia. Bank może jednak zobaczyć niższe wpływy na koncie i zapytać o przyczynę.
- Długie zwolnienie. Pracodawca w zaświadczeniu o zarobkach może wskazać, że jesteś na zwolnieniu. Wtedy bank zwykle prosi o ponowne złożenie wniosku po powrocie albo liczy dochód ostrożniej.
- Świadczenie rehabilitacyjne przyznaje ZUS po wyczerpaniu zasiłku, jeśli rokowania są dobre. Trwa najwyżej 12 miesięcy, więc jako jedyny dochód rzadko wystarczy.
- Renta. Jak banki liczą renty stałe i okresowe, opisujemy w artykule kredyt hipoteczny z alimentami i świadczeniami i na stronie kredyt hipoteczny dla rencisty.
Jeśli zdolność z jednego dochodu nie wystarcza, pomóc może drugi kredytobiorca, co opisujemy w artykule współkredytobiorca.
Policz to sam
Ile pożyczy Ci bank
-
Sprawdź swoją zdolność
około, kredyt na 30 lat
Szacunek bez innych kredytów i limitów na kartach. Bank liczy ratę przy oprocentowaniu wyższym o 2,5 p.p. (8,56%), a rata może zająć do 40% dochodu, przy wyższych dochodach do 50%. Wynik poglądowy, nie jest decyzją kredytową.
Pełny kalkulator: zobowiązania, limity kart i rodzaj oprocentowania →
Przydatne też: Ubezpieczenie kredytu w bankach
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Każdy bank liczy zdolność inaczej. Sprawdź, który da Ci najwięcej
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 14 banków i poda RRSO z każdej. Oddzwaniamy w 2 godziny (w godzinach pracy), a dokumenty wysyłasz online.
Ankieta medyczna i ubezpieczenie na życie
Ubezpieczenie na życie nie jest obowiązkowe z mocy prawa. Bank może go wymagać jako zabezpieczenia, ale musi przyjąć polisę dowolnego ubezpieczyciela o wymaganym zakresie (art. 9 ust. 2 ustawy o kredycie hipotecznym). Częściej polisa jest dobrowolna i obniża marżę.
W ankiecie odpowiadasz na pytania ubezpieczyciela o zdrowie. Odpowiadaj zgodnie z prawdą: po zatajeniu choroby, o którą pytano, ubezpieczyciel w pierwszych 3 latach może odmówić wypłaty (art. 815 i 834 Kodeksu cywilnego). Szczegóły opisujemy w artykule ubezpieczenie na życie do kredytu.
Po przebytej chorobie ubezpieczyciel może zaproponować wyższą składkę, wyłączyć daną chorobę z ochrony, odroczyć decyzję albo odmówić. Rzecznik Praw Obywatelskich w 2025 r. zapytał UODO i Rzecznika Finansowego o skargi klientów na nadmierne żądanie danych o zdrowiu przy kredytach, ale nie ma jeszcze przepisu, który by to zmieniał.
Czytaj dalej
Następne pytania w tym temacie
Koszty i oprocentowanie · 8 min
Ubezpieczenie na życie do kredytu hipotecznego: bank czy własna polisa
Ubezpieczenie na życie do kredytu: kiedy bank go wymaga, ile kosztuje polisa z banku, a ile własna z cesją, wyłączenia, ankieta medyczna i wpływ na marżę.
Koszty i oprocentowanie · 8 min
Cesja polisy na bank: jak ją zrobić i odnowić krok po kroku
Cesja polisy na bank przy kredycie hipotecznym: czym jest, jak ją zrobić krok po kroku, wymogi banku, odnowienie co rok, skutki spóźnienia i koniec po spłacie.
Ten sam dział · 7 min
Alimenty, renty i świadczenia a kredyt hipoteczny: co liczy bank
Czy bank liczy otrzymywane alimenty, o ile płacone alimenty obniżają zdolność, jak banki traktują renty, 800 plus i świadczenia socjalne. Przykłady.
Co zrobić, gdy ubezpieczyciel odmówi
- Zapytaj bank, czy polisa jest warunkiem. Jeśli tylko obniża marżę, możesz wziąć kredyt bez niej, z wyższą ratą. Policz różnicę w kalkulatorze raty.
- Poszukaj własnej polisy. Inny ubezpieczyciel może inaczej ocenić to samo ryzyko. Bank przyjmie polisę z cesją, jeśli spełnia wymagany zakres. Jak to zrobić, opisujemy w artykule cesja polisy na bank.
- Zaproponuj inne zabezpieczenie. Drugiego kredytobiorcę, wyższy wkład albo dodatkową nieruchomość. Każdy bank decyduje sam, co przyjmie.
- Poproś o uzasadnienie. Jeśli uważasz, że ubezpieczyciel źle ocenił dokumentację, złóż reklamację na piśmie. Bezpłatnych porad udziela Rzecznik Finansowy, a jak przygotować reklamację, opisujemy w artykule reklamacja i Rzecznik Finansowy.
Prawo do zapomnienia: stan na listopad 2026
Prawo do zapomnienia oznacza, że po kilku latach od zakończenia leczenia choroby onkologicznej ubezpieczyciel nie może brać jej pod uwagę. W Polsce takie przepisy jeszcze nie obowiązują.
- Unijna dyrektywa o kredycie konsumenckim (2023/2225) w art. 14 ust. 4 wymaga, żeby danych o diagnozie choroby onkologicznej nie używać do ubezpieczenia związanego z kredytem po okresie ustalonym przez państwo, nie dłuższym niż 15 lat od zakończenia leczenia.
- Dyrektywa dotyczy kredytu konsumenckiego, a kredyty zabezpieczone hipoteką wyłącza. Nawet po jej wdrożeniu przepis nie musi więc obejmować polisy do kredytu hipotecznego.
- Polska ustawa wdrażająca dyrektywę do 1 listopada 2026 r. nie została uchwalona, prace nad projektem trwają.
Śledzimy temat i zaktualizujemy artykuł, gdy przepisy zostaną uchwalone. Do tego czasu o warunkach decyduje ubezpieczyciel, a Twoim argumentem jest pełna dokumentacja leczenia i aktualne wyniki.
Według sytuacji
Najczęstsze pytania
Czy dostanę kredyt hipoteczny na zwolnieniu lekarskim?
Przy krótkim zwolnieniu zwykle tak. Przy długim wiele banków czeka na powrót do pracy, bo zasiłek chorobowy jest czasowy i wynosi zwykle 80% podstawy. Każdy bank ocenia to sam.
Czy bank liczy świadczenie rehabilitacyjne do zdolności?
Zwykle nie jako dochód stały. Świadczenie przysługuje najwyżej 12 miesięcy i wynosi 90% podstawy przez 3 miesiące, a potem 75%.
Czy ubezpieczenie na życie jest obowiązkowe przy kredycie hipotecznym?
Nie z mocy prawa. Bank może go wymagać, ale musi przyjąć polisę dowolnego ubezpieczyciela o wymaganym zakresie. Często polisa jest dobrowolna i tylko obniża marżę.
Co zrobić, gdy ubezpieczyciel odmówi po chorobie?
Sprawdź, czy bank wymaga polisy, czy tylko daje za nią niższą marżę. Poszukaj polisy u innego ubezpieczyciela z cesją na bank albo zaproponuj inne zabezpieczenie, na przykład drugiego kredytobiorcę.
Czy w Polsce obowiązuje prawo do zapomnienia po raku?
Nie, według stanu na 1 listopada 2026 r. Dyrektywa UE wymaga go przy ubezpieczeniach do kredytu konsumenckiego, z okresem najwyżej 15 lat od końca leczenia, ale polskiej ustawy jeszcze nie uchwalono, a kredytów hipotecznych dyrektywa nie obejmuje.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 25 czerwca 1999 r. o świadczeniach pieniężnych z ubezpieczenia społecznego w razie choroby i macierzyństwa, tekst jedn. Dz.U. 2026 poz. 854
- Zielona Linia (gov.pl): Świadczenie rehabilitacyjne – co warto wiedzieć?
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny, art. 815 i 834 (ISAP)
- Dyrektywa Parlamentu Europejskiego i Rady (UE) 2023/2225 w sprawie umów o kredyt konsumencki, art. 14 ust. 4 (EUR-Lex)
Pokaż wszystkie źródła (8)Zwiń listę źródeł
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Zdolność kredytowa i dochody · 8 min
Współkredytobiorca: kredyt hipoteczny z rodzicami i wyjście z kredytu
Kredyt hipoteczny z rodzicami: kto może być współkredytobiorcą, współwłasność, zdolność i BIK rodziców, wiek, wyjście z kredytu i różnica wobec poręczenia.
Zdolność kredytowa i dochody · 8 min
Zdolność kredytowa: od czego zależy i jak ją zwiększyć
Jak banki liczą zdolność kredytową: dochód, bufor KNF, DSTI, koszty utrzymania i BIK. Dlaczego banki liczą różnie i 7 sposobów na wyższą kwotę.
Zdolność kredytowa i dochody · 7 min
Ile trzeba zarabiać na kredyt hipoteczny 300–700 tys. zł
Ile zarabiać na kredyt 300, 400, 500, 600 i 700 tys. zł na 30 lat: rata przy 6%, dochód netto dla singla i rodziny 2+2, założenia wyliczeń.
Zdolność kredytowa i dochody · 9 min
Raport BIK przed kredytem hipotecznym: jak sprawdzić i poprawić
Jak pobrać raport BIK za darmo, co widzi bank, jak działa nowy scoring BIK od lipca 2026, zgody po spłacie i jak poprawić historię przed kredytem.