W skrócie
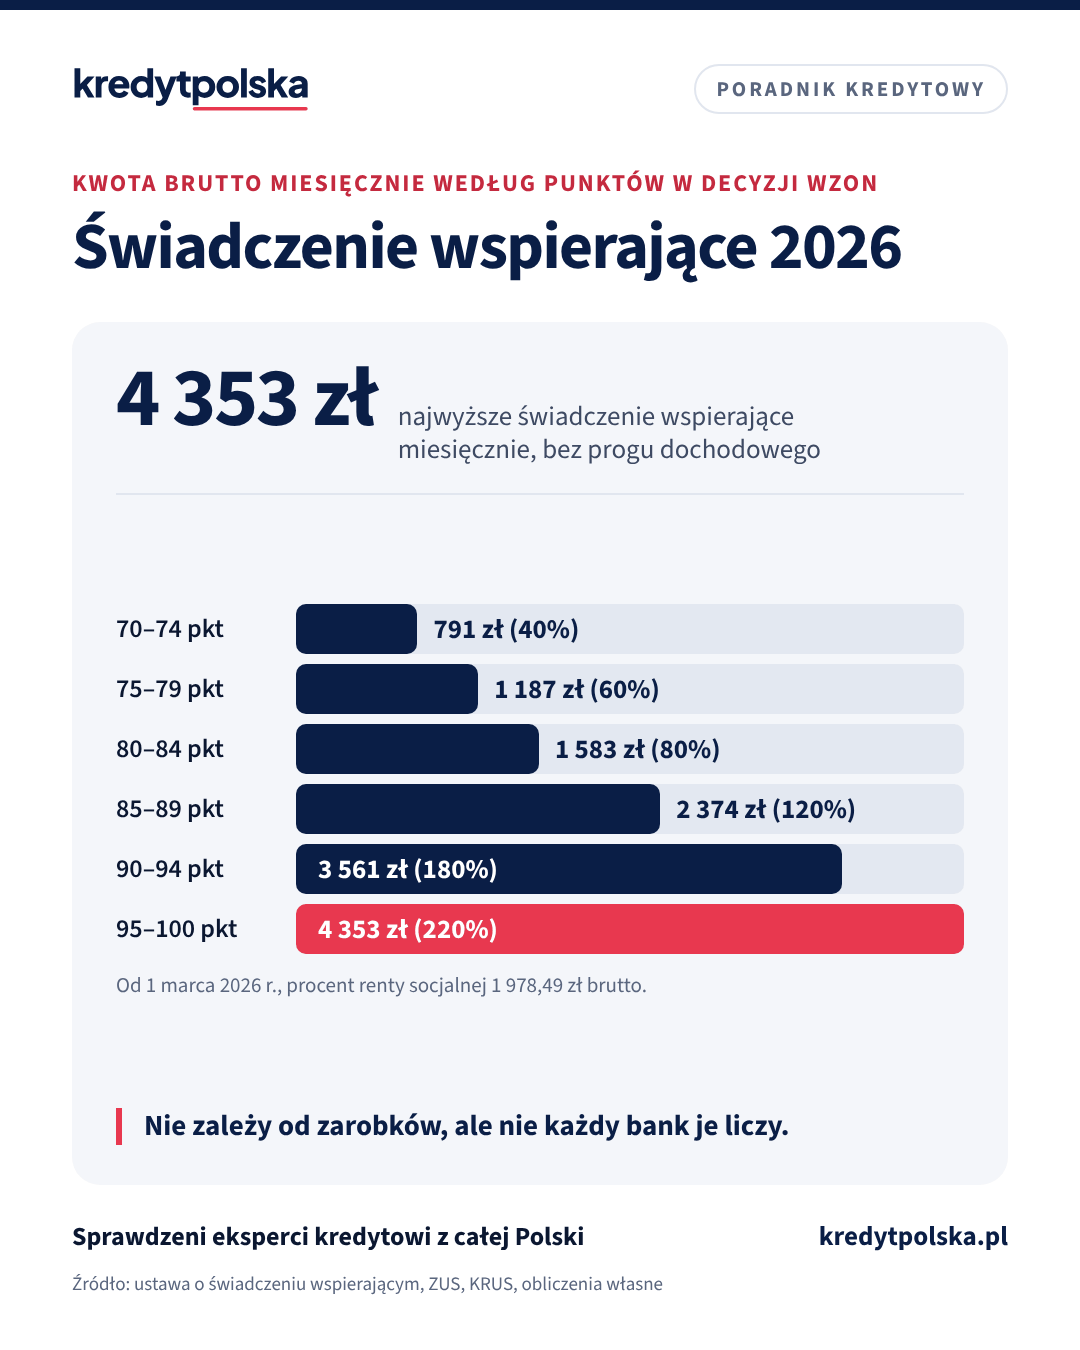
Orzeczenie o niepełnosprawności nie zamyka drogi do kredytu hipotecznego. Bank patrzy na dochód: liczy się, czy jest stały i jak długo będzie wypłacany. Renta socjalna od 1 marca 2026 r. wynosi 1 978,49 zł brutto, a przy rencie stałej część banków traktuje ją jak emeryturę. Świadczenie wspierające to od 791 zł do 4 353 zł brutto miesięcznie, bez progu dochodowego. PFRON dopłaca do zamiany mieszkania na dostępne nawet 166 032 zł (I kw. 2026 r., Warszawa), a resztę może pokryć kredyt.
Osoba z niepełnosprawnością może dostać kredyt hipoteczny na takich samych zasadach jak każdy: bank sprawdza dochód, koszty utrzymania i historię w BIK. Samo orzeczenie nie jest dla banku powodem odmowy. Różnica polega na tym, że dochód często składa się ze świadczeń, a każde z nich bank ocenia inaczej. Poniżej opisujemy, które świadczenia mają szansę trafić do zdolności, jak przygotować dokumenty i z czego PFRON dopłaca do mieszkania bez barier.
Co bank sprawdza w świadczeniu
Przy każdym świadczeniu bank zadaje te same dwa pytania:
- Czy jest stałe. Świadczenie przyznane na stałe bank ocenia podobnie jak emeryturę. Przy okresowym sprawdza datę końca decyzji i porównuje ją z okresem kredytu.
- Czy jest dochodem, czy pomocą celową. Świadczenia, które mają pokryć koszty opieki albo zależą od innych dochodów, część banków pomija albo traktuje jako dochód pomocniczy.
Jak dokładnie bank liczy dany rodzaj świadczenia, opisują jego wewnętrzne procedury, których banki nie publikują. Dlatego przed wnioskiem warto zapytać kilka banków albo eksperta kredytowego.
Policz to sam
Ile pożyczy Ci bank
-
Sprawdź swoją zdolność
około, kredyt na 30 lat
Szacunek bez innych kredytów i limitów na kartach. Bank liczy ratę przy oprocentowaniu wyższym o 2,5 p.p. (8,56%), a rata może zająć do 40% dochodu, przy wyższych dochodach do 50%. Wynik poglądowy, nie jest decyzją kredytową.
Pełny kalkulator: zobowiązania, limity kart i rodzaj oprocentowania →
Przydatne też: Kalkulator „500 zł więcej” · Kalkulator raty
Świadczenia i ich wysokość w 2026 r.
| Świadczenie | Kwota od 1.03.2026 | Dla banku |
|---|---|---|
| Renta socjalna | 1 978,49 zł brutto | stała: jak emerytura |
| Dodatek dopełniający do renty socjalnej | 2 704,71 zł brutto | zwykle razem z rentą |
| Świadczenie wspierające | 791 zł–4 353 zł | zależy od banku i decyzji |
| Świadczenie uzupełniające | do 500 zł netto | często pomijane |
| Dodatek pielęgnacyjny | 366,68 zł | często pomijany |
Kwoty z ustaw i komunikatów ZUS i KRUS po waloryzacji 1 marca 2026 r. Ocena w kolumnie „Dla banku” to typowa praktyka, nie zasada każdego banku.
Renta socjalna
Renta socjalna przysługuje dorosłej osobie, która jest całkowicie niezdolna do pracy z powodu naruszenia sprawności, które powstało przed 18. rokiem życia, w czasie nauki przed 25. rokiem życia albo w czasie studiów doktoranckich. Wynosi 100% najniższej renty z tytułu całkowitej niezdolności do pracy, czyli od 1 marca 2026 r. 1 978,49 zł brutto, około 1 800 zł na rękę. Gdy niezdolność jest trwała, ZUS przyznaje rentę na stałe, i wtedy bank ma najmniej wątpliwości.
Do renty socjalnej można dorabiać. Przy przychodzie do 70% przeciętnego wynagrodzenia renta jest wypłacana w całości, między 70% a 130% ZUS zmniejsza ją o nadwyżkę, a powyżej 130% zawiesza. Bank policzy wtedy pensję i rentę razem, ale przy wyższej pensji może pominąć rentę, która mogłaby zostać zmniejszona.
Dodatek dopełniający
Osoba, która ma rentę socjalną i orzeczenie o całkowitej niezdolności do pracy i do samodzielnej egzystencji, może dostać dodatek dopełniający. Od 1 marca 2026 r. wynosi on 2 704,71 zł brutto. Razem z rentą socjalną to 4 683,20 zł brutto miesięcznie. Dla banku najważniejsze jest, czy renta, do której przyznano dodatek, jest stała.
Świadczenie wspierające
Świadczenie wspierające wypłaca ZUS osobom, które w decyzji wojewódzkiego zespołu do spraw orzekania o niepełnosprawności (WZON) dostały co najmniej 70 punktów. Ten próg obowiązuje od 1 stycznia 2026 r., wcześniej było to 78 punktów. Kwota to od 40% do 220% renty socjalnej, czyli od 791 zł do 4 353 zł brutto, i nie zależy od dochodu. Dla banku liczy się, na jaki okres wydano decyzję o punktach. Część banków przyjmie świadczenie jako dochód, część uzna je za pomoc na koszty wsparcia i pominie.
Świadczenie uzupełniające i dodatek pielęgnacyjny
Świadczenie uzupełniające dostaje osoba od 18 lat niezdolna do samodzielnej egzystencji, której inne świadczenia nie przekraczają 2 687,67 zł brutto (próg od marca 2026 r.). Wynosi najwyżej 500 zł netto i maleje, gdy inne świadczenia rosną. Dodatek pielęgnacyjny wynosi 366,68 zł. Oba mają pokryć koszty opieki, więc banki często ich nie liczą. Nie warto opierać na nich zdolności.
Renty z tytułu niezdolności do pracy i to, jak bank sprawdza datę końca decyzji ZUS, opisujemy na stronie kredyt hipoteczny dla rencisty, a 800 plus i inne świadczenia socjalne w artykule alimenty i świadczenia a kredyt.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Każdy bank liczy zdolność inaczej. Sprawdź, który da Ci najwięcej
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 14 banków i poda RRSO z każdej. Oddzwaniamy w 2 godziny (w godzinach pracy), a dokumenty wysyłasz online.
Dopłaty PFRON do mieszkania
PFRON nie dopłaca do raty kredytu, ale ma trzy formy wsparcia, które mogą zmniejszyć kwotę potrzebnego kredytu albo koszt dostosowania mieszkania:
- Zamiana mieszkania na dostępne (od 2 kwietnia 2026 r. w programie „Aktywny samorząd”, Moduł III, Zadanie 1). PFRON pokrywa różnicę między ceną nowego mieszkania bez barier a ceną sprzedawanego, najwyżej 15 m² razy wskaźnik kosztu odtworzenia BGK. W I kwartale 2026 r. limit wynosił od 80 599 zł do 166 032 zł, zależnie od miejsca. Program jest dla osób ze znacznym stopniem niepełnosprawności narządu ruchu, które poruszają się na wózku, albo dla osób niewidomych, i tylko dla właścicieli obecnego mieszkania. Wniosek składa się przez system SOW, a po umowie z PFRON jest 180 dni na sprzedaż i zakup.
- Najem mieszkania dostępnego (Moduł III, Zadanie 2). Dla osób ze znacznym stopniem niepełnosprawności, do 60 miesięcy po ukończeniu szkoły: dopłata do czynszu przez 36 miesięcy, 100% w pierwszym roku, 70% w drugim i 40% w trzecim. Wnioski w 2026 r. do 4 grudnia. To dobry czas, żeby zbudować historię dochodu z pracy i odłożyć na wkład własny.
- Likwidacja barier architektonicznych w mieszkaniu, w którym mieszkasz, przez PCPR albo MOPS. Dofinansowanie do 95% kosztów, najwyżej piętnastokrotność przeciętnego wynagrodzenia, raz w roku. Pracy nie wolno zacząć przed podpisaniem umowy, bo PFRON nie zwraca kosztów poniesionych wcześniej.
Przy zamianie mieszkania kredyt może pokryć część ceny, której nie obejmie dopłata. Bank będzie wtedy chciał zobaczyć umowę z PFRON albo powiatem i harmonogram wypłaty, więc warto pokazać je doradcy przed wnioskiem. Aktualne limity kwot PFRON publikuje co kwartał na stronie pfron.gov.pl.
Jakie dokumenty przygotować
- decyzja ZUS o przyznaniu renty socjalnej lub świadczenia, z okresem, na jaki jest przyznane, i ostatnia decyzja o waloryzacji,
- przy świadczeniu wspierającym: decyzja WZON o poziomie potrzeby wsparcia i decyzja ZUS o wypłacie,
- wyciągi z rachunku z wpływami z ostatnich 3–6 miesięcy,
- dokumenty dochodu z pracy, jeśli dorabiasz,
- przy zamianie mieszkania: umowa o dofinansowanie z PFRON lub powiatem.
Pełną listę według rodzaju dochodu wygenerujesz w narzędziu lista dokumentów do kredytu.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 7 min
Alimenty, renty i świadczenia a kredyt hipoteczny: co liczy bank
Czy bank liczy otrzymywane alimenty, o ile płacone alimenty obniżają zdolność, jak banki traktują renty, 800 plus i świadczenia socjalne. Przykłady.
Ten sam dział · 8 min
Współkredytobiorca: kredyt hipoteczny z rodzicami i wyjście z kredytu
Kredyt hipoteczny z rodzicami: kto może być współkredytobiorcą, współwłasność, zdolność i BIK rodziców, wiek, wyjście z kredytu i różnica wobec poręczenia.
Koszty i oprocentowanie · 8 min
Ubezpieczenie na życie do kredytu hipotecznego: bank czy własna polisa
Ubezpieczenie na życie do kredytu: kiedy bank go wymaga, ile kosztuje polisa z banku, a ile własna z cesją, wyłączenia, ankieta medyczna i wpływ na marżę.
Jak zwiększyć szanse
- Złóż wniosek, gdy decyzja jest świeża. Przy rencie okresowej i decyzji WZON z terminem najlepiej zaraz po nowym orzeczeniu, gdy zostało najwięcej czasu do jego końca.
- Weź drugiego kredytobiorcę. Dochód z pracy partnera, rodzica albo rodzeństwa podnosi kwotę i wydłuża okres. Obie osoby odpowiadają za cały kredyt, co opisujemy w artykule współkredytobiorca.
- Policz kilka banków. Różnice w liczeniu świadczeń między bankami są większe niż przy etacie, więc odmowa w jednym banku nie przesądza o innych.
- Zapytaj o ubezpieczenie przed wnioskiem. Przy chorobie przewlekłej ubezpieczenie na życie bywa droższe albo ma wyłączenia. Sprawdź, czy bank go wymaga, czy daje za nie tylko niższą marżę, co opisujemy w artykule ubezpieczenie na życie do kredytu.
Gdy umowę podpisuje opiekun
Jeśli osoba z niepełnosprawnością ma opiekuna prawnego, zakup mieszkania i kredyt hipoteczny zwykle uznaje się za ważniejsze sprawy majątkowe w rozumieniu Kodeksu rodzinnego i opiekuńczego (art. 156). Opiekun potrzebuje wtedy zezwolenia sądu opiekuńczego, a bank poprosi o to postanowienie przed podpisaniem umowy. Wniosek do sądu warto złożyć wcześnie, bo od niego zależy termin aktu notarialnego.
Ogólne zasady liczenia zdolności opisujemy w artykule zdolność kredytowa. Ekspert kredytowy podpowie, które banki uznają Twoje świadczenia, zanim złożysz wniosek.
Według sytuacji
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy osoba z orzeczeniem o niepełnosprawności dostanie kredyt hipoteczny?
Tak. Bank nie ocenia orzeczenia, tylko dochód, koszty utrzymania i historię w BIK. Najważniejsze jest, czy dochód jest stały i jak długo będzie wypłacany.
Czy bank wlicza rentę socjalną do zdolności?
Często tak, zwłaszcza gdy jest przyznana na stałe. Od 1 marca 2026 r. wynosi 1 978,49 zł brutto, więc sama zwykle nie wystarcza na duży kredyt, ale razem z pracą albo dochodem drugiego kredytobiorcy może.
Czy świadczenie wspierające to dochód dla banku?
Zależy od banku. Świadczenie wynosi od 791 zł do 4 353 zł brutto i nie zależy od dochodu. Część banków je liczy, część uznaje za pomoc na koszty wsparcia. Ważny jest okres, na jaki wydano decyzję WZON.
Czy PFRON dopłaca do kredytu hipotecznego?
Nie do raty. PFRON dopłaca do zamiany mieszkania niedostępnego na dostępne, w I kwartale 2026 r. od 80 599 zł do 166 032 zł, a resztę ceny może pokryć kredyt. Dofinansowuje też likwidację barier w mieszkaniu do 95% kosztów.
Czy mogę dorabiać do renty socjalnej przy kredycie?
Tak. Przy przychodzie do 70% przeciętnego wynagrodzenia renta jest wypłacana w całości. Bank policzy pensję i rentę razem, jeśli renta nie grozi zmniejszeniem.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 27 czerwca 2003 r. o rencie socjalnej (ISAP)
- Ustawa z 7 lipca 2023 r. o świadczeniu wspierającym (ISAP)
- Ustawa z 31 lipca 2019 r. o świadczeniu uzupełniającym dla osób niezdolnych do samodzielnej egzystencji (ISAP)
- Ustawa z 27 sierpnia 1997 r. o rehabilitacji zawodowej i społecznej oraz zatrudnianiu osób niepełnosprawnych (ISAP)
- Kodeks rodzinny i opiekuńczy, art. 156 (ISAP)
Pokaż wszystkie źródła (14)Zwiń listę źródeł
- KRUS: waloryzacja emerytur i rent od 1 marca 2026 r. (najniższa renta, dodatek pielęgnacyjny)
- Interia Biznes: Tyle wynosi renta socjalna w 2026 r.
- Infor: Renta socjalna i dodatek dopełniający (25.02.2026)
- Infor: Świadczenie wspierające 2026, próg i kwoty (5.02.2026)
- Infor: Świadczenie uzupełniające w 2026 r., wyższy próg dochodowy (25.06.2026)
- PFRON: maksymalne kwoty dofinansowania w I kwartale 2026 r., Dostępne mieszkanie (5.03.2026)
- Infor: Wnioski od 2 kwietnia 2026, dofinansowanie do zamiany mieszkania na mieszkanie bez barier (1.04.2026)
- Kadry Infor: PFRON, dofinansowanie do wynajęcia mieszkania dostępnego, warunki 2026 (1.04.2026)
- Warszawa 19115: Dofinansowanie likwidacji barier architektonicznych (aktualizacja 28.01.2026)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Zdolność kredytowa i dochody · 8 min
Kredyt hipoteczny dla emeryta: do jakiego wieku i ile można dostać
Kredyt hipoteczny dla emeryta i osoby po 60.: wiek na koniec spłaty w bankach, emerytura jako dochód, krótszy okres, młodszy współkredytobiorca i ubezpieczenie.
Zdolność kredytowa i dochody · 8 min
Zdolność kredytowa: od czego zależy i jak ją zwiększyć
Jak banki liczą zdolność kredytową: dochód, bufor KNF, DSTI, koszty utrzymania i BIK. Dlaczego banki liczą różnie i 7 sposobów na wyższą kwotę.
Zdolność kredytowa i dochody · 7 min
Ile trzeba zarabiać na kredyt hipoteczny 300–700 tys. zł
Ile zarabiać na kredyt 300, 400, 500, 600 i 700 tys. zł na 30 lat: rata przy 6%, dochód netto dla singla i rodziny 2+2, założenia wyliczeń.
Zdolność kredytowa i dochody · 9 min
Raport BIK przed kredytem hipotecznym: jak sprawdzić i poprawić
Jak pobrać raport BIK za darmo, co widzi bank, jak działa nowy scoring BIK od lipca 2026, zgody po spłacie i jak poprawić historię przed kredytem.