
W skrócie
Lokal użytkowy można zamienić na mieszkanie, ale dla banku liczy się to, co jest wpisane w księdze wieczystej w dniu umowy kredytu. Dopóki księga pokazuje lokal użytkowy, bank finansuje go jak lokal użytkowy: w części banków, z wkładem zwykle 20–30% i wyższą marżą. Zwykły kredyt mieszkaniowy jest możliwy dopiero po zgłoszeniu zmiany sposobu użytkowania bez sprzeciwu urzędu, spełnieniu warunków technicznych mieszkania (m.in. co najmniej 25 m²) i zmianie wpisu w księdze. Po zmianie podatek od nieruchomości za 40 m² spada z maksymalnie 493,20 zł albo 1459,60 zł do 51,60 zł rocznie.
Lokal na parterze bloku, dawne biuro albo sklep bywają tańsze za metr niż mieszkanie obok. Kupujący liczą wtedy, że przerobią je na mieszkanie, a kredyt wezmą jak na mieszkanie. To się da zrobić, ale w odpowiedniej kolejności: najpierw urząd i księga wieczysta, dopiero potem warunki kredytu mieszkaniowego. Poniżej wyjaśniamy, jak wygląda procedura, czego wymaga bank na każdym etapie i co sprawdzić, gdy kupujesz lokal, który ktoś już przerobił.
Co bank widzi: księga wieczysta, nie wygląd lokalu
W księdze wieczystej lokal jest albo mieszkalny, albo o innym przeznaczeniu. Bank, rzeczoznawca i notariusz kierują się tym wpisem. Lokal z kuchnią, łazienką i łóżkiem, który w dziale I księgi jest opisany jako użytkowy, dla banku pozostaje lokalem użytkowym. Dlatego cała zamiana składa się z dwóch części: zmiany sposobu użytkowania w urzędzie i zmiany wpisu w księdze. Jak czytać księgę, opisujemy w artykule księga wieczysta: co sprawdzić.
Jak zamienić lokal użytkowy na mieszkanie krok po kroku
- Plan miejscowy albo warunki zabudowy. Sprawdź w gminie, czy dopuszczają w tym budynku funkcję mieszkaniową. Jeśli plan przewiduje tylko usługi, urząd wniesie sprzeciw (art. 71 ust. 5 Prawa budowlanego).
- Warunki techniczne mieszkania. Architekt sprawdza, czy lokal je spełnia, i przygotowuje opis techniczny. Opisujemy je niżej.
- Zgłoszenie zmiany sposobu użytkowania. Składasz je w starostwie albo urzędzie miasta na prawach powiatu, także przez portal e-Budownictwo, przed zmianą. Urząd ma 30 dni na sprzeciw. Jeśli przeróbka wymaga robót z pozwoleniem na budowę, o zmianie rozstrzyga decyzja o pozwoleniu.
- Roboty budowlane, jeśli są potrzebne, np. nowa łazienka, wentylacja, okna.
- Zaświadczenie o samodzielności lokalu mieszkalnego od starosty (art. 2 ustawy o własności lokali).
- Aktualizacja ewidencji gruntów i budynków, czyli kartoteki lokali w starostwie.
- Wniosek do sądu o zmianę wpisu w księdze wieczystej z dokumentami z poprzednich kroków. Od tej chwili lokal jest mieszkaniem także dla banku.
Zgłoszenie złożone już po przeróbce nie wywołuje skutków prawnych (art. 71 ust. 7). Po braku sprzeciwu na zmianę masz 2 lata.
Samo zgłoszenie jest bezpłatne. Płacisz za dokumenty, np. zaświadczenie o zgodności z planem miejscowym, oraz za pracę architekta i roboty. Konkretne wymagania w Twoim powiecie potwierdzisz w wydziale architektury starostwa.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,25% (najniższe oprocentowanie w porównaniu: 5,25% (Credit Agricole, Prosto do domu, zmienne, przykład reprezentatywny z 23.10.2026, sprawdzony 4.11.2026), przy warunkach banku). Odsetki przez cały okres: 493 967 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 3 listopada 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3031 zł), oprocentowanie zmienne 5,74% (WIBOR 3M 3,92% (fixing 3.11.2026) + średnia marża rynku 1,82% (AMRON-SARFiN, II kw. 2026)), RRSO 6,00%, całkowity koszt kredytu 582 659 zł (odsetki 571 259 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 102 659 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4087 zł, czyli o 1056 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Koszty zakupu mieszkania · Kredyt na mieszkanie · Kalkulator zdolności kredytowej
Warunki techniczne: kiedy lokal może być mieszkaniem
Nie każdy lokal da się zamienić na mieszkanie. Rozporządzenie w sprawie warunków technicznych stawia mieszkaniom wymagania, których lokal usługowy nie musiał spełniać. Najczęściej problemem są:
- powierzchnia: mieszkanie powinno mieć co najmniej 25 m² (§ 94). Minimum 25 m² zostaje też w projekcie nowych warunków technicznych, które miały wejść w życie 20 września 2026 r., ale nie zostały jeszcze ogłoszone,
- wysokość: pokoje co najmniej 2,5 m w świetle (§ 72),
- światło dzienne: pokoje potrzebują okien, a lokal w podwórzu albo w suterenie często ich nie ma,
- wentylacja, kuchnia i łazienka: lokal musi pozwalać na samodzielne prowadzenie gospodarstwa domowego,
- bezpieczeństwo pożarowe: przy zmianie warunków pożarowych potrzebna jest ekspertyza rzeczoznawcy (art. 71 ust. 2a).
Mały lokal poniżej 25 m² zwykle nie zostanie mieszkaniem. Przed zakupem zapytaj architekta, czy dany lokal ma szansę spełnić wymagania. To tańsze niż zakup lokalu, którego nie da się przekształcić.
Wspólnota mieszkaniowa: kiedy potrzebna jest zgoda
Właściciel odrębnego lokalu sam decyduje o jego przeznaczeniu. Wspólnota nie może uchwałą zakazać zmiany sposobu użytkowania cudzego lokalu, a zgody właścicieli wymaga zmiana przeznaczenia części wspólnej, np. suszarni (art. 22 ust. 3 ustawy o własności lokali). Inaczej jest, gdy przeróbka dotyka części wspólnych budynku: nowe okna w elewacji, osobne wejście, podłączenie do pionów. Na takie roboty potrzebujesz zgody wspólnoty. W spółdzielni sprawdź statut i zapytaj zarząd przed zakupem.
Bezpłatna analiza
Porozmawiaj z ekspertem
Ekspert oddzwoni
bezpłatnie i bez zobowiązań, oferty 14 banków z RRSO
Ekspert z wpisem KNF
Bezpłatna rozmowa o Twoim kredycie
Sprawdź, na jaki kredyt Cię stać i w którym banku.
Kredyt przed zmianą i po zmianie
| Twoja sytuacja | Jak bank zwykle finansuje |
|---|---|
| Kupujesz lokal użytkowy i dopiero planujesz zmianę | jak lokal użytkowy, w części banków |
| Urząd nie wniósł sprzeciwu, ale księga jeszcze się nie zmieniła | nadal jak lokal użytkowy |
| W księdze lokal jest już mieszkalny | zwykły kredyt mieszkaniowy |
| Masz kredyt na lokal i zmieniłeś wpis | możesz prosić o zmianę warunków albo refinansować |
Zależy od banku. Zapytaj go przed podpisaniem umowy przedwstępnej.
Na lokal użytkowy banki finansują zwykle 70–80% wartości, czyli oczekują 20–30% wkładu, a marża jest wyższa niż przy mieszkaniu. Szczegóły, w tym VAT i PCC, opisujemy w artykule kredyt na lokal użytkowy. Kredyt hipoteczny dla osoby prywatnej podlega tej samej ustawie co kredyt na mieszkanie, więc dostajesz formularz ESIS i 14 dni na odstąpienie od umowy.
Koszty przeróbki bank rzadko dorzuca do kredytu na lokal użytkowy. Licz się z tym, że architekta, roboty i opłaty pokryjesz z oszczędności. Gdy lokal jest już mieszkaniem w księdze, kolejne prace sfinansujesz jak każdy remont, o czym piszemy w artykule kredyt hipoteczny na remont.
Po zmianie wpisu możesz zapytać bank o niższą marżę, bo zabezpieczeniem jest teraz mieszkanie. Bank nie musi się zgodzić. Wtedy zostaje przeniesienie kredytu do innego banku na warunkach mieszkaniowych, opisane w artykule refinansowanie kredytu hipotecznego. Sprawdź też, czy umowa nie wymaga poinformowania banku o zmianie przeznaczenia nieruchomości, która jest zabezpieczeniem.
Ile gotówki na start: lokal czy mieszkanie
Przykład dla lokalu 40 m² za 360 000 zł kupowanego od osoby prywatnej:
| Przykład | Lokal użytkowy | Mieszkanie, pierwsze |
|---|---|---|
| Wkład własny | 108 000 zł (30%) | 72 000 zł (20%) |
| PCC 2% | 7 200 zł | 0 zł |
| Razem na start | 115 200 zł | 72 000 zł |
Bez notariusza i przeróbki. Zwolnienie z PCC dotyczy tylko lokalu mieszkalnego.
Zwolnienie z PCC przy pierwszym zakupie (art. 9 pkt 17 ustawy o PCC) obejmuje lokal mieszkalny. Kupując lokal użytkowy z planem przeróbki, płacisz PCC, nawet jeśli to Twój pierwszy zakup. Lokal od dewelopera ma w cenie 23% VAT, a późniejsza zmiana na mieszkanie tego podatku nie zwraca.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Kredyt na lokal użytkowy: wkład, marża, VAT 23% i PCC
Kredyt na lokal użytkowy dla osoby prywatnej i firmy: wyższy wkład i marża, VAT 23% zamiast 8%, PCC na rynku wtórnym, wynajem lokalu i przykład liczbowy.
Prawo i formalności · 8 min
Księga wieczysta: co sprawdzić przed zakupem mieszkania
Jak sprawdzić księgę wieczystą online na ekw.ms.gov.pl, co jest w 4 działach i które wpisy są sygnałem ostrzegawczym: służebności, roszczenia, wzmianki.
Po podpisaniu umowy · 8 min
Refinansowanie kredytu hipotecznego: kiedy się opłaca w 2026
Kiedy przeniesienie kredytu do innego banku się opłaca, ile kosztuje (wycena, hipoteka, prowizja), przykład liczbowy i proces krok po kroku.
Kupujesz „mieszkanie” po przeróbce: co sprawdzić
W ogłoszeniach zdarzają się lokale opisane jako mieszkanie albo „apartament”, które w księdze są nadal użytkowe. Bank sfinansuje taki lokal najwyżej jak lokal użytkowy, a część banków odmówi. Zanim wpłacisz zadatek, sprawdź:
- dział I księgi wieczystej: czy lokal jest mieszkalny,
- wypis z kartoteki lokali ze starostwa: czy ewidencja pokazuje to samo,
- dokumenty zmiany: zgłoszenie z potwierdzeniem braku sprzeciwu albo pozwolenie na budowę, zaświadczenie o samodzielności,
- stan faktyczny: czy układ lokalu zgadza się z rzutem w dokumentach.
Jeśli sprzedający przerobił lokal bez zgłoszenia, zmiana jest samowolna. Nadzór budowlany może wszcząć postępowanie, a Ty kupujesz problem razem z lokalem. Poproś bank albo eksperta kredytowego o ocenę dokumentów przed podpisaniem umowy przedwstępnej. Więcej o wycenie w artykule operat szacunkowy.
Podatek od nieruchomości i inne opłaty po zmianie
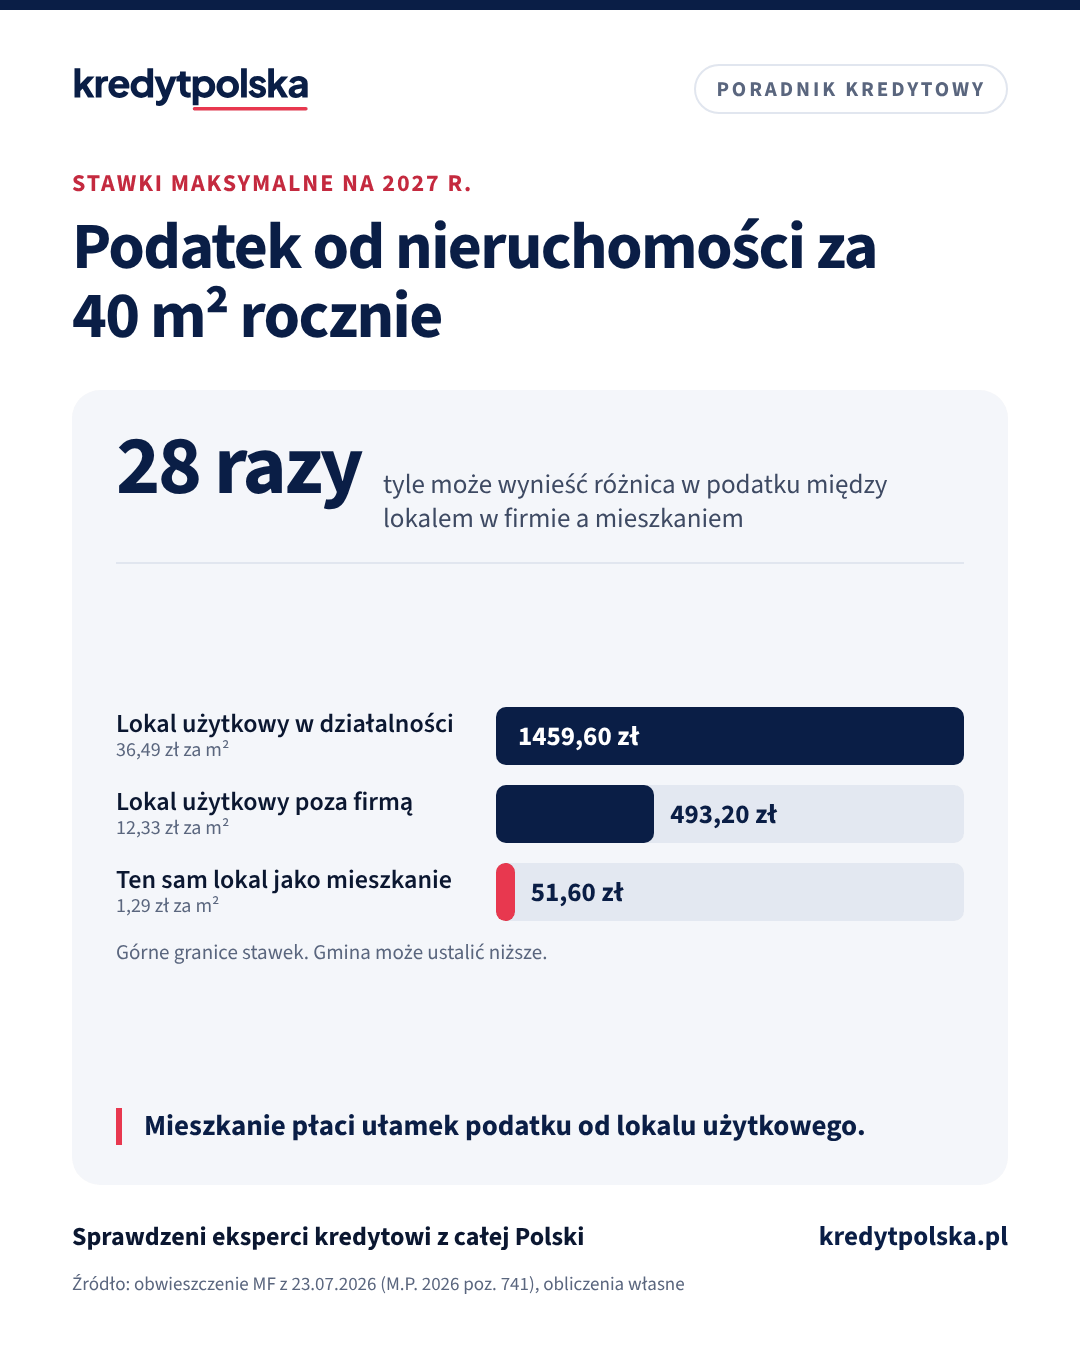
Po zmianie wpisu lokal płaci podatek od nieruchomości jak mieszkanie. Stawki maksymalne na 2027 r. to 1,29 zł za m² dla mieszkań, 12,33 zł dla pozostałych lokali i 36,49 zł dla lokali związanych z działalnością gospodarczą. Dla 40 m² to rocznie 51,60 zł zamiast 493,20 zł albo 1459,60 zł. Gmina może ustalić stawki niższe. Zmiana ma też skutki przy wynajmie: najem mieszkania na cele mieszkaniowe jest zwolniony z VAT, a najem lokalu użytkowego nie. Zasady najmu mieszkania kupionego na kredyt opisujemy w artykule kredyt na mieszkanie na wynajem.
Lista przed zakupem lokalu do przeróbki
- Plan miejscowy albo warunki zabudowy dopuszczają mieszkanie.
- Architekt potwierdził, że lokal spełni warunki techniczne, w tym 25 m², wysokość i okna.
- Wspólnota zgodzi się na roboty, jeśli dotykają części wspólnych.
- Bank potwierdził, że sfinansuje zakup jako lokal użytkowy, i na jakich warunkach.
- Budżet obejmuje wyższy wkład, PCC, architekta i roboty z własnych pieniędzy.
- Plan na kredyt po zmianie: aneks w obecnym banku albo refinansowanie.
Ekspert kredytowy sprawdzi, które banki finansują dany lokal przed zmianą i po niej, zanim podpiszesz umowę. Zdolność policzysz w kalkulatorze zdolności kredytowej.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy dostanę kredyt mieszkaniowy na lokal użytkowy, który chcę przerobić na mieszkanie?
Zwykle nie od razu. Bank ocenia lokal według księgi wieczystej w dniu umowy, więc przed zmianą finansuje go jak lokal użytkowy: wkład zwykle 20–30% i wyższa marża. Warunki mieszkaniowe są możliwe po zmianie wpisu w księdze.
Jak zmienić lokal użytkowy na mieszkalny?
Złóż zgłoszenie zmiany sposobu użytkowania w starostwie przed zmianą. Urząd ma 30 dni na sprzeciw. Potem uzyskaj zaświadczenie o samodzielności lokalu, zaktualizuj ewidencję i złóż wniosek o zmianę wpisu w księdze wieczystej. Jeśli przeróbka wymaga pozwolenia na budowę, o zmianie rozstrzyga decyzja o pozwoleniu.
Czy lokal użytkowy o powierzchni 20 m² może być mieszkaniem?
Zwykle nie. Rozporządzenie w sprawie warunków technicznych wymaga, aby mieszkanie miało co najmniej 25 m². Pokoje muszą też mieć co najmniej 2,5 m wysokości i dostęp do światła dziennego.
Czy na zmianę lokalu użytkowego na mieszkanie potrzebuję zgody wspólnoty?
Na samą zmianę przeznaczenia własnego lokalu zwykle nie. Wspólnota nie może uchwałą jej zakazać. Zgoda jest potrzebna, gdy roboty dotykają części wspólnych, np. elewacji, wejścia albo pionów.
Czy po zmianie lokalu na mieszkanie bank obniży marżę?
Może, ale nie musi. Po zmianie wpisu w księdze możesz poprosić bank o zmianę warunków. Jeśli odmówi, zostaje refinansowanie w innym banku na warunkach dla mieszkań.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 7 lipca 1994 r. Prawo budowlane, art. 71 (ISAP) (sprawdzono 4.11.2026)
- Ustawa z 24 czerwca 1994 r. o własności lokali, art. 2 i 22 (ISAP) (sprawdzono 4.11.2026)
- Rozporządzenie Ministra Infrastruktury z 12 kwietnia 2002 r. w sprawie warunków technicznych, jakim powinny odpowiadać budynki i ich usytuowanie (ISAP) (sprawdzono 4.11.2026)
- ilezametr.pl: Warunki techniczne od 20 września 2026, przepisy przejściowe (18.09.2026)
- rynekpierwotny.pl: Zmiana lokalu użytkowego na mieszkanie (akt. 17.08.2026)
Pokaż wszystkie źródła (9)Zwiń listę źródeł
- e-prawnik.pl: Na co potrzebna zgoda wspólnoty? (wyrok SN z 16.01.2008, IV CSK 393/07)
- Infor.pl: Podatek od nieruchomości w 2027 roku, stawki maksymalne (5.10.2026, M.P. 2026 poz. 741)
- Ustawa z 9 września 2000 r. o podatku od czynności cywilnoprawnych (ISAP) (sprawdzono 4.11.2026)
- rynekpierwotny.pl: Kredyt hipoteczny na lokal użytkowy (29.05.2026) (sprawdzono 4.11.2026)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Mieszkanie, dom, działka · 9 min
Kredyt hipoteczny na remont domu lub mieszkania i wykończenie
Remont na kredyt: hipoteczny, gotówkowy czy wykończenie w kredycie na zakup. Porównanie rat i odsetek, kosztorys, transze i rozliczenie faktur w banku.
Mieszkanie, dom, działka · 8 min
Kredyt na mieszkanie od dewelopera: transze, rachunek, odbiór
Jak kupić mieszkanie od dewelopera na kredyt: umowa rezerwacyjna i deweloperska, rachunek powierniczy, DFG, transze, odsetki w karencji, odbiór i koszty.
Mieszkanie, dom, działka · 9 min
Kredyt na mieszkanie z rynku wtórnego: krok po kroku
Mieszkanie z drugiej ręki na kredyt: umowa przedwstępna, księga wieczysta, hipoteka sprzedającego, spółdzielcze prawo, PCC i zwolnienie, dzień aktu.
Mieszkanie, dom, działka · 9 min
Kredyt na budowę domu: kosztorys, transze i harmonogram
Kredyt na budowę domu: kosztorys, pozwolenie lub zgłoszenie, działka jako wkład, transze i inspekcje, karencja i pułapka przekroczonego kosztorysu.