W skrócie
Pożyczka mieszkaniowa z ZFŚS jest tania, ale to nadal pożyczka. Według Rekomendacji S (rek. 10.7) bank powinien upewnić się, że wkład własny nie pochodzi z kredytu ani pożyczki, więc jako wkład zwykle jej nie przyjmie. Nie ma jej w BIK, ale potrącenie raty widać na zaświadczeniu o zarobkach i na pasku wypłaty. Pożyczka 30 000 zł na 5 lat przy 2% to rata około 526 zł i około 65 000 zł mniej kredytu. Bezpieczniej przeznaczyć ją na koszty zakupu, remont albo wyposażenie i zawsze podać ją bankowi.
Wiele firm, szkół, urzędów i szpitali daje pracownikom tanie pożyczki mieszkaniowe z zakładowego funduszu świadczeń socjalnych (ZFŚS). Oprocentowanie bywa symboliczne, a rata jest potrącana z pensji. Kusi więc, żeby pokryć z niej brakującą część wkładu własnego. Wyjaśniamy, co mówią przepisy i Rekomendacja S, jak bank widzi taką pożyczkę i gdzie naprawdę pomaga. Ogólne zasady wkładu opisujemy w artykule wkład własny.
Kto może dostać pożyczkę mieszkaniową z ZFŚS
Ustawa o zakładowym funduszu świadczeń socjalnych zalicza do działalności socjalnej „zwrotną lub bezzwrotną pomoc na cele mieszkaniowe na warunkach określonych umową” (art. 2 pkt 1). Fundusz muszą tworzyć pracodawcy, którzy na 1 stycznia zatrudniają co najmniej 50 osób w przeliczeniu na pełne etaty, a jednostki budżetowe i samorządowe zakłady budżetowe bez względu na liczbę pracowników. Przy 20 do 49 etatach fundusz powstaje na wniosek związku zawodowego (art. 3). Z funduszu korzystają pracownicy i ich rodziny, emeryci i renciści, a także inne osoby wskazane w regulaminie (art. 2 pkt 5).
Ustawa nie podaje kwot, oprocentowania ani okresu spłaty. Ustala je regulamin funduszu u Twojego pracodawcy, a przyznanie świadczenia zależy od sytuacji życiowej, rodzinnej i materialnej (art. 8). Regulamin zwykle określa też cele pożyczki (zakup, budowa, remont), wymagane poręczenia innych pracowników i to, co dzieje się z pożyczką, gdy zmienisz pracę. Zanim cokolwiek zaplanujesz, poproś kadry albo dział socjalny o aktualny regulamin.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,17% (najniższe oprocentowanie w porównaniu: 5,17% (Credit Agricole, Hipoteka Prime, zmienne, przykład reprezentatywny z 23.10.2026), przy warunkach banku). Odsetki przez cały okres: 485 066 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 30 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3025 zł), oprocentowanie zmienne 5,72% (WIBOR 3M 3,90% (fixing 30.10.2026) + średnia marża rynku 1,82% (AMRON-SARFiN, II kw. 2026)), RRSO 5,98%, całkowity koszt kredytu 580 283 zł (odsetki 568 883 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 100 283 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4080 zł, czyli o 1055 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Plan wkładu własnego · Koszty zakupu mieszkania
Czy bank przyjmie ją jako wkład własny
Zwykle nie. Rekomendacja S KNF w rekomendacji 10.7 mówi, że bank powinien upewnić się, że środki na wkład własny nie pochodzą z kredytu, pożyczki ani dotacji. Pożyczka z ZFŚS jest tańsza od kredytu gotówkowego, ale to wciąż pożyczka, którą trzeba oddać. Wyjątek z rekomendacji 10.5 dotyczy programów wsparcia wynikających z przepisów, na przykład gwarancji BGK, a nie świadczeń od pracodawcy. Szerzej opisujemy tę zasadę w tekście wkład własny z kredytu gotówkowego.
Inaczej jest z bezzwrotną pomocą z funduszu, jeśli regulamin ją przewiduje. Pieniędzy, których nie trzeba oddawać, nie dotyczy zakaz pożyczki. Bank może jednak zapytać o ich źródło, więc zachowaj decyzję o przyznaniu i potwierdzenie przelewu od pracodawcy.
Jak bank ją widzi, choć nie ma jej w BIK
Pracodawca nie przekazuje danych do BIK, więc pożyczka z ZFŚS nie pojawi się w raporcie. Bank i tak się o niej dowie:
- Zaświadczenie o zarobkach. Formularze banków pytają, czy wynagrodzenie jest obciążone, z jakiego tytułu i jaką kwotą miesięcznie. Kadry wpisują tam zwykle ratę potrącaną z pensji. Więcej o tym dokumencie w tekście zaświadczenie o zarobkach do kredytu.
- Wyciąg z konta. Wypłata pożyczki przychodzi od pracodawcy z innym tytułem niż pensja, a wypłata netto jest niższa o ratę.
- Oświadczenie we wniosku. Bank pyta o wszystkie zobowiązania i o źródło wkładu. Przemilczenie pożyczki albo nieprawdziwe oświadczenie o źródle wkładu to podanie bankowi nierzetelnych informacji, za co odpowiada się karnie (art. 297 Kodeksu karnego).
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, który bank przyjmie Twój wkład własny
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 14 banków i poda RRSO z każdej. Oddzwaniamy w 2 godziny (w godzinach pracy), a dokumenty wysyłasz online.
Ile zdolności zabiera tania pożyczka
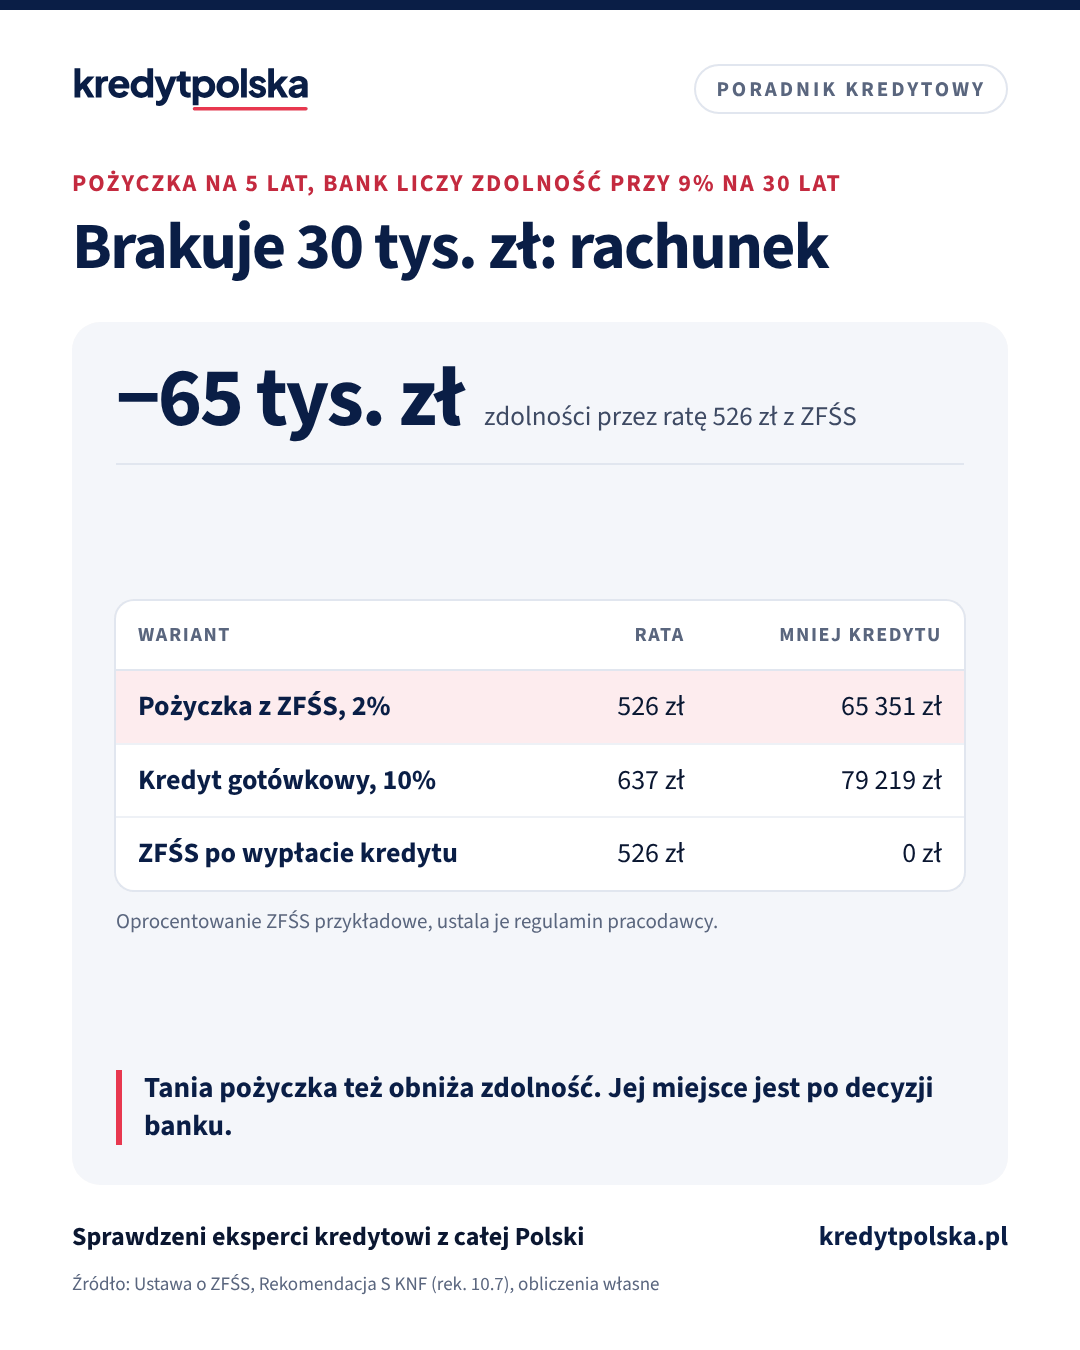
Bank liczy ratę każdej pożyczki, także z ZFŚS, jako stały wydatek. Przykład z infografiki: brakuje Ci 30 000 zł. Pożyczka z ZFŚS na 5 lat przy przykładowym oprocentowaniu 2% to rata około 526 zł i tylko około 1 550 zł odsetek. Bank, który liczy zdolność przy stopie 9% na 30 lat, odejmie jednak od dostępnej kwoty około 65 000 zł kredytu. Kredyt gotówkowy na tę samą kwotę przy 10% to rata około 637 zł i około 79 000 zł mniej. Tania pożyczka szkodzi więc mniej niż gotówkowy, ale nadal kosztuje więcej zdolności, niż sama daje pieniędzy. Dokładny mechanizm opisujemy w tekście ile zdolności zabiera kredyt gotówkowy.
Gdzie pożyczka z ZFŚS naprawdę pomaga
- Koszty zakupu. Podatek PCC, notariusz, prowizja pośrednika nieruchomości i opłaty sądowe nie są wkładem własnym. Jeśli wkład masz z oszczędności, pożyczka może pokryć te koszty, pod warunkiem że wpiszesz ją do wniosku jako zobowiązanie. Ile to wynosi, piszemy w tekście koszty notariusza i PCC.
- Remont i wyposażenie po zakupie. Pożyczka wzięta po wypłacie kredytu nie wpływa na decyzję banku i nie obciąża wkładu. To zwykle najlepszy moment. Sprawdź tylko w umowie kredytu, czy musisz informować bank o nowych zobowiązaniach.
- Poduszka finansowa. Własne oszczędności idą na wkład, a pożyczka na remont pozwala nie wydawać całej rezerwy w pierwszych miesiącach spłaty.
Czytaj dalej
Następne pytania w tym temacie
Kredyt gotówkowy a mieszkanie · 7 min
Wkład własny z kredytu gotówkowego: czy bank go przyjmie
Czy wkład własny może pochodzić z kredytu gotówkowego: Rekomendacja S 10.7, BIK, spadek zdolności o 132 tys. zł przy 50 tys. zł na 5 lat i uczciwe alternatywy.
Kredyt gotówkowy a mieszkanie · 4 min
Ile zdolności kredytowej zabiera kredyt gotówkowy: tabela dla 10–100 tys. zł
O ile kredyt gotówkowy obniża zdolność do kredytu hipotecznego: tabela dla kwot od 10 000 do 100 000 zł, przykład z pensją 8 000 zł netto i co zrobić przed wnioskiem.
Prawo i formalności · 7 min
Zaświadczenie o zarobkach do kredytu: wzór, ważność, błędy
Zaświadczenie o zarobkach do kredytu hipotecznego: wzór banku czy ogólny, co musi zawierać, ważność 30 dni, podpis, komornik, dane z eZUS i najczęstsze błędy.
Podatek, zmiana pracy i poręczyciele
Sama pożyczka nie jest dochodem, bo trzeba ją oddać. Jeśli jednak pracodawca umorzy część pożyczki, umorzona kwota jest dla pracownika przychodem ze stosunku pracy (art. 12 ust. 1 ustawy o PIT) i pracodawca pobierze od niej zaliczkę na podatek. Zwolnienie świadczeń z ZFŚS do 1 000 zł rocznie (art. 21 ust. 1 pkt 67) organy podatkowe w interpretacjach do umorzonej pożyczki zwykle nie stosują. Regulamin może też przewidywać, że po rozwiązaniu umowy o pracę pozostała część pożyczki staje się wymagalna od razu. Jeśli planujesz zmianę pracy, uwzględnij to w budżecie, bo jednocześnie zaczniesz spłacać kredyt hipoteczny. Pamiętaj też o poręczycielach: gdy przestaniesz spłacać, fundusz może żądać spłaty od nich.
Jak to zaplanować krok po kroku
- Pobierz regulamin ZFŚS i sprawdź cele pożyczki, kwotę, oprocentowanie, okres spłaty, poręczenia i zasady przy odejściu z pracy.
- Policz, ile wkładu masz z własnych oszczędności. Ta kwota decyduje o LTV i marży.
- Jeśli pożyczka ma pokryć koszty zakupu, wpisz ją we wniosku jako zobowiązanie i poproś kadry o zaświadczenie z aktualną ratą.
- Jeśli możesz poczekać, złóż wniosek o pożyczkę z ZFŚS po wypłacie kredytu hipotecznego, na remont albo wyposażenie.
- Zachowaj umowę pożyczki i harmonogram spłat. Bank może o nie poprosić.
Banki różnią się tym, jak liczą raty pożyczek potrącanych z pensji i jakie dokumenty o nich przyjmują. Przed wnioskiem warto zapytać eksperta kredytowego, jak pożyczka z ZFŚS wpłynie na Twoją zdolność w konkretnym banku.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy pożyczka z ZFŚS może być wkładem własnym?
Zwykle nie. Rekomendacja S KNF (rek. 10.7) mówi, że bank powinien upewnić się, że wkład nie pochodzi z kredytu, pożyczki ani dotacji, a pożyczka z ZFŚS to pożyczka, którą trzeba oddać. Inaczej jest z bezzwrotną pomocą z funduszu, jeśli regulamin ją przewiduje.
Czy bank zobaczy pożyczkę z ZFŚS, skoro nie ma jej w BIK?
Tak. Zaświadczenie o zarobkach zawiera pole o obciążeniach wynagrodzenia, w które kadry wpisują potrącaną ratę, a wypłata pożyczki i niższa pensja netto są widoczne na wyciągu. Pożyczkę trzeba też podać we wniosku jako zobowiązanie.
Ile zdolności zabiera pożyczka z ZFŚS?
Bank liczy jej ratę jak każdego innego zobowiązania. Pożyczka 30 000 zł na 5 lat przy 2% to rata około 526 zł, co przy stopie testowej 9% na 30 lat obniża dostępną kwotę kredytu o około 65 000 zł.
Na co najlepiej przeznaczyć pożyczkę z ZFŚS przy zakupie mieszkania?
Na koszty zakupu (PCC, notariusz, prowizja), jeśli wpiszesz ją do wniosku, albo na remont i wyposażenie po wypłacie kredytu. Wtedy nie wpływa na wkład własny ani na decyzję banku.
Czy od umorzonej pożyczki z ZFŚS płaci się podatek?
Tak. Umorzona kwota jest przychodem ze stosunku pracy (art. 12 ust. 1 ustawy o PIT) i pracodawca pobiera od niej zaliczkę. Zwolnienie do 1 000 zł rocznie z art. 21 ust. 1 pkt 67 organy podatkowe do umorzonej pożyczki zwykle nie stosują.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 4 marca 1994 r. o zakładowym funduszu świadczeń socjalnych, t.j. Dz.U. 2024 poz. 288, art. 2, 3, 7 i 8
- KNF, Rekomendacja S (nowelizacja z 2023 r.), rekomendacja 10.7
- Ustawa z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych, art. 12 ust. 1 i art. 21 ust. 1 pkt 67 (ISAP)
- mBank: wzór zaświadczenia o zatrudnieniu do kredytu hipotecznego (pole „wynagrodzenie jest obciążone”)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Prawo i formalności · 8 min
Koszty notariusza i PCC przy zakupie mieszkania w 2026
Ile kosztuje notariusz i podatek PCC przy zakupie mieszkania za 300, 500 i 700 tys. zł: taksa maksymalna, VAT, wypisy, opłaty sądowe i zwolnienie z PCC.
Wkład własny i programy · 8 min
Wkład własny do kredytu hipotecznego: ile i z czego w 2026
Ile wkładu własnego wymagają banki: 10% czy 20%, co może być wkładem, darowizna od rodziny i SD-Z2 oraz ile kosztują PCC, notariusz i wpisy.
Wkład własny i programy · 8 min
Jak kupić mieszkanie bez wkładu własnego: RKM, hipoteka rodziców, darowizna
Jak kupić mieszkanie bez wkładu własnego w 2026: Rodzinny Kredyt Mieszkaniowy z gwarancją BGK, hipoteka na innej nieruchomości, darowizna i czego unikać.
Wkład własny i programy · 8 min
Darowizna na wkład własny: SD-Z2, przelew i czego chce bank
Darowizna od rodziców na wkład własny bez podatku: grupa zerowa, przelew na konto, SD-Z2 w 6 miesięcy, umowa darowizny, wspólność majątkowa i pożyczka.