W skrócie
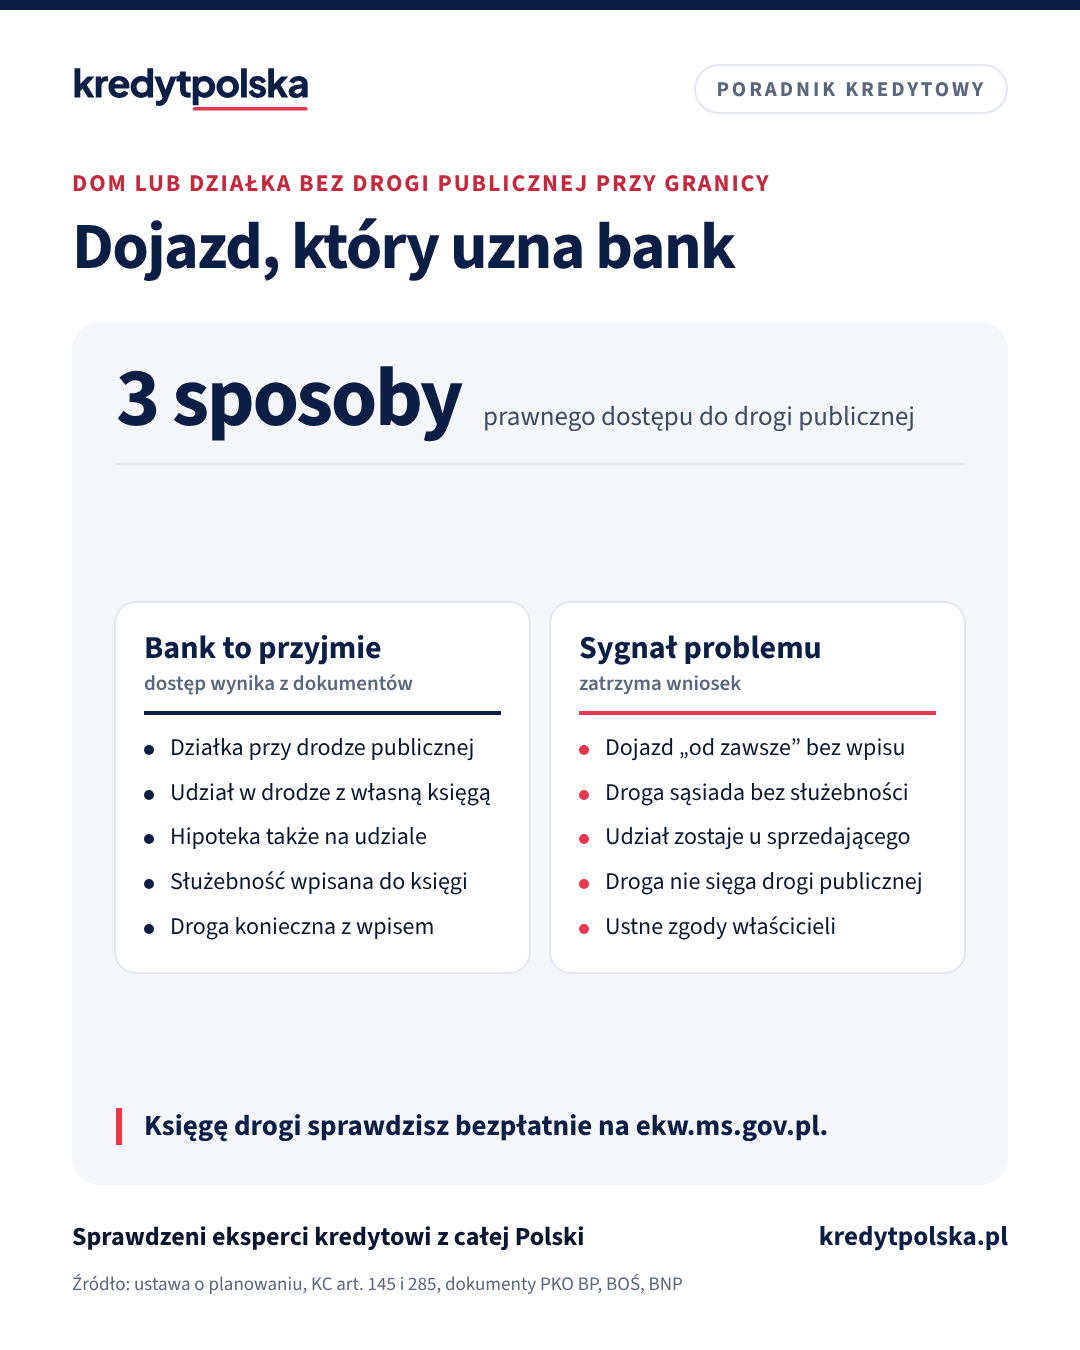
Bank przyjmie dom albo działkę pod hipotekę tylko wtedy, gdy mają prawny dostęp do drogi publicznej. Prawo zna trzy sposoby: działka przy samej drodze, udział w prywatnej drodze dojazdowej albo służebność drogowa wpisana do księgi wieczystej. Jeśli kupujesz udział w drodze, banki zwykle chcą hipoteki także na nim, na całym Twoim udziale. Dojazd „od zawsze” po polu sąsiada, bez wpisu w księdze, dla banku nie istnieje. Sprawdź to przed zadatkiem, bo naprawa wymaga aktu notarialnego albo sprawy w sądzie.
Przy kredycie na dom albo działkę bank ocenia nie tylko Ciebie, ale też nieruchomość, na której wpisze hipotekę. Działka bez prawnego dostępu do drogi publicznej trudno się sprzedaje, a często nie da się na niej legalnie budować. Dla banku to słabe zabezpieczenie, dlatego dojazd jest jednym z pierwszych punktów, które sprawdza. Problem pojawia się najczęściej przy działkach z podziału większego pola, domach na małych osiedlach z prywatną drogą i starszych domach na wsi, do których jeździ się „od zawsze” przez grunt sąsiada.
Co prawo uznaje za dostęp do drogi publicznej
Ustawa o planowaniu i zagospodarowaniu przestrzennym (art. 2 pkt 14) zna trzy sposoby: bezpośredni dostęp do drogi publicznej, dostęp przez drogę wewnętrzną albo przez ustanowienie odpowiedniej służebności drogowej. Drogą publiczną jest droga gminna, powiatowa, wojewódzka lub krajowa. Prywatna droga osiedlowa, nawet wyasfaltowana i z nazwą ulicy, jest drogą wewnętrzną.
| Sposób dostępu | Gdzie to widać | Hipoteka |
|---|---|---|
| Działka przy drodze publicznej | mapa ewidencyjna, księga działki | tylko na działce |
| Udział w drodze wewnętrznej | osobna księga drogi, dział II | zwykle też na udziale |
| Służebność drogowa | dział III księgi działki sąsiada | na Twojej działce |
| Droga konieczna | postanowienie sądu, wpis w dziale III | na Twojej działce |
Przy służebności Twoja działka jest nieruchomością władnącą. Wzmiankę o służebności możesz mieć też w dziale I-Sp własnej księgi.
Liczy się stan prawny, a nie to, że ktoś już tamtędy jeździ. Utwardzona droga przez cudzą działkę bez wpisu służebności nie daje Ci żadnego prawa, a nowy właściciel tej działki może ją zamknąć.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,17% (najniższe oprocentowanie w porównaniu: 5,17% (Credit Agricole, Hipoteka Prime, zmienne, przykład reprezentatywny z 23.10.2026), przy warunkach banku). Odsetki przez cały okres: 485 066 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 30 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3025 zł), oprocentowanie zmienne 5,72% (WIBOR 3M 3,90% (fixing 30.10.2026) + średnia marża rynku 1,82% (AMRON-SARFiN, II kw. 2026)), RRSO 5,98%, całkowity koszt kredytu 580 283 zł (odsetki 568 883 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 100 283 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4080 zł, czyli o 1055 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Koszty zakupu mieszkania · Kalkulator zdolności kredytowej
Jak podchodzą do tego banki
Banki pytają o dojazd już we wniosku i w wycenie. Przykłady z dokumentów banków, odczyt 1 listopada 2026 r.:
- PKO Bank Polski. We wniosku o kredyt, przy nieruchomości bez bezpośredniego dostępu do drogi publicznej, trzeba wskazać, czy dostęp jest „poprzez służebność drogową”, czy „poprzez udział w nieruchomości stanowiącej drogę dojazdową”, i podać numer księgi wieczystej drogi.
- BOŚ Bank. Regulamin pozwala kredytować udział w drodze dojazdowej, jeśli jest to jedyny dojazd do drogi publicznej i kupujesz go razem z domem, mieszkaniem albo działką. Hipoteka musi wtedy obciążać cały Twój udział.
- BNP Paribas. Karta informacyjna wymienia wśród zabezpieczeń m.in. dom jednorodzinny i działkę „wraz z udziałem w drodze dojazdowej”.
Wniosek praktyczny: udział w drodze to normalna sytuacja, a nie przeszkoda. Bank musi go jednak widzieć w księdze wieczystej, a najczęściej chce mieć na nim hipotekę razem z działką. Szczegóły, na przykład czy bank przyjmie bardzo mały udział albo drogę z wieloma współwłaścicielami, różnią się między bankami.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, na jaki kredyt Cię stać i w którym banku
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 14 banków i poda RRSO z każdej. Oddzwaniamy w 2 godziny (w godzinach pracy), a dokumenty wysyłasz online.
Kupujesz działkę razem z udziałem w drodze
- Udział jest osobną nieruchomością w akcie. Droga ma zwykle własną księgę wieczystą. W umowie sprzedaży powinny być wymienione obie księgi: działki i drogi, z wielkością udziału, np. 1/12.
- Cena i kredyt obejmują oba. Bank może sfinansować udział razem z działką. Od jego wartości liczy się też podatek i taksa notarialna, co opisujemy w artykule koszty notariusza i PCC.
- Hipoteka na udziale. Ustawa o księgach wieczystych pozwala obciążyć hipoteką udział współwłaściciela (art. 65 ust. 3), a Kodeks cywilny pozwala rozporządzać swoim udziałem bez zgody pozostałych współwłaścicieli (art. 198). Sąsiedzi z drogi nie muszą więc podpisywać zgody na Twój kredyt.
- Działki z podziału. Ustawa o gospodarce nieruchomościami nie pozwala podzielić gruntu na działki bez dostępu do drogi publicznej (art. 93 ust. 3). Przy parcelacji zwykle wydziela się drogę wewnętrzną, a kupujący dostaje w niej udział albo służebność. Jeśli sprzedający chce zostawić drogę u siebie i „pozwolić przejeżdżać”, poproś o ustanowienie służebności w tym samym akcie.
Służebność drogowa i droga konieczna
Służebność gruntowa (art. 285 Kodeksu cywilnego) daje właścicielowi Twojej działki prawo przejazdu przez działkę sąsiada. Przechodzi na kolejnych właścicieli obu działek, dlatego banki ją uznają, jeśli widzą ją w księdze wieczystej. Ustanawia się ją umową, a oświadczenie właściciela, który ją ustanawia, wymaga aktu notarialnego (art. 245 § 2). Ustne ani zwykłe pisemne zgody nie wystarczą.
Gdy sąsiad nie chce się zgodzić, a działka nie ma odpowiedniego dostępu, właściciel może żądać od sąsiadów ustanowienia za wynagrodzeniem służebności drogowej, czyli drogi koniecznej (art. 145 § 1). O jej przebiegu i wynagrodzeniu decyduje wtedy sąd. To jednak postępowanie, a nie formalność: do jego końca nie masz dokumentu, który bank mógłby sprawdzić w księdze.
Odwrotna sytuacja: przez Twoją działkę ma przejazd sąsiad. Banki oceniają to różnie. Regulamin BOŚ nie przyjmuje hipoteki na nieruchomości obciążonej prawami innych osób, z wyjątkiem służebności dla dostawców mediów. W takim przypadku zapytaj bank przed umową przedwstępną.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Kredyt hipoteczny na działkę: wkład, MPZP, działka rolna
Kredyt na działkę budowlaną i rolną: ile wkładu wymagają banki, MPZP i warunki zabudowy po reformie, kredyt na działkę z budową i zakup ziemi rolnej.
Prawo i formalności · 7 min
Księga wieczysta: co sprawdzić przed zakupem mieszkania
Jak sprawdzić księgę wieczystą online na ekw.ms.gov.pl, co jest w 4 działach i które wpisy są sygnałem ostrzegawczym: służebności, roszczenia, wzmianki.
Ten sam dział · 11 min
Kredyt hipoteczny na zakup domu: wycena i koszty
Kredyt na gotowy dom z rynku wtórnego: wkład i LTV, wycena domu z działką, księga wieczysta i legalność budynku, ubezpieczenie, PCC i notariusz, transza na remont oraz przykład raty.
Najczęstsze problemy z drogą
- Dojazd bez wpisu. Droga jest, ale nie ma udziału ani służebności. Rozwiązanie: akt notarialny ze służebnością albo zakup udziału przed umową sprzedaży.
- Udział zostaje u sprzedającego. Działka jest w ofercie, ale droga, przez którą do niej dojeżdżasz, nie. Upewnij się, że udział jest w umowie.
- Droga kończy się na prywatnym gruncie. Masz udział w drodze, ale ona sama nie dochodzi do drogi publicznej. Bank sprawdzi cały ciąg aż do drogi publicznej.
- Hipoteka sprzedającego na drodze. Udział w drodze bywa obciążony kredytem poprzedniego właściciela. Sprawdź dział IV księgi drogi, tak samo jak księgi działki.
- Twoja działka obciążona przejazdem. Część banków traktuje to ostrożniej, jak w przykładzie BOŚ powyżej.
Każdy z tych punktów może wyjść dopiero przy wycenie, a wtedy terminy z umowy przedwstępnej już biegną. Jak bank ocenia nieruchomość, opisujemy w artykule operat szacunkowy i wycena banku.
Co sprawdzić przed zadatkiem
- Na mapie ewidencyjnej sprawdź, czy działka graniczy z drogą publiczną, a jeśli nie, przez które działki prowadzi dojazd.
- Poproś o numer księgi wieczystej drogi i sprawdź ją bezpłatnie w Elektronicznych Księgach Wieczystych: kto jest właścicielem, jaki udział kupujesz, czy w dziale IV są hipoteki.
- Przy służebności sprawdź dział III księgi działki, przez którą prowadzi przejazd: czy wpis istnieje i czy obejmuje przejazd, a nie tylko przechód.
- Pokaż numery obu ksiąg bankowi albo ekspertowi kredytowemu, zanim podpiszesz umowę przedwstępną.
- W umowie przedwstępnej zapisz, że sprzedaż obejmuje udział w drodze albo że sprzedający ustanowi służebność. Więcej w artykule umowa przedwstępna, zadatek, zaliczka.
Pozostałe dokumenty działki, w tym plan miejscowy i warunki zabudowy, opisujemy w artykule kredyt na działkę, a czytanie księgi krok po kroku w tekście księga wieczysta: co sprawdzić.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy dostanę kredyt na działkę bez dostępu do drogi publicznej?
Zwykle nie. Bank wymaga prawnego dostępu: działki przy drodze publicznej, udziału w drodze wewnętrznej albo służebności drogowej wpisanej do księgi wieczystej. Bez tego działkę trudno sprzedać i często nie da się na niej budować.
Czy bank wpisze hipotekę także na udziale w drodze?
Często tak. Banki zwykle chcą hipoteki na działce i na udziale w drodze dojazdowej. BOŚ w regulaminie wymaga, żeby hipoteka obciążała cały Twój udział.
Czy pozostali właściciele drogi muszą się zgodzić na mój kredyt?
Nie. Kodeks cywilny pozwala każdemu współwłaścicielowi rozporządzać swoim udziałem bez zgody pozostałych, a ustawa o księgach wieczystych pozwala obciążyć udział hipoteką.
Czy wystarczy, że sąsiad pozwala przejeżdżać?
Nie. Zgoda ustna albo zwykłe pismo nie dają prawa, które przejdzie na kolejnych właścicieli. Potrzebna jest służebność drogowa w akcie notarialnym, wpisana do księgi wieczystej.
Co to jest droga konieczna?
To służebność drogowa ustanawiana za wynagrodzeniem, gdy działka nie ma odpowiedniego dostępu do drogi publicznej, a sąsiad nie chce jej dobrowolnie ustanowić. O przebiegu i wynagrodzeniu decyduje sąd.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 27 marca 2003 r. o planowaniu i zagospodarowaniu przestrzennym, art. 2 pkt 14 (ISAP)
- Ustawa z 21 sierpnia 1997 r. o gospodarce nieruchomościami, art. 93, tekst jedn. Dz.U. 2026 poz. 399 (ISAP)
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny, art. 145, 198, 245 i 285 (ISAP)
- Ustawa z 6 lipca 1982 r. o księgach wieczystych i hipotece, art. 65 (ISAP)
- PKO Bank Polski: wniosek o udzielenie kredytu/pożyczki, wzór od 3.09.2026, część 5
Pokaż wszystkie źródła (8)Zwiń listę źródeł
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Mieszkanie, dom, działka · 8 min
Kredyt na budowę domu: kosztorys, transze i harmonogram
Kredyt na budowę domu: kosztorys, pozwolenie lub zgłoszenie, działka jako wkład, transze i inspekcje, karencja i pułapka przekroczonego kosztorysu.
Mieszkanie, dom, działka · 8 min
Kredyt na mieszkanie od dewelopera: transze, rachunek, odbiór
Jak kupić mieszkanie od dewelopera na kredyt: umowa rezerwacyjna i deweloperska, rachunek powierniczy, DFG, transze, odsetki w karencji, odbiór i koszty.
Mieszkanie, dom, działka · 9 min
Kredyt na mieszkanie z rynku wtórnego: krok po kroku
Mieszkanie z drugiej ręki na kredyt: umowa przedwstępna, księga wieczysta, hipoteka sprzedającego, spółdzielcze prawo, PCC i zwolnienie, dzień aktu.
Mieszkanie, dom, działka · 8 min
Kredyt hipoteczny na remont domu lub mieszkania i wykończenie
Remont na kredyt: hipoteczny, gotówkowy czy wykończenie w kredycie na zakup. Porównanie rat i odsetek, kosztorys, transze i rozliczenie faktur w banku.