W skrócie
Mieszkanie do odsprzedaży kupisz na zwykły kredyt hipoteczny, ale bank może pytać o cel, a przy kilku transakcjach woli kredyt firmowy. Przy sprzedaży przed upływem 5 lat od końca roku zakupu płacisz 19% PIT od dochodu, a przy zorganizowanym i ciągłym obrocie skarbówka może uznać to za działalność gospodarczą. Przy stopie zmiennej bank może przez 3 lata pobrać do 3% spłacanej kwoty. W naszym przykładzie z 150 tys. zł różnicy cen zostaje około 34 tys. zł zysku.
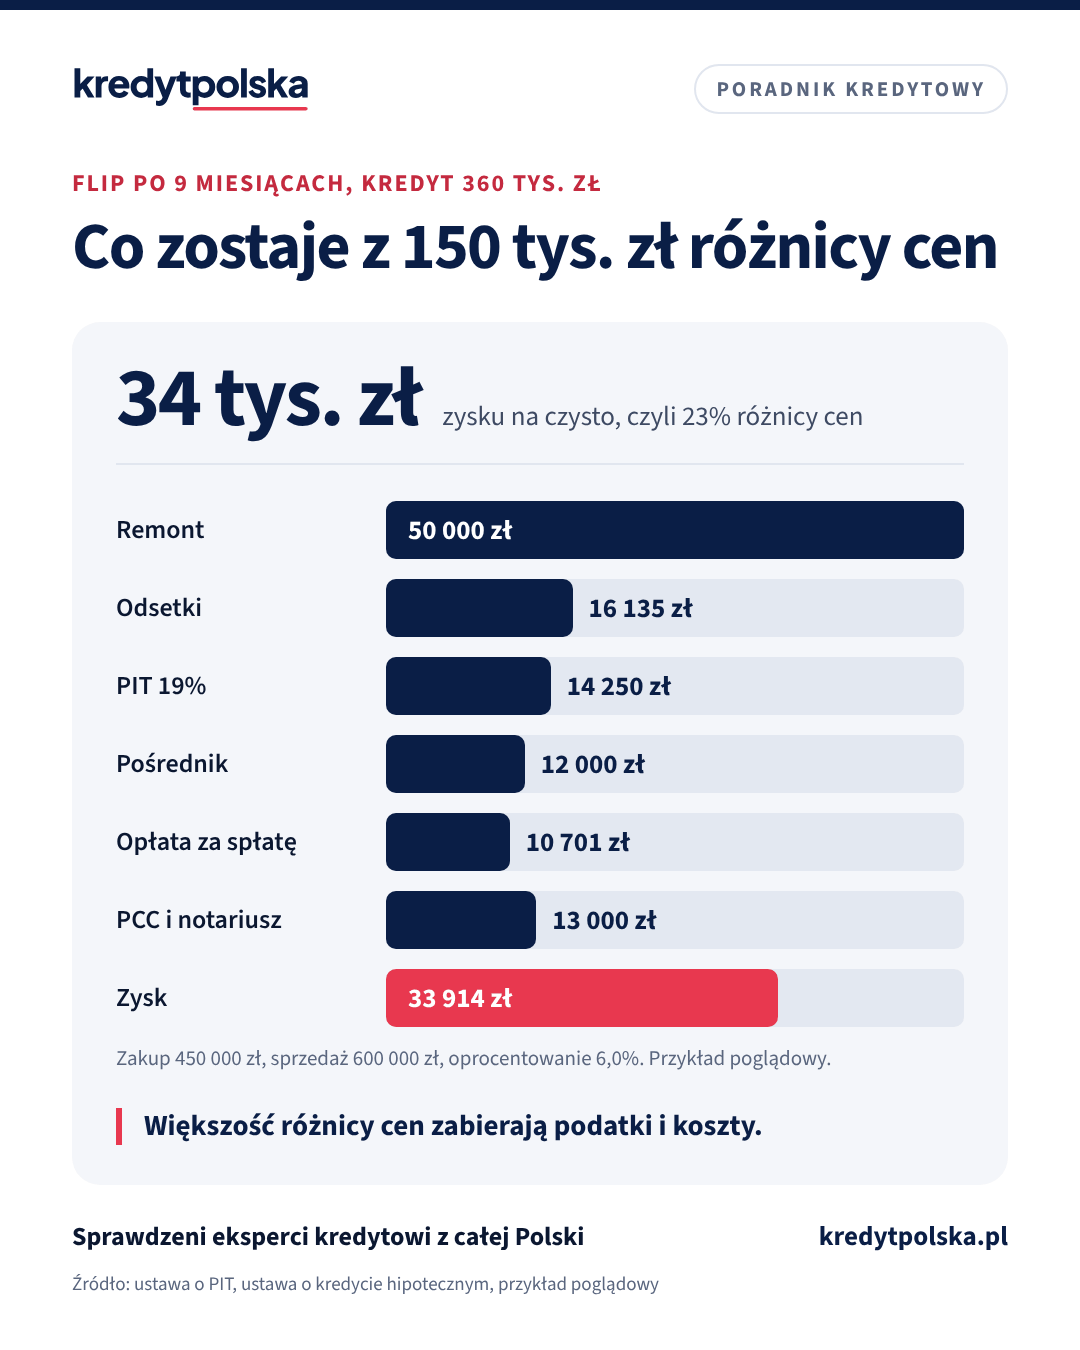
Flip to kupno mieszkania, szybki remont i sprzedaż z zyskiem. Na kredyt jest to możliwe, ale rachunek wygląda inaczej niż w ogłoszeniach kursów inwestowania: zysk pomniejszają PCC, notariusz, odsetki, opłata za wcześniejszą spłatę, prowizja pośrednika i 19% podatku. Poniżej wyjaśniamy, jak bank podchodzi do takiego zakupu, jakie podatki płacisz i ile może zostać na czysto.
Czy bank sfinansuje zakup pod flipa
- Kredyt hipoteczny na zakup mieszkania. Osoba fizyczna dostaje go na zakup lokalu mieszkalnego, a bank nie wymaga, żebyś w nim zamieszkał. Część banków pyta o cel. Odpowiadaj zgodnie z prawdą: zakup w celu odsprzedaży bank może ocenić jak finansowanie działalności. Programy z gwarancją BGK odpadają, bo wymagają zaspokojenia własnych potrzeb mieszkaniowych.
- Kredyt firmowy. Przy kolejnych transakcjach i działalności gospodarczej bank zaproponuje kredyt dla firm, z innymi wymaganiami. Zobacz kredyt hipoteczny dla firm.
- Pożyczka hipoteczna pod inne mieszkanie, które masz. Cel jest dowolny, ale banki pożyczają zwykle do 60–75% wartości zabezpieczenia, a oprocentowanie jest wyższe. Szczegóły w artykule pożyczka hipoteczna.
- Remont. Część banków doda transzę na remont do kredytu hipotecznego, z wyceną po remoncie. Kredyt gotówkowy na remont jest szybszy, ale droższy i obniża zdolność. Zobacz kredyt hipoteczny na remont.
Wkład własny według Rekomendacji S to zwykle 20%, a 10% przy dodatkowym zabezpieczeniu. Przy drugim i kolejnym mieszkaniu banki bywają ostrożniejsze.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,17% (najniższe oprocentowanie w porównaniu: 5,17% (Credit Agricole, Hipoteka Prime, zmienne, przykład reprezentatywny z 23.10.2026), przy warunkach banku). Odsetki przez cały okres: 485 066 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 30 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3025 zł), oprocentowanie zmienne 5,72% (WIBOR 3M 3,90% (fixing 30.10.2026) + średnia marża rynku 1,82% (AMRON-SARFiN, II kw. 2026)), RRSO 5,98%, całkowity koszt kredytu 580 283 zł (odsetki 568 883 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 100 283 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4080 zł, czyli o 1055 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Koszty zakupu mieszkania · Kalkulator zdolności kredytowej
Podatki przy zakupie i szybkiej sprzedaży
- PCC 2% od ceny przy zakupie z rynku wtórnego. Zwolnienie przysługuje tylko przy pierwszym mieszkaniu.
- PIT 19% od dochodu, gdy sprzedajesz przed końcem 5 lat liczonych od końca roku zakupu. Dochód to cena sprzedaży minus koszty sprzedaży, koszt zakupu z PCC i notariuszem oraz udokumentowane nakłady, które zwiększyły wartość mieszkania. Ulga mieszkaniowa wymaga wydania pieniędzy na własne cele mieszkaniowe, więc przy flipie zwykle nie pomoże. Podatek policzysz w kalkulatorze podatku od sprzedaży mieszkania.
- Działalność gospodarcza. Zasada 19% i 5 lat dotyczy sprzedaży, która nie następuje w wykonaniu działalności gospodarczej. Ustawa o PIT definiuje działalność jako zarobkową, wykonywaną w sposób zorganizowany i ciągły. Przy kilku flipach z rzędu, remontach pod sprzedaż i ogłoszeniach skarbówka może uznać sprzedaż za przychód z działalności. Ocena zależy od okoliczności, więc przed drugą i trzecią transakcją zapytaj doradcę podatkowego albo wystąp o interpretację indywidualną.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, na jaki kredyt Cię stać i w którym banku
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 14 banków i poda RRSO z każdej. Oddzwaniamy w 2 godziny (w godzinach pracy), a dokumenty wysyłasz online.
Opłata za wcześniejszą spłatę
Sprzedając mieszkanie po kilku miesiącach, spłacasz kredyt w całości. Ustawa o kredycie hipotecznym (art. 40) pozwala bankowi pobrać rekompensatę, jeśli przewiduje ją umowa:
- przy stopie zmiennej tylko w pierwszych 36 miesiącach, najwyżej 3% spłacanej kwoty i nie więcej niż odsetki za rok,
- przy stopie okresowo stałej w okresie stałej stopy, nie więcej niż koszty banku związane ze spłatą.
Wiele banków nie pobiera tej opłaty albo pobiera mniej, więc przed wnioskiem porównaj warunki. Opłaty w bankach zebraliśmy w artykule wcześniejsza spłata kredytu hipotecznego.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 7 min
Kredyt na mieszkanie na wynajem: wkład, zdolność, zysk netto
Kredyt na mieszkanie pod wynajem: jaki wkład, czy bank liczy przyszły czynsz, ile realnie zarobisz po ryczałcie 8,5% i odsetkach. Rachunek na przykładzie.
Po podpisaniu umowy · 6 min
Wcześniejsza spłata kredytu hipotecznego: prowizja, odsetki i zwrot kosztów
Ile kosztuje wcześniejsza spłata kredytu hipotecznego, kiedy bank może pobrać prowizję (art. 40), czy należy się zwrot odsetek i prowizji, opłaty w 14 bankach i przykład 50 000 zł.
Prawo i formalności · 7 min
Ulga mieszkaniowa: podatek od sprzedaży mieszkania przed 5 latami
Kiedy płacisz 19% PIT od sprzedaży mieszkania przed upływem 5 lat, jak działa ulga mieszkaniowa, co liczy się do wydatków, spłata kredytu i termin 3 lat.
Przykład: ile zostaje z flipa
Kupujesz mieszkanie za 450 000 zł z kredytem 360 000 zł na 30 lat przy oprocentowaniu 6,0% (WIBOR 3M 3,90% z fixingu 30.10.2026 plus przykładowa marża 2,1 pkt proc.). Remont za 50 000 zł płacisz z oszczędności. Po 9 miesiącach sprzedajesz za 600 000 zł przez pośrednika.
| Pozycja | Kwota |
|---|---|
| PCC 2% | 9 000 zł |
| Notariusz i opłaty sądowe | 4 000 zł |
| Remont z fakturami | 50 000 zł |
| Odsetki za 9 miesięcy | 16 135 zł |
| Prowizja pośrednika 2% | 12 000 zł |
| Rekompensata 3% dla banku | 10 701 zł |
| PIT 19% od 75 000 zł dochodu | 14 250 zł |
| Zysk na czysto | 33 914 zł |
Przykład poglądowy. Bez opłaty za wcześniejszą spłatę zysk to 44 615 zł.
Z 150 000 zł różnicy cen zostaje więc około 33 914 zł, a własnych pieniędzy zaangażowałeś 172 425 zł. PIT liczymy bez odsetek od kredytu. Czy możesz je zaliczyć do kosztów, zapytaj doradcę podatkowego.
Ryzyka
- Sprzedaż trwa dłużej. Każdy miesiąc to kolejna rata, czynsz i media.
- Remont drożeje albo odkrywa wady instalacji.
- Ceny spadają albo kupujący negocjuje. Przy cenie niższej o 5% zysk z przykładu spada do około 10 100 zł.
- Kupujący na kredyt. Jego bank wycenia mieszkanie i może dać mniej niż cena.
- Podatek. Powtarzalne transakcje mogą zmienić podatek na działalność gospodarczą.
Jeśli wolisz trzymać mieszkanie dłużej i zarabiać na czynszu, zobacz rachunek w artykule kredyt na mieszkanie na wynajem.
Mieszkanie jako inwestycja
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy bank da kredyt hipoteczny na flipa?
Osoba fizyczna dostaje kredyt hipoteczny na zakup mieszkania i bank nie wymaga, żeby w nim zamieszkała. Gdy zakup jest wyraźnie pod odsprzedaż albo transakcji jest kilka, bank może zaproponować kredyt dla firm.
Jaki podatek przy sprzedaży mieszkania przed upływem 5 lat?
19% od dochodu, czyli ceny sprzedaży minus koszty sprzedaży, koszty zakupu i udokumentowane nakłady. 5 lat liczy się od końca roku, w którym kupiłeś mieszkanie.
Kiedy flip to działalność gospodarcza?
Gdy kupujesz i sprzedajesz mieszkania w celu zarobkowym w sposób zorganizowany i ciągły. Ocena zależy od okoliczności, dlatego przy kilku transakcjach warto wystąpić o interpretację indywidualną.
Ile kosztuje wcześniejsza spłata kredytu przy szybkiej sprzedaży?
Przy stopie zmiennej bank może pobrać w pierwszych 3 latach najwyżej 3% spłacanej kwoty i nie więcej niż odsetki za rok, o ile przewiduje to umowa. Wiele banków nie pobiera tej opłaty.
Czy remont obniża podatek przy sprzedaży?
Tak, jeśli to udokumentowane nakłady, które zwiększyły wartość mieszkania, np. remont na faktury. Meble i sprzęt się nie liczą.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (ISAP)
- Ustawa z 9 września 2000 r. o podatku od czynności cywilnoprawnych (ISAP)
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- KNF, Rekomendacja S
- Serwis podatki.gov.pl (PIT-39, PCC)
Pokaż wszystkie źródła (6)Zwiń listę źródeł
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Kredyt gotówkowy a mieszkanie · 8 min
Pożyczka hipoteczna pod zastaw mieszkania na dowolny cel: ile kosztuje
Pożyczka hipoteczna na dowolny cel: ile pożyczy bank, ile kosztuje w porównaniu z kredytem gotówkowym i konsolidacyjnym, oraz jakie ryzyko bierzesz na siebie.
Mieszkanie, dom, działka · 8 min
Kredyt na mieszkanie od dewelopera: transze, rachunek, odbiór
Jak kupić mieszkanie od dewelopera na kredyt: umowa rezerwacyjna i deweloperska, rachunek powierniczy, DFG, transze, odsetki w karencji, odbiór i koszty.
Mieszkanie, dom, działka · 9 min
Kredyt na mieszkanie z rynku wtórnego: krok po kroku
Mieszkanie z drugiej ręki na kredyt: umowa przedwstępna, księga wieczysta, hipoteka sprzedającego, spółdzielcze prawo, PCC i zwolnienie, dzień aktu.
Mieszkanie, dom, działka · 8 min
Kredyt na budowę domu: kosztorys, transze i harmonogram
Kredyt na budowę domu: kosztorys, pozwolenie lub zgłoszenie, działka jako wkład, transze i inspekcje, karencja i pułapka przekroczonego kosztorysu.