W skrócie
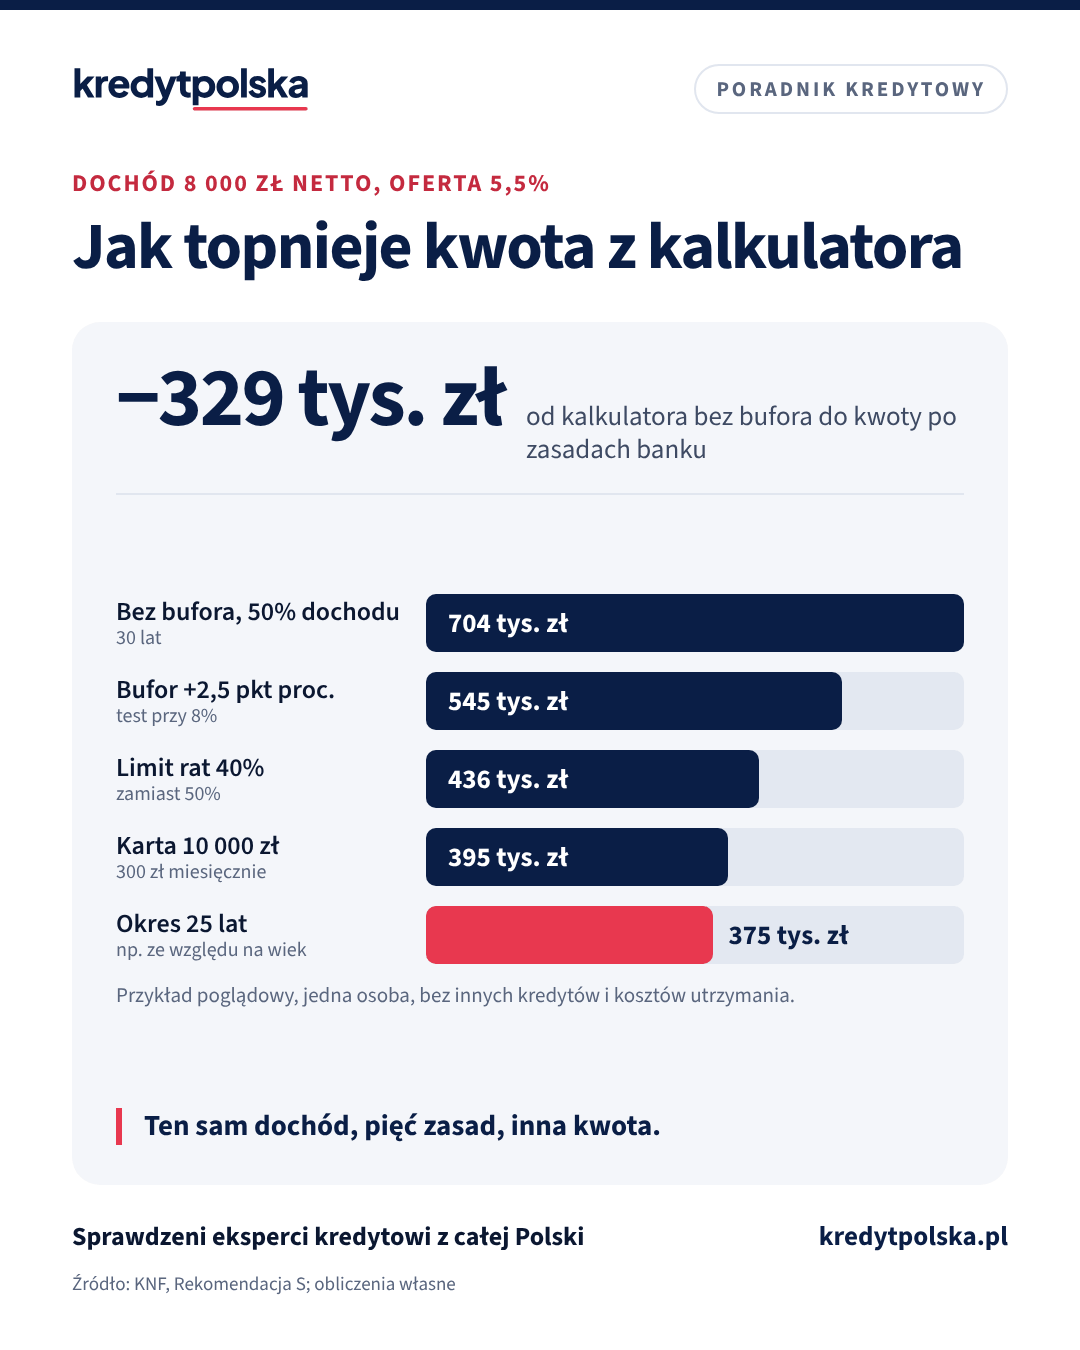
Kalkulator online liczy według ogólnych zasad, a bank według własnej polityki i Twoich dokumentów. Różnicę robią zwykle: bufor stopy z Rekomendacji S, limit rat w stosunku do dochodu, koszty utrzymania, limity kart liczone od limitu, a nie od zadłużenia, dochód uznany przez bank, staż, wiek i okres kredytu, wycena mieszkania i BIK. W przykładzie przy 8 000 zł netto te zasady obniżają kwotę z około 704 tys. zł do około 375 tys. zł.
Kalkulator pokazał 600 tysięcy, a bank przyznał 450? To częsta sytuacja i zwykle nie oznacza błędu ani złej woli. Kalkulator online, także nasz, liczy według ogólnych zasad i tylko z danych, które wpiszesz. Bank liczy według własnej polityki kredytowej i z dokumentów, które sprawdza. Poniżej wyjaśniamy, skąd biorą się różnice, co sprawdzić we własnych liczbach i o co zapytać bank.
Przykład: jak maleje kwota
Jedna osoba z dochodem 8 000 zł netto, bez innych kredytów, oferta ze zmiennym oprocentowaniem 5,5%. Każdy wiersz dodaje jedną zasadę, którą stosują banki:
| Zasada | Rata do zdolności | Kwota kredytu |
|---|---|---|
| 50% dochodu, bez bufora, 30 lat | 4 000 zł | ok. 704 000 zł |
| Bufor stopy: test przy 8% | 4 000 zł | ok. 545 000 zł |
| Limit rat 40% dochodu | 3 200 zł | ok. 436 000 zł |
| Karta z limitem 10 000 zł | 2 900 zł | ok. 395 000 zł |
| Okres 25 zamiast 30 lat | 2 900 zł | ok. 375 000 zł |
Przykład poglądowy. Karta: obciążenie 3% limitu miesięcznie. Bez kosztów utrzymania, które każdy bank ustala sam.
Ten sam dochód daje więc kwoty różniące się o około 329 tys. zł, zależnie od tego, które zasady zastosujesz. Prosty kalkulator, który dzieli połowę dochodu przez ratę z reklamy, pokaże pierwszy wiersz. Bank pokaże któryś z ostatnich.
Policz to sam
Ile pożyczy Ci bank
-
Sprawdź swoją zdolność
około, kredyt na 30 lat
Szacunek bez innych kredytów i limitów na kartach. Bank liczy ratę przy oprocentowaniu wyższym o 2,5 p.p. (8,56%), a rata może zająć do 40% dochodu, przy wyższych dochodach do 50%. Wynik poglądowy, nie jest decyzją kredytową.
Pełny kalkulator: zobowiązania, limity kart i rodzaj oprocentowania →
Przydatne też: Kalkulator „500 zł więcej” · Kalkulator raty
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Każdy bank liczy zdolność inaczej. Sprawdź, który da Ci najwięcej
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 14 banków i poda RRSO z każdej. Oddzwaniamy w 2 godziny (w godzinach pracy), a dokumenty wysyłasz online.
Skąd biorą się różnice
Bufor stopy procentowej
Rekomendacja S KNF wymaga, żeby przy stopie zmiennej bank sprawdził ratę przy oprocentowaniu wyższym co najmniej o 2,5 pkt proc. niż w ofercie. Przy stałej stopie na kilka lat bufor jest mniejszy albo, przy stałej do końca spłaty, nie ma go wcale. Kalkulator, który liczy z oprocentowania reklamowego bez bufora, zawyża wynik. Szczegóły w artykule Rekomendacja S: bufor stopy, DSTI i LTV.
Limit rat w stosunku do dochodu (DSTI)
Rekomendacja S jako punkt odniesienia wskazuje 40% dochodu netto na wszystkie raty przy dochodzie nie wyższym niż przeciętne wynagrodzenie w województwie i 50% przy wyższym. Banki mogą stosować niższe limity i same decydują, jak porównują dochód z przeciętną płacą.
Koszty utrzymania
Bank odejmuje od dochodu koszty życia każdej osoby w gospodarstwie. Ich wysokość to wewnętrzna metodyka banku, różna w różnych bankach. Przy rodzinie z dziećmi to często one, a nie limit DSTI, decydują o kwocie.
Karty i limity liczone od limitu
Karta kredytowa i limit w koncie obniżają zdolność nawet wtedy, gdy z nich nie korzystasz. Bank przyjmuje obciążenie jako część przyznanego limitu, a nie wykorzystanej kwoty. Ile to kosztuje w zdolności, pokazujemy w artykule kredyt hipoteczny a karta kredytowa i limity.
Dochód uznany przez bank, a nie wpisany
Do kalkulatora wpisujesz dochód z ostatniego miesiąca. Bank liczy średnią z kilku lub kilkunastu miesięcy, może pominąć premie i nadgodziny, przy działalności liczy dochód z PIT, a przy najmie czy umowie zlecenia tylko część wpływów. Bywa, że uznany dochód jest wyraźnie niższy od tego, co trafia na konto. Zasady dla różnych umów opisujemy w dziale zdolność kredytowa i dochody.
Staż pracy i ciągłość dochodu
Banki wymagają określonego stażu u obecnego pracodawcy albo w działalności, a umowę na czas określony uznają czasem tylko wtedy, gdy trwa jeszcze przez pewien czas. Kalkulator tego nie sprawdza. Więcej w tekście zmiana pracy a kredyt hipoteczny.
Wiek i okres kredytu
Rekomendacja S dopuszcza okres do 35 lat, ale banki chcą, żeby spłata skończyła się przed określonym wiekiem. Starszy kredytobiorca dostaje krótszy okres, a więc wyższą ratę i niższą kwotę. Zasady banków opisujemy w artykule maksymalny wiek kredytobiorcy.
Wycena i wkład własny (LTV)
Kalkulator zdolności nie zna mieszkania. Bank pożyczy najwyżej 80% jego wartości, a do 90% z dodatkowym zabezpieczeniem, i liczy to od wartości z operatu rzeczoznawcy, często niższej od ceny. Wtedy kwota kredytu spada niezależnie od dochodu. Zobacz artykuł operat szacunkowy i wycena banku.
Historia w BIK
Opóźnienia w spłatach, wiele zapytań kredytowych w krótkim czasie czy zapomniany limit zmieniają ocenę albo kwotę. Kalkulator ich nie widzi. Raport pobierz przed wnioskiem, co opisujemy w tekście raport BIK przed kredytem.
Różne polityki banków
W ramach Rekomendacji S każdy bank ustala własne zasady. Ten sam wniosek w dwóch bankach daje często dwie różne kwoty. Dlatego warto złożyć wnioski w kilku bankach, o czym piszemy w artykule kredyt hipoteczny w kilku bankach jednocześnie.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Zdolność kredytowa: od czego zależy i jak ją zwiększyć
Jak banki liczą zdolność kredytową: dochód, bufor KNF, DSTI, koszty utrzymania i BIK. Dlaczego banki liczą różnie i 7 sposobów na wyższą kwotę.
Ten sam dział · 8 min
Rekomendacja S KNF: bufor stopy, DSTI, LTV i okres kredytu
Co Rekomendacja S KNF oznacza dla kredytobiorcy: bufor 2,5 pkt proc. przy stopie zmiennej, DSTI 40% i 50%, LTV 80–90%, okres do 35 lat, stała stopa a zdolność.
Kredyt gotówkowy a mieszkanie · 7 min
Karta kredytowa, limit w koncie i raty 0% a kredyt hipoteczny
Ile zdolności zabiera karta kredytowa, debet, raty 0% i odroczone płatności BNPL, jak liczy je bank i co zamknąć przed wnioskiem o kredyt hipoteczny.
Co sprawdzić we własnych liczbach
- Czy wpisałeś dochód netto średnio z ostatnich miesięcy, bez jednorazowych premii.
- Czy uwzględniłeś wszystkie karty i limity, także nieużywane, oraz raty 0%.
- Czy liczba osób w gospodarstwie jest prawdziwa, z dziećmi.
- Czy okres kredytu pasuje do Twojego wieku.
- Czy kwota kredytu mieści się w 80% lub 90% wartości mieszkania przy Twoim wkładzie.
Wynik z tymi poprawkami sprawdzisz w kalkulatorze zdolności kredytowej. Uwzględnia on bufor stopy, limit rat i zobowiązania, ale nie zna polityki konkretnego banku ani Twoich dokumentów, więc jego wynik jest szacunkiem, a nie decyzją.
Jak zapytać bank o różnicę
Jeśli bank przyznał mniej, niż się spodziewałeś, albo odmówił, możesz poprosić o wyjaśnienie. Art. 70a Prawa bankowego pozwala zażądać pisemnego wyjaśnienia dokonanej oceny zdolności kredytowej. Gdy odmowa wynika ze sprawdzenia w bazie danych, np. w BIK, bank musi bezpłatnie podać wynik sprawdzenia i nazwę bazy (art. 24 ustawy o kredycie hipotecznym). Zapytaj konkretnie:
- jaki dochód bank uznał i z jakiego okresu,
- jakie zobowiązania i limity policzył i w jakiej wysokości,
- przy jakim oprocentowaniu liczył ratę do zdolności,
- jaki okres kredytu przyjął,
- czy kwotę ograniczyła wycena nieruchomości.
Z tymi odpowiedziami łatwo ocenić, czy pomoże zamknięcie karty, dołączenie współkredytobiorcy, dłuższy okres albo inny bank. Co zrobić po odmowie, opisujemy w artykule odmowa kredytu hipotecznego, a cały model oceny w tekście zdolność kredytowa.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Dlaczego kalkulator zdolności pokazuje więcej niż bank?
Bo liczy według ogólnych zasad i z wpisanych danych. Bank stosuje bufor stopy, własne koszty utrzymania i limity rat, liczy karty od limitu, uznaje dochód z dokumentów i bierze pod uwagę wiek, wycenę i BIK.
Ile wynosi bufor stopy przy liczeniu zdolności?
Przy stopie zmiennej co najmniej 2,5 pkt proc. według Rekomendacji S KNF. Przy stałej stopie na dłuższy okres mniej, a przy stałej do końca spłaty bufora nie ma.
Czy nieużywana karta kredytowa obniża zdolność?
Tak. Bank liczy obciążenie od przyznanego limitu, nawet gdy z karty nie korzystasz. Zbędne karty i limity zamknij przed wnioskiem.
Czy mogę zapytać bank, jak policzył moją zdolność?
Tak. Art. 70a Prawa bankowego pozwala zażądać pisemnego wyjaśnienia oceny zdolności kredytowej. Zapytaj o uznany dochód, policzone zobowiązania, oprocentowanie do testu i okres kredytu.
Czy w innym banku dostanę więcej?
Możliwe, bo banki różnią się kosztami utrzymania, limitami rat i sposobem liczenia dochodu. Dlatego warto złożyć wnioski w kilku bankach.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- KNF, Rekomendacja S
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- Ustawa z 29 sierpnia 1997 r. Prawo bankowe (ISAP)
- Biuro Informacji Kredytowej
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Kredyt krok po kroku · 8 min
Odmowa kredytu hipotecznego: 12 powodów i co zrobić dalej
Dlaczego bank odmawia kredytu hipotecznego, jak uzyskać wyjaśnienie oceny zdolności (art. 70a Prawa bankowego) i kiedy złożyć wniosek w innym banku.
Zdolność kredytowa i dochody · 7 min
Ile trzeba zarabiać na kredyt hipoteczny 300–700 tys. zł
Ile zarabiać na kredyt 300, 400, 500, 600 i 700 tys. zł na 30 lat: rata przy 6%, dochód netto dla singla i rodziny 2+2, założenia wyliczeń.
Zdolność kredytowa i dochody · 9 min
Raport BIK przed kredytem hipotecznym: jak sprawdzić i poprawić
Jak pobrać raport BIK za darmo, co widzi bank, jak działa nowy scoring BIK od lipca 2026, zgody po spłacie i jak poprawić historię przed kredytem.
Zdolność kredytowa i dochody · 8 min
Kredyt hipoteczny na B2B: jak banki liczą dochód z kontraktu
Kredyt hipoteczny na umowie B2B: wymagany staż, ciągłość kontraktów, ryczałt 12% w IT, jak bank liczy dochód i jakie dokumenty przygotować.