W skrócie
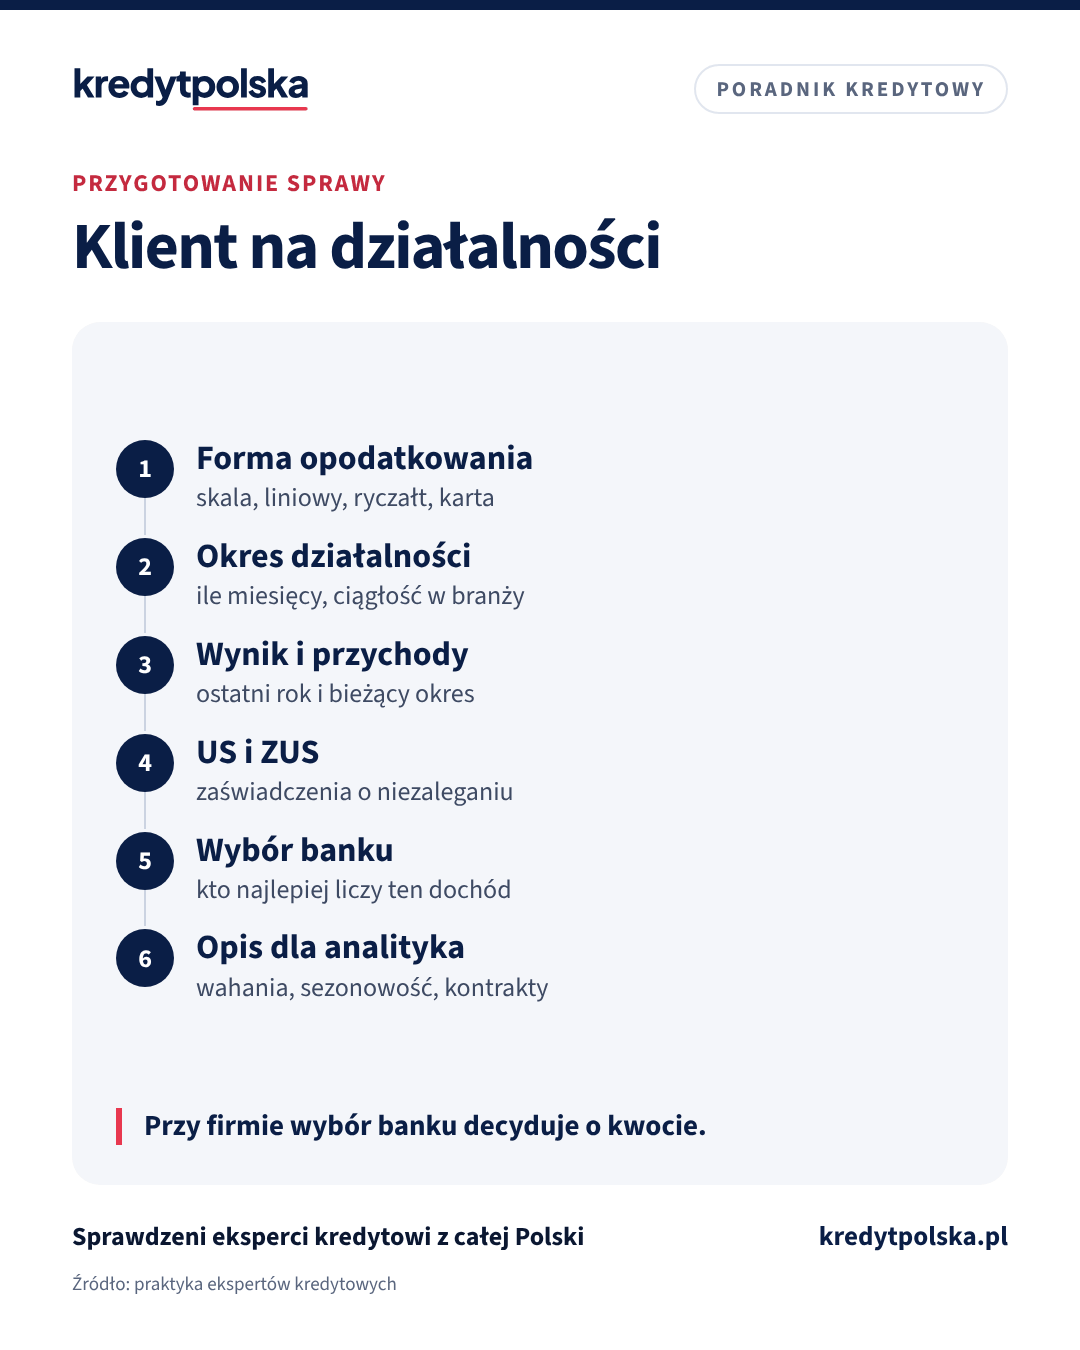
Przy kliencie na działalności najwięcej zależy od przygotowania: forma opodatkowania, czas prowadzenia firmy, wynik z ostatniego roku i bieżącego okresu, branża i zaległości wobec US i ZUS. Banki liczą dochód przedsiębiorcy różnie, więc wybór banku ma tu większe znaczenie niż przy etacie. Dobrze przygotowana sprawa to zestaw dokumentów od razu i jasne wyjaśnienie dla analityka, skąd biorą się wahania dochodu.
Przedsiębiorcy to dla eksperta kredytowego klienci wymagający, ale wdzięczni. Ich sytuacja jest trudniejsza do oceny niż przy umowie o pracę, a banki różnią się w podejściu do dochodu z firmy bardziej niż w czymkolwiek innym. Ekspert, który dobrze przygotuje sprawę, często uzyskuje dla przedsiębiorcy kredyt, którego ten sam w swoim banku by nie dostał. Klientom temat opisujemy w artykule kredyt hipoteczny na działalności. Tutaj spojrzenie od strony eksperta.
Pytania na pierwszej rozmowie
- Od kiedy prowadzi Pan działalność i czy wcześniej pracował w tej samej branży?
- Jaka jest forma opodatkowania i czy zmieniała się w ostatnich latach?
- Jaki był wynik albo przychód w ostatnim roku i w bieżącym?
- Czy dochód jest stały, sezonowy, oparty na jednym kontrakcie?
- Czy są zaległości wobec urzędu skarbowego albo ZUS, układy ratalne?
- Czy firma ma kredyty, leasingi, karty firmowe?
Odpowiedzi od razu pokazują, w których bankach sprawa ma sens, a w których nie.
Narzędzia
Sprawdź na swoich liczbach
Narzędzie
Twój profil eksperta
Profil z wpisem KNF i opiniami Google już może być w rankingu Twojego miasta. Przejmij go za 0 zł i uzupełnij.
Narzędzie
Profil w każdej wersji
Zobacz, co widzi klient na profilu 0 zł, w PRO i z wyróżnieniem, zanim cokolwiek wybierzesz.
Forma opodatkowania
Banki inaczej liczą dochód przy skali podatkowej i podatku liniowym (zwykle na podstawie dochodu), inaczej przy ryczałcie (na podstawie przychodu, z przyjętym przez bank wskaźnikiem kosztów). Ta sama firma może mieć w dwóch bankach bardzo różną zdolność. To najważniejsza rzecz, którą klient powinien zrozumieć przed wnioskiem. Jeśli klient planuje zmianę formy opodatkowania, porozmawiajcie o tym, zanim ją zrobi, a decyzję podatkową zostawcie jego księgowemu.
Okres działalności i ciągłość
Banki wymagają określonego czasu prowadzenia firmy. Wymagania różnią się między bankami. Część banków łagodniej traktuje osoby, które przed założeniem firmy pracowały w tej samej branży na etacie, np. programistów i lekarzy. Warto to udokumentować.
Twój profil w KredytPolska
Klient sprawdzi Cię, zanim zadzwoni
Profil eksperta 0 zł
Niech klient trafia na Ciebie, nie na pustą wizytówkę
Twój wpis KNF i opinie Google mogą już być w rankingu Twojego miasta. Przejmij profil za 0 zł, dodaj zdjęcie, opis i specjalizacje, a klient zobaczy Ciebie, zanim zadzwoni.
Dokumenty
- zeznania podatkowe za wymagane lata z potwierdzeniem złożenia,
- KPiR albo ewidencja przychodów za bieżący okres,
- zaświadczenia o niezaleganiu z US i ZUS,
- wyciągi z rachunku firmowego,
- przy kontraktach: umowa i faktury.
Przygotuj pełną listę od razu na pierwszej rozmowie. Klient może też przygotować listę w narzędziu lista dokumentów do kredytu, wybierając rodzaj dochodu.
Opis dla analityka
Wahania dochodu, jednorazowe koszty, przerwa w działalności, sezonowość. Analityk w banku widzi liczby, ale nie zna historii. Krótkie wyjaśnienie dołączone do wniosku, np. „spadek dochodu w 2025 r. wynika z jednorazowego zakupu sprzętu”, często zmienia ocenę. To praca, której klient sam nie zrobi.
Czytaj dalej
Następne pytania w tym temacie
Zdolność kredytowa i dochody · 8 min
Kredyt hipoteczny na działalność gospodarczą: staż i dochód
Kredyt hipoteczny przy JDG: staż 12 lub 24 miesiące, jak bank liczy dochód przy skali, liniowym i ryczałcie, wpływ kosztów i amortyzacji, przykład.
Ten sam dział · 3 min
Księgowi, doradcy podatkowi i prawnicy: źródło klientów eksperta kredytowego
Jak ekspert kredytowy współpracuje z biurami rachunkowymi, doradcami podatkowymi i prawnikami: przedsiębiorcy przed kredytem, rozwody i spłata udziału, co zaproponować i jak nie przekroczyć zasad.
Ten sam dział · 5 min
Pierwsza rozmowa z klientem: plan konsultacji dla eksperta kredytowego
Jak poprowadzić pierwszą rozmowę z klientem kredytu hipotecznego: przygotowanie, pytania, informacje, które musisz przekazać przed usługą, podsumowanie na piśmie i najczęstsze błędy.
Współpraca z księgowym klienta
Księgowy klienta to Twój sojusznik. Za zgodą klienta możesz ustalić z nim szczegóły dokumentów. Dobra współpraca przy jednej sprawie często kończy się kolejnymi poleceniami. Więcej w artykule księgowi i doradcy podatkowi jako źródło klientów.
Specjalizacja, którą widać
Przedsiębiorcy szukają eksperta „od firm”. Jeśli to Twoja specjalizacja, pokaż ją wszędzie: w opisie wizytówki Google, w nagłówku na LinkedIn i w specjalizacjach na profilu eksperta w KredytPolska. Klient, który szuka kredytu na działalność w Twoim mieście, łatwiej Cię wtedy znajdzie, także przez asystentów AI.
Praca z klientem
Najczęstsze pytania
Jak banki liczą dochód z działalności?
Przy skali i podatku liniowym zwykle na podstawie dochodu, przy ryczałcie na podstawie przychodu z przyjętym przez bank wskaźnikiem kosztów. Szczegóły różnią się między bankami.
Ile miesięcy działalności wymagają banki?
To zależy od banku. Część łagodniej traktuje osoby, które wcześniej pracowały w tej samej branży na etacie.
Jakie dokumenty przygotować dla przedsiębiorcy?
Zeznania podatkowe, KPiR albo ewidencję przychodów za bieżący okres, zaświadczenia o niezaleganiu z US i ZUS, wyciągi z rachunku firmowego, a przy kontraktach umowę i faktury.
Czy ekspert może doradzać zmianę formy opodatkowania?
Może wyjaśnić, jak banki liczą dochód przy różnych formach, ale decyzję podatkową powinien podjąć klient z księgowym albo doradcą podatkowym.
Źródła
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Napisz do redakcji, uzupełnimy artykuł.
Czytaj też
Dla ekspertów kredytowych · 6 min
Jak zdobyć klientów jako ekspert kredytowy: 10 źródeł od A do Z
Skąd ekspert kredytowy bierze klientów: polecenia, agenci nieruchomości, deweloperzy, Google, profil w rankingu, social media i pracodawcy. Co działa od pierwszego tygodnia, a co po roku.
Dla ekspertów kredytowych · 4 min
Jak prosić klientów o opinie: poradnik dla eksperta kredytowego
Kiedy i jak poprosić klienta o opinię po kredycie hipotecznym, co napisać w wiadomości, gdzie zbierać opinie i czego zabrania prawo: fałszywe opinie, nagrody za oceny, wybiórcze prośby.
Dla ekspertów kredytowych · 4 min
Współpraca z agentami nieruchomości: jak ekspert kredytowy buduje polecenia
Jak ekspert kredytowy nawiązuje współpracę z agentami nieruchomości i deweloperami: co agent zyskuje, jak zacząć rozmowę, jak informować o postępach i na co uważać przy wynagrodzeniu za polecenie.
Dla ekspertów kredytowych · 4 min
Klient po wypłacie kredytu: jak utrzymać kontakt i dostawać polecenia
Jak ekspert kredytowy utrzymuje kontakt z klientem po wypłacie kredytu: kalendarz kontaktów, koniec okresu stałej stopy, refinansowanie, zgody na wiadomości i prośba o polecenie.