W skrócie
Klient chce wiedzieć, co będzie taniej. Uczciwa odpowiedź brzmi: tego nikt nie wie, ale można pokazać, co się stanie z ratą w kilku scenariuszach. Stała stopa daje pewność raty przez kilka lat, zmienna zmienia się razem ze stopami NBP i wskaźnikiem. Najlepiej działają liczby na kredycie klienta: rata dziś, przy wzroście i spadku stóp, oraz informacja, co stanie się po końcu okresu stałej stopy.
„Stała czy zmienna?” to jedno z pierwszych pytań każdego klienta. Odpowiedź „to zależy” brzmi wymijająco, a odpowiedź „stała, bo stopy będą rosnąć” to prognoza, której nikt nie może obiecać. Poniżej opisujemy, jak przeprowadzić tę rozmowę, żeby klient sam podjął świadomą decyzję. Klientom temat opisujemy w artykule stałe czy zmienne oprocentowanie.
Wyjaśnij w dwóch zdaniach
Przy zmiennej stopie rata zmienia się co kilka miesięcy razem ze wskaźnikiem, który zależy głównie od stóp NBP. Przy okresowo stałej stopie rata jest ta sama przez kilka lat, a potem bank proponuje nową stałą stopę albo kredyt przechodzi na zmienną. Tyle wystarczy na początek.
Narzędzia
Sprawdź na swoich liczbach
Narzędzie
Twój profil eksperta
Profil z wpisem KNF i opiniami Google już może być w rankingu Twojego miasta. Przejmij go za 0 zł i uzupełnij.
Narzędzie
Profil w każdej wersji
Zobacz, co widzi klient na profilu 0 zł, w PRO i z wyróżnieniem, zanim cokolwiek wybierzesz.
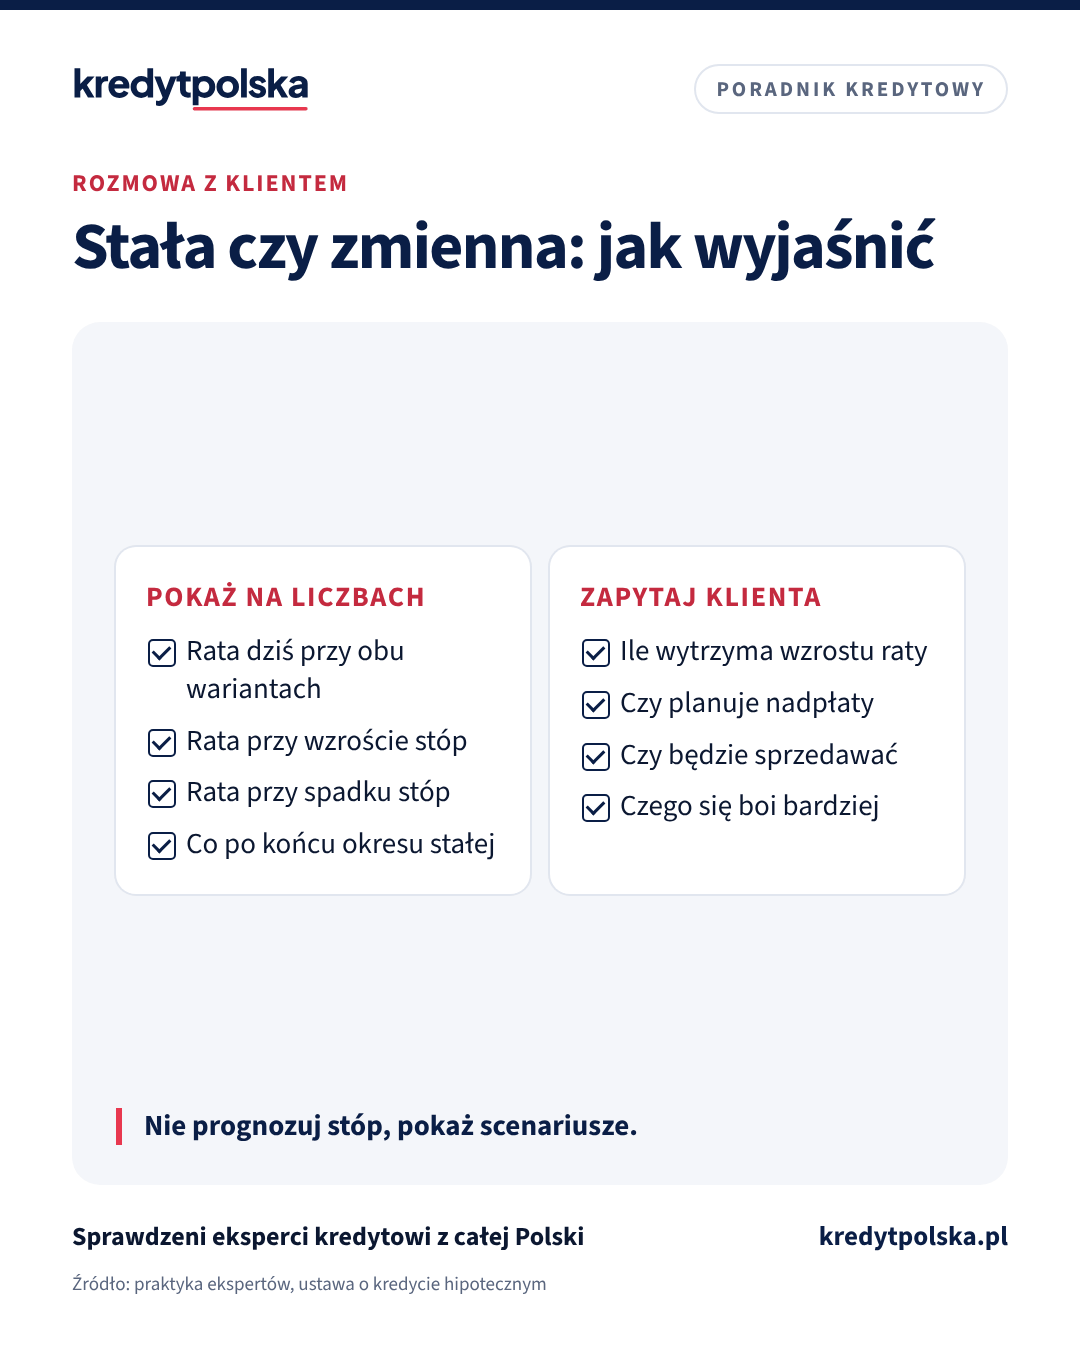
Pokaż scenariusze na liczbach klienta
Zamiast prognozy pokaż ratę w trzech scenariuszach: stopy bez zmian, wyższe o 1–2 punkty, niższe o 1 punkt. Klient zobaczy, ile może zyskać i ile stracić. Takie wyliczenia zrobisz w kalkulatorze raty, a zmianę raty po decyzji RPP pokazuje strona rata po decyzji RPP. Ważne: bank liczy zdolność z buforem na wzrost stóp, więc przy zmiennej stopie klient może dostać mniej niż przy stałej.
Twój profil w KredytPolska
Klient sprawdzi Cię, zanim zadzwoni
Profil eksperta 0 zł
Niech klient trafia na Ciebie, nie na pustą wizytówkę
Twój wpis KNF i opinie Google mogą już być w rankingu Twojego miasta. Przejmij profil za 0 zł, dodaj zdjęcie, opis i specjalizacje, a klient zobaczy Ciebie, zanim zadzwoni.
Zapytaj o sytuację, nie o przekonania
- O ile może wzrosnąć rata, żeby budżet domowy to wytrzymał?
- Czy klient planuje nadpłaty? Przy stałej stopie prowizja za wcześniejszą spłatę może być inna niż przy zmiennej.
- Czy planuje sprzedaż mieszkania w ciągu kilku lat?
- Czego bardziej się boi: wyższej raty jutro czy przepłacenia, jeśli stopy spadną?
Odpowiedzi często same wskazują wybór.
Koniec okresu stałej stopy
To, o czym klienci zapominają. Po kilku latach okres stałej stopy się kończy i klient musi zdecydować, co dalej. Bank zaproponuje nową stopę, ale nie musi to być najlepsza oferta na rynku. Powiedz o tym na początku i zaproponuj, że odezwiesz się przed tym terminem. To naturalny powód do kontaktu po latach, opisany w artykule klient po wypłacie kredytu.
Czytaj dalej
Następne pytania w tym temacie
Koszty i oprocentowanie · 8 min
Stałe czy zmienne oprocentowanie kredytu hipotecznego w 2026
Okresowo stała stopa na 5 lat czy marża plus WIBOR lub POLSTR: porównanie rat dla 500 tys. zł, co po okresie stałym i jak zmienić oprocentowanie.
Po podpisaniu umowy · 9 min
Koniec okresu stałej stopy: co zrobić po 5 latach kredytu
Kończy się stałe oprocentowanie kredytu hipotecznego? Co musi zrobić bank, co się stanie bez Twojej decyzji i jak porównać nową stałą, zmienną i refinansowanie.
Ten sam dział · 5 min
Pierwsza rozmowa z klientem: plan konsultacji dla eksperta kredytowego
Jak poprowadzić pierwszą rozmowę z klientem kredytu hipotecznego: przygotowanie, pytania, informacje, które musisz przekazać przed usługą, podsumowanie na piśmie i najczęstsze błędy.
Czego nie mówić
- „Stopy na pewno spadną” albo „na pewno wzrosną”.
- „Stała jest zawsze bezpieczniejsza”, bez wyjaśnienia kosztu tej pewności.
- Porównania samych rat bez RRSO i całkowitego kosztu.
Gdy pokazujesz konkretne oprocentowanie w materiałach dla klientów publicznie, pamiętaj o zasadach reklamy kredytu. Ustawa wymaga też, żeby reklama kredytu ze zmienną stopą informowała o ryzyku zmiany stopy.
Zapisz decyzję klienta
W podsumowaniu po rozmowie zapisz, jakie scenariusze pokazałeś i co klient wybrał. Jeśli za kilka lat stopy zmienią się w niekorzystnym kierunku, klient będzie pamiętał, że decyzja była jego, podjęta na liczbach, a nie na Twojej obietnicy.
Praca z klientem
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Jak wyjaśnić klientowi różnicę między stałą a zmienną stopą?
W dwóch zdaniach: zmienna zmienia ratę razem ze wskaźnikiem zależnym od stóp NBP, okresowo stała utrzymuje ratę przez kilka lat. Potem pokaż scenariusze rat na jego kredycie.
Czy ekspert powinien prognozować stopy procentowe?
Nie. Lepiej pokazać ratę w kilku scenariuszach i zapytać klienta o jego budżet, plany i obawy.
Co dzieje się po końcu okresu stałej stopy?
Bank proponuje nową stopę albo kredyt przechodzi na zmienną. Warto wtedy porównać ofertę banku z rynkiem.
Czy stała stopa wpływa na zdolność kredytową?
Często tak. Przy zmiennej stopie bank liczy zdolność z buforem na wzrost stóp, więc kwota kredytu może być niższa.
Źródła
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Napisz do redakcji, uzupełnimy artykuł.
Czytaj też
Dla ekspertów kredytowych · 6 min
Jak zdobyć klientów jako ekspert kredytowy: 10 źródeł od A do Z
Skąd ekspert kredytowy bierze klientów: polecenia, agenci nieruchomości, deweloperzy, Google, profil w rankingu, social media i pracodawcy. Co działa od pierwszego tygodnia, a co po roku.
Dla ekspertów kredytowych · 4 min
Jak prosić klientów o opinie: poradnik dla eksperta kredytowego
Kiedy i jak poprosić klienta o opinię po kredycie hipotecznym, co napisać w wiadomości, gdzie zbierać opinie i czego zabrania prawo: fałszywe opinie, nagrody za oceny, wybiórcze prośby.
Dla ekspertów kredytowych · 4 min
Współpraca z agentami nieruchomości: jak ekspert kredytowy buduje polecenia
Jak ekspert kredytowy nawiązuje współpracę z agentami nieruchomości i deweloperami: co agent zyskuje, jak zacząć rozmowę, jak informować o postępach i na co uważać przy wynagrodzeniu za polecenie.
Dla ekspertów kredytowych · 4 min
Klient po wypłacie kredytu: jak utrzymać kontakt i dostawać polecenia
Jak ekspert kredytowy utrzymuje kontakt z klientem po wypłacie kredytu: kalendarz kontaktów, koniec okresu stałej stopy, refinansowanie, zgody na wiadomości i prośba o polecenie.